



















15
25
99%车主买错保险,一场车祸掏空积蓄!驾乘险和座位险到底怎么选
2025-04-02 12:19:07
1点赞
5收藏
0评论
"去年夏天,李女士开车带家人出游,途中被一辆闯红灯的货车撞翻。虽然对方全责,但李女士的丈夫因重伤住院,治疗费高达20万。
她原以为买的‘座位险’能覆盖费用,结果保险公司回复:‘对方责任,座位险不赔!’最终只能自掏腰包,家庭积蓄几乎被掏空……"
这样的悲剧每天都在上演!99%车主根本分不清驾乘险和座位险的区别,以为买了保险就能高枕无忧,结果一脚踩进大坑。
今天,老司机带你彻底拆解这两个险种,用真实数据和血泪教训告诉你——几百块保费,怎么撬动百万保障?
 图片
一、颠覆认知!座位险的"致命缺陷"你可能从未察觉
座位险(车上人员责任险)看似贴心,实则暗藏3大坑:
看责任脸色吃饭:只有本车驾驶员全责或主责时才能赔!比如被追尾、对方闯红灯等情况下,座位险一分不赔。
保额低得离谱:默认每个座位1万保额,骨折手术平均花费5万,这点钱连住院押金都不够。
赔付比例缩水:主责赔70%、次责赔30%,实际到手的钱还要打折
场景化暴击:
案例1:小王开车撞护栏致乘客受伤,座位险可赔(前提是小王全责)
案例2:老王被大货车违规变道撞翻,车上3人重伤,因对方全责,座位险直接"装死"。
据我了解,中国交通事故中,60%以上事故责任不在己方。这惊人的数据意味着什么,大多数情况下,座位险就是个摆设!
 图片
二、驾乘险凭什么被称作"救命稻草"?3大杀手锏曝光
驾乘险本质是"无差别兜底"的意外险,核心优势直击痛点:
零责任门槛:无论是对方全责、自然灾害,甚至临时下车换胎被撞,统统赔付,
保额碾压式碾压:单座保额20万-100万起步,直接覆盖ICU费用(日均2万起步),
赔付项目更全:不仅赔医疗费,还包括住院津贴(100-200元/天)、伤残/身故赔偿,甚至出行不便补偿,
真实产品对比:
某热销驾乘险288元/年,保额包含:
每座20万意外身故/伤残,2万意外医疗(0免赔,100%报销),100元/天住院津贴,5000元救护车费用。
日均成本不到8毛钱,比一杯奶茶还便宜!而座位险想达到同等保额,保费直接翻3倍。
 图片
三、灵魂拷问!为什么必须"双险齐保"?
Q1:已有三者险还需要买驾乘险吗?
三者险只赔别人!你车内人员的伤亡,只能靠座位险或驾乘险。
若对方全责且没保险?你可能面临"打赢官司拿不到钱"的窘境,驾乘险直接兜底。
Q2:驾乘险和座位险能叠加理赔吗?
可以!医疗费花10万,座位险赔2万,驾乘险再赔5万,最终自费3万→远低于纯靠座位险的8万自费。
Q3:保费贵吗?
黄金组合方案:
经济型:座位险(1万/座)+驾乘险(50万/座),年保费约500元。
顶配型:驾乘险(100万/座)+百万医疗险,实现"住院0自费",年保费1000元。
 图片
四、老司机终极投保指南(建议收藏)开车场景定生死
市区代步:至少购买驾乘险(推荐每座50万保额);
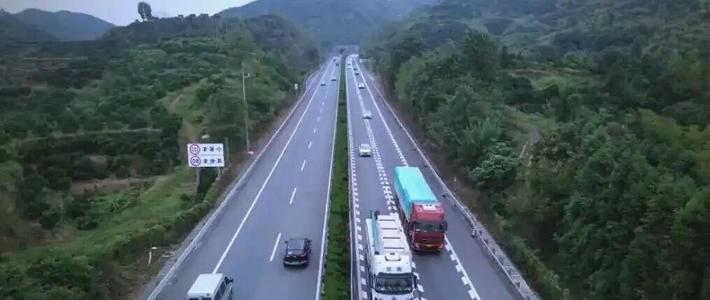
常跑高速/山路:必须"双险齐保",建议驾乘险100万+座位险5万;
网约车/顺风车:驾乘险跟车投保,保障所有乘客;
家庭成员优先:给常坐车的父母、配偶单独追加驾乘险跟人保障,一年保费多几十块,换百万安心。
避开三大陷阱:
陷阱1:业务员忽悠"座位险够用了"→直接拉黑!
陷阱2:只看价格不看免责条款→重点关注意外医疗报销范围!
陷阱3:忘记续保→设置手机日历提醒,断保等于裸奔!
 图片
车撞坏了可以修,钱没了可以赚,但生命只有一次!看完这篇文章还只买座位险的车主,就像开车不系安全带——赌命呗!
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










