












11
17
轻松互助和水滴互助都关停了,相互宝还远吗?
2021-03-31 22:56:30
177点赞
209收藏
163评论
创作立场声明:保险科普
3月24日晚和3月26日晚,各发生了一件大事。
网络互助巨头“轻松互助”、“水滴互助”接连宣布关停。两个通知大差不差,就放个最新的“水滴互助”的吧。
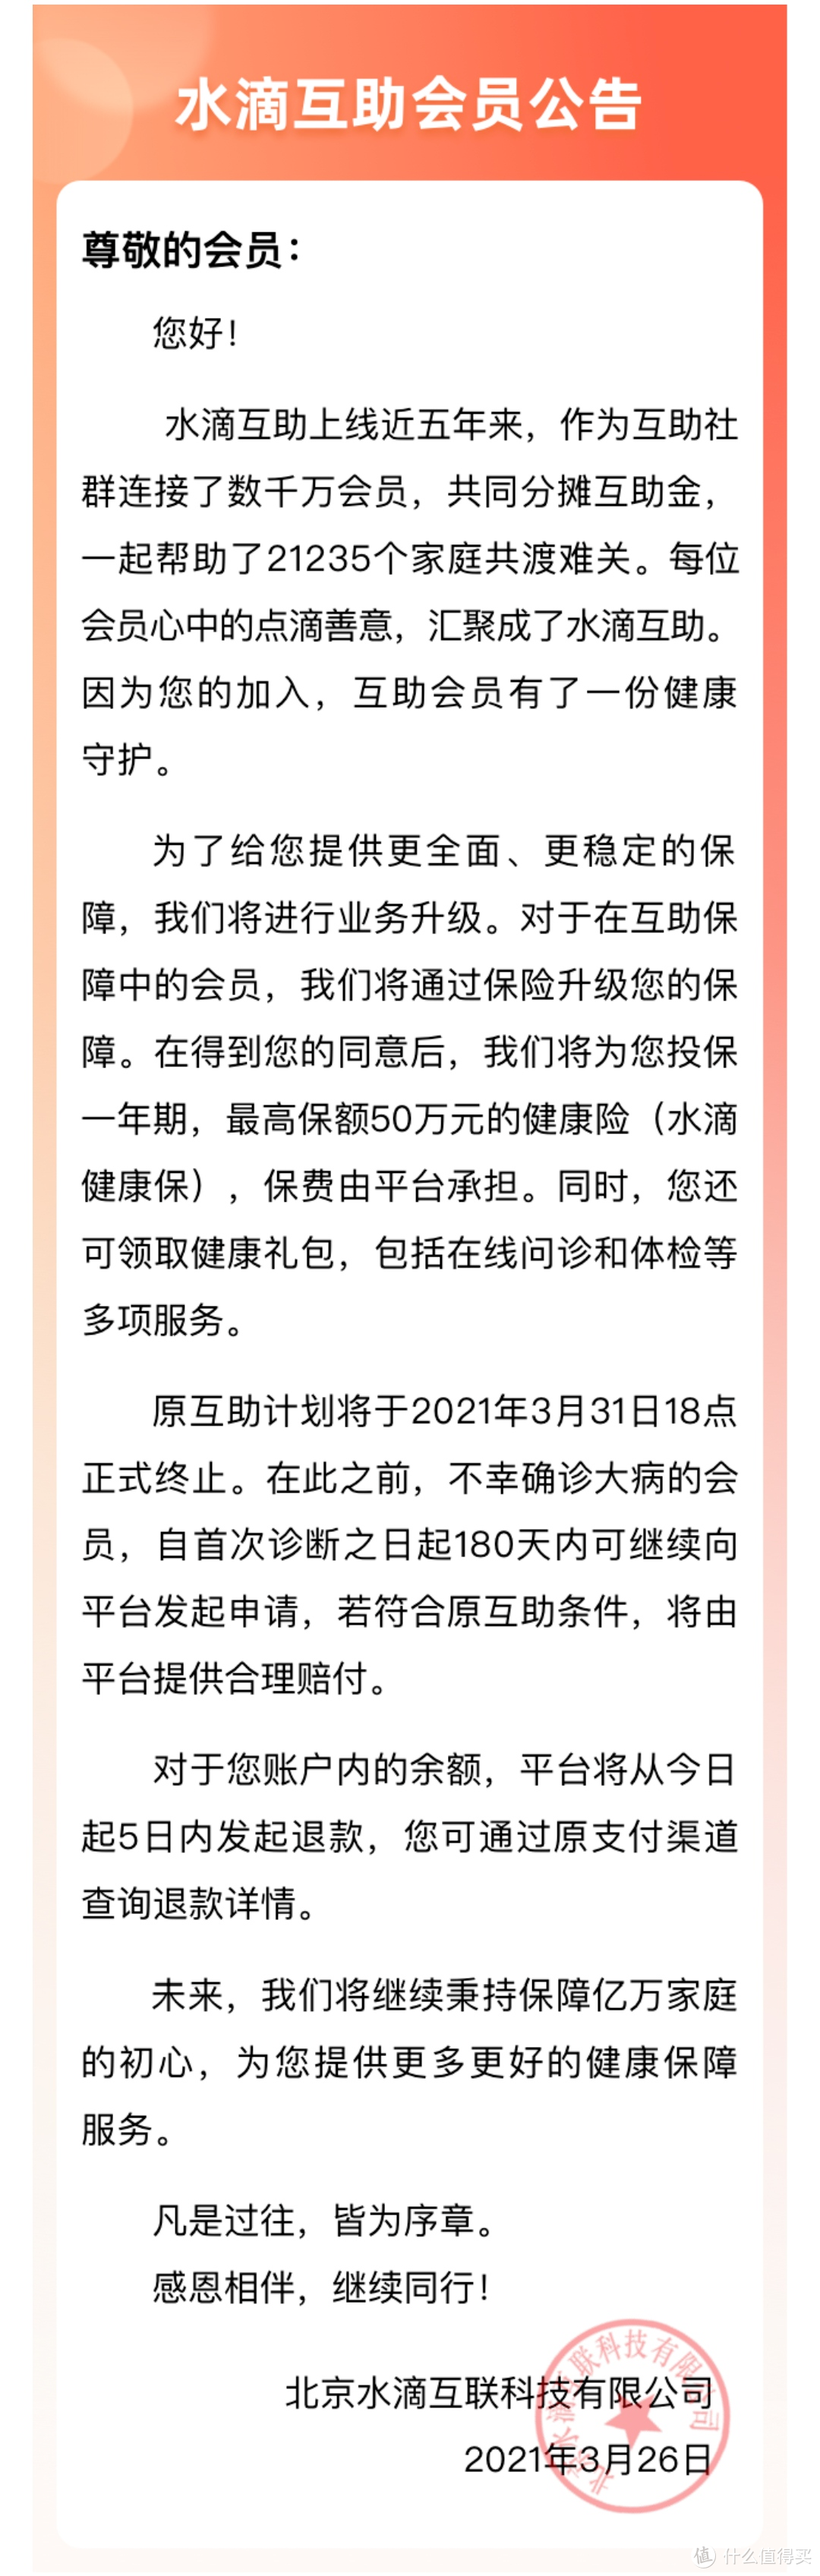
关于为什么关停,水滴互助说的是“业务升级”,而轻松互助没说,但最后几句话容易让人产生联想。“作为最早成立的互助社区之一,我们的初心不变,将继续为大家提供合规、高性价比的健康保障服务”。很多人都猜测说,难道它们是摊上“不合规”的锅了?那么,目前还在运营中的相互宝,现在还好吗?当前仍加有其他网络互助平台的小伙伴,应该怎么应对?咱们来详细聊一聊。
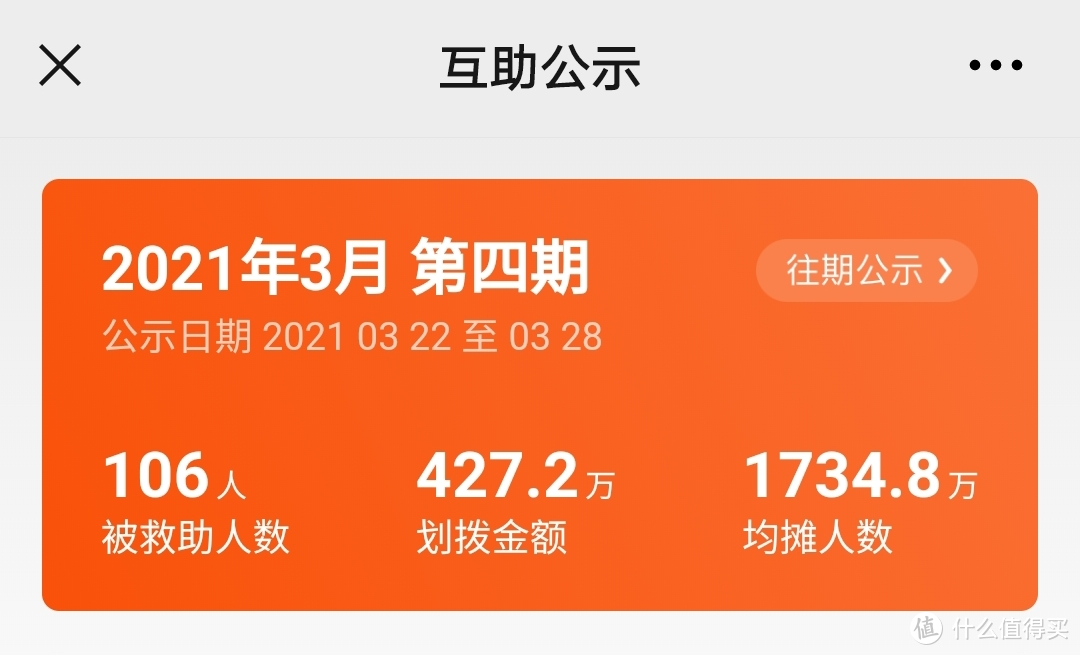
在网络互助行业里,轻松互助和水滴互助是顶尖的存在。规模分别是行业内的老二跟老三。根据公示,轻松互助的分摊用户,合计有1734.8万人,是老二。
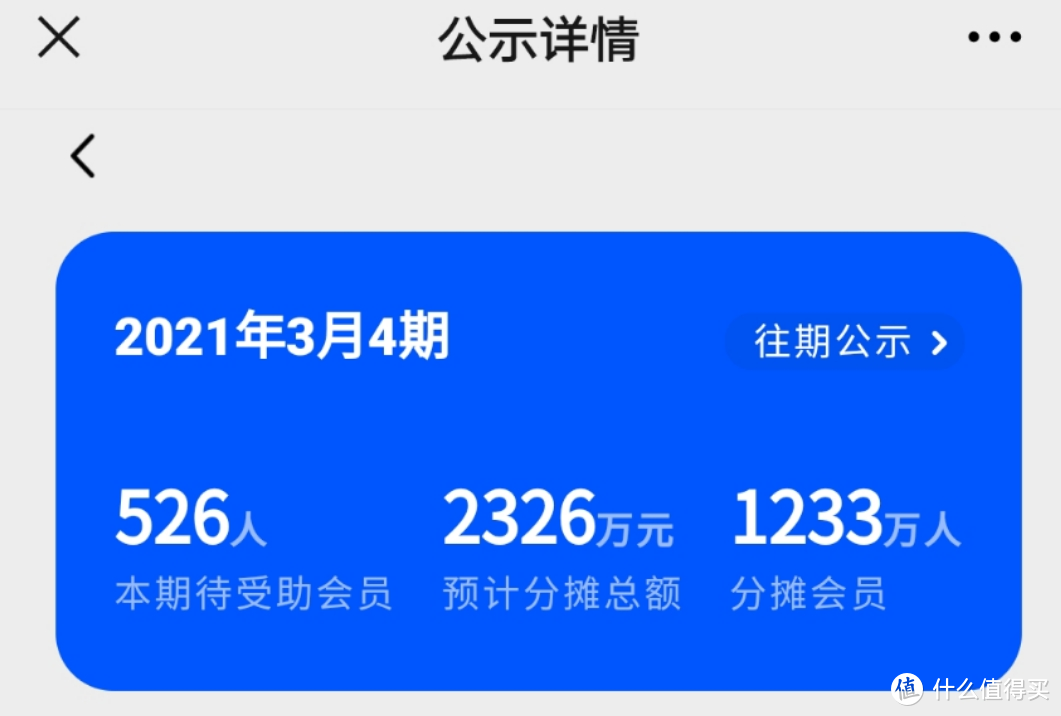
而水滴互助现在的分摊用户,合计1233万人,是老三。
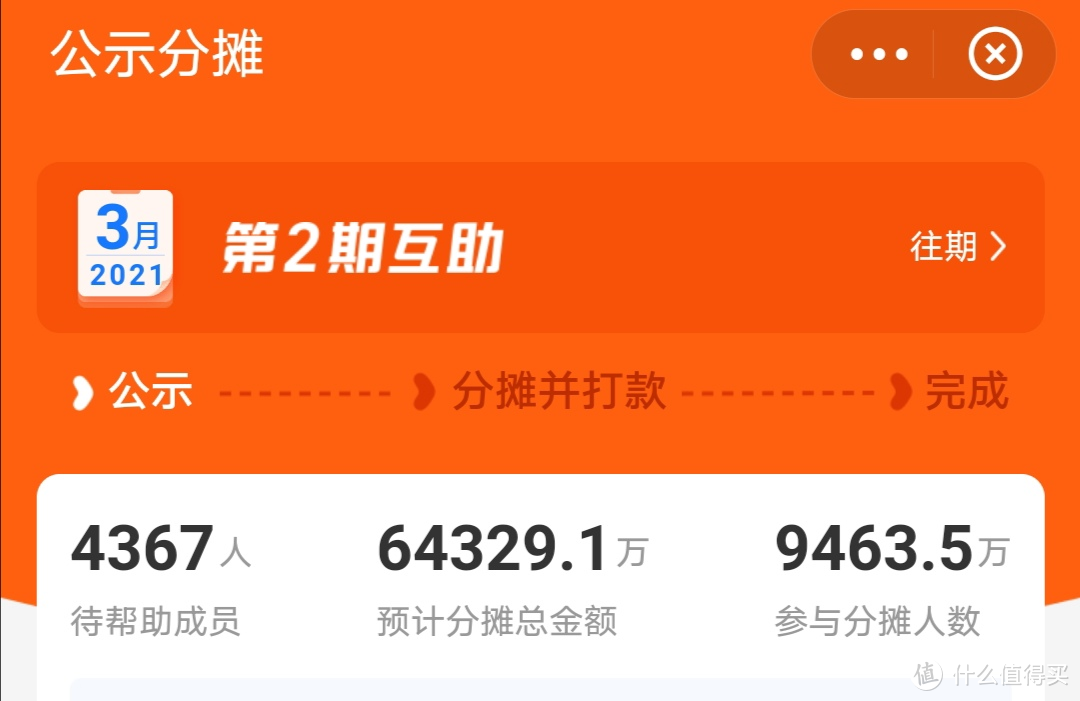
作为行业龙头的相互宝,分摊会员有9463.5万人。
不过,甭管规模大小,从去年开始,整个网络互助行业的日子,都显而易见得不好过。多家网络互助巨头,接连宣布了关停。2020年9月,百度灯火互助公告,由于参与成员人数只有44万人,少于条款里规定的50万人要求,将在2020年9月9日下线。2021年1月15日,美团互助发布公告,因为业务调整,要更加聚焦主业发展,将在2021年1月15日正式关停。2021年3月24日,本篇文章主角之一,轻松互助也宣布了关停。今晚,主角之二,水滴互助再次宣布关停。有人可能会好奇,他们的市场份额,难道都被行业内的老大——相互宝给抢去了?
并不是,现在相互宝的日子,也没有好太多。从去年11月起,相互宝的分摊人数,就一直处于下降趋势。
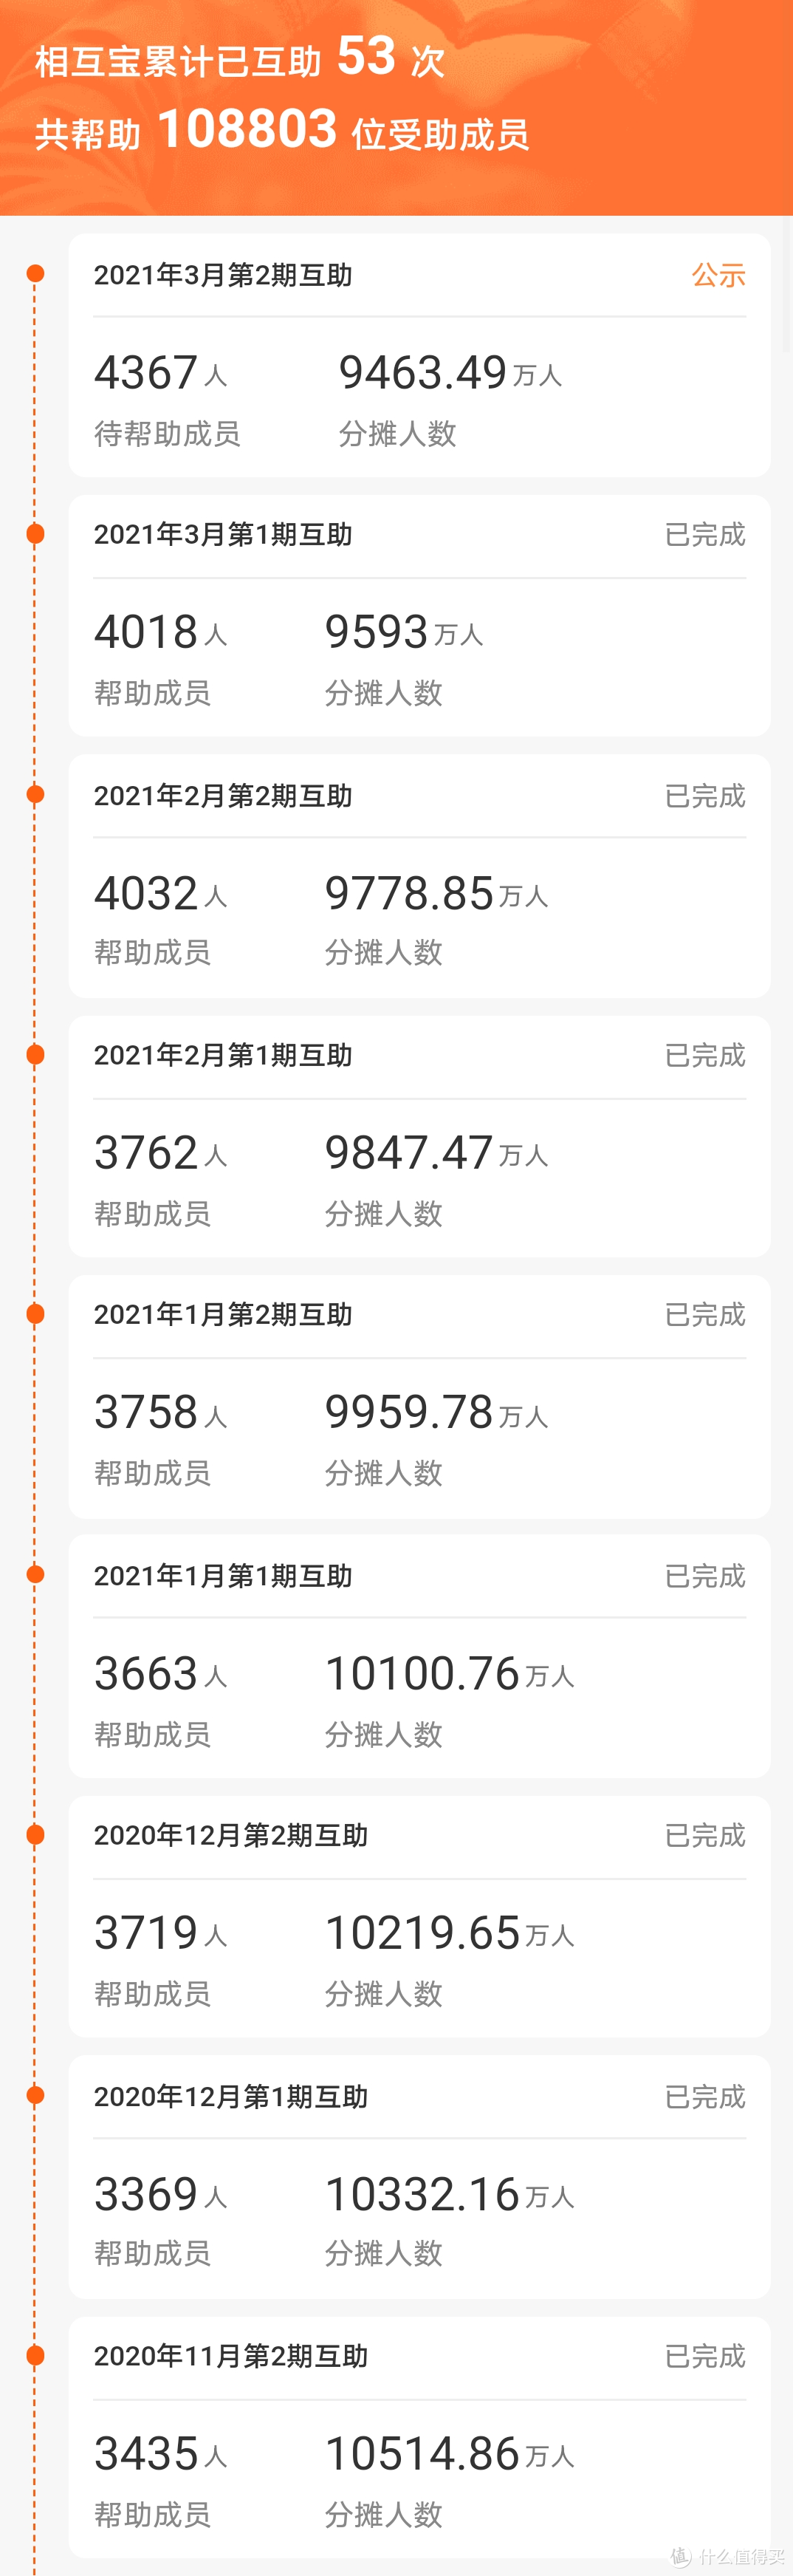
不过短短3、4个月的时间,退出相互宝的人数,接近1千万。谁也别笑话谁。
几家大平台关停的原因,说法不一。百度灯火互助的说法最直接也最清晰,参与人员太少。美团互助的说法比较官方,“业务调整,更加聚焦主业发展”。而轻松互助和水滴互助都基本上是没有说法。再加上相互宝的参与人数锐减,如果没有直接的原因,我们肯定是不认的。整个行业越来越惨淡,究竟是怎么回事呢?很多人猜测说,因为网络互助市场不成熟,盈利模式不清晰,慢慢被资本抛弃了。不少平台都曾宣称,此类互助平台的运营,更偏向于公益性。某平台的负责人曾说过,“目前我们暂不考虑盈利,还是以完善用户体验和流程为主。”如果真的这样,那被资本看好,才是个怪事。但事实并不是这样,网络互助平台刚刚起步时,资本是非常看好的。比如说,2016年5月份水滴互助上线,成立之初就获得了5000万元的天使投资。股东包括腾讯、美团点评、IDG资本、高榕资本、真格基金等大公司和知名机构。此外,相互宝、轻松互助、水滴互助等等,还通过互助平台,给自家导入了大量流量。进一步,带动了自家商业保险的销量。至少看起来,互助平台是一笔稳赚不赔的买卖。因为盈利模式不清晰而关停平台,我是不大信服的。还有一种说法是,因为分摊金越来越高,导致用户口碑差、粘性低,退出率高。分摊金越来越高是个事实。以相互宝为例。
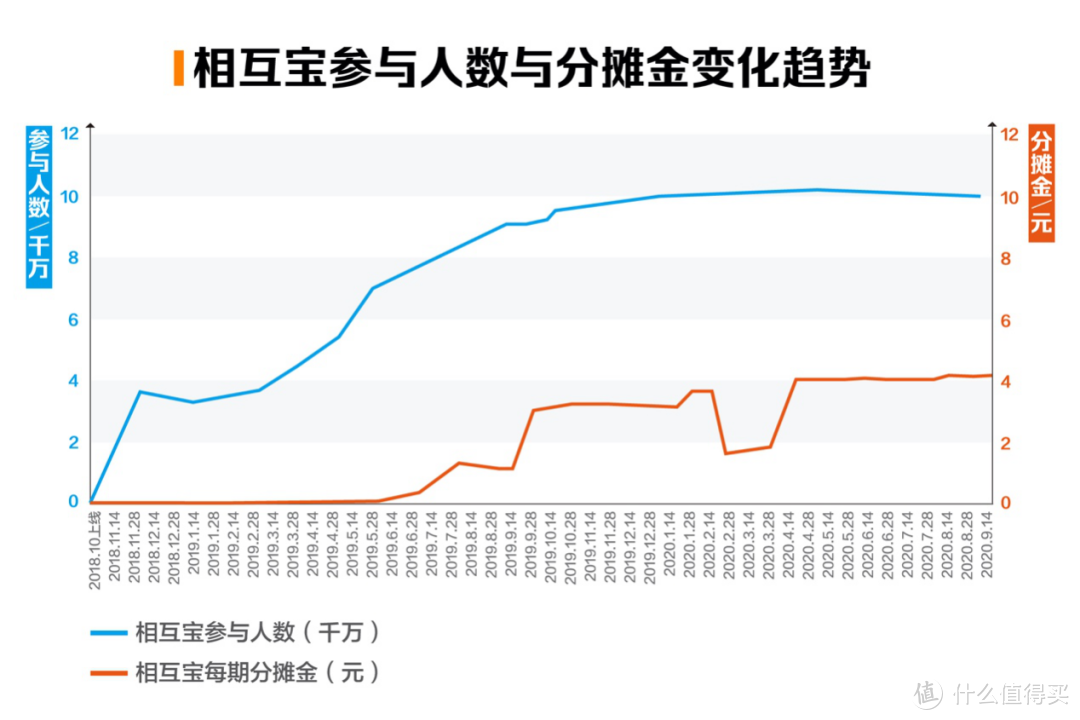
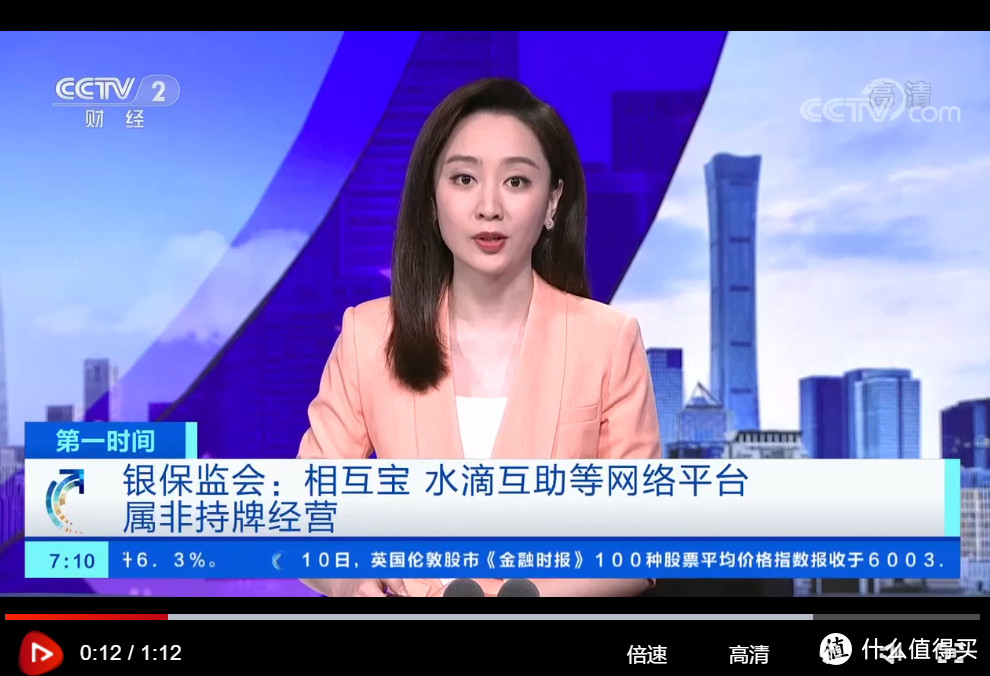
我问了加入相互宝的同事,最新的分摊金已经达到了6.36元。跟商业保险相比,看起来它收得并不多。但是你能想象吗?从最初的0.03元,它已经涨了212倍。后续还会继续涨价吗?目前还不好说,但随着相互宝分摊金涨价,年轻人陆续退出。相互宝的用户年龄结构越来越不合理,后续很可能会继续涨价,恶性循环。不过,几个大平台的用户基数大,如果不受其他因素干扰,它们还能维持很长时间。因为担心用户数量减少就关停平台,也不太合理。大家普遍认可的原因是,监管政策已经生变。2020年9月,银保监会发布《非法商业保险活动分析及对策建议研究》,涉及了大量网络互助的内容。比如说:野蛮生长的互助平台,本质上具有商业保险的特征,但目前没有明确的监管主体和监管标准,处于无人监管的尴尬境地。面对新形势、新要求,需要适时完善保险监管政策和监管技术,及时、准确打击非法商业保险活动。之后,财经频道也报道说,“银保监会:相互宝、水滴互助等网络平台属非持牌经营。”
2020年10月,蚂蚁集团在披露的招股意向书中还明确表示:“如因各种原因相互宝无法满足合规性要求,不适合蚂蚁集团作为上市公司继续经营,则蚂蚁集团将剥离相互宝业务。”进一步证实了,在合规和牌照方面,相互宝仍存在一定问题。如果真的是因为监管原因,我认为可信度还是比较高的。
相互宝,还能走多远?几家互助平台接连倒闭,大家都人心惶惶。
小平台就不说了,陆续关停几乎是必然趋势。但是,作为行业龙头的相互宝,有没有可能是个例外呢?实话实说,可能性不大。尽管我之前专门发文夸过相互宝,体量大,理赔过程也做得越来越合规。但是,在整个行业不稳定的情况下,行业龙头并不能独善其身。最简单的逻辑,一个行业的老二、老三接连都倒了,留下老大一家独大,合适吗?当然不合适,这容易导致垄断。其次,对于体量大的公司,监管只会更加严格。从去年11月蚂蚁上市被拒就可以看出,监管对于蚂蚁平台,防范意识已经非常强了。再加上,相互宝互助平台,不属于任何一个金融业态。如果打算通过修改规则,来顺应监管要求,难度非常大。后续它真的突然关停了,也是意料之中。
互助平台摇摇欲坠,我们的保障怎么办?
老实说,对网络上的一系列互助平台,我一直都是比较认可的。虽然价格一直在上涨,但其实每期也就几块钱。而市场上的商业重疾险,就算是一年期的,买个10万保额,也得至少两三百块钱。我记得之前问过我一个亲戚,有没有给自己配过保险。他的回答是,没有。保险一年至少要大几千块钱,只有有钱人才会买。但是后来,随着相互宝的热潮,他不仅让自己加入了,也让他的家人全部加入了。后续在了解其他人的理赔案例时,也学到了不少保障常识。诚然,随着时代的发展,金融合规的出险,以及高性价比的互联网保险蓬勃发展,互助平台的缺点不断逐渐暴露出来。比如保障内容随时可能调整、理赔调查拖延、纠纷难以解决、形式不合规,平台随时可能会关停等等。但是,这些都不影响,相互宝等互助平台,仍然是目前最便宜、性价比最高的保障。不过现在,它们陆续开始关停了,大家难免感觉遗憾,但是没有办法。只能说,期待未来有符合监管规定的替代品吧。不过,就算对未来抱有再美好的期望,我们的保障也不能裸奔。对大多数人来讲,有牌照,有国家兜着,不存在任何跑路风险的商业保险,是最好的选择。如果手里还有相互宝,也没必要退,聊胜于无,也见证下历史嘛。但是,还把它当成唯一的保险手段,真的要好好掂量下了。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
我希望我一辈子都用不到,然后我也不会主动去捐款,但是一年拿出一顿火锅钱做个慈善,给自己上个保障,我个人是接受的
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
你又改变不了这个国家,一个月几块钱,哪怕真能帮到一两个真的,也很好了。
说真的,这个国家真***。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案