





















27
49
预售破6万台的尚界Z7,10月销量跌到不足三千:问题不在车,在卖法
2026-11-12 20:27:24
0点赞
0收藏
0评论
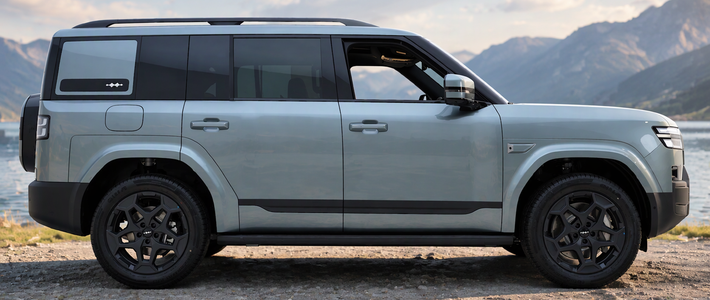
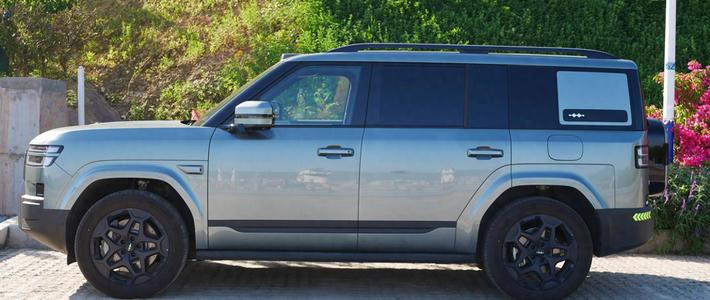
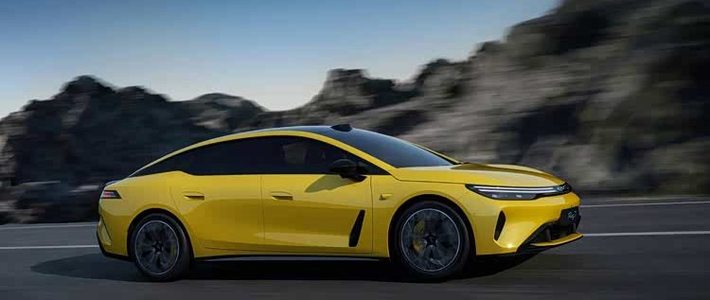
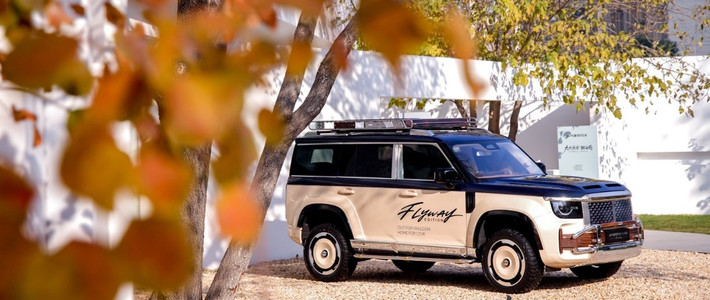
鸿蒙智行10月的成绩单出来后,我盯着看了挺久。整体交付33537台,面上不难看。但拆开上险明细看:问界M6 9130台、M9 8705台,两台车占了一半还多;本来该爆的尚界Z7,全系只交了2933台,其中Z7T猎装版只有721台。
Z7本来是爆了过的。3月23日开启预售,4月12日订单突破6万台;4月22日上市,价格比预售还低了一万,21.98万元起;6月,Z7/Z7T的交付一度破万。五个月过去,月销掉到三千以内。
我一直觉得外面把它讲反了:尚界Z7这款车本身的问题最小,最大的问题是华为的卖法和这批车的用户对不上。
车不是不行
先别急着说“产品力拉胯”。Z7的配置单给得很足:896线激光雷达、800V平台全系标配,前排通风加热按摩、副驾零重力座椅、HUD,一样没砍。C-NCAP的碰撞成绩刚出几天,Z7综合得分率93.4%,只比小米SU7的93.5%差0.1个点,两台车排在轿车品类前两名。
所以安全、配置、21.98万元起的定价,这车没有明显短板。预售那6万人,图的不是一台“不行”的车。

买Z7的人,多半不吃“华为粉”那套
你想想走进鸿蒙智行门店的是谁。相当一部分是奔着“华为的车”去的家庭用户,直奔M6、M7、M9下单。而Z7要抓的是20万出头看轿车、看猎装的年轻人,他们在小米SU7、Model 3、智己L6之间来回比,先比颜值和气场,配置表是第三轮才看的东西。
偏偏“颜值”这关,Z7卡在了争议上。从设计亮相到上市,“像保时捷”“SU7师弟”的说法就没停过;官方又走明星种草的路子,“肖战同款尚界Z7”的话题在小红书刷了屏。这类叙事对那批最在意“原创感”的用户,效果经常是反的。
我在知乎一个尚界Z7话题里看到句车主的话,印象很深:群里买Z7的原因各不相同,但因为无脑信任而买的,一个都没有。这就是尚界的尴尬——买车的人压根没冲着“界”字来;冲着“界”字进店的人,看的又是问界。
订单结构:前面爆,后面干
回头看4月那6万台预售,爆发高度集中:首24小时2.5万单,占了预售期总订单的四成以上。这是典型的事件驱动型订单——发布会热度、比预售便宜一万、鸿蒙智行四界流量一起推,把存量需求一口气放完。6月的月销破万主要是在消化锁单,7月往后才是真实水位,10月沉到2933台。
还有个数字得说清楚前提。有自媒体按两套口径统计,Z7/Z7T的4到9月批发54438辆、零售32354辆,中间两万来台压在经销渠道,Z7T是重灾区。这是媒体估算,官方没拆过,我只能当参考。但结合11月20日14:30的发布会安排——享界V8上市、Z7T星野套装亮相——你很难不联想:星野套装多少是在替Z7T找新故事。

问界的问题,是其余四界的镜像
9月中旬,华为和赛力斯的关系调整了:问界的产品定义、营销、销售和售后交回赛力斯主导,华为做技术赋能,余承东表态资源要往其余四界倾斜。
10月的表给了这场调整第一个答案:问界大约2.2万台,同比掉了五成上下,但M6、M9依然是鸿蒙智行的顶梁柱;被倾斜资源的几界里,智界V9卖了2263台,享界G9卖了1984台,没有一个接得住棒。
11月20日这场发布会也挺有意思:享界V8、Z7T星野套装,连华为新子品牌“OSTA星芒”都要同台。家族越办越大,可台下的人买车,认的还是车本身。

我的判断是:Z7是一台“该卖得更好”的车——产品力不掉链子,它缺的是一个能遇到自己用户的场子,和一套不用蹭“鸿蒙智行”的叙事。11月20日那套星野套装值得看看,不是看套件本身,是看尚界离不离得开那个大招牌。
内容由AI生成








