



















2
5
车企负债率应该如何解读?最优水平和合理范围分别是多少?
2025-05-08 14:47:35
0点赞
0收藏
0评论
负债率这个数字,你要是单独抠出来看,多少会有一种所有车企都疲于奔命周转不灵的既视感。
毕竟不管国内还是国外,但凡是个车企,负债率单拉出来看这个数字,都有点吓人。
举个例子:2024年,福特负债率84.27%、大众68.92,你们熟悉的本田和丰田这两“田”,分别是57.38%和61.07%,走新能源路线的特斯拉负债率也有39.64%。
包括国内情况也差不多,2024年,车企扛把子比亚迪负债率74.64%,奇瑞和赛力斯更吓人,前者负债率88.64%,后者87.38%,包括蔚来、吉利、长城、长安在内的一众国内车企,负债率都在百分之六七十的样子。
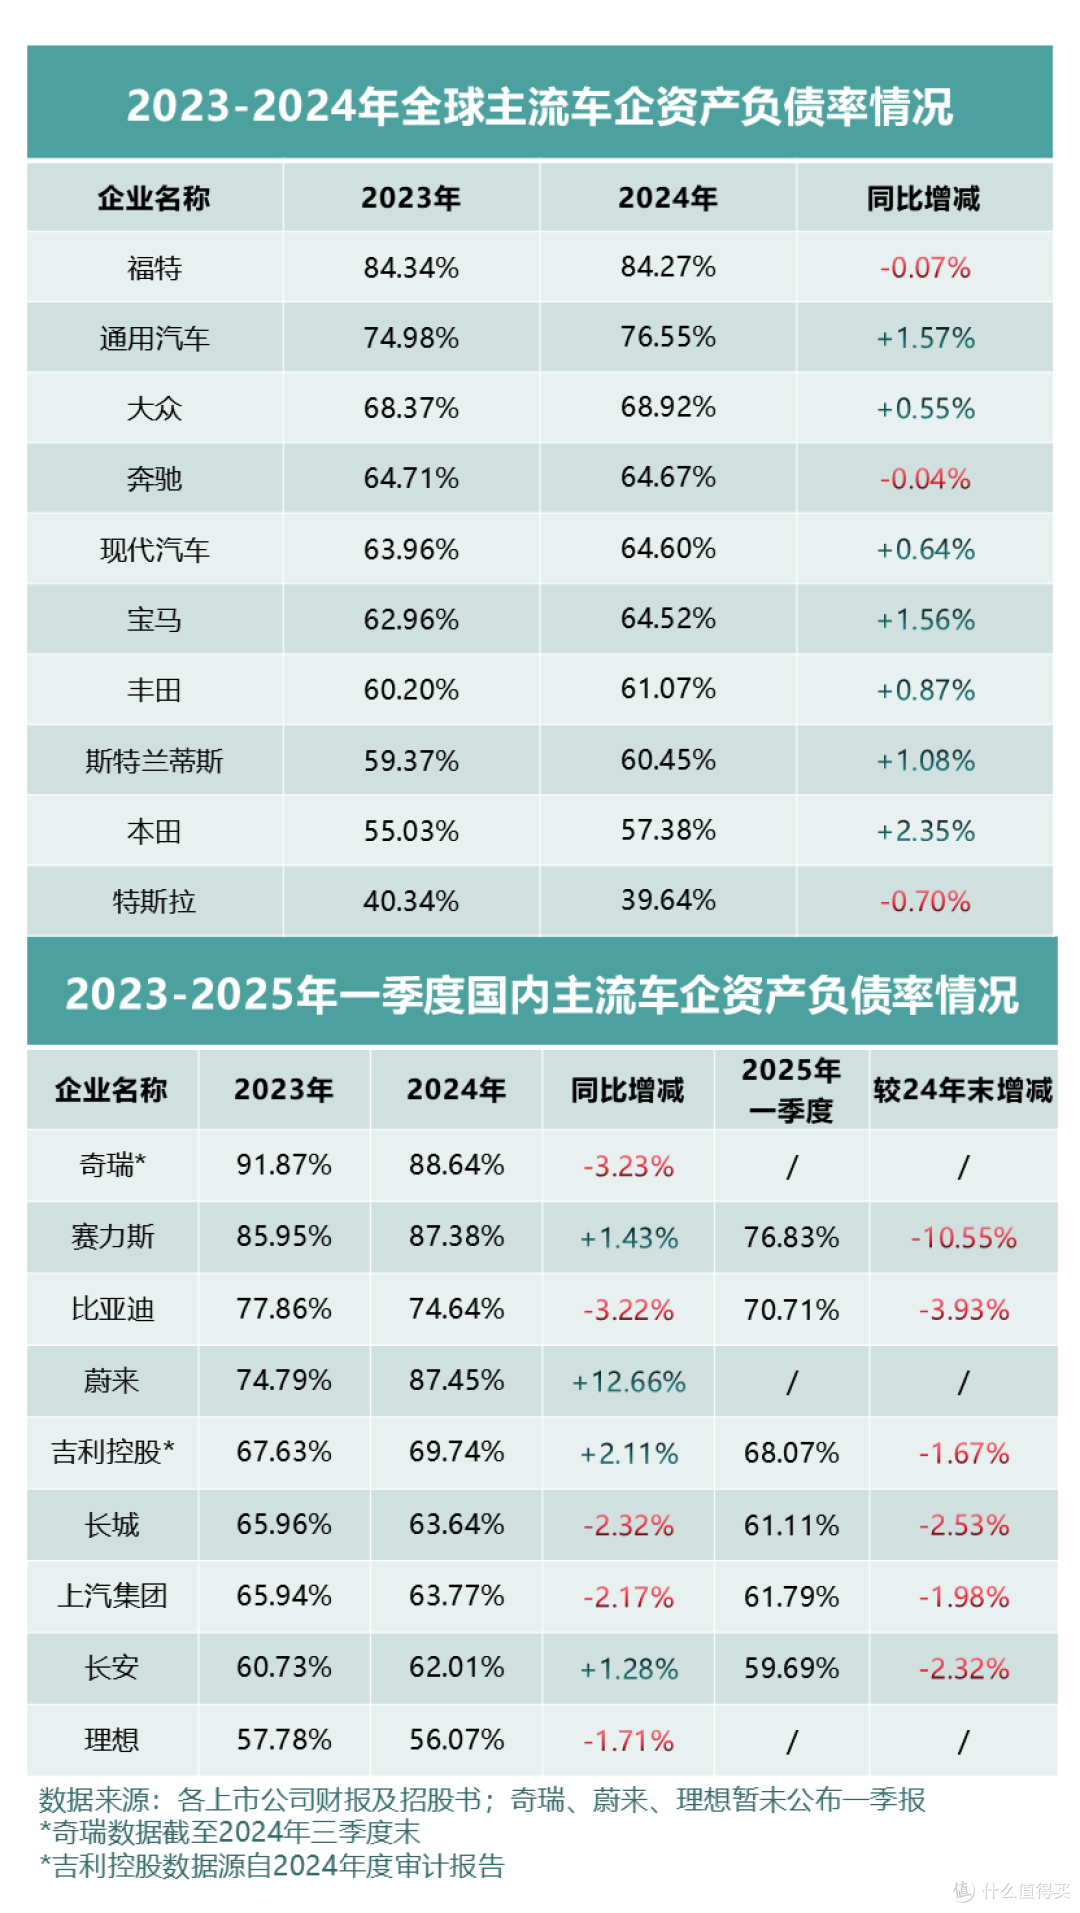
但即便是外行看热闹,这么多车企的负债率一摆出来,再联想到它们目前的经营状况,也不难看出:车企的负债率普遍都高,而且车企负债率高,并不代表车企财务风险高。
为什么这么说呢?
咱们来理性分析下。
首先,车企负债率为什么高?
汽车产业这个特性,就决定了它的负债率不可能低。
造车跟生产别的不一样,它的成本并不仅仅局限于一辆汽车所用到的材料以及人工,或者说这些都只能算是“小头”,真正的大头,在于前期的研发投入和生产设施的建设。
别的不说,光是比亚迪的一整面“专利墙”,你光看到它“NB”了,但它背后投入了多少成本?人力物力加起来,那真的不是个小数目。
这就是“前期研发投入”。
在实车还没落地量产的时候,这些成本都得车企自己担着,作为消费者的我们是看不到的(哪怕像比亚迪这样随手掏掏就是一个技术“王炸”的车企,我们看到的研发投入也只是冰山一角,很多储备技术或者说是半路夭折的技术,那就算是沉没成本了,根本无缘了解到)。
而生产设施建设成本,那就比较具象化了。
像上汽的大片厂房,吉利和比亚迪全国各地的生产基地,还有比亚迪最近刚上热搜的“深圳号”滚装船——这些都是巨额资金堆出来的。包括还有为了抢占市场,做营销投入的各种成本,这些也都要计入到负债率中去的。
还有一个最直观的例子:特斯拉。
前面我说过,特斯拉2024年度的负债率才39.64%,具体到总负债的金额,也就是3446亿元(对比下丰田的27309亿元,确实不算什么),在车企中算是负债率比较低的了。但是我们来细想下,特斯拉已经多久没发布新车型了?到现在为止,国内还是model 3和model Y两款车占主流,近几年基本也就是做了点升级而已。
所以特斯拉的负债率直线下降,也是很正常的。
至于其他车企,它们的负债率那么高,怎么来看健不健康呢?
主要还是得看“流动负债”和“非流动负债”。
稍微科普下:流动负债需短期内偿还,若占比过高,可能面临资金周转压力;非流动负债还款期限长,可缓解短期偿债压力。
也就是说,如果车企过度依赖短期借款维持运营的话,那么一旦市场波动或资金回笼不及时,易出现资金链断裂风险;而合理安排长期借款用于固定资产投资,则能为企业长期发展提供支持。并且,如果一家车企,虽然资产负债率高,但流动资产充足,盈利稳定,能按时足额偿还债务本息,那么高负债率也不一定意味着高风险。
另外就是看车企的“有息负债”,也就是需要企业支付利息的债务,一般是向银行贷款的负债。或者是企业债券、融资租赁之类的贷款,也属于是有息负债。
这个债务组成实际上才是车企最“吃力”的部分,也可以看作是车企债务组成中影响最大的部分。如果有息负债规模过大、结构不合理,会给车企带来沉重财务负担——当市场环境变化、销售下滑时,高额利息支出可能导致利润减少甚至亏损;一旦资金链断裂,无法按时偿还本息,车企将面临信用风险,影响后续融资能力与经营稳定性。
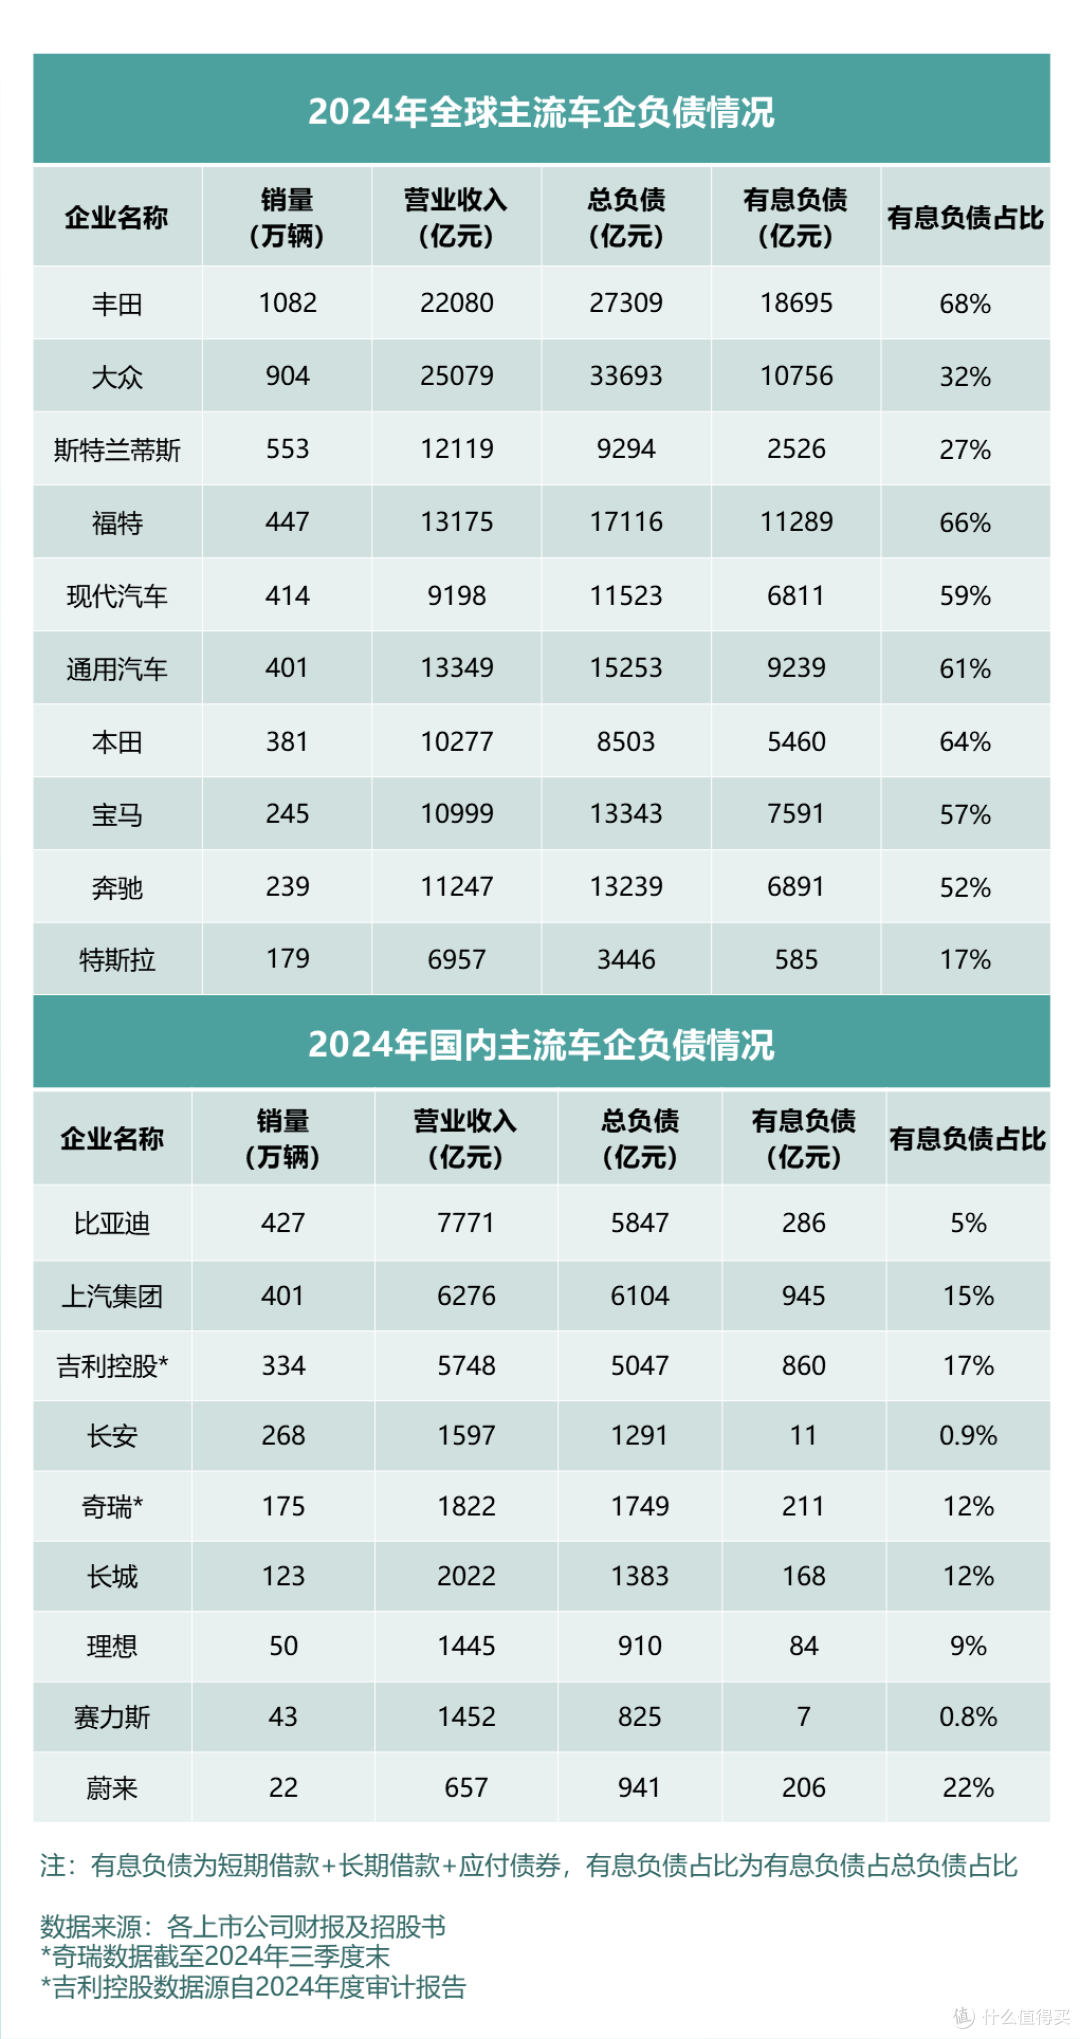
所以,有息负债一拉出来,各家车企的财务状况也就更明确了,可以看到,国内各大车企,有息负债率普遍低于国外车企,哪怕比亚迪这样的巨头,也仅仅只有5%的有息负债而已。
因此,我们要看车企的负债率,还是得综合多种因素判断,要时刻保持思考力。不过大致上,它的规律是:新兴车企或处于快速扩张期的车企,因前期投入大、盈利尚未稳定,合理负债率可能在60%-80%;成熟传统车企资金稳定、市场份额相对固定,合理资产负债率则大约在40%-60%。
只要在这个区间内,再翻翻车企的销量,基本也就可以掌握它的财务健康程度了。










