












8
5
同样被百事雪藏,复出8家只翻红1家:情怀救不了任何一瓶汽水
2026-10-06 09:41:15
0点赞
0收藏
0评论
复出的国产老汽水有八家,翻红的只有一家,而这一家赢在情怀之外的生意。
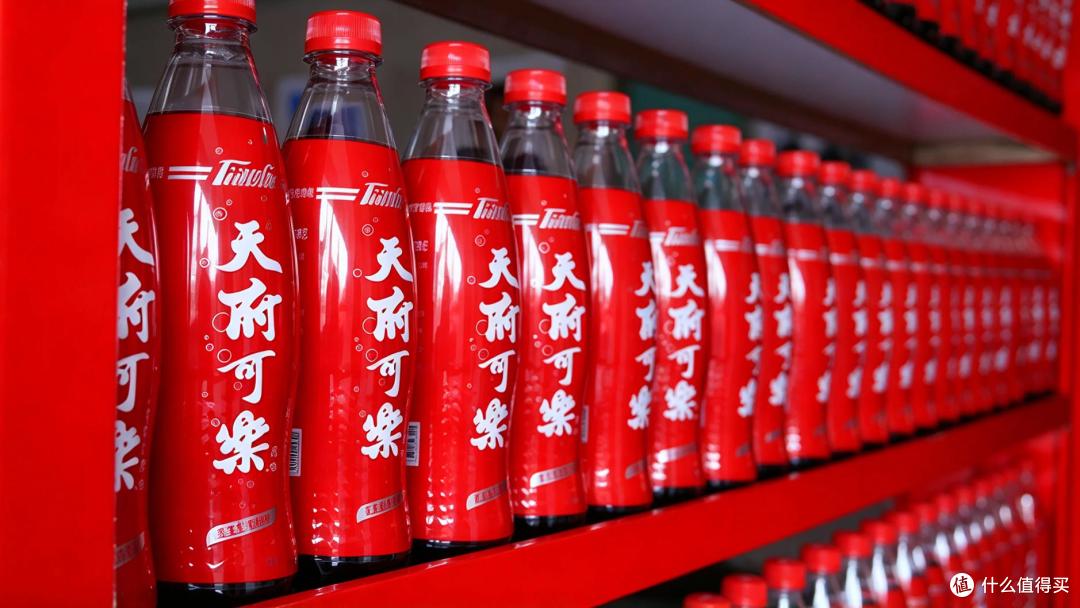
我们先看一组反差,2016年,天府可乐在重庆办了声势浩大的复出仪式,找来顶流明星代言,情怀拉满。据中华网财经2026年5月报道援引的公司经营数据,复出第一年销售额3818万元,亏损1387万元;第二年亏损扩大到1695万元。两年亏掉约3000万。2022年,集团老公司一度被申请破产清算,官方连夜辟谣说品牌已转移至新公司、生产正常。一场乌龙,却把这家老牌企业的家底照了个底朝天。
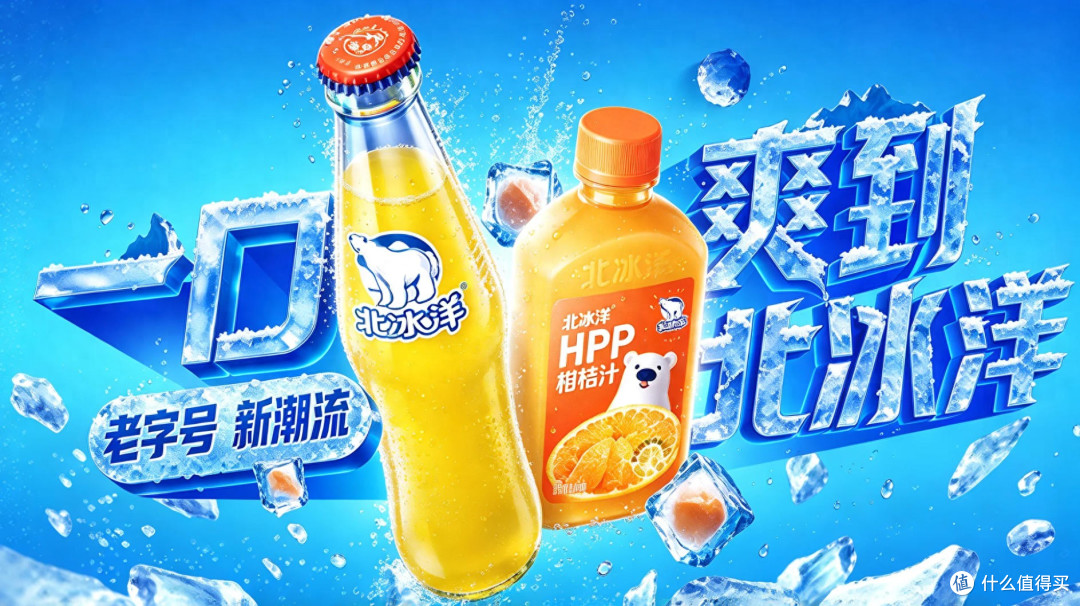
同样是2011年复出的北冰洋,首批10万箱迅速售罄,两个月实现盈利;据北京日报等媒体公开报道,到2023年销量已增长至1800万箱。
同样被外资雪藏,同样拿回商标,同样讲了几十年情怀。一个两年亏光三千万,一个两个月就赚钱。
差别出在哪?答案可能会让情怀叙事的信徒不舒服。
一、复出名单上,情怀排在资产清单末位
把中国汽水“八大厂”的复出名单拉出来,画风相当残酷。
北冰洋2011年复出,翻红。山海关2014年宣布复出,至今偏居天津。天府可乐2016年复出,两年亏掉约3000万;中华网财经2026年5月援引的经营数据显示,2021年其营收只剩1651万元、净亏1832万元。八王寺2003年打赢商标官司夺回品牌,如今仍徘徊在东北本地市场,多家媒体报道其难以走出山海关。崂山可乐2004年收回商标,声量有限。
八家复出,一家翻红。这叫什么集体复苏?这叫一个幸存者带着七个陪跑。
大众媒体把北冰洋的翻红归因于“坚守老味道”“拥抱国潮”“消费者为情怀买单”。这套叙事有个致命漏洞。天府可乐的情怀浓度不比北冰洋低。它曾是国宴饮料,1988年前后市场占有率一度高达75%。顶流明星代言、天猫联名、直播带货一样没落下,结果连年亏损。
情怀给了它开场掌声,没给它续命的钱。
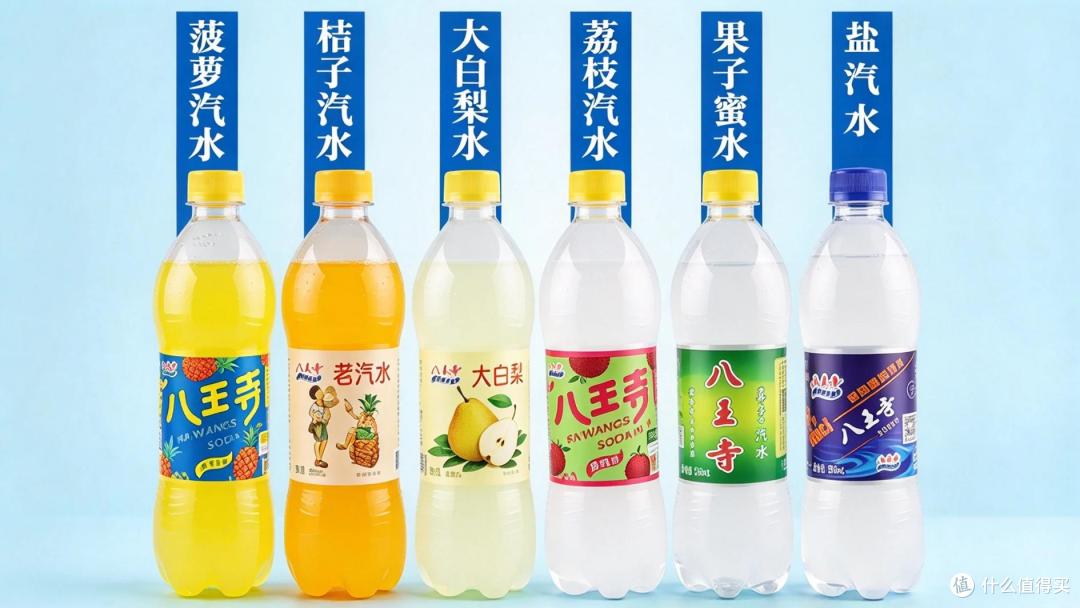
八王寺更典型,1920年建厂,1984年洛杉矶奥运会中国代表团指定饮品,历史底蕴足够写十篇品牌故事。复出后推盐味汽水、讲百年古井,年轻消费者听完感叹一句“历史真厚重”,然后转身买了别的,情怀叙事能换来关注,换不来复购。
回头看就会发现一个反常识的判断:在复出名单上,情怀是所有品牌都有的资产,所以它不构成任何一家翻红的原因。大家都有的东西,解释不了为什么只有它赢。
二、北冰洋赢的三张牌,没有一张叫情怀
那么北冰洋赢在哪?拆开看,是三张情怀之外的牌。
第一张,渠道避战。复出操盘手李奇做了一个当时被质疑的决定:不进超市大卖场,主攻小卖部、便利店、餐饮店。碳酸饮料的商超货架早被两大巨头和后来的新势力挤满,正面强攻是拿资金短板去撞人家的长板。餐饮渠道玻璃瓶碰撞的“聚”的感觉是顺带的情绪收益,核心是避实击虚。天府可乐复出后铺了5万家终端、深耕西南,恰恰在别人占优的主战场上打消耗战。
第二张,体系托底。北冰洋不是一家白手起家的创业公司。据媒体公开报道的复出历程,它的复出由北京一轻控股体系主导,义利面包团队托管运营,连生产线设备都是同行以低于德国报价一半的金额售予。老员工配方档案、熟手工艺班底、国企信用背书,这些“复出基建”不是情怀,是实打实的产业资源,再看名单上其他家:八王寺夺回商标时接手的是负债、流失的人才和消失的渠道。商标归位了,支撑品牌运转的软性资产归不了位。
第三张,细分定义权。北冰洋对外传播的核心战绩,是弗若斯特沙利文认证的“2020至2025年累计六年果汁型碳酸饮料全国销量第一”。注意口径:按该认证广告标注,统计范围是符合GB/T10792-2008标准、含有一定量果汁的碳酸饮料,2026年4月完成调研,属品牌认证宣传口径。这个类目本身,就是把“含果汁的汽水”从庞杂的碳酸饮料大盘里切出来的一个自定义细分。在两乐统治的碳酸饮料大盘里当第一百名,不如在自己的类目里当第一名。细分第一意味着两样东西:招商谈判桌上的一句话术,和货架旁边不必跟巨头正面互耗的缓冲带。第一名的身份,是可以拿来招商、谈判、定价的。
三张牌,一张是渠道判断,一张是体系资源,一张是定义权设计。哪一张都不是“消费者念旧”。
三、商标归位不等于市场归位
复出的真正成本,不在商标,在重建。
北冰洋复出的代价清单里有一项常被忽略:据北京一轻与百事谈判的公开报道,答应“四年内不以北冰洋品牌生产碳酸饮料”才拿回品牌所有权,等于复出之后先停摆四年,2011年上市时距离拿回商标已过去四年,。这四年里市场早就换了好几轮天。等它真正回到货架,要面对的远不止两大巨头:元气森林靠代糖气泡水撕开缺口,东鹏特饮、农夫山泉、王老吉各自占住了渠道和心智。老汽水复出者错过的不只是十年时间,是整个行业换代。而它还敢在复出初期押注玻璃瓶,运输成本翻倍、增加回收工序,短期账面全亏,长期换来场景识别度。这是拿得起试错成本的玩家才敢做的决定。
对照组更说明问题,大窑汽水没有老字号的历史包袱,靠烧烤摊大排档的餐饮场景打法,据媒体报道年销售额做到32亿元量级,它没讲过一句情怀,照样从巨头嘴里抢食。
这组对照戳破的幻觉是:老汽水复苏潮的本质不是情怀的胜利,是一场渠道、供应链、组织能力的重建工程。情怀只负责把消费者第一次拉到货架前,第二瓶开始,拼的是价格、口感稳定性和随手可得,天府可乐旗舰店折扣后24元15瓶,月销千余单,对比两大巨头动辄数以万计的成交,情怀没有转化为购买力。
我们再来看体量,据北冰洋公司官网口径,2025年营收超6亿元,旗下业务已从汽水扩展到HPP高端果汁、冰品三条线。首都建设报2026年3月报道显示,其HPP果汁一年卖出9000多万瓶、同比增长180%,这条线用的是超高压冷杀菌技术,在400至600兆帕的压力下完成灭菌、不经热加工,主打“像刚从果园里榨出来”的口感,原料选的是丹江口地理标志产品武当蜜桔。第二增长曲线的打法,和当年避开商超主战场是同一套思路:不在别人的类目里硬拼,自己再切一个能站住的高地。这个成绩放在老字号复兴叙事里很亮眼,放在中国饮料行业里,距离头部玩家仍有数量级差距。翻红是真的,但它是细分市场的翻红,远没到“收复失地”。
四、老字号能从这份名单里拿走什么
三条判断,直接给结论。
其一,情怀当营销预算,别当商业模式。它能降低复出的首发成本,覆盖不了渠道重建、供应链重启、团队重组这三笔硬支出。先算清后三笔账,再决定要不要讲复兴故事。
其二,复出先找“别人没占的货架”。北冰洋绕开商超走餐饮小店,大窑绕开家庭消费锚定烧烤夜市。复出的品牌不要在对手的主战场证明自己,要找一个巨头懒得弯腰的细分场景先活下来。
其三,定义一个自己能当第一的类目。统计口径、标准编号、认证机构,这些东西听起来枯燥,却能在招商谈判桌上变成硬通货。细分第一的溢价,远高于大盘陪跑的同情分。
90年的北冰洋确实值得尊敬,但把它讲成“情怀的胜利”,是对这家公司商业判断的误读,也是给后来者挖坑。下次再有老字号拿北冰洋当复兴样板,先别急着写品牌故事,拿三个问题自测:资金够不够撑四年渠道重建,体系里有没有现成的班底和产线,货架上有没有一个巨头懒得弯的弯。三问有一问答不上来,情怀就先存进银行,别急着花,商标会过期,情怀会褪色,货架上的位置和消费者心里的位置,都得一场一场地打回来。
文/犇势商业观察 作者:远图学长
免责声明:本文为第三方商业观察文章,基于公开报道与公开数据撰写,所引数据均标注来源与口径,不构成任何投资建议或商业决策依据。文中涉及企业经营状况的表述以官方披露为准,如有出入以权威信息为准。图片来源网络或由AI生成,如有侵权请联系删除。
参考来源:
天府可乐公司经营数据(复出首年销售额3818万元、亏损1387万元,次年亏损1695万元),中华网财经2026年5月报道 北冰洋复出后销量数据(首批10万箱售罄、两个月盈利、2023年达1800万箱),北京日报等媒体公开报道口径 天府可乐2021年经营数据(营收1651万元、净亏1832万元),中华网财经2026年5月援引公司经营数据 天府可乐1988年前后市场占有率高达75%(历史数据),中华网财经2026年5月报道援引历史数据 北冰洋复出历程(北京一轻控股体系主导、义利面包团队托管运营、设备以低于德国报价一半的金额售予),媒体公开报道 北冰洋以“四年内不以北冰洋品牌生产碳酸饮料”为代价拿回品牌所有权,北京一轻与百事谈判的公开报道 北冰洋2025年营收超6亿元,公司官网口径 北冰洋HPP果汁2025年销量9000多万瓶、同比增长180%,首都建设报2026年3月报道
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~








