















3
2
百威在华销售核心猛踩油门背后的夜场守擂战
2026-10-07 22:20:24
0点赞
0收藏
0评论
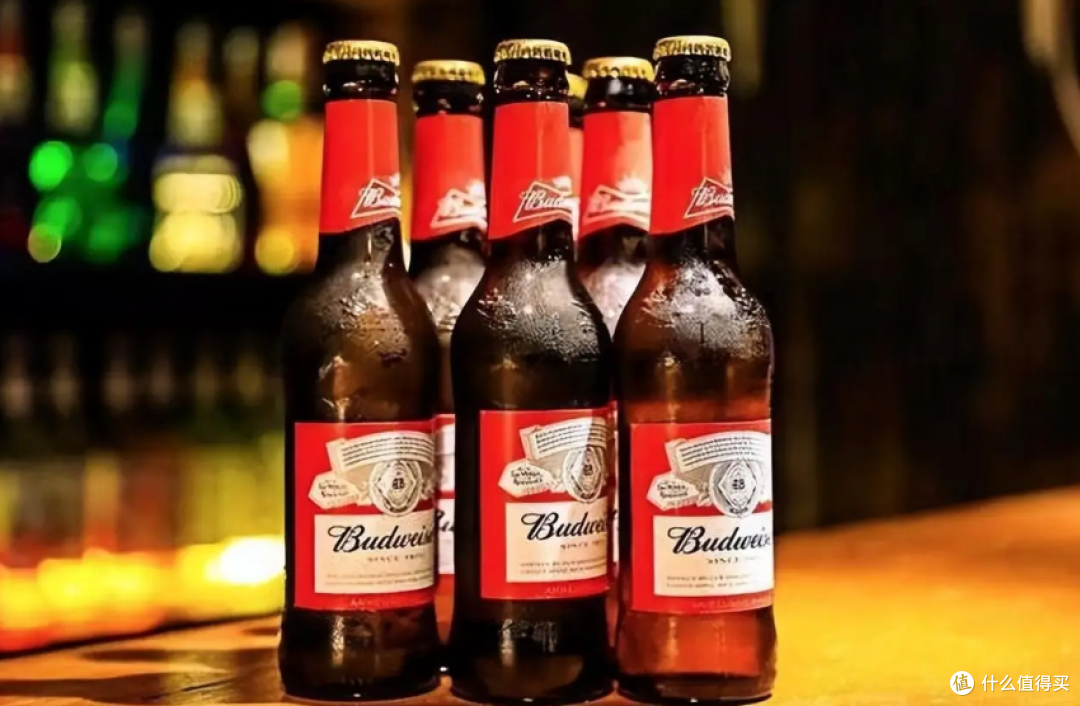
当国内高端啤酒市场增长放缓、餐饮与即饮夜场渠道动销持续承压的敏感节点,全球啤酒巨头百威英博在华的核心销售底盘,迎来了一记极其沉重的资本加码。近4亿美元的净增额、总注册资本直接跃过10亿美元大关,这绝非例行公事的外汇资金调度,而是跨国啤酒霸主在面临华润、青啤高端化围剿与夜场基本盘失血的双重夹击下,为了稳住全国现金流中枢与渠道控制权打下的一记关键重桩。
从商事登记的底层留痕穿透这家销售旗舰,其体量与股权脉络在天眼查档案中清晰留存。天眼查App显示,百威(上海)啤酒销售有限公司近日发生工商变更,注册资本由约6.4亿美元大幅拉升至约10.3亿美元,增幅高达约61%。该实体成立于2014年12月,法定代表人为张牧,经营范围覆盖食品销售、采购代理服务以及日用品销售等,由百威(中国)销售有限公司与百威投资(中国)有限公司共同持股。
把一家轻资产属性极强的“销售公司”做大到超10亿美元的注册资本规模,在快消品行业实属罕见。在常规认知中,数亿美元的巨资往往用于投建重资产酿造工厂或上马高端听装产线,而将巨额资本金直接注入销售主体,其背后的商业推手极其现实:这是在为庞大且日趋复杂的全国分销网络提供深度授信与流动性缓冲。
作为百威在华的核心销售中枢,百威上海承担着统筹全国经销商货款结算、营销费用前置投放以及供应链账期管理的关键职能。这轮增资首先指向的,是传统优势渠道——夜场与高端餐饮的保卫战。
过去数十年,百威凭借旗下百威、科罗娜、福佳等高端与超高端品牌组合,近乎垄断了全国一二线城市的酒吧、KTV和高端餐饮渠道。这套模式依赖于高毛利支撑的高额进场费与专销协议。然而,随着近年来夜经济消费形态分化、传统量贩式KTV与大型酒吧客流缩减,加上消费者对精酿、即饮酒类的多元化分流,百威的高端蓄水池遭遇了前所未有的动销阻力。即饮渠道周转天数被拉长,大量区域经销商面临沉重的垫资压力与去库存阵痛。做厚销售实体的资本金底盘,实质上是为渠道端提供更宽裕的信用账期和授信额度,防止经销商资金链断裂引发窜货踩踏。
更为深层的战略动因,在于应对华润啤酒与青岛啤酒在超高端腹地的贴身肉搏。
国内啤酒行业早已告别粗放的拼酒量时代,总消费量见顶后,全行业的盈利指望全落在了8元至15元、乃至更高单价的高端化战役上。华润啤酒凭借“喜力+雪花”的双品牌组合在高档细分市场疯狂抢食,青岛啤酒依托一世传奇等超高端单品持续拔高品牌调性,本土巨头正在不计成本地复制百威当年的渠道攻坚打法。面对竞对步步紧逼的渠道争夺,百威必须在营销推广、终端冰柜排他性投放、线下快闪以及体育音乐赛事赞助上维持极高强度的资本开支。没有雄厚的资金蓄水池作为支撑,前端的营销火力极易在消耗战中被削弱。
此外,非即饮渠道(商超、便利店及即时零售)的结构性大迁徙,也倒逼百威重塑后台资金调配体系。
当更多年轻人的饮酒场景从喧嚣的酒吧转移到家庭自饮、露营微醺与居家外卖,美团闪购、盒马等即时零售平台成了兵家必争之地。与传统夜场依赖大商包销不同,即时零售与近场电商对数字化选品、高频促销补贴以及多仓履约提出了极其碎片化的结算要求。百威上海销售公司经营范围中特意圈定的“采购代理服务与日用品销售”,配合暴增的资本金,使其能更自如地向多渠道供应链服务商转型,直接承揽面向新零售终端的大规模直配与垫资结算。
这场发生在初秋的近四亿美元增资向整个消费品与啤酒赛道释放了清晰的信号:跨国快消巨头在华躺着赚取品牌溢价的时代彻底翻篇,高端化的下半场是一场比拼现金流储备与渠道韧性的拉锯战。百威用真金白银将销售旗舰筑成十亿美元堡垒,展现了对中国高端啤酒基本盘志在必得的防守意志。但在大众消费理性回归、本土品牌步步紧逼的现实夹缝中,这庞大的十亿资本能否彻底盘活终端动销并遏制毛利率下滑,是张牧等管理层在工商落槌之后必须向亚太总部交出的答卷。








