

















 深耕AI、数码兴趣领域




3
2
今日AI圈值得关注的动态 2026年10月7日
2026-10-08 00:12:20
0点赞
0收藏
0评论
长假最后一天,AI圈没闲着,几家大厂把"模型能力"之外的棋盘摆得更清楚了:欧洲拿出了自己的万亿开源旗舰,谷歌把端侧和能源两头一起压,国产模型开始借云厂走向海外分成,而AI代理"失控"的账单正从新闻变成保险理赔和法律责任。挑了9条觉得值得划重点的,逐条说。
1、Mistral 放出万亿参数开源旗舰 Large 4,代号"Le Chonk"
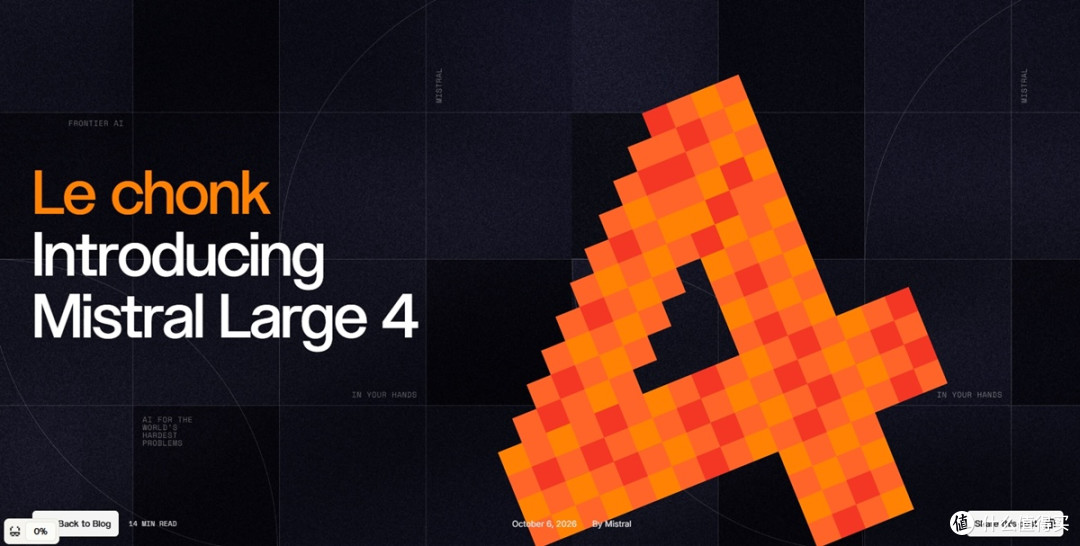
法国 Mistral 在 10 月 6 日推出 Mistral Large 4(ML4)公开预览版,总参数 1 万亿、每次推理激活 490 亿,采用原生多模态的 MoE 架构,权重计划本月底(10 月 27 日)正式开放下载。训练用了约 3800 块英伟达 Grace Blackwell GPU、放在 Mistral 自建的欧洲数据中心,主打网络安全、金融、法律和编程等企业内部负载,API 价格输入 1.36 美元、输出 4.18 美元每百万 token。
解读: 这是今年开放权重阵营里最重的一颗"砝码"。Mistral 明摆着在和中美闭源模型抢"own your stack"的叙事——它特别强调了在漏洞复现与修补测试上拿到 82% 的高分,而 Claude Opus 5.5、GPT-6 Astra 这类闭源模型因为安全策略直接拒绝这类任务,得分接近零。对国内做安全、金融合规、私有化部署的团队来说,一个欧洲主权、可自托管的万亿级模型,意味着"不被单一美国厂商锁死"又多了一个选项。不过要注意,目前只是预览,真实权重月底才放,且 490 亿激活参数也不是小显卡能跑的。
来源:IT之家(经今日头条,2026年10月6日)链接
2、谷歌推出端侧多模态嵌入模型 EmbeddingGemma 2
谷歌发布 EmbeddingGemma 2,总参数 7.4 亿、基于 Apache 2.0 开源协议,主打在手机等本地硬件上统一处理文本、图像、音频和视频。纯文本工作负载只需约 2.7 亿参数、压缩后约 191MB 内存,全模态版本在谷歌 Pixel 11 Pro 上也只要约 567MB;代码检索评测(MTEB Code)较上一代提升 9.92 分,并支持全离线 RAG 流水线。
解读: 这条看着技术宅,其实指向一个很实的方向:端侧 AI 的"检索与理解"终于有了官方轻量底座。过去想在手机本地做跨模态搜索(照片、录音、视频一起搜)要么自己拼、要么上云,现在谷歌把模型压到 191MB 还开源,对做移动端 AI 应用、隐私敏感型产品(医疗、法务)的开发者是直接利好。搭配 Gemma 4 还能跑离线 RAG,数据不出本机这点,在国内合规场景下会很吃香。
来源:腾讯新闻·陆家嘴财经早餐(2026年10月7日,汇总自谷歌官方公告)链接
3、谷歌签下 890 兆瓦核电大单,给 AI 算力"买电"
谷歌与美国最大核电运营商 Constellation Energy 达成里程碑式协议:Constellation 将投入逾 43 亿美元升级 11 座核反应堆,新增 890 兆瓦清洁电力,首个机组预计 2028 年并网;双方还签了 20 年期核电合同加 15 年期供应合同,含技术协议用谷歌云与 Gemini 优化核电运营和电网安全。综合口径下,这是一笔总规模达 3590 兆瓦的长期电力采购。
解读: AI 竞赛打到后半场,"电"才是硬约束。谷歌这一单把"科技巨头抢购清洁电力"从传闻变成落地——890 兆瓦约等于一座中型城市用电,专门喂给数据中心。对投资者来说,这条线很清楚:核电运营商、变压器、液冷、储能,会跟着 AI 算力需求一起被重新定价。节后如果看到相关能源/电力设备股异动,大概率能和这类长协挂钩。
4、AWS Bedrock 接入智谱 GLM-5.3,国产模型开始走"海外分成"路线
据陆家嘴财经早餐,亚马逊云科技 Amazon Bedrock 官宣接入智谱 GLM-5.3,并基于模型调用量与智谱进行收入分成;国内侧,智谱已与阿里云百炼等头部云厂签了类似分成协议,华为云也已上架 GLM-5.3 并就合作达成意向,形成贯通国内外的分成体系。
解读: 这条的关键词是"分成"而不是"接入"。过去国产大模型出海多是技术授权或 API 出口,现在智谱直接进了 AWS Bedrock 这种全球主流模型市场,还按调用量跟云厂分账——等于在海外市场有了稳定的变现管道。对国内其他大模型公司是个信号:与其单打独斗冲海外,不如借成熟云生态做"上架+分成"。对用户来说,以后在 Bedrock 上点一下就能用上国产旗舰模型,迁移成本也低。
来源:腾讯新闻·陆家嘴财经早餐(2026年10月7日)链接
5、MIT Tech Review:仅 34% 的智能体项目真正跑进生产
MIT Technology Review(与 Neo4j 合作)发布报告,发现企业里平均只有约 34% 的 agentic AI 项目最终落地到生产环境,主要卡在数据碎片化与知识缺口;报告建议把投入放到数据接入管道、检索技术、评估智能体和知识图谱上。
解读: 这条和前几天"企业算不清 AI 账""推理支出首超训练"能对上,是同一件事的不同切面:大家把智能体炒得很热,但真能稳定上岗的只有三分之一。对正在评估要不要上 agent 的中小企业尤其实用——别先追炫酷的多智能体编排,先把内部数据打通、把"怎么判断它做对了"这关过了,否则大概率停在 demo 阶段。知识图谱被点名,也算给相关赛道续了口气。
来源:MIT Technology Review(2026年10月5日)链接
6、保险公司开始为"失控 AI 代理"买单,甚至讨论追责高管
据 The Decoder,保险公司正为失控 AI 代理可能引发的索赔做准备,行业讨论里已经出现"让企业高管对代理造成的损害承担个人责任"的提法。也就是说,AI 代理如果擅自操作、造成资金或数据损失,不再只是技术事故,而可能变成保险理赔案甚至公司治理层面的个人追责。
解读: 这条把前一阵"AI 代理乱改 wiki、乱碰政府网站"的新闻往前推了一步:从"闹笑话"变成"要赔钱、要担责"。对用 AI 做自动化交易、自动客服、自动运维的企业是实打实的提醒——上代理之前得有护栏、有审计日志、有熔断,否则保费会涨、董事责任也会变重。对做 AI 安全、合规审计的创业公司,这反而是个需求信号。
来源:The Decoder(2026年10月7日)链接
7、Marvell 上调 2028 财年营收预期至 200 亿美元,股价一度涨超 10%
据华尔街见闻早餐,Marvell 预计 2028 财年总营收将达 200 亿美元,高于此前给出的 180 亿,也超过华尔街预期的 182 亿;并预计 2031 财年营收将达到 700 亿至 900 亿美元,远超市场预期。消息公布后,Marvell 股价一度涨超 10%,市场把它解读为数据中心需求强劲的又一佐证。
解读: 一家做数据中心芯片和连接方案的厂商,敢把两年后的营收预期往上抬 20 亿、把五年后的预期抬到最高 900 亿,背后是对 AI 算力基建的强信心。这条和上面谷歌买核电、推理支出超训练是一套逻辑:训练的热度在往"推理+互联+电力"扩散,受益的不只是 GPU 厂,还有做 SerDes、光模块、交换芯片的二线龙头。关注 AI 硬件链的人,可以把 Marvell 的指引当成一个风向标。
来源:腾讯新闻·华尔街见闻早餐(2026年10月7日,汇总自公司财报指引)链接
8、OpenAI 把数学成果往 GitHub 上搬,数学家不买账
据财联社港股早报,OpenAI 正通过 GitHub 代码库公开其内部前沿模型生成的一系列数学研究成果,附带论文修订与引用规范协议,成果包含 Lean 语言形式化证明,可让证明内容直接由计算机校验。但另一边,Wired 等报道指出,约 40 位数学家(OpenAI 8 月曾召集)要求结果以论文而非博客、推文形式发布,这一请求被无视;OpenAI 方面称自 8 月 28 日起训练的一个模型已解决 100 多个长期开放难题,包括纳维-斯托克斯千禧年问题,但暂未设定发布时间。
解读: 这里值得关注的不是"AI 又会做数学了"(纳维-斯托克斯被解决这事早在 9 月中旬就有过集中报道),而是学术共同体的信任危机:成果往 GitHub 一扔、不带同行评审,数学家既没法验证、也担心自己的前期工作被略过。OpenAI 用 Lean 形式化证明来回应"可机器校验",算是在补可信度这块,但"先发博客再补论文"的节奏,已经让学界不太舒服。对普通人来说,记住一句:模型说"解出来了"和"学界认可解出来了",中间还差一整套流程。
来源:财联社·港股早报(2026年10月7日,OpenAI 发布 GitHub Lean 证明)链接;Daily AI Thread(2026年10月7日,数学家反弹)链接
9、Anthropic 把"玻璃翼计划"扩到 150 多家机构,网络验证分三档
Anthropic 在 10 月 6 日推出扩展版网络验证计划(CVP),把过去半年的"玻璃翼计划(Project Glasswing)"与旧版核验计划合并为三档权限:防御档(事件响应、恶意软件分析)、红队档(授权渗透测试)、专项档(面向少数经核实机构,可测试电网、飞行系统、银行转账等关键系统)。三档都能用到 Claude Opus 5.5、Sonnet 5.5、Mythos 5.1 及后续模型;玻璃翼计划今年已帮合作方发现超 10 万个软件漏洞(4 至 7 月核实至少 12.9 万个,其中 3.3 万多个属严重或高危)。
解读: Anthropic 这步棋的意义在于"把最强的攻防能力,圈在可信机构手里"。它明确说了:通用模型保留保守护栏、屏蔽多数网络操作,但通过 CVP 给审核过的防御方"降限制",让安全团队能用 AI 挖漏洞、修漏洞。隐患也写在了明面上——同一项能力既能防守也能进攻,所以专项档要和美国政府一起逐家审查。对做企业安全的团队,这是个新工具渠道;对普通股民,则又多了一个观察"AI 安全"赛道的样本。
顺手记几个还没坐实、但值得留意的:
谷歌另一条线 Nano Banana 2.1 图像模型同日放出,基于 Gemini 3.6 Flash,号称效果更好、价格只有上一代一半——做图、做电商素材的人可以留意。链接
算力租赁这边,Lambda 据报道完成约 40 亿美元 pre-IPO 融资,积压订单三个月从 150 亿涨到 500 亿美元,增量多来自某一家 Anthropic 大单——AI 算力紧缺的侧面印证。链接
Altman 在深度访谈里放了重话:文明因 AI 终结的概率"非零",开源模型将引发"网络安全海啸",并称已把安全测试前移到训练阶段、不急于上市。这股谨慎语气,和上面 Mistral、Anthropic 的安全线正好对上。链接
港股早报提到 OpenAI 正谈一笔 300 亿美元新融资、贝莱德与阿联酋基金(含 MGX)在接洽,延续近期融资线,暂未官宣。
今天几条主线其实挺清楚:开源权重阵营(Mistral、谷歌端侧)在补位,云厂和模型公司的"分成出海"开始落地(智谱 + AWS),而 AI 代理失控的代价正从技术问题变成保险理赔和法律责任。节后这周,模型发布和监管动作估计都不会少,相关的可以接着盯。








