















27
36
重磅新规!全国税务处罚一把尺子,11 月 1 日正式落地🔥
2026-10-14 10:09:21
0点赞
0收藏
0评论
2026 年 9 月 28 日,国家税务总局发布公告 2026 年第 20 号,《全国税务行政处罚裁量基准(2026 年版)》将于 2026 年 11 月 1 日正式实施。 这是国内首次实现全国税务行政处罚裁量标准统一,结束以往六大区域裁量标准不一的局面,对于跨省经营企业、中小微企业、电商、外贸主体影响深远。
一、新规核心机制
新规设置五档裁量阶次:轻微、较轻、一般、较重、严重。统一体例、裁量标准、执行口径。
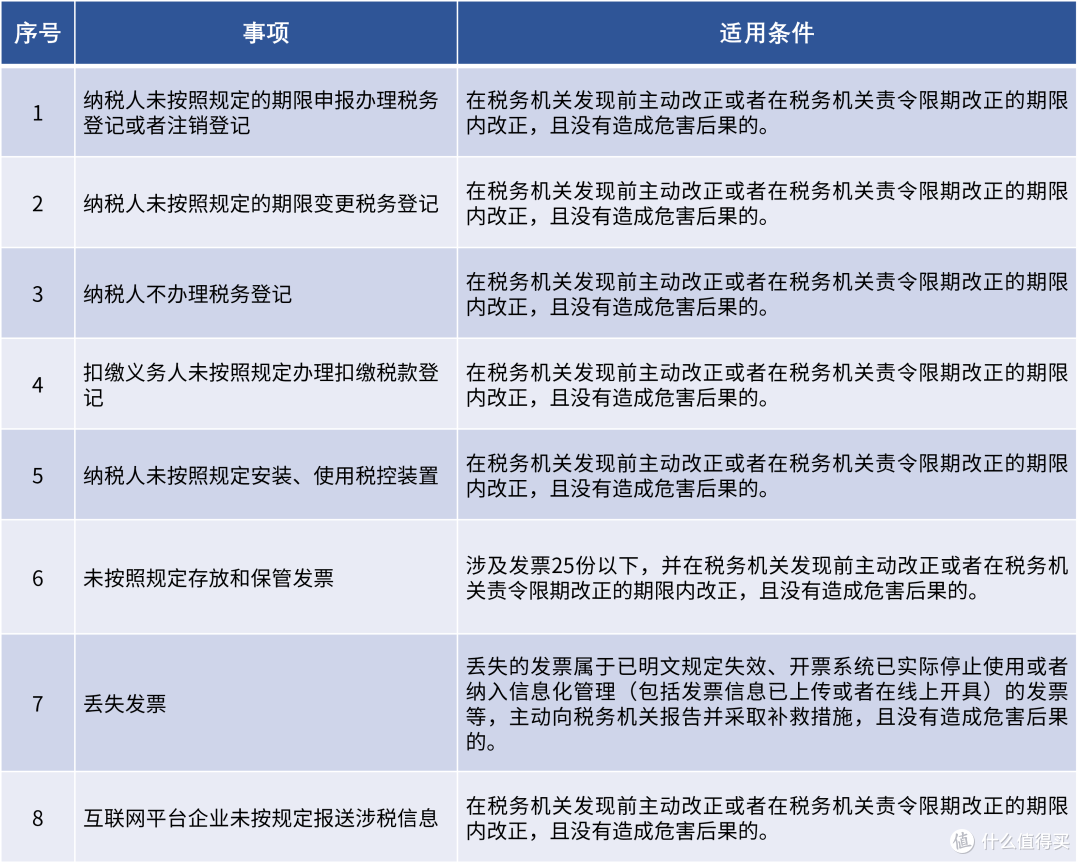
重要说明:本基准没有新增处罚事项,不改变法定处罚幅度,仅量化细化 “罚多少”,执法确定性大幅提升。 首违不罚定义更新:一个自然年度内首次发生的违法行为。 配套《税务行政处罚 “轻微不罚” 事项清单》,共 8 项事项,轻微且及时改正、无危害后果可不予处罚。
二、重点处罚规则
偷税处罚:参考 3 项量化指标(5 年内处罚次数、少缴税款金额、税款占应纳税额比例)划分 4 档处罚倍数。
发票类违法:本次包含 26 项发票相关处罚事项,虚开行为按金额分档处罚。
互联网平台涉税信息报送,未按要求报送涉税信息将被处置。
三、程序保障与新旧衔接
保障纳税人权利:陈述申辩、听证、回避申请等权利保留;重大复杂案件需要集体审议。处罚决定书可载明基准适用情况,但不能单独引用裁量基准作为处罚法律依据。
从旧兼从轻:新规实施前发生、尚未出具处罚决定的案件,适用行为发生时法规;新规对纳税人更有利时,可适用新规。 👉跨省经营企业,区域间执法宽严差异基本消失。
四、企业实操应对建议
梳理业务,重点管控偷税、发票虚开等高频风险;
如发生符合轻微不罚情形的行为,及时整改并主动说明;
收到税务处罚告知,充分行使陈述申辩、听证权利;
定期开展税务风险检测,前置规避隐患。





