













7
8
TOP20“大公司”重疾险对比测评——谁说“大公司”没有性价比?(NO.1~10)
2019-03-02 18:01:35
33点赞
617收藏
64评论
一份重疾险,价格动辄几千上万,所以大家在购买前都会非常谨慎。
对于一份保障数十年的保险合同来说,安全性是避不开的话题,谁也不想买的保险,到理赔时公司已经找不到了。
那么中国保险业的偿付能力监管在全世界属于什么水平?值不值得信赖呢?
以下引用一位拥有二十余万粉丝的北美精算师的话来说:
“从偿付能力监管来看,中国是目前世界上保险业监管水平最全面最先进的国家之一。也就是说,你们在中国的保险公司购买和持有的保单是世界所有国家中是最安全的,接受了最全面的监管保护。尤其是那些动辄要保几十年的人寿保单,你们绝对可以放心持有。”
“换句更直白的话说,天朝的保险公司只要通过了C-ROSS下的偿付能力测试即代表它都能硬扛200年一遇的大灾难(汶川地震这种是30-50年一遇,日本311地震或阪神大地震为50-100年一遇,或者各种股灾),没有例外。”
“目前香港保险监管落后大陆至少10年以上。”
“所以,不要提到中国金融业总觉得我们落后于世界发达国家,尤其在什么纽约伦敦面前我们抬不起头,我们金融业也是有领先全球的时候!(此处应给中国保监会掌声)”
所以在中国买保险,绝对可以放心持有。
今天主要内容如下:
保险公司怎么样才算“大公司”?
“大公司”重疾险横向对比(1~10)
具体产品剖析
怎样才算“大公司”
目前国内有近百家人寿险公司,但“隔行如隔山”,很多人可能只知道三、五家保险公司。对于“大公司”的理解也完全凭感觉,比如广告里看过、身边业务员多、听别人说过。

首先保险公司门槛并不低,保监会对新保险公司批筹一直持非常审慎态度。一块保险业务经营许可牌照,虽然保险法规定至少要有2亿元人民币实缴资本,但现实中没有20亿以上真金白银是很难办成这事的。而即使这20亿元不是问题,如果出资股东背景鱼龙混杂,那拿牌照一样不会是容易事。
所以大多数寿险公司,在我眼里,都是“大公司”。
或者我们可以参考银保监会公布的「保费排名」这样会客观一些。排名前 20 的公司有哪些?
 数据来源于保监会官网
因此,没听说过的公司,不一定是“小公司”。保险是一个信息不对称的市场,所以我们要去多了解。
“大公司”重疾险横向对比(NO.1~10)
我们从前十名的公司中挑选出 9 款产品进行测评,他们是:
中国人寿国寿福(臻享版)
平安人寿平安福 2019
太平洋金诺人生 2018
华夏人寿常春藤多倍保
太平人寿福禄康瑞 2018
新华人寿健康无忧(尊享版)
泰康人寿健康百分百 C+
人保寿无忧人生
天安人寿健康源 2019
对比如下:
 点击查看大图
在排名前十的公司中:
性价比高:【福禄康瑞】和【常春藤】价格实惠,后者含中症责任。
赔付比例:【健康源】在老产品基础上升级,轻症、中症赔付比例为 45%和 60%,最高发的恶性肿瘤单独分组,且价格也非常实惠。
如果你以为价格更高,产品责任就一定更好,那就大错特错了。
高发轻症对比
在 2007 年,行业就颁布了《重大疾病定义使用规范》,对前 25 种重疾统一规范,各家公司都是一样的。
前 25 种重疾发生率就超过 95%,所以重大疾病数量 80、100种,在我看来都差不多。

对于轻症,行业并没有统一的规范,不同产品之间差异也不小,比如:
轻症的病种和数量不同
疾病定义存在一些差异
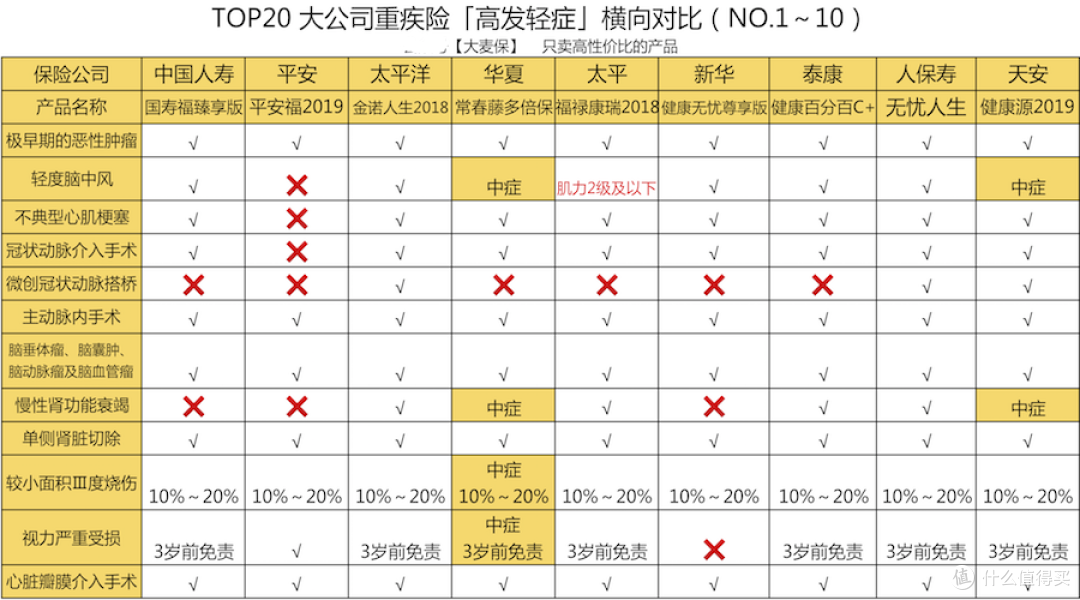
大麦君整理了较为高发的 12 种轻症,汇总如下:
 点击查看大图
由此可见,不同产品之间差异不少,如平安福 2019,最高发的轻微脑中风后遗症、不典型心梗都不保。
轻症心脑血管疾病较高发,大麦君的看法是,“轻微脑中风”和“不典型心梗”必须要有,冠状动脉介入和搭桥两个至少要有一个。
如果高发轻症被列为中症,可以提高赔付比例,是极好的。

具体产品详细拆解
1、国寿国寿福/太保金诺人生/新华健康无忧/人保寿无忧人生
这几款产品类似,重疾单次赔付,等待期较长 180 天,价格偏高,没啥亮点。
总体来说,都很一般。
2、平安福 2019
新款平安福增加了疾病数量,但轻症中最高发的轻微脑中风、不典型心梗等仍然没有。在重疾多次赔付席卷市场之时,平安福仍然是重疾单次赔,价格也非常昂贵。

但平安福的保额提升延续了前作的创新,包含两部分:
运动增额:投保后两年内,累计 18 或 24 个月每天至少 25 天每天运动步数超过 1 万步,重疾保额提升 5% 或 10%,轻症增加 1% 或 2%
轻症增额:70 岁前每赔付一次轻症,重疾保额提升 20%,最多提升 60%
虽然很多人觉得鸡肋,但有总比没有好。
另外平安福强制捆绑长期意外险,不可去除,价格也非常贵。
3、华夏常春藤多倍保
包含轻、中、重疾,均多次赔付,最高发的恶性肿瘤单独分组。
价格实惠,是一款不错的产品。
4、太平福禄康瑞
重疾单次赔付,价格较优惠,太平在全国有近 2000 家营业机构。
如果喜欢太平这家公司,这款产品还不错。

5、泰康健康百分百C+
泰康一贯以绿通服务好为特色,这款产品中规中矩,重疾单次赔付,价格适中。
如果喜欢泰康这家公司,这款产品还不错。
6、天安健康源 2019
在老款的基础上提升了赔付比例,轻症和中症分别赔付 45% 和 60%
最高发的恶性肿瘤单独分组,且最多可以赔付两次,间隔期 5 年。但多次赔付条件较严格:
恶性肿瘤:与初次确诊的恶性肿瘤属于不同的病理学及组织学类型
初次确诊的恶性肿瘤已达到临床完全缓解。
总体来说,这也是一款非常不错的产品。

最后
买保险就像买衣服一样,是件非常个性化的事情,每个人都有自己的看法,有的人非“大公司”不买,有的人看重性价比。
今天测评 2018 年保费收入前十的公司,可见“大公司”也有非常不错的产品。而且不是价格越高越好。
下一期给大家带来 18 年保费收入 11~20 名公司的重疾险测评,记得要来哦。
拓展攻略:
小编注:为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号“大麦保”,微信搜索“damaibao”









校验提示文案
校验提示文案
估计没少研究,顶一个!
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
估计没少研究,顶一个!
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案