















21
22
我在2024年的理财之旅,记录了从储蓄到投资的每一步,分享,赔了
2024-12-28 21:10:37
21点赞
17收藏
38评论
首先,我们要理解这主题的核心是“理财”,所以我们的每一部分都要围绕着理财的不同阶段来展开。第一篇大纲,我们主要聚焦在理财的基础——储蓄上。

1. 储蓄的重要性
在这一部分,我会先解释为什么储蓄是理财的第一步。我会通过一些生活中的例子来说明,比如一个人如果没有储蓄,那么他可能无法应对突发的经济危机。
家里边父母的年纪都大了,今年我的父亲就住了两次院,第一次住了将近一个月时间,其实简单的类似头痛脑热输液的费用并不是太多,但是各项检查的费用就很多做各种化验,比如什么支气管镜及肺部炎症的一些处理抗菌药物。算下来一天将近¥1000,好在也有城乡医保,还报销了一半的费用。自己的家属也今年做了两次小手术,到现在也花了将近30,000了,很多都是项目医保还没有纳入其中的范围,医院说等政策下来拿着发票再去报销吧。
所以储蓄就显得尤为重要,看病交钱都是成千上万的交。所以平常自己要做好一些储蓄,每月的工资,除了必要的支出,剩下的还是存起来为好,可以选择一部分进行什么定期存款呀,零存整取。

2. 储蓄的策略
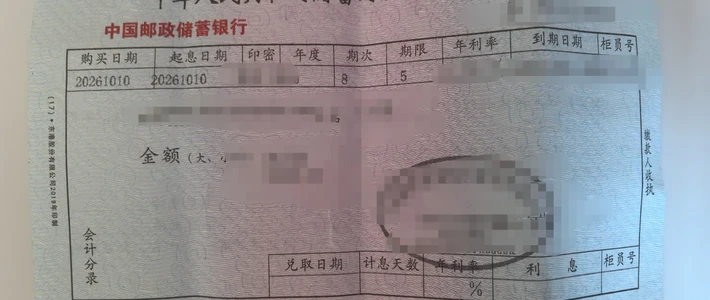
其实储蓄的具体策略有很多,虽然说现在银行的利息都在下降,但是架不住你存的钱比较多呀。
公司每年都有自己的年度预算下半年的预算,自己也得对自己的经济情况及时的了解做好规划,比如通过投资固定收益产品来增加储蓄的收益。或者说可以在支付宝或者是银行买国债等等。
自己家还没有小孩,所以很多支出都是比较随性的,自己还经常买一些简单养老金产品。希望以后越来越好。

3. 理财心理挑战
最后一部分,储蓄过程中可能会遇到的一些心理挑战。比如,人们可能会因为短视而忽视长期的目标,或者因为冲动消费而破坏了自己的储蓄计划。有句话说你不理财,财才不理你。
可是理财哪是那么简单的事,记得很早就买了一些股票啊,基金之类的。基金之前在高位的时候已经翻了两倍,结果到现在还亏了好几千,目前也把定投取消了,等回本还不知道到什么时候。
所以月薪只有两三千的你,消费肯定不能大手大脚,换手机自然也不能很频繁,换大件的物品房子车更不用说了。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案