










 深耕汽车兴趣领域




3
4
洋披萨下沉小县城:达美乐火爆过后怎么活?
2026-10-11 19:24:20
0点赞
0收藏
0评论
排队两小时、黄牛加价代购、大学生跨城打卡,
所有的狂欢都有保质期,
当“洋品牌”的金字招牌撞上小城的消费好奇心,
一场关于排队长龙与真实复购的魔幻大戏,
正在你家门口的商场里悄然上演。
一个披萨品牌,在北上广深混了快三十年,大家点它就跟点黄焖鸡米饭一样随意,属于那种想吃就点、不想吃就划走的工具人。
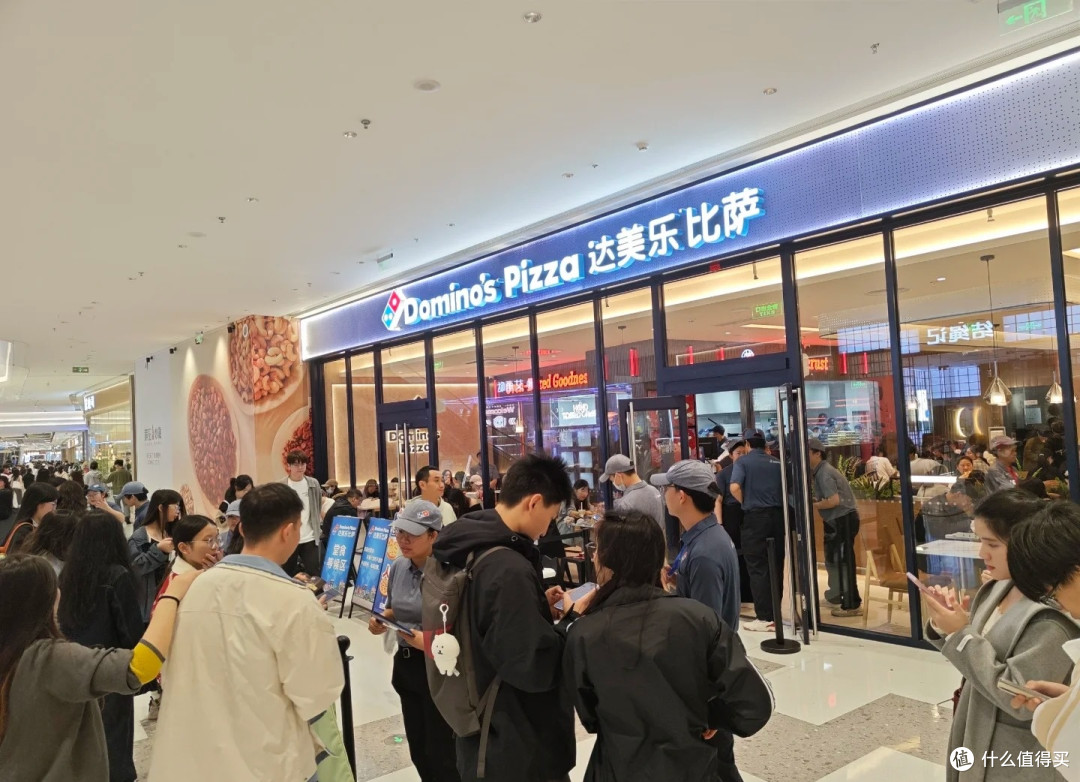
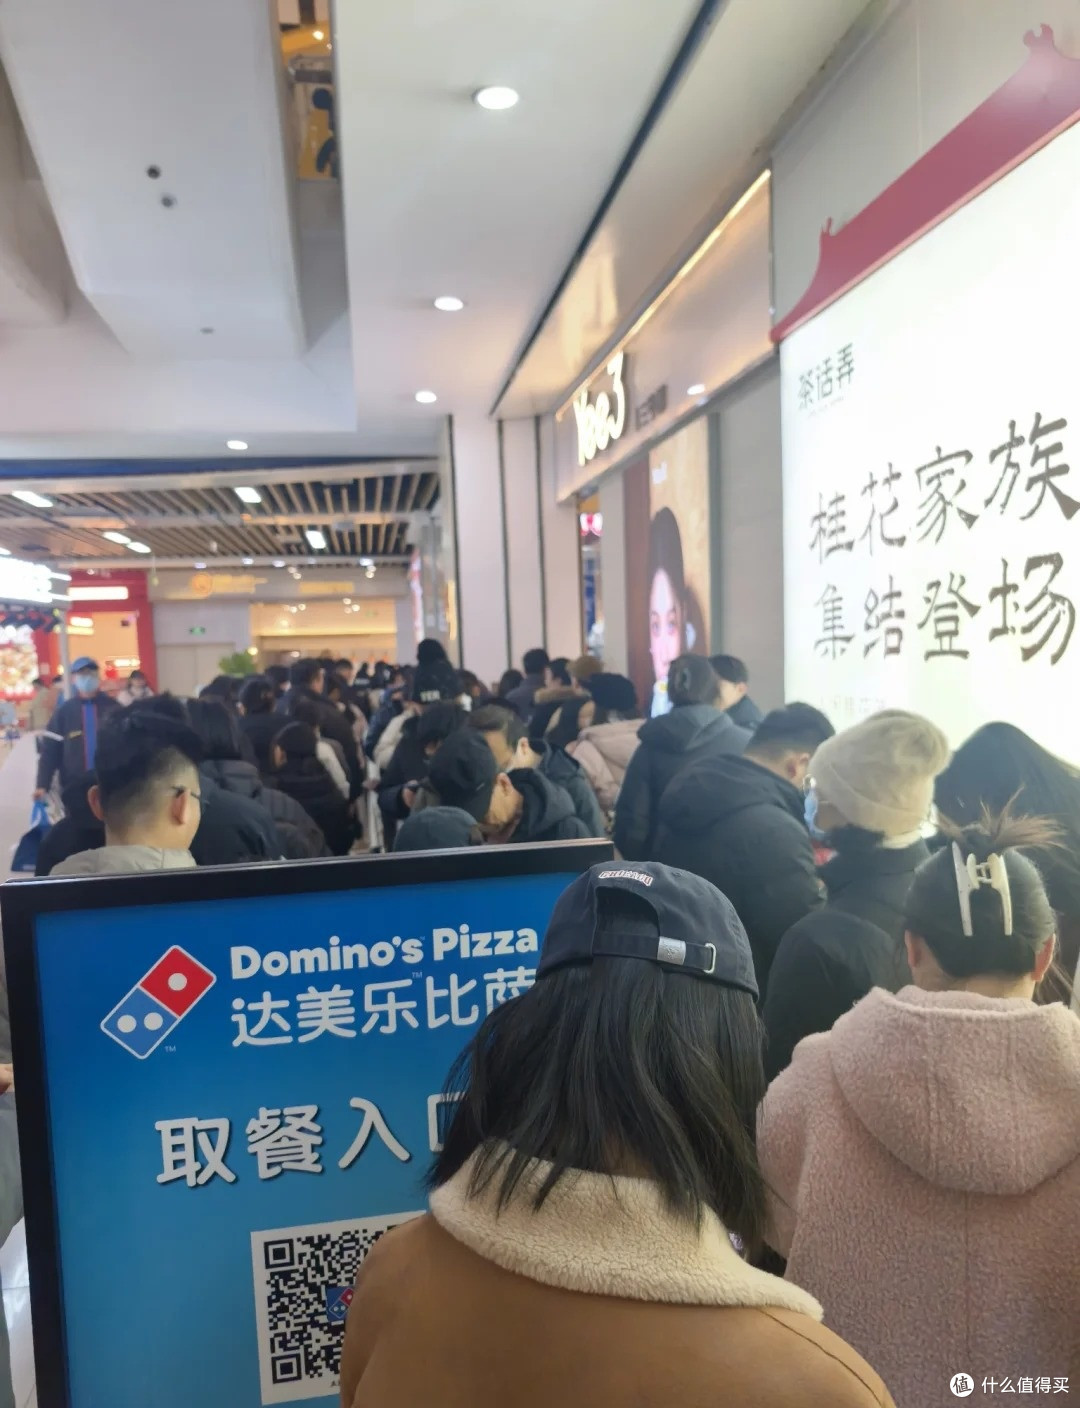
结果这哥们跑到山西大同、辽宁沈阳这种地方开首店,直接把当地的交通干瘫痪了,队伍从商场B2层一路排到地铁口,几百米长,等餐两个小时起步。
有人为了吃上一口,愣是全家开车跨城赶来,最后因为店里没座位,一家人蹲在车里啃披萨,画面堪比自驾游路餐。
更离谱的是黄牛都出动了,一张几十块的披萨,加价二十块代购,硬是给炒出了理财产品的味道。
大学生跨城奔赴,朋友圈九宫格配文从“终于开了”到“也就那样”,中间通常隔不了一个月。
这个品牌,叫:达美乐。
如果你在一线城市生活,你对它的印象大概是写字楼楼下的外卖店,中午骑手进进出出,主打一个三十分钟必达,晚了送券,属于那种你不会专门去打卡但会反复点外卖的实用型选手。
但是过去一年,这哥们在中国的小城市上演了一出热闹大戏,堪比顶流爱豆空降县城。
先把这个品牌的体面数据摆出来,不摆数据的话,后面所有吐槽都像情绪输出。
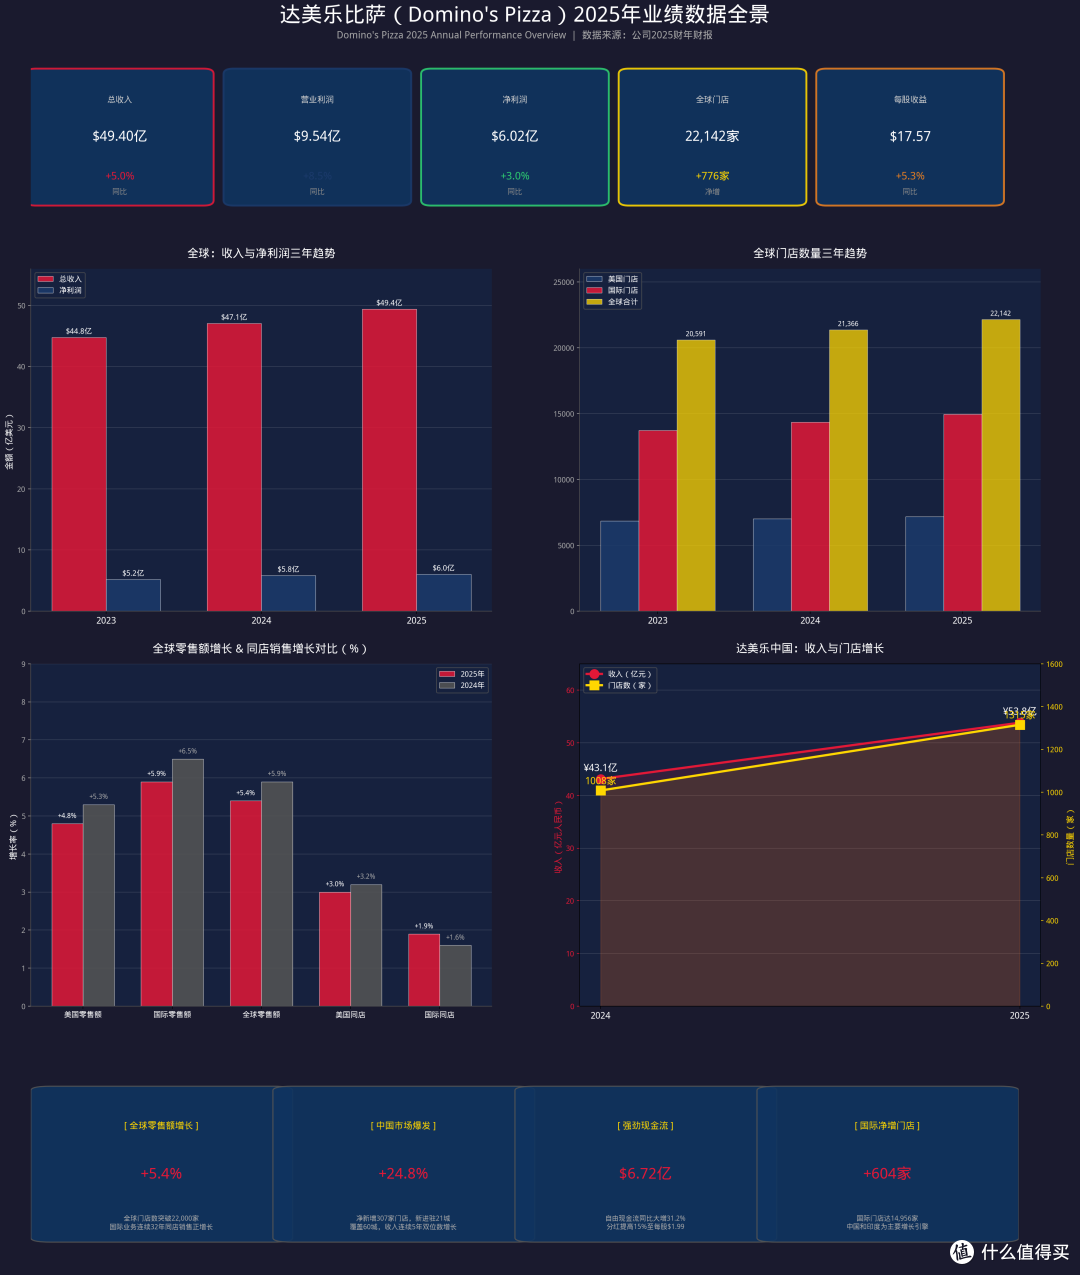
2025年,达美乐中国的运营主体达势股份交出的成绩单是这样的:全年收入53.82亿元,同比增长24.8%,经调整净利润1.88亿元,同比增长43.3%。
年底门店1315家,覆盖60个大陆城市,其中一线城市517家,非一线城市798家,非一线的门店数量第一次反超了一线。
营收结构的变化更刺激,2025年一线城市营收22.2亿元,占比从上一年的48.8%掉到41.2%;非一线城市营收31.7亿元,占比冲到58.8%。
翻译成人话就是:过去是北上广深给它输血,现在是潍坊、大同、襄阳、揭阳、淄博、宜春、舟山、遵义、宿迁,这些你在地图上要放大好几倍才能找到的城市,开始给它上强度。
2025年净新增307家店,新进21个城市,2026年计划再净增350家左右。
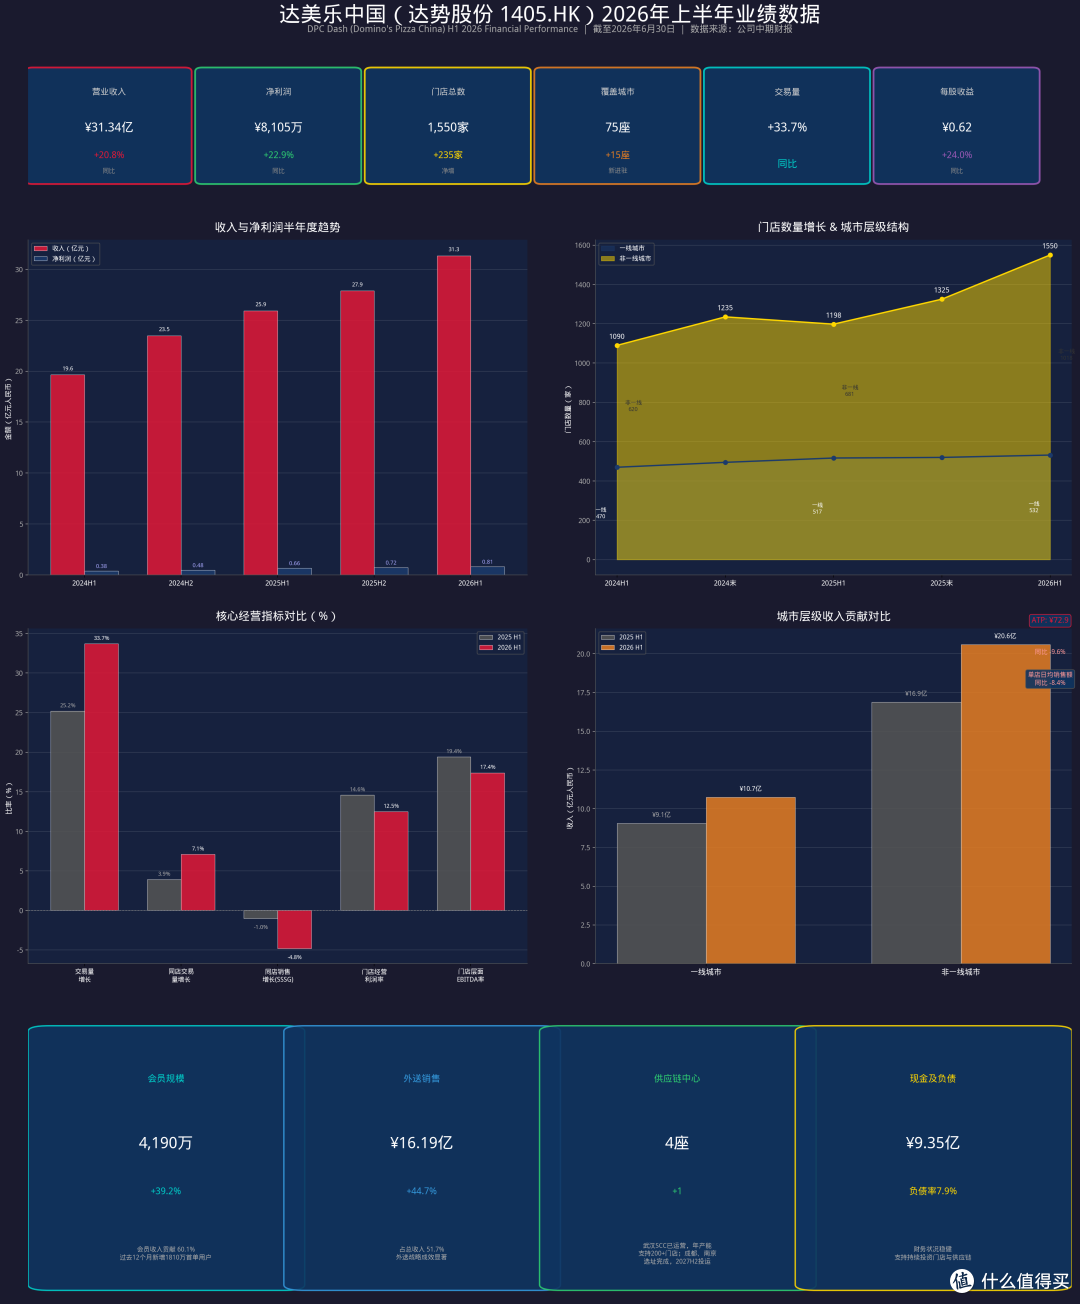
到2026年年中,总门店1550家,覆盖75个城市,非一线门店冲到1018家,占比接近三分之二。
1315到1550,只用了半年多,这个速度放在直营餐饮里属于猛踩油门。
还有一份战报特别唬人:截至2026年1月底,达美乐全球新店开业首30日销售额排行榜,前50名,全部被中国大陆的新店包揽。黑龙江首店开业当天卖了70万,直接把它自己保持的全球单店单日纪录踩碎了。
一个起源于美国的品牌,在全球六十多个国家开了两万多家店,结果新店销售最猛的全在中国小城市。
这数据看起来是什么?是教科书级别的下沉成功案例,是资本市场爱听的增长故事,是股价起飞的燃料。
但是朋友们,凡是故事讲得特别顺的地方,账本一定藏着另外一面。
2025年,达美乐的同店销售增长率,从2024年的正2.5%,掉头向下变成负1.5%;单店日均销售额从13126元降到12428元,降幅5.3%。
同店销售这个指标,是餐饮行业最诚实的温度计,它排除了新开门店的干扰,直接反映同一家店今年比去年卖得多还是少,反映的是老顾客还来不来;这个数字是负的,意味着老店在退步。
新店很火,老店在萎缩,这两件事同时发生,才是达美乐当下真正的处境。
就像一个学生,每转学到一个新学校都能考第一,但在具体到分数却是在一直下滑,你说他是学霸还是学渣?
要看懂这个局面,得先弄明白一件事:达美乐为什么在小城市突然这么火?
答案朴素到让人发笑:稀缺。
小城市不是没有披萨,是没有达美乐这个具体的牌子。
品牌第一次来,商场给中庭、给大屏、给本地达人铺内容,朋友圈一转发“全球披萨巨头来咱这儿了”,稀缺感直接拉满。
再加上开业券、9寸免费升12寸、买一送一这种限时优惠,短视频平台一波种草,几股力量叠在一起,把开业那几天的人气推到天花板。
你以为大家买的是披萨?不是!大家买的是三样东西:
第一,优越感,我在追赶一线城市的生活;
第二,社交货币,排两小时队不发个朋友圈等于白排;
第三,确定性,国际连锁嘛,哪怕不好吃也“高大上”。
首店经济本质不是消费升级,是稀缺性变现,是把一个城市积攒多年的品牌好奇心,在开业那几天一次性兑现完毕。
跟当年喜茶进地级市、海底捞进县城、星巴克开进四线城市是同一个剧本,每个品牌下沉都要演一遍。
可问题是,这种热度保质期有多短,数据早就给出答案了。
根据澎湃新闻的报道,在某个餐饮首店淘汰率抽样调查样本中,2025年上半年,全国新开首店3288家,闭店863家,闭店率超过26%,网红首店的平均热度周期已经缩短到10.3个月,每开四家店就有一家撑不过半年。
达美乐这边,沈阳首店就完美验证了这个规律。
开业那会儿,队伍几百米,黄牛遍地,加价二十照样有人买单。
过了不到两个月再去看,店里安安静静,店员比顾客多,之前的黄牛提桶跑路,转行去代购网红烘焙了。
打卡型消费有个共同死法:第一批人吃完负责发圈,第二批人吃完负责劝退,第三批人还没进店,点评软件已经把“不值”、“等太久”、“不如楼下炸串”刷成热门。
热度不是利润,热闹不是复购。
热闹散了之后,达美乐真正的麻烦才浮出水面。
达美乐的立身之本是什么?外送。
三十分钟必达,超时免单,自营骑手团队,从1997年进中国第一天就立这个flag。
在美国,这套打法是护城河,因为美国外卖平台不发达,自己养骑手就是壁垒。
在中国一线城市,这套打法也跑得通,因为人口密度高,一个门店1.5公里半径能覆盖几万户,订单密度足够养活一支专职骑手队伍。
2025年,达美乐一线城市的外送销售占比已经从70.7%提到76.2%,等于每卖十份披萨,接近八份是送出去的。
但是到了非一线城市,这套逻辑当场死机。
新城市首店开业阶段,达美乐往往只开放堂食和自提,不提供外送。
不是它不想送,是真送不起。
一个城市就一家店,订单散落在城市各个角落,骑手跑一趟只能送一单,来回几十分钟,一天送不了几单,骑手赚不到钱,品牌也扛不住成本。
总不能花钱养一支骑手表演队,每天骑着电动车在街上展示品牌形象吧?
到2026年3月,达美乐也只在76%的进驻城市开通了外送,而且在非一线较新市场,外送销售占比只有30%左右,连一线城市的一半都不到。
这就诞生了一个非常拧巴的场面:一个靠着“外送专家”名号行走江湖的绝顶高手,到了小城市被迫自废武功,只能靠在店里端盘子为生。
而它的门店大多不到150平米,一半面积还要留给出餐,座位少得可怜,你排队两小时拿到披萨,发现连个坐的地方都没有,最后是捧着披萨回车里吃的。
外卖送不到,堂食没座位,核心竞争力原地失效,消费者凭什么复购?
这就好比海底捞到县城先卖自热火锅,不是不行,是人设松动。
更要命的是,就算后来开通了外送,低密度市场的配送成本也比一线高得多。
维持同样的三十分钟承诺,得在更大的地理范围布置骑手,而达美乐的员工薪酬开支曾占营收的43.7%,骑手数量占员工总数超过一半。
在一个订单密度只有一线几分之一的市场养专职骑手,相当于开一家店雇十个人,其中五个是骑手,每天只有三单需要配送,但五个人的工资照发不误。
达美乐的自营配送是资产,不是纯优势,密度够的时候是壁垒,密度不够的时候是负担。
骑手养不起,订单还想要,怎么办?达美乐选择跟第三方平台合作。
2026年上半年,整体外送收入16.19亿元,占总收入51.7%,其中第三方聚合外送12.34亿元,同比涨81%,自有渠道外送3.85亿元,反而降了11.8%。
第三方平台带来单量,也带来补贴和低价,达美乐的平均客单价从80.7元掉到72.9元,而自有渠道的均价还能守住94元。
品牌原本想做“质价比”,结果被平台补贴拽到“性价比”,跟必胜客WOW、尊宝贴身肉搏,利润更紧。
说白了,下沉不是“送不送”的选择题,而是送了可能亏运力、不送丢核心人设的送命题。
外送不好过,成本这块达美乐的处境更惨。
一个冷知识,它在中国全部门店直营,没有加盟。
直营在顺风顺水的时候叫品控护城河,在逆风局叫成本无底洞,租金、人力、食材、物流,全部自己一肩挑,没有加盟商帮你分担风险,所有毒打都得自己硬扛。
2025年的成本账单是这样的:租金成本同比涨26.1%,员工薪酬开支涨21.2%,原材料及耗材开支涨25.6%。
三大核心成本全线暴涨,不是偶然,是扩张速度超过成本消化能力的必然结果。
新店一多,人要多配,骑手成本要涨,更麻烦的是物流。
达美乐搞的是自建中央工厂,核心食材统一生产配送,每个中央厨房辐射350公里半径内的门店。
在一线城市,门店密集,配送半径短,成本能摊薄。
现在把店开到淄博、襄阳、大同这些天南海北的地方,冷链车跑几百公里就为了送几箱面团和奶酪,一辆车送三家店摊下来的成本,能把财务总监的心跳送停。
说完成本,再看竞争。
达美乐在小城市面对的,是一群早就把下水道摸透的地头蛇。
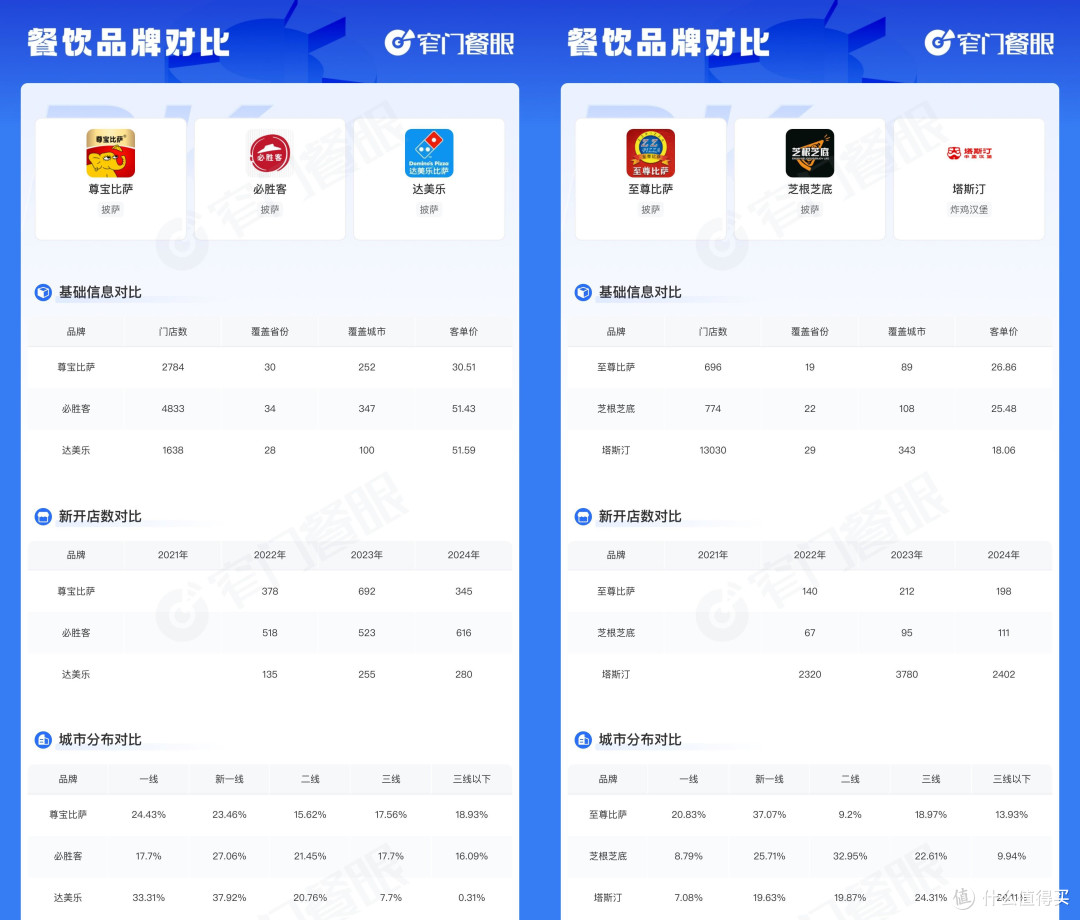
必胜客,直营门店超过4000家,非一线城市占比八成以上,人家早就把店开到县城的核心十字路口,消费者抬脚就到。
而且必胜客鸡贼得很,专门搞了个主打性价比的WOW店型,客单价压到40块上下,单店投资从百万级压到65-85万。
尊宝披萨是另一种打法,2800-3000家门店,超过一半在三到五线城市,在社区和学校周边开大量独立外卖小店,30平米左右,人少租金低,8寸披萨常做30元上下,双人餐三四十块搞定。
对下沉市场的消费者来说,二十多块吃份披萨,跟吃顿黄焖鸡没什么本质区别。
塔斯汀用中国汉堡的逻辑回来做披萨,18-28块的价格带,23块9的套餐带小食饮料。
还有被粉丝称为“萨门”的萨莉亚,7寸披萨13块钱起步,也不怪被网友调侃为“穷鬼餐厅”。
此外,至尊、芝根芝底这些区域品牌,也在三四线继续卷。
可以说,整个赛道的价格带,像电梯一样往下走。
截至2025年10月,人均30元以下的披萨门店占比48.1%,比2023年提高9.8个百分点,等于全国将近一半的披萨店人均不到三十块;50到80元价格带的门店占比,同期下降了7.2个点。
达美乐卡在中间非常难受:人均51.59元,往上比不过必胜客的堂食场景和品牌积淀,往下比不过尊宝的极致性价比。
有人会说,那就降价啊,下沉市场不就是图便宜吗?
可问题恰恰是,达美乐降不起。
前面说了,全直营意味着刚性成本全自己扛,租金人力物流都在涨,降价空间被焊死了。
它当然也推了35元披萨、22元面饭,周二周三七折,买一送一,“接二连三”的活动升级到一周三天优惠,第三方平台上还有39块9的双人款。
但正价菜单、芝士升级、大披萨、家庭套餐一凑,客单还是会回到五六十甚至更高。
小城用户不是不接受五六十,是不接受“五六十还等两小时、还不外送、座位少、孩子吃一次就腻”。
披萨在中国本质上是个可选消费品,不是刚需。
在一二线城市,餐饮拼的是效率、审美、排队、新品速度,而达美乐提供的“加班夜晚,别让我做饭,三十分钟送到工位”,正好适配。
但小城餐饮拼的是熟人信任、口味兼容、性价比、复购频次,底层逻辑是“高频、低价、下饭、顶饱”。
那达美乐为什么非要往小城挤?答案很简单:一线饱和了。
中国披萨市场2024年约480亿,2025年预估500-526亿,盘子还在涨,但一线能开的位置开得差不多了,再开只能自己分流自己。
CEO王怡在业绩会上说得明白,2026年“走深”与“走广”并重,25%-30%的新店分配到全新市场。
这话乍听之下好像没问题,但引出了达美乐的扩张悖论。
它要增长,必须继续开新城市——新城市首店报表漂亮,能拉总部收入、拉股价、拉品牌声量。
新市场新店上半年单店日均销售额28230元,现金投资回报期约14.8个月,2025年新市场111家新店平均回报期约12个月,这个数据在普遍培育期拉长的餐饮行业属于顶级水平。
但新城市多了,老城市同店承压,外送覆盖跟不上,供应链半径拉长,直营人力成本继续涨。
同一个城市再开一家,原来那家每天100单,新店分走30单,两家加起来多了,单家平效就难看了。
收入曲线很好看,单店模型承压,这是它现在最核心的矛盾。
首店是兴奋剂,老店是身体素质,一直开新店收入曲线漂亮,不提升老店复购,同店一直负,最后开得越多越累。
好消息是,2026年二季度一些数据在修复,五六月同店逐步转正,上半年同店交易量增长7.1%。
会员数据也不错:2025年底会员3560万,同比涨45.3%,过去12个月约1540万新用户完成首单;2026年上半年会员4190万,会员收入贡献60.1%。
但首单和复购是两回事:新城市很多用户是被首店和优惠拉来的,第一次吃算品牌教育,第二次如果恢复正价、外送还没开、家里离商场八公里,很多人就回到就近外卖披萨,或者干脆不吃了。
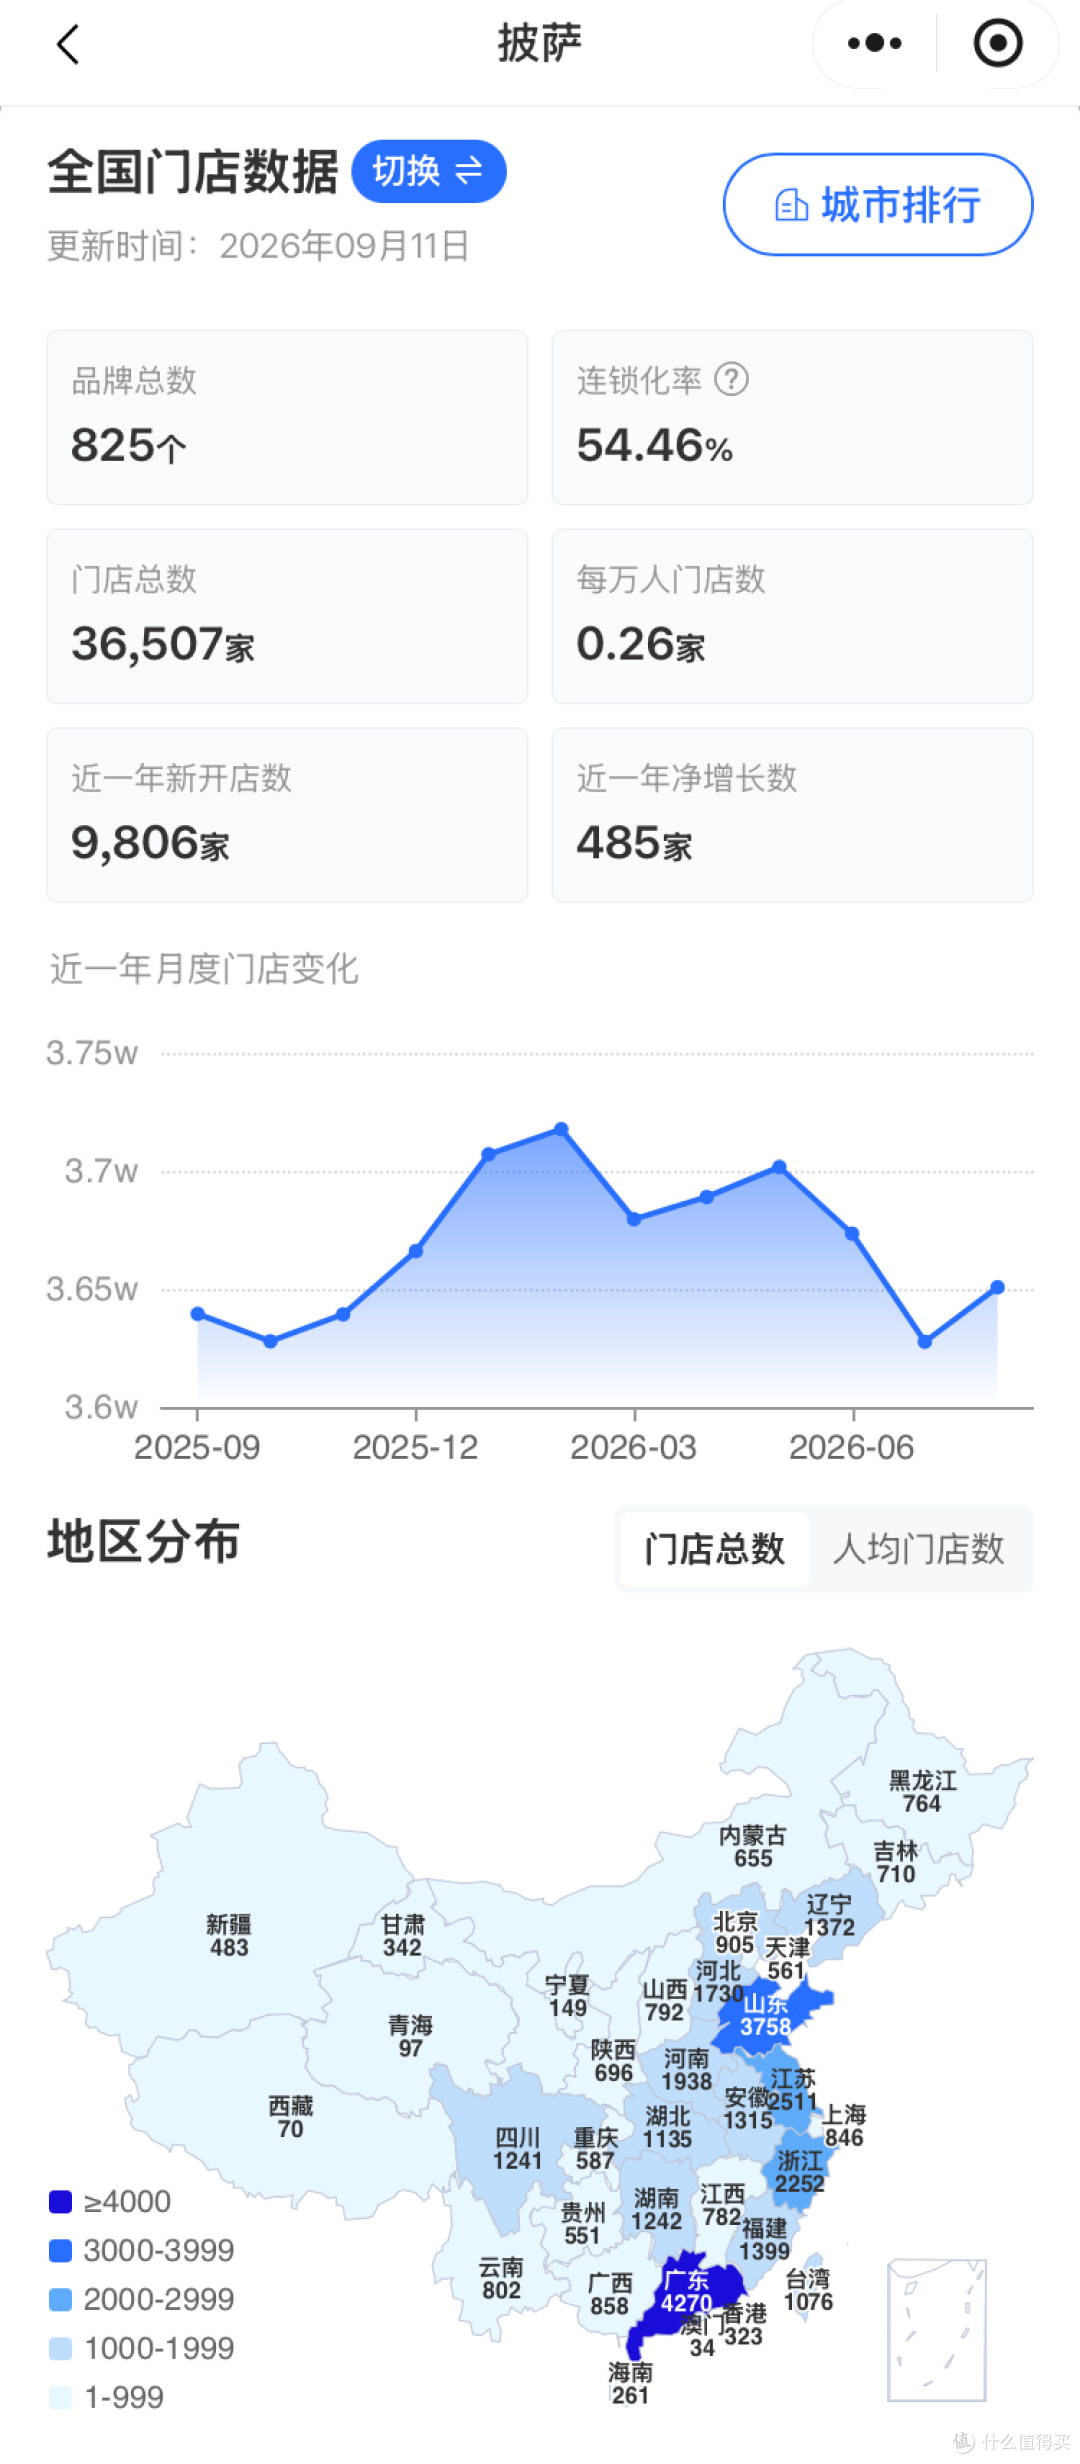
这几年,咖啡、奶茶、零食、烘焙全在往下沉市场走,可县城见过世面的速度比品牌下沉还快,以前一个新店能火半年,现在三个月就到头,靠围挡和剪彩就能赢的时代,差不多结束了。
达美乐手里的牌其实不差:品牌认知在披萨里算顶级,直营带来品控稳定,中央工厂带来口味一致,数字化会员体系已经跑通,中国披萨渗透率整体还低,三线及以下门店占比从43.8%升到46.3%。
但它的劣势也同样明显:直营太重,价格偏高,对门店密度要求高。
解决不了“单量密度—自营骑手—价格敏感”这个三角,它越下沉越像用一线利润补贴小城尝鲜;解决得了,就能把首店流量熬成老店复购,把“全球新店前50”变成“我家小区外送前三品牌”。
所以,达美乐真正要做的,不是简单降价,是重新定义“值得”二字。
达美乐现在的局面,说白了就是用一线“外送专家”的人设,去小城做“首店网红”的生意,两头都占一点,两头都不完全顺。
毕竟,餐饮的尽头不是排队,是复购;不是打卡,是习惯;不是让别人羡慕你吃过,而是让日子离不开你。
首店滤镜会碎,芝士会凉,热搜会过,能把一车人拉回餐桌的,从来不是新鲜感,是那点稳稳的、热乎的、值回票价的好吃。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~





