

















13
18
车险新规9月19日实施!保费更便宜了,车主迎来这些红利!
2020-09-17 14:24:51
5点赞
25收藏
10评论
创作立场声明:专注保险测评与规划,坚持客观中立~
大家好,我是多多姐~
前几天同事小诺上班的时候,电话响个不停。
“喂,哪位?车险?不用不用,谢谢啊。”
“喂,车险?不要,没到期呢。”
“我说了我不要车险,再给我打电话我投诉你啊!”
竟然在上班期间打电话+在办公室大吼大叫,先扣个工资吧。
有车的朋友,特别是最近车险快要到期的朋友,相信都和小诺一样,接到了无数来自保险公司的电话。
“喂,姐,你现在续保,保费最便宜,信我,我不会骗你的。”
“喂,哥,虽然现在续保保费贵上个20%,
但我们还送你保养、补漆、洗车等服务啊,等过了19号,这些可就都没有了。”
包括最近刚下单买车的朋友,也有接到电话,让19号前去提车的。
而这一切,都来自同一个原因,19号车险新规落地。
7月份的时候,一份名叫《关于实施车险综合改革的指导意见》的通知在车险市场激起了不小的水花,而9月19日,正是这块大石头落地的时候。
《意见》全文7202字,我相信没几个人耐得住性子看完。
但这份意见对我们的影响还是蛮大的,所以,多多姐把重点给大家挑了出来,做个通俗易懂的解读。
☆ 交强险保额上升,保费下调
交强险,全称机动车交通事故责任强制保险。
保障的是车祸对第三者造成的损失。
比如一名家徒四壁的司机,把一名行人撞进了医院,需要赔偿医药费。
但司机两手一摊:要钱没有,要命一条。
交强险就是在这种时候代替司机向行人进行赔偿的,我国规定每辆机动车都必须购买交强险。
不过从2008年开始,交强险的保额就没再变化过,保额总计12.2万。
2008年的12.2万,可比现在的12.2万值钱多了。
所以,新规中提高了交强险的保额。
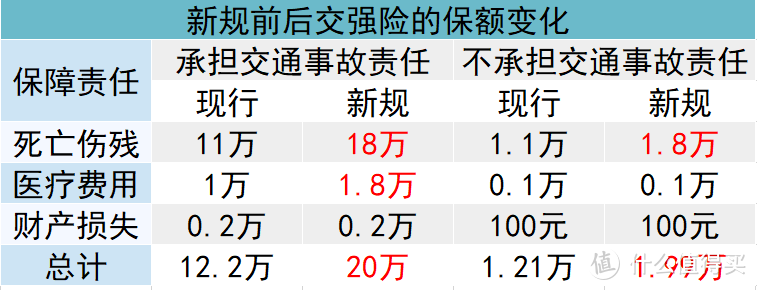
(点击查看大图)
从绝对数值上来看,保额给人的感觉增加的并不多。
但从增幅来看,已经接近80%了。
20万的总保额,大部分小型交通事故都能依靠交强险解决了。
毕竟一款交强险的保费也不贵,950元,每个车主都要买,每提升一元保额,财政支出上的影响都是很大的。
而且交强险赔得更多的同时,保费还可能下降。
交强险一直有一个规定,长期不出险,保费打折。
一年不出险,第二年保费打9折。
两年不出险,第三年保费打8折。
三年不出险,第四年保费打7折。
当然最低就是7折,别想着9年不出险,保险免费送的事。
按交强险初始保费950元来算,三年不出险,保费最低为665元。
新规落地后,最多可以打5折。
还是按950元来算,三年不出险,保费最低为475元。
一年少近两百块,还是能拿去自己吃顿海底捞的。
对于那些车技好,安全意识高,不出险的车主来说,价格是实实在在的降低了。
☆ 商业车险化繁为简
商业车险,一般由4项主险和若干附加险组成。
很多人都分不清这些保险到底保些什么。
比如挡风玻璃碎了,要用到玻璃单独破碎险。车辆线路老化,自然起火,要用到自燃险。
不是一个车损险就能全部管了。
而买了全险的朋友,看到密密麻麻一堆附加的保险,也基本懒得去管哪些有用哪些没用了。
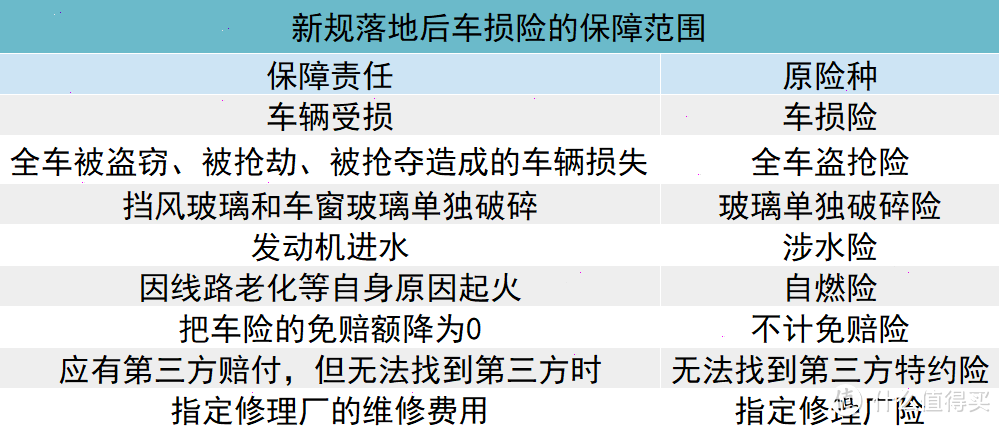
新规在车损险这个商业主险上,额外增加了7项责任
把其他险种的保障范围整合在了一起:
(点击查看大图)
新规落地后,只要买了车损险,就默认有这些附加险。不仅省事,保障也更全面了。
当然,保障更全面了,保费自然也会有提升。
虽然《意见》中说“原则上不增加保费”,但或多或少还是会有影响的。
对于那些以往只买车损险的车主来说,支出可能会稍微变得多一点点。
☆ 第三者责任险保额提升
这个大家稍微了解一下就好了。
第三者责任险的作用和交强险类似,保障的是车祸造成第三者伤亡或财产的损失。
交强险即使在新规落地后,造成第三者死亡,最多也就赔18万,撞坏对方的车,最多赔2000。
现在这个时代,豪车修理动辄十来万,我国交通死亡事故平均赔款金额大概是70万。
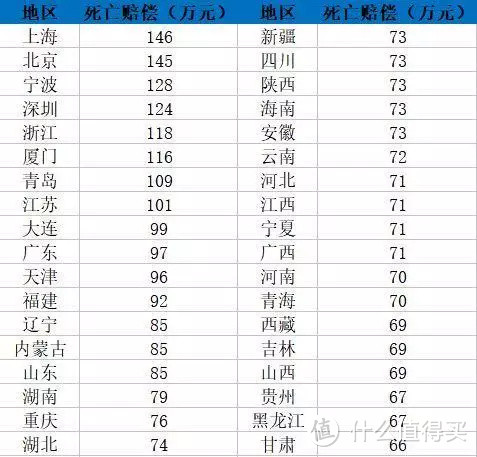
(数据来源:中国保信 · 2016全国车祸单人死亡赔付)
这种时候交强险的保额就有点杯水车薪了,需要商业第三者责任险来补充,一般有条件的情况多多姐还是建议大家买一份。
不过这次新规只动了第三者责任险保额的上下限,下限从5万变成了10万,上限从500万变成了1000万。
对于平常一般就买100万保额的广大车主来说没有任何影响。
☆ 降低商业车险的价格
我们买一份车险,将保费给保险公司后,这钱一共有三种去向。
一部分是做风险保费,拿去理赔和做责任准备金了。
一部分是给销售人员的佣金。
还有一部分用作附加费用。
什么是附加费用呢?
广告费,给客户过年过节送的年历、月饼,给员工工资,公司的场地费等等,这些都属于附加费用。
在过去,监管规定附加费用占保费的上限为35%,新规落地后为25%。
用在广告上的钱少了,保费自然就有了下降的空间。
此外,监管还将逐渐放开价格限制。以前车险的地板价,是规定了最低不能低于多少的。
☞ 放开的措施分为两步:
● 第一步,推出自主定价系数;
● 第二步,完全放开自主定价系数。
什么是自主定价系数,作为消费者我们不用去深入的了解它。
大概就是一个0.65-1.35的系数,保费可以根据情况,乘上这个系数,车主老不出险,商业保险给你打0.65折,老出险就增加保费。
也不过多解释了,反正大家只用知道,银保监会曾在青海等地试点,完全放开了自主定价系数,然后青海车险的件均保费下降 15% 左右。
多姐的“真情告白”
以上几个改变综合考量下来,如果以前就上的是全险,那么每年需要缴纳的保费在新规落地后会降低,并且未来还会进一步降低。
如果是连续三四年没有理赔过没有断过保没有过户的,可以19号后再买车险,会便宜。
如果这几年经常出险,那么可以考虑再19号之前购买车险。
除了上述的这些改变,还会有新能源车险、UBI车险等创新产品。
那种几年没出险某天出险了一次的,第二年保费也不会有太大的波动。
并且会删除一些实践中容易引发理赔争议的免责条款。






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案