















8
10
年底清零是假、门槛重置是真:医保年末这趟门诊我先算了这笔账
2026-10-27 19:55:37
0点赞
0收藏
0评论
上周末,老婆往我手机里转了条短视频,说的还是老一套:医保额度年底要清零,不抓紧用就亏,赶紧给老人把药囤上。
我妈是真信过这套话。去年十二月,她拉着我去社区旁边的药店,把六百多块钱的感冒药和降压中成药抱回家,说是"店员催着年底刷完"。这笔账我后来翻成都医保的公开口径才核清楚,越算越肉疼:居民医保本身没有个人账户,普通门诊统筹原则上根本不走零售药店——那六百多块,统筹基金一分钱不认,囤的药大半年都吃不完,等于纯自费给焦虑结了账。
就是这笔翻过的车,逼我把全家年末这趟医疗账摊开重算一遍。这次动笔前我把时间卡死了:十一月一号起,四川居民医保普通门诊统筹按新口径执行;再叠上起付线按自然年重新累计这条老规矩,我家的看病安排表全得改。
先把三个口袋分清,它们不是一本账
医保的钱分三个口袋,混在一起算,笔笔都是糊涂账。
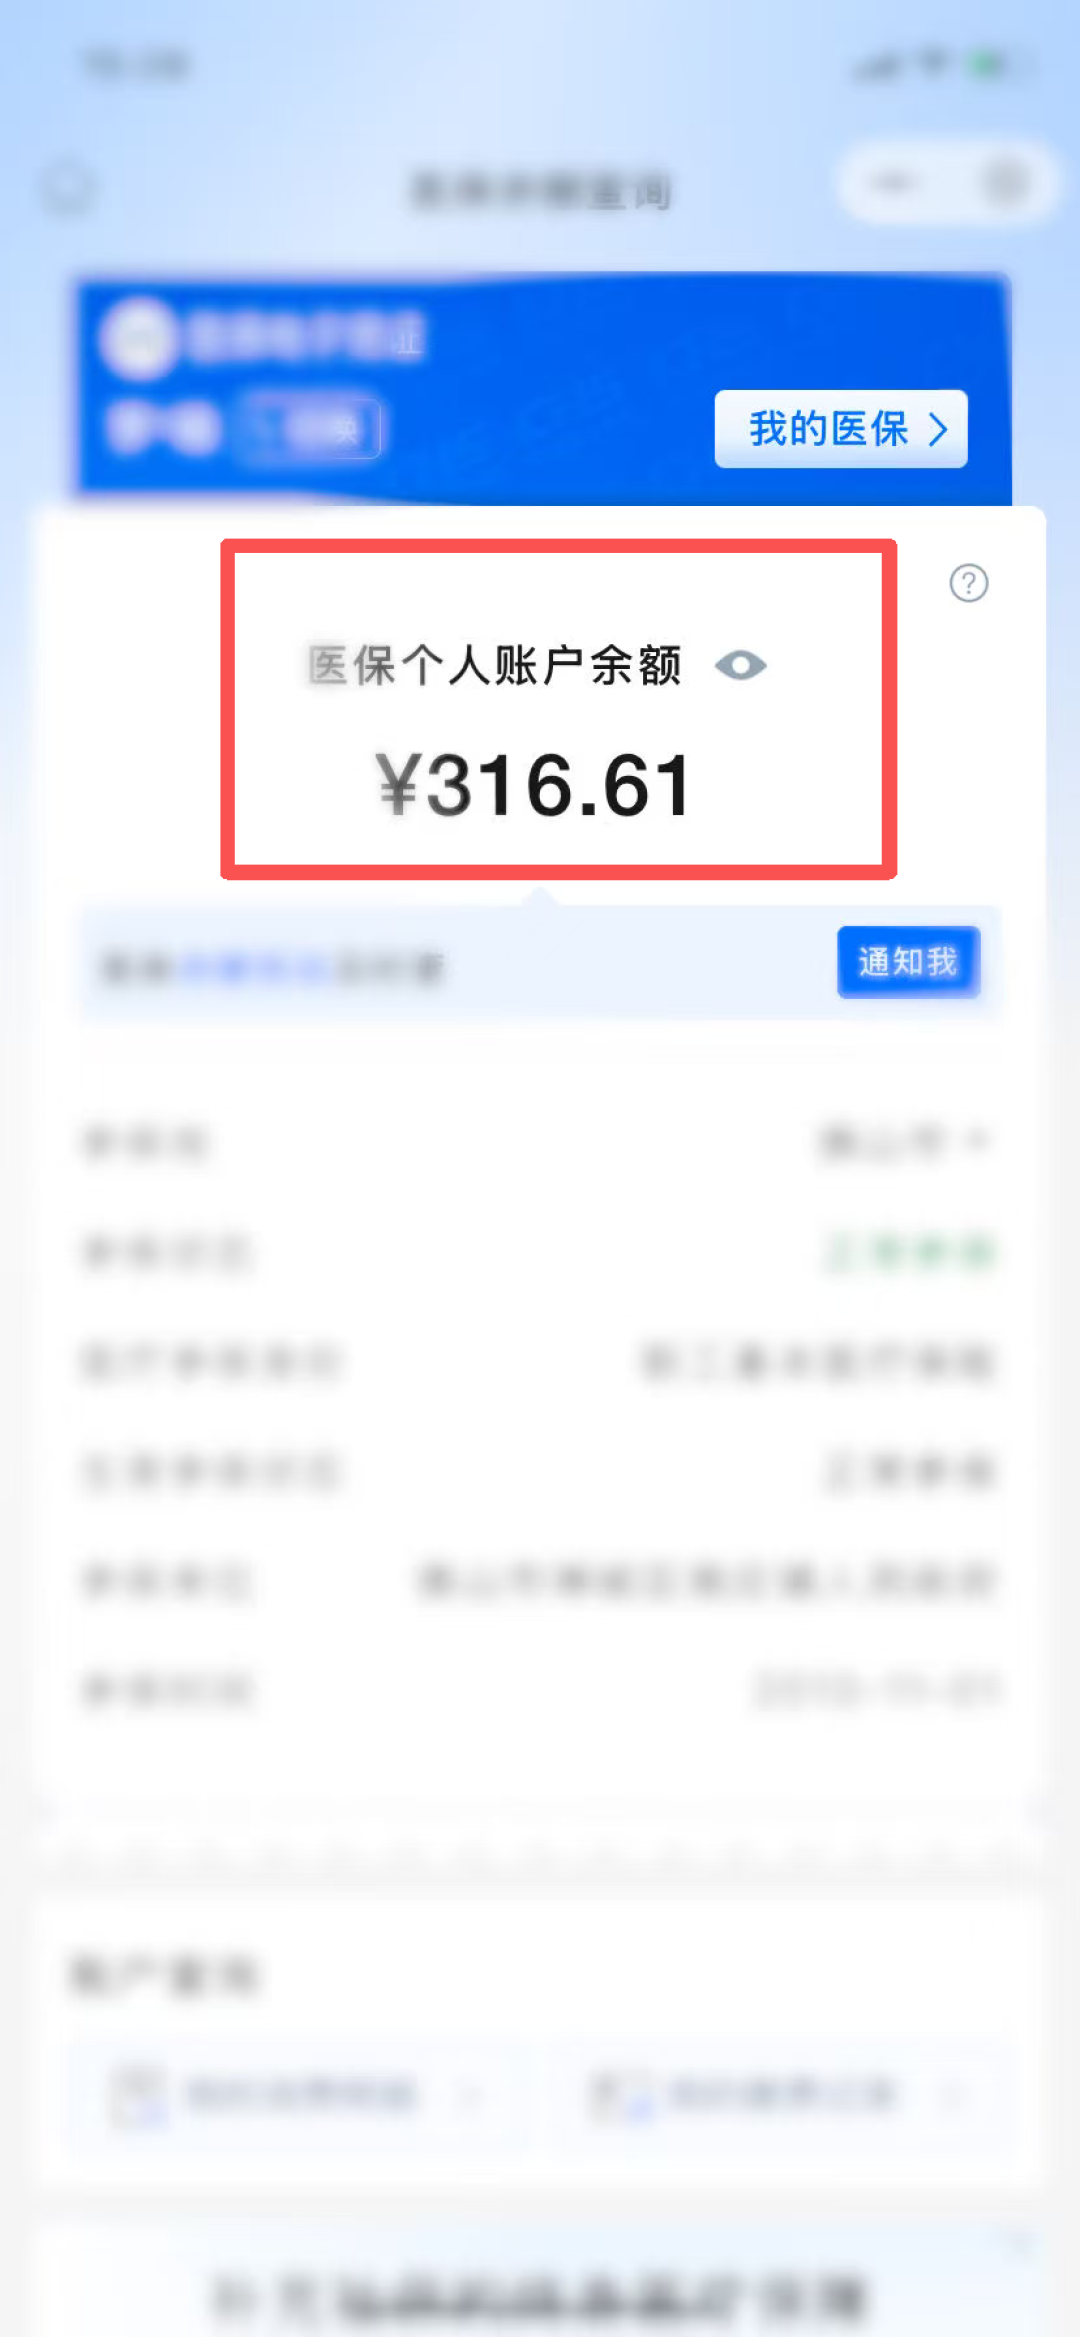
第一个口袋,个人账户里的余额。每月个人缴费划入的那部分,产权归你自己,年底没花完自动结转下一年,不清零;苏州医保的口径写得明白,个人账户有余额,可以拿去支付起付线和就医时个人负担的自付、自费部分。它唯一"没有"的情况是险种——居民医保压根不设个人账户。
第二个口袋,门诊统筹的起付线,也就是"门槛费"。一个自然年度内,医保范围内的钱要先自己累计掏够这个数,超过的部分统筹才开始按比例报;每年一月一日归零重计。成都职工医保在职是每年200元、退休150元;换成别的城市,数字不同、规则相同——苏州在职600元、退休400元,青岛青大附院公示的是三级医院800元、二级500元、基层无起付线,而且门诊慢特病和普通门诊的起付线分开算。国家医保局的《百问百答》把口径说透了:起付线、封顶线,都按自然年度计算。
第三个口袋,门诊统筹的年度封顶线。一年里统筹基金最多给你报到这个数,用完当年就不再报,剩余额度也不结转次年。成都职工在职2000元、退休2500元。
我妈的居民医保还多第四个数字:现行成都居民医保普通门诊统筹,只在社区卫生服务中心、乡镇卫生院这类基层机构报,比例60%,一年封顶只有200元。她要是去三甲医院挂个普通门诊拿药,这笔钱根本不进统筹的账。
今年最大的变化:我妈那本账,十一月一号起重写
四川省九月出的居民医保普通门诊统筹新政策,十一月一日起施行,有效期五年。我把转述原文的两篇稿子核了几遍(10月22日一篇讲得最全,9月22日一篇标了执行时间),对家里最要紧的是四句话:
一、在基层——乡镇卫生院、村卫生室、社区卫生服务中心(站)——看普通门诊,不设起付线,第一块钱就进报销,统筹支付比例统一为60%。
二、一个自然年度内,统筹基金给居民普通门诊的支付限额在现行基础上稳步提高,最高不超过每人每年400元,具体数字由各市(州)定;各市(州)与新规不一致的,要在十一月月底前报省医保局备案后实施。也就是说,十一月初往后的一小段时间,各市的具体限额会陆续公布,盯"成都医保"的公告比听小道消息准。
三、居民医保普通门诊统筹原则上不在零售药店开展。这就是去年坑我们的那条规则,新规把它写得明明白白。
四、要是有市(州)把普通门诊开到基层以外的医院,两条底线破不得:起付线一个自然年度不低于100元,支付比例不高于40%。
拿我妈最常见的场景算一笔示例账:入冬感冒发烧,在社区医院政策范围内花300元。按原来的口径,封顶只有200元——她开春看两轮嗓子,200元的额度早就见了底,这一趟只能全自费。按新口径,基层不设起付线,300元直接按60%报,统筹付180元,自己掏120元。差别不在"报不报",在于社区花的每一块钱都进账,封顶线还往上抬。
我妈另有高血压,这本账单独走:"两病"门诊用药保障不设起付线,年度支付限额高血压200元、糖尿病300元。能进"两病"账的降压药,别拿去挤普通门诊的封顶额度,这是两个池子。
我和老婆那本账:十二月看和一月看,同一次门诊差120元
职工医保这本账,关键全在起付线那个"归零"上。
我今年四月份起就有两次门诊、一次体检把200元门槛跨过去了,之后在社区看门诊,政策范围内的钱按60%报。同样一次800元的社区门诊(示例价),放在十二月底看:门槛早过了,800乘60%报480元,自付320元;放在一月一日后看:起付线重新从0累计,先自掏200元,剩下600元才按60%报360元——自付440元。同一个病、同一张处方,只是往后推了一个多月,自付差120元。这不是我编的对比,是"起付线按自然年度重置"这六个字换算成钱的样子。
由此我家今年改了三个安排:原打算拖到开春做的甲状腺复查,约在十二月内做完,门槛费已经交过,这趟每一笔都在报销区间里;我妈本来十月下旬就想去的年度基础检查,我拦下来推到十一月中,图新规落地后在社区第一块钱就能报;全年能留在社区和乡镇解决的复诊拿药,一律不挤三甲——同一次门诊,职工医保三级医院只报50%,社区报60%,退休再各高一成。
年底前把四步走完,再谈"要不要用满"
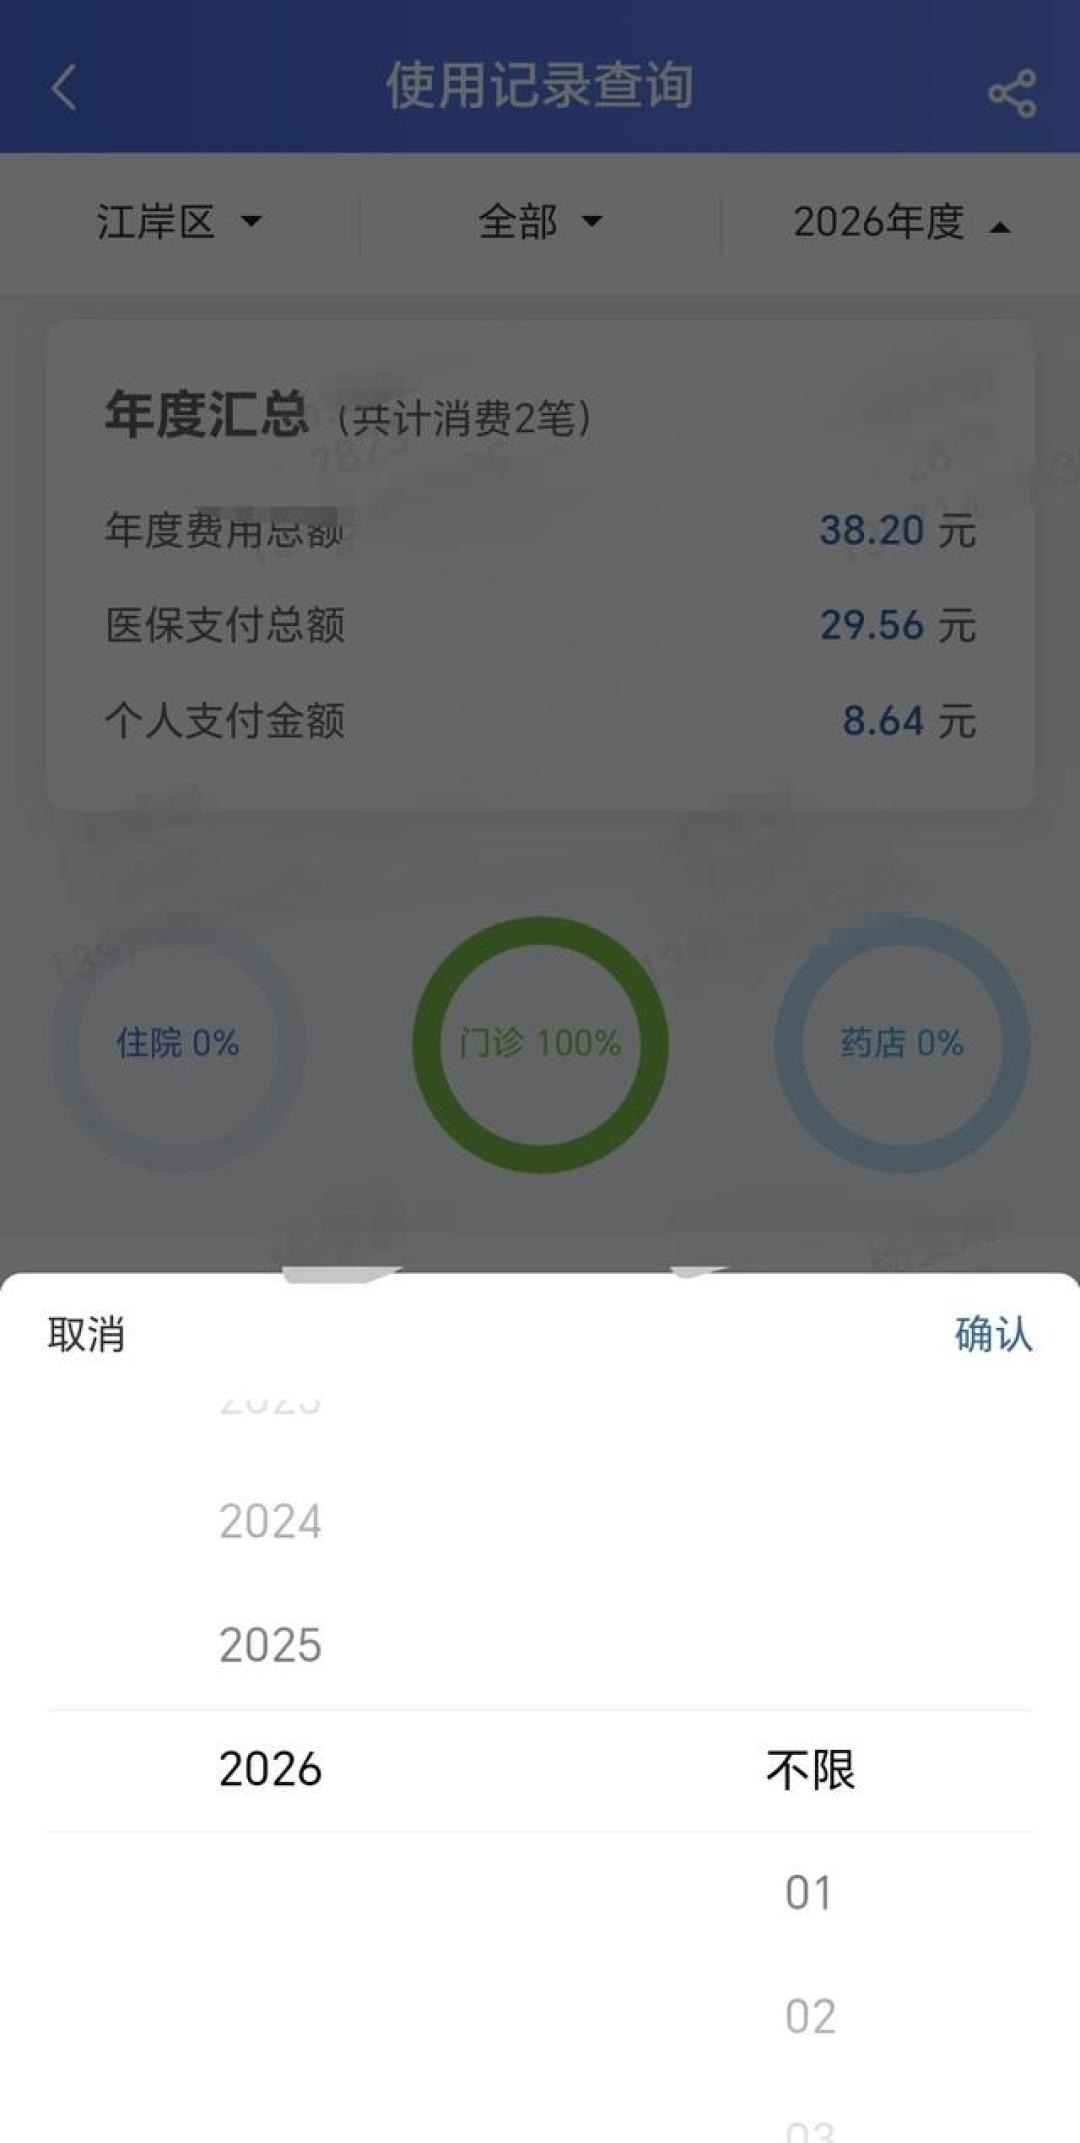
第一步,先查账再决定。打开国家医保服务平台APP,首页进"使用记录"选年份,能看到年度费用总额、医保支付总额、个人支付金额的汇总;四川参保的也可以用"四川医保"APP或"成都医保"公众号看累计。起付线凑到哪、封顶还剩多少,数字不查永远不知道。
第二步,门槛已过、本来就有计划内的就诊或检查,约在十二月。这笔报销是确定的。但反过来,千万别为了"用满额度"专门跑医院加号开药——额度到期重置的是报销资格,不是你的存款;未用完的额度只是当年权益到期,既折不成现金,也转不到别人账上。
第三步,门槛没过,别硬凑。全年很少看门诊的人,为凑那200元刻意开药,换来的多半是过期药品,去年我家已经交过一次学费。
第四步,家里老人看门诊,去社区、去乡镇,把药店囤药这条路彻底掐掉——居民普通门诊统筹原则上不在药店开展,囤得越多,亏得越实。
最后给同样管账的人留一条观察信号:十一月底前后,成都备案后的居民普通门诊年度限额到底定在多少、有没有把普通门诊统筹开到基层以外的医院,这两个数落地之前,我家时间表先按下不表。等文件出来,对着上面四步重排一遍就行,账是死的,人是活的。
——我是老周,家里那个管钱的人。文中的起付线、比例、限额均按成都市医保局、国家医保局及省级新规的公开口径核对,示例价格已标注;我家的安排是我家的账,不构成对任何参保情况的普遍建议,办理前请以参保地医保经办机构的现行口径再核一遍。
内容由AI生成