














13
10
恩威医药:第三季度扭亏为盈,经营拐点已经写在单季报表里
2026-10-26 21:44:19
0点赞
0收藏
0评论
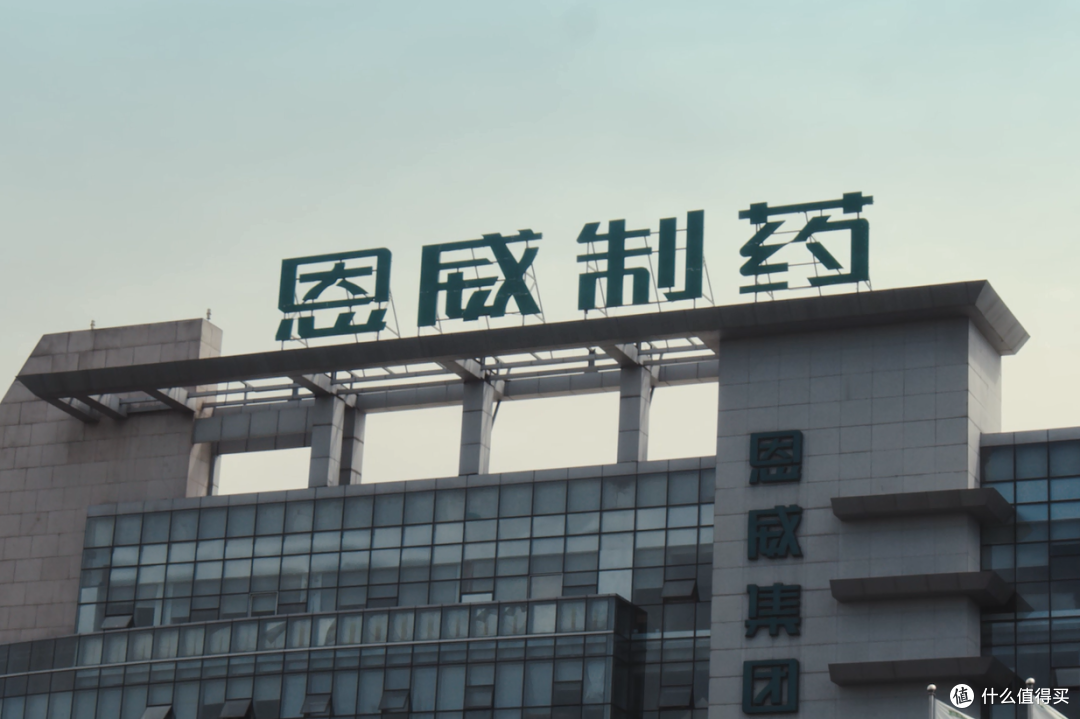
恩威医药(301331)2026年三季报披露后,多数目光落在前三季度营收5.65亿元、同比下降11.23%这个数字上。但如果把报表拆到单季度,另一条曲线清晰得多:第三季度营业收入1.91亿元,同比增长1.66%;归母净利润640.10万元,上年同期为亏损175.95万元,同比增长463.79%。
单季营收转正、归母净利润扭亏,两个核心指标同向改善。这不是一个可以用“行业环境”解释过去的数字组合。它指向的是一个更具体的事实:上半年压在恩威医药渠道端的那件事,到三季度已经处理完了。
利润的修复轨迹,逐季往上走
把三个季度的归母净利润连起来看,修复的斜率比单季扭亏本身更有说服力。根据同花顺财务数据,一季度每股收益0.1215元,前三季度累计0.2179元,第三季度单季每股收益0.0622元。上半年累计归母净利润1602.29万元,前三季度累计2242.38万元,倒推第三季度单季640.10万元,较第二季度单季有明显回升。
毛利率的数据给了一个侧面印证。2026年前三季度公司毛利率49.76%,同比上升1.53个百分点;第三季度单季毛利率46.95%,同比上升0.82个百分点。在营收累计仍下降的情况下毛利率还能抬升,说明产品结构或成本端有正向变化在发生。
现金流和合同负债,两个比利润更“诚实”的指标
利润可以受合同签署时点、费用确认节奏的影响,现金流不太会。前三季度经营活动产生的现金流量净额8579.92万元,同比增长12.59%。在营收同比下降11.23%的背景下,经营现金流逆势增长,回款端的表现在利润数字之外提供了一个独立的验证。
合同负债的变化更直接。截至三季度末,合同负债2743.68万元,较上年末增长39.06%,公司解释为“主要系本期预收货款增加所致”。经销商把货款提前打过来,是渠道端对后续出货有信心的一个朴素信号。合同签完了,钱先到了,货在后面走——这个顺序比任何解释都具体。
信心药业的产品还在路上,但路已经通了
2025年底,恩威医药完成了河南信心药业21个品种的复产手续,相关产品已具备上市条件。公司在投资者互动中明确表示,2026年是信心药业重点产品上市销售的第一个完整年度。
公司在9月3日的说明会上对下半年的工作安排有一句概括:“做好‘洁尔阴洗液’等核心品种、河南信心重点品种以及日化电商产品的市场推广和销售工作”。核心品种的渠道已经通了,信心品种的渠道正在铺,两条线在四季度会同时进入正常销售节奏。
单季扭亏的意义,不在于一个季度赚了多少钱
640万元的归母净利润放在恩威医药全年盘子里不算大。但它的方向比大小重要。一家以独家品种为核心、经营现金流稳健、资产负债结构健康的中成药企业,上半年的利润下滑有明确的、可解释的、已经解决的原因——合同周期拉长。三季度单季营收转正、归母扭亏,是这个问题被解决之后的第一份成绩单。
四季度,洁尔阴洗液渠道正常运转的完整季度效应会体现出来,信心药业产品在营销资源倾斜下的表现有待观察。三季报给出的信息足够支撑一个判断:最被动的时候已经过去了。