





9
16
骗炮老A,高开低走!中鼎转03申购分析!
2026-10-21 21:32:18
0点赞
0收藏
0评论
01
老鹏说债/新债分析
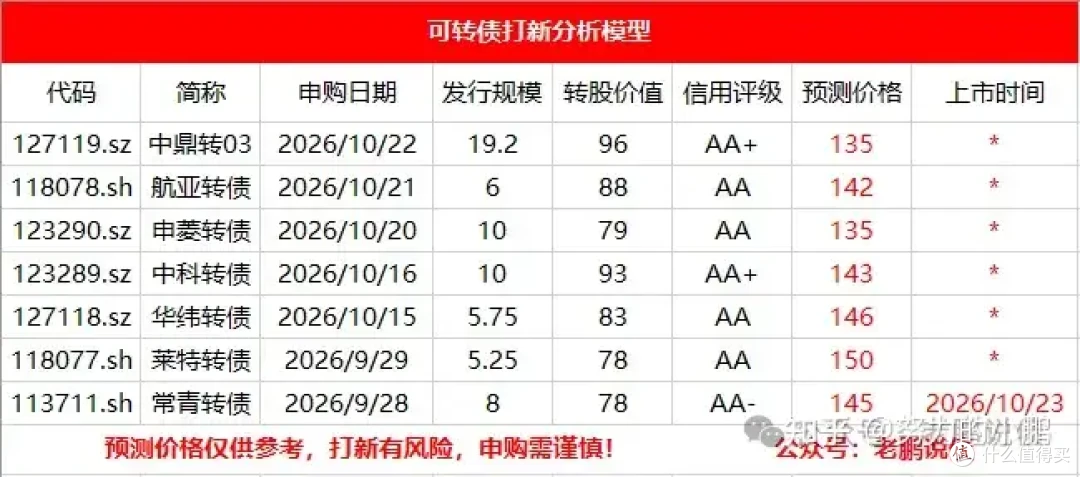
中鼎转03,22号周四申购:
价格预测:
根据债券评级为AA+,溢价率当前为4.12%,转股价值96.04,规模19.2亿,盘子中等,正股:中鼎股份(000887),汽车零部件 + 机器人题材,深交所中规模可转债,同行业对比转债上市溢价,小鹏给38%左右的上市溢价,上市价格会在135左右
小鹏打新建议:积极申购!!!
(建议评级:积极申购~可以申购~谨慎申购~放弃申购)
02
老鹏说债/今日收盘分析
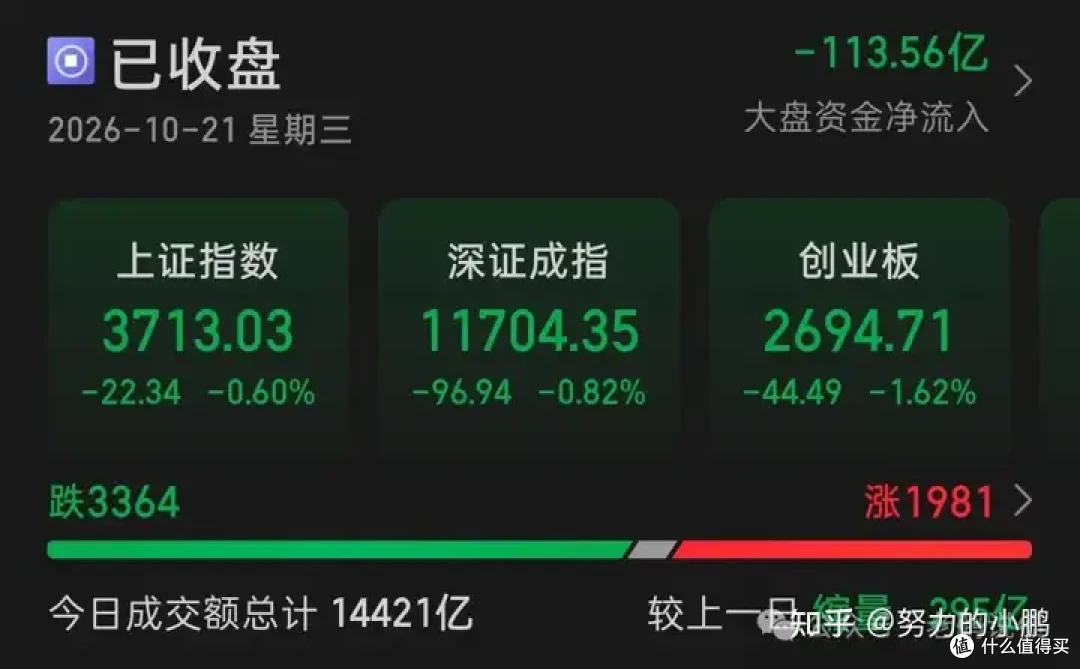
今天A股是 “高开冲高回落、权重拖累成长指数,题材保持局部活跃”的行情。创业板跌破2700点,但市场并未出现全面恐慌,主要压力集中在新能源权重股。
一、收盘数据
上证指数 3713.03点,跌0.60%
深证成指 11704.35点,跌0.82%
创业板指 2694.71点,跌1.62%
科创50 涨0.06%
北证50 跌0.72%
全市场成交额约 1.44万亿元,较昨天缩量约295亿元
全市场超过 3300只个股下跌
从指数结构看,创业板明显弱于沪指和科创50,主要是宁德时代大跌对指数造成了较强的权重拖累。
二、盘面怎么走的
早盘三大指数集体高开,创业板一度上涨约1%,AI硬件、通信设备和部分科技股冲高,市场开盘情绪并不差。
但随后宁德时代快速下跌,带动电池、固态电池、锂电设备和能源金属集体走弱。创业板由上涨转为下跌,午后跌幅一度超过2%,最终失守2700点。
与此同时,市场并没有全面转入恐慌:
科创50最终小幅上涨,说明半导体、国产算力等硬科技方向仍有承接;
数据要素、文化传媒、AI应用和猪肉板块逆势活跃;
下跌个股虽然超过3300只,但远少于此前超过5000只下跌的极端状态;
成交额较昨天缩量,说明抛压主要集中在部分机构重仓股,而不是全市场集中出逃。
午后证券板块继续走弱,白酒等传统机构重仓方向补跌,导致沪指没有出现明显的尾盘修复。最终形成了比较典型的 “权重股拖指数、题材股做局部行情”*格局。
三、板块表现
相对强势:
数据要素、数据确权:受国家数据集团成立消息推动,三维天地、南威软件、海量数据、太极股份等表现活跃。
文化传媒、AI漫剧:出版传媒、粤传媒、天威视讯等走强,资金继续从AI硬件向AI应用轮动。
猪肉、养殖业:市场交易产能去化和明年猪周期回升预期。
明显偏弱:
电池、新能源:宁德时代盘中跌超12%,带动锂电、储能和能源金属全面承压。
证券、白酒:机构资金继续降低高位或弱预期板块仓位,对沪指形成拖累。
教育:前期题材资金兑现,板块跌幅靠前。
四、今天行情的核心含义
1. 创业板下跌主要是权重拖累
宁德时代三季报公布后遭遇重新定价,其大跌显著放大了创业板跌幅,并不代表所有成长股同步走弱。
2. 市场从普跌转向结构性调整
科创50逆势收涨,数据要素、传媒和养殖业仍有赚钱效应,说明资金没有完全离场,而是在新能源、消费和新题材之间重新调仓。
3. 目前仍是弱势筑底,不是明确反转
成交额缩量说明恐慌盘有限,但主动做多资金也不足。短线仍需要观察新能源权重能否止跌,以及新热点能否形成持续主线。
五、明天重点看什么
沪指3700点:守住仍是震荡筑底;若放量跌破,注意3680点附近支撑。上方压力在3725—3735点。
创业板2700点:能否快速收回非常关键;如果继续收在2700点下方,注意2650—2670点区域。
宁德时代表现:若缩量止跌,创业板可能出现技术修复;若继续放量下跌,新能源产业链仍会承压。
数据要素持续性:如果行情扩散至软件、网络安全、数据中心和AI应用,可能成为阶段性主线;如果只有前排涨停股表现,则仍是短线题材。
成交额与市场广度:放量回升至1.5万亿元以上,同时上涨个股明显增加,才算有效修复。
一句话总结:今天是宁德时代拖累创业板破位、沪指被动回落,但市场没有全面恐慌;短线重点观察3700点、创业板2700点以及新能源权重能否止跌。
ps:以上全部是个人观点仅供参考,股市有风险,投资需谨慎!