














7
5
两年不可抗辩条款,熬过2年就一定赔?
2019-06-27 21:47:00
37点赞
379收藏
47评论
保险行业,有一个相对广为人知却又“晦涩难懂”的条款——两年不可抗辩。
简单说就是保险合同成立两年之后,保险公司就不能以你未如实告知为由解除合同了。
但是,关于这个问题的解读,之后颇有一种跑偏的意味。
很多人想当然地认为“即使带病投保,熬过两年就一定能获赔”。
当然事实肯定不是这样。
所以,我们应该如何正确解读这一条款,它与理赔是何种关系?今天,远虑君和大家聊一聊。
什么是不可抗辩?
不可抗辩条款存在的意义
两年后就一定能赔?
一、什么是不可抗辩?
2008年中国保险法修订草案中首次引入了呼吁已久的“不可抗辩”条款,并于2009年审议通过。保险法第十六条明确规定了两年不可抗辩条款的内容,具体如下:
第十六条
订立保险合同,保险人就保险标的或者被保险人的有关情况提出询问的,投保人应当如实告知。
投保人故意或者因重大过失未履行前款规定的如实告知义务,足以影响保险人决定是否同意承保或者提高保险费率的,保险人有权解除合同。
前款规定的合同解除权,自保险人知道有解除事由之日起,超过三十日不行使而消灭。自合同成立之日起超过二年的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任。
投保人故意不履行如实告知义务的,保险人对于合同解除前发生的保险事故,不承担赔偿或者给付保险金的责任,并不退还保险费。
投保人因重大过失未履行如实告知义务,对保险事故的发生有严重影响的,保险人对于合同解除前发生的保险事故,不承担赔偿或者给付保险金的责任,但应当退还保险费。
保险人在合同订立时已经知道投保人未如实告知的情况的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任。
保险事故是指保险合同约定的保险责任范围内的事故。
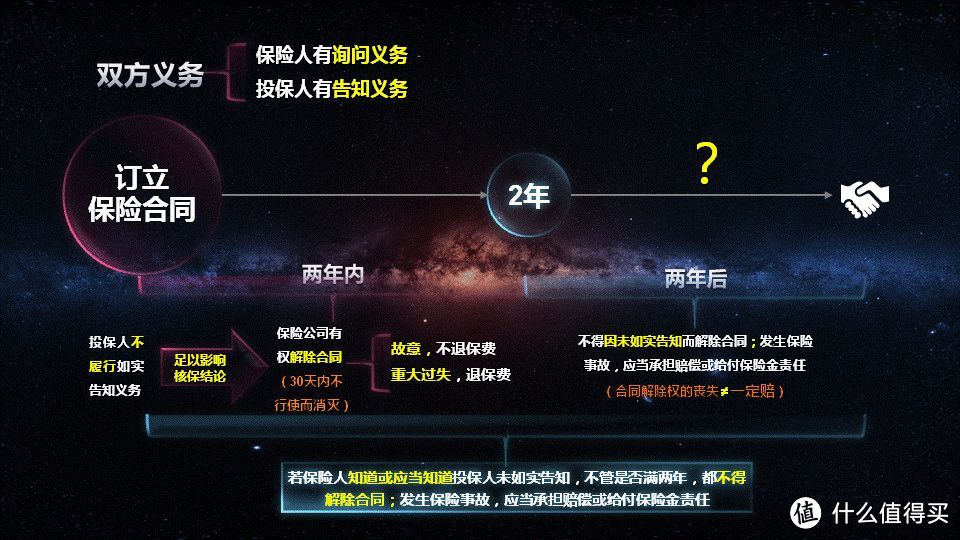
远虑君为大家通俗的解读一下:
1. 投保人、被保险人有义务如实告知自己身体的健康状况;
2. 隐瞒了部分事实,且这部分事实会影响承保,这种情况下,合同成立2年内,保险公司有权解除合同,并拒赔。主要包括两种情况:
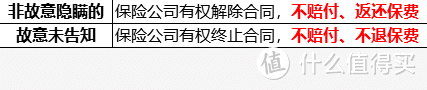
3.合同成立两年之后,不管有没有如实告知,保险人不得解除/终止合同。
显然,两年不可抗辩的加入,很大程度上限制了保险公司的肆意解约并拒赔行为,对客户和保险公司来说都是好事。
但问题就出在,大部分人错误地认为这是带病投保的利器。
对此,要提醒大家的是,如果故意欺瞒,甚至构成欺诈,两年不可抗辩就可能失去效力,必须在合法的基础上才行。
二、不可抗辩条款存在的意义
保险合同是最具契约精神的诚信合同,管理的是风险,经营的是信用。所以诚信是保险行业最根本的要求和原则。即保险合同订立双方都应履行最大诚信原则。
1. 对保险公司来说
这一条款也是保险公司合法维护自己权益的途径之一。
健康告知可以快速分辨出被保险人是否需要体检,免去体检程序,省时省力。
但如果投保人没有如实告知,隐瞒了被保险人的身体状况,保险公司是不能马上知晓的。通过这一条款,保险公司有两年的时间去弥补自己的损失,超出两年的范围之后,即使投保人故意隐瞒,根据两年不可抗辩的约定,保险公司也必须照常保障、理赔。
2. 对消费者来说
有一种很常见的现象就是,许多人并没有定期体检的习惯,只有等身体不舒服的时候才会去看病就医。而有些病在初期是没有明显特征的,很有可能被保险人也毫不知情,等到发现身体异常时,才诊断出该病已潜伏多时。
还有一种情况例如,父母生病了,但怕孩子担心,于是向其隐瞒自己的身体状况。孩子在为父母购买保险的时候,就并不知晓父母的既往病史,从而没有如实告知。
这两种情况都是由于重大过失而没有如实履行告知义务,并不是故意欺瞒。如果发现得早,保险公司可以及时进行处理和补救,这也是消费者为自己的过失承担责任的期限。超出两年期限之后,消费者不用再为自己的过失承担责任,保险公司必须照常予以保障。
因此,两年不可抗辩条款是基于维护保险人和被保险人双方利益而设定的,既给了保险人及时补救的权力,也给了被保险人充分享受保障服务的权力。
三、两年后就一定能赔?
先说结论:“两年不可抗辩”不能成为无所不能的理赔依据。
因未如实告知而造成的理赔纠纷,在法庭判定的时候,需要先由保险公司进行举证,证明投保人蓄意隐瞒。如果无法举证,则判定理赔;如果举证有效,则再由消费者进行举证,证明自己不是蓄意骗保,最后的判定的结果是由双方拿出的证据而定的。
1. 投保时未发病,但身体有隐患未告知
相关案例:2012年7月郑某购买了一份终身寿险, 2014年8月郑某因食道癌死亡,保险公司因郑某投保时,在健康告知中有一项告知予以否认,保险公司出具《理赔决定通知书》,以郑某不履行如实告知义务为由拒赔并解除了保险合同,经法院查明,虽然郑某未履行如归告知义务,但保险合同成立时间已超过2年,保险公司不得以此理由解除合同,并需要履行赔付。
上面的案例就是一个典型的虽未如实告知,但由于保险法第16条两年不可抗辩条款的规定,顺利获得了理赔的案例。
那么是不是所有的案例都能获得赔付呢,当然不是,以下2种情况需要特别注意:
2. 投保时已患病,即带病投保
投保时,被保险人已经发生保险事故,但却故意隐瞒,在两年抗辩期结束后申请理赔,这种情况下保险公司依旧是有权力拒绝并解除合同的。
客户周女士2010/3/16投保某重疾产品缴费6000元,2015年因乳腺癌申请报案,要求正常赔付。经调查:2010.3.11-3.15客户在人民医院因发现右乳肿块一年住院治疗,出院诊断:右侧乳房癌,癌症确诊时间为2010年3月11日,出院后立即投保。客户隐瞒投保前病史,事实清楚明确,恶意投保动机明显,证据确凿,故保险公司案件做拒付处理。
以上这种情况就不适用两年抗辩期了,否则就是变相鼓励恶意骗保行为,而且目前法院类似的判例比较多,都是支持拒赔的。
3. 未如实告知,两年内发病,两年后申请理赔
被保险人隐瞒了身体状况,并在两年期限内发生保险事故,但他没有及时报案,而是等到两年抗辩期结束后,才向保险公司申请理赔。
举个例子:A大侠隐瞒了自己曾因肺炎住院的病史,并在合同生效一年后患上肺癌。但他有意欺瞒拖延,等过了两年之后,根据两年不可抗辩条款,向保险公司申请理赔。
这种情况下,如果保险公司有足够的证据(实际上病史也是能查到的),证明被保险人是在两年之内患病的,那么即使你过了两年抗辩期,也依旧得不到理赔。
接下来远虑君列举一下两年不可抗辩,保险公司拒赔,但上诉会胜诉的情况:
重疾险:客户未告知的病情,和风险事故没有直接关系,比如客户得过胃炎,但以肝癌申请理赔,那保险公司不能拒赔;
其次,即使未告知的病情和风险事故有直接联系,比如以肝炎带病投保,以肝癌申请理赔,但合同生效≥2年,比如投保5年后才确诊肝癌,那保险公司也必须赔。
道理很简单,虽然医学上认为,肝炎-肝硬化-肝癌三者有直接联系,但肝炎是否必定会演化为肝癌,依然具有不可控性。既然是不可控的风险,那就该赔付。
寿险:人的生命是无价的,寿险约定,2年内自杀不赔,但2年后自杀仍然赔付,因此,因疾病导致2年后身故也要赔。
这样看来,两年不可抗辩必须合理合法地使用,并没有大家想象的那般万能。明知自己身体有异常,依然心存侥幸,真的遭遇意外、重疾时,身心已经受创,正常生活也可能变得一团混乱,此时还要拖着病体去跟保险公司打官司…
一审、二审、终审,耗个好几年,只为争取一个未卜的结果,实在不划算。
还是不建议大家钻这个空子。
远虑君说
买保险就是为了心安,买的是对未来的预期。
通过观察近两年不可抗辩相关案例,不得不说,法律还是最大限度地保护了被保人的利益。虽说如此,但无论如何,还是希望大家都做好如实告知,从源头上消灭风险。
毕竟用有风险的操作去管理风险只会增加更多的不确定性。






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
热评说国内怎样怎样的,只要国内买保险如实告知,诚信投保,绝对没问题的,国内法律和监管都是很维护消费者的。还有说买保险赔不了,拜托去查下好么,寿险赔付率差不多都是90多的,财险赔的更多,张口就来的么
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
热评说国内怎样怎样的,只要国内买保险如实告知,诚信投保,绝对没问题的,国内法律和监管都是很维护消费者的。还有说买保险赔不了,拜托去查下好么,寿险赔付率差不多都是90多的,财险赔的更多,张口就来的么
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案