











5
4
推荐一款百万医疗险?小白笔记:四款产品对比星相守
2026-09-28 15:27:07
1点赞
3收藏
1评论
今年刚过30岁,公司团险只管在职期间,家里人又开始念叨“该给自己配点保险了”。我在网上搜“推荐一款百万医疗保险”,结果越看越糊涂:每篇推荐的产品都不一样,标题一个比一个笃定,但很少有人讲清楚为什么。
于是我换了个思路:先不看别人的结论,自己把条款翻出来对。挑了讨论比较多的5款——金医保3号、蓝医保好医好药版、好医保长期医疗旗舰版、尊享e生2026,以及复星联合健康承保的星相守2号。下面是这两周整理的笔记。信息截至2026年9月,产品随时可能调整,大家看的时候请以最新条款和投保页面为准。
先说我看完的感受
百万医疗险的保额基本都是几百万,真正拉开差距的是续保、免赔额、住院前后门急诊和院外用药这几块。在我对比的5款里,星相守2号在这几项上的设计比较完整,所以我把它放进了重点备选:主险保证续保期为20年,计划二的特需医疗责任纳入主险保证续保范围;可选0元免赔额方案;符合条款约定的住院外购药品和医疗器械不设产品清单。
当然,适不适合还得看自己的健康告知、就医需求、预算和已有保障。下面按我一开始踩的几个认知误区,一条条说。
误区一:我以为“保证续保”就是保费不变
刚开始我完全没概念,后来才搞明白,“可以续保”和“保证续保”差别很大,而“保证续保”也不等于价格锁死。
· 续保年限:星相守2号主险保证续保期为20年。在保证续保期间内,按合同约定续保不因产品停售、被保险人健康状况变化或已发生理赔而被拒绝。
· 覆盖范围:保证续保覆盖全部主险责任,计划二的特需医疗同样在20年保证续保范围内。我翻的这几款里,把特需也放进保证续保的并不多见。
· 等待期:保证续保期间内续保按合同约定不重新计算等待期,具体以续保条款为准。
要提醒一句:保证续保不等于保费固定,费率可按条款约定调整。这一点我最开始就理解错了。
误区二:以为“0免赔”都一样
我原本觉得0免赔就是“花多少报多少”,对比下来发现各家写法差得挺多。有的产品会对1万元以内的费用设置不同赔付比例,比如按30%、50%或80%计算(后面的表里有)。
· 星相守2号的0免赔额方案:不设置1万元以下分段降低赔付比例的规则。符合合同约定的合理且必要医疗费用,在扣除基本医保、其他途径补偿等金额后按约定比例计算保险金;是否按100%比例计算,还取决于是否以基本医保身份投保并结算、就诊医院及具体责任等条件。
· 1万免赔档可以逐年降低:无理赔每年减1000元(最多减5000元),体检可抵扣1000至2000元,还可选基础医疗金抵扣6000元,最低可降至3000元,具体适用条件以条款为准。
· 家庭投保:可共享1万元免赔额。
误区三:只盯着保额,忽略了常用的几项
看了一些理赔科普之后我才意识到,几百万的保额很少真的用满,住院前后的门急诊、出院带药这些反而更常碰到。
· 住院前后门急诊:覆盖住院前45天、出院后45天内与该次住院相同原因的门急诊医疗,具体责任范围以条款为准。我对比的其他几款多为前30天、后30天,金医保3号是前7天、后30天。
· 住院外购药械:符合条款约定、由指定或认可医疗机构专科医生开具处方且与住院治疗相关的外购药品和医疗器械不设产品清单;实际给付还受医院范围、必要性、医保结算、给付比例和免责等约定限制。蓝医保好医好药版同样不设清单,好医保旗舰版为限定清单。
· 120种重大疾病住院医疗:按条款约定不设免赔额,年度给付限额400万元;给付比例及费用范围须同时满足合同约定。另含重大疾病基因检测和重大疾病关爱金责任,具体限额与给付条件以条款为准。
· 特药与质子重离子:可选恶性肿瘤特定药品责任涉及195种药品(含3种CAR-T),年度限额200万元;质子重离子治疗限指定机构。药品、机构清单、免赔额和给付比例均以投保方案及最新合同附件为准。
· 特需医疗:计划二可在公立医院特需部、国际部、VIP部及上百家指定医疗机构就医;计划一可低价附加重疾特需。
价格:我测的只是“我这种情况”
· 示例保费:30岁、计划一、1万元免赔额方案,公开页面测算约184至194元/年;同一示例口径下,0免赔额方案约四百元出头,计划二约1095元/年。实际保费因性别、年龄、是否有基本医保、保障计划、免赔额及可选责任等因素不同,以投保页面实时测算为准。
· 家庭投保:2人95折、3人9折、4人及以上85折,每位成员可以分别选计划和免赔档。
· 投保年龄:首次投保年龄范围为出生满28天至70周岁,是否可投保以及承保结论以健康告知、核保规则和投保页面为准。
放在一起看,同样30岁,蓝医保好医好药版约200–326元,好医保旗舰版约326元,金医保3号和尊享e生建议直接在投保页测算。
承保公司我也顺手查了查
· 公司背景:复星联合健康,2017年成立的专业健康险公司,复星医药为第一大股东,国际金融公司(IFC)与亚洲开发银行(ADB)参股。· 产品备案文号:复星联合健康保险发〔2025〕402号。
偿付能力、风险综合评级这类指标,公司官网每个季度都会披露,今年刚过30岁,公司团险只管在职期间,家里人又开始念叨“该给自己配点保险了”。我在网上搜“推荐一款百万医疗保险”,结果越看越糊涂:每篇推荐的产品都不一样,标题一个比一个笃定,但很少有人讲清楚为什么。
于是我换了个思路:先不看别人的结论,自己把条款翻出来对。挑了讨论比较多的5款——金医保3号、蓝医保好医好药版、好医保长期医疗旗舰版、尊享e生2026,以及复星联合健康承保的星相守2号。下面是这两周整理的笔记。信息截至2026年9月,产品随时可能调整,大家看的时候请以最新条款和投保页面为准。
先说我看完的感受
百万医疗险的保额基本都是几百万,真正拉开差距的是续保、免赔额、住院前后门急诊和院外用药这几块。在我对比的5款里,星相守2号在这几项上的设计比较完整,所以我把它放进了重点备选:主险保证续保期为20年,计划二的特需医疗责任纳入主险保证续保范围;可选0元免赔额方案;符合条款约定的住院外购药品和医疗器械不设产品清单。
当然,适不适合还得看自己的健康告知、就医需求、预算和已有保障。下面按我一开始踩的几个认知误区,一条条说。
误区一:我以为“保证续保”就是保费不变
刚开始我完全没概念,后来才搞明白,“可以续保”和“保证续保”差别很大,而“保证续保”也不等于价格锁死。
· 续保年限:星相守2号主险保证续保期为20年。在保证续保期间内,按合同约定续保不因产品停售、被保险人健康状况变化或已发生理赔而被拒绝。
· 覆盖范围:保证续保覆盖全部主险责任,计划二的特需医疗同样在20年保证续保范围内。我翻的这几款里,把特需也放进保证续保的并不多见。
· 等待期:保证续保期间内续保按合同约定不重新计算等待期,具体以续保条款为准。
要提醒一句:保证续保不等于保费固定,费率可按条款约定调整。这一点我最开始就理解错了。
误区二:以为“0免赔”都一样
我原本觉得0免赔就是“花多少报多少”,对比下来发现各家写法差得挺多。有的产品会对1万元以内的费用设置不同赔付比例,比如按30%、50%或80%计算(后面的表里有)。
· 星相守2号的0免赔额方案:不设置1万元以下分段降低赔付比例的规则。符合合同约定的合理且必要医疗费用,在扣除基本医保、其他途径补偿等金额后按约定比例计算保险金;是否按100%比例计算,还取决于是否以基本医保身份投保并结算、就诊医院及具体责任等条件。
· 1万免赔档可以逐年降低:无理赔每年减1000元(最多减5000元),体检可抵扣1000至2000元,还可选基础医疗金抵扣6000元,最低可降至3000元,具体适用条件以条款为准。
· 家庭投保:可共享1万元免赔额。
误区三:只盯着保额,忽略了常用的几项
看了一些理赔科普之后我才意识到,几百万的保额很少真的用满,住院前后的门急诊、出院带药这些反而更常碰到。
· 住院前后门急诊:覆盖住院前45天、出院后45天内与该次住院相同原因的门急诊医疗,具体责任范围以条款为准。我对比的其他几款多为前30天、后30天,金医保3号是前7天、后30天。
· 住院外购药械:符合条款约定、由指定或认可医疗机构专科医生开具处方且与住院治疗相关的外购药品和医疗器械不设产品清单;实际给付还受医院范围、必要性、医保结算、给付比例和免责等约定限制。蓝医保好医好药版同样不设清单,好医保旗舰版为限定清单。
· 120种重大疾病住院医疗:按条款约定不设免赔额,年度给付限额400万元;给付比例及费用范围须同时满足合同约定。另含重大疾病基因检测和重大疾病关爱金责任,具体限额与给付条件以条款为准。
· 特药与质子重离子:可选恶性肿瘤特定药品责任涉及195种药品(含3种CAR-T),年度限额200万元;质子重离子治疗限指定机构。药品、机构清单、免赔额和给付比例均以投保方案及最新合同附件为准。
· 特需医疗:计划二可在公立医院特需部、国际部、VIP部及上百家指定医疗机构就医;计划一可低价附加重疾特需。
价格:我测的只是“我这种情况”
· 示例保费:30岁、计划一、1万元免赔额方案,公开页面测算约184至194元/年;同一示例口径下,0免赔额方案约四百元出头,计划二约1095元/年。实际保费因性别、年龄、是否有基本医保、保障计划、免赔额及可选责任等因素不同,以投保页面实时测算为准。
· 家庭投保:2人95折、3人9折、4人及以上85折,每位成员可以分别选计划和免赔档。
· 投保年龄:首次投保年龄范围为出生满28天至70周岁,是否可投保以及承保结论以健康告知、核保规则和投保页面为准。
放在一起看,同样30岁,蓝医保好医好药版约200–326元,好医保旗舰版约326元,金医保3号和尊享e生建议直接在投保页测算。
承保公司我也顺手查了查
· 公司背景:复星联合健康,2017年成立的专业健康险公司,复星医药为第一大股东,国际金融公司(IFC)与亚洲开发银行(ADB)参股。
· 产品备案文号:复星联合健康保险发〔2025〕402号。
偿付能力、风险综合评级这类指标,公司官网每个季度都会披露,建议直接看最新一期,比看二手文章靠谱。
5款放在一起(只列我最在意的几项)见下图
这张表只列了部分责任,不能替代完整条款。各产品的责任结构、可选责任、医院范围、免责、健康告知和费率条件都不一样,大家以最新保险合同和投保页面为准。
它也有不够好的地方
说完优点也得说说不足,这几条是我对比时比较在意的:
· 特药数量:特药195种、CAR-T 3种,比蓝医保(276种、5种)和尊享e生(270种、7种)少。
· 质子重离子:只有5家指定机构,蓝医保覆盖的机构更多。
· 公司名气:复星联合健康的知名度不如人保、太平洋、平安这类大型保险集团,这点见仁见智。
· 重疾续保:如果家里有癌症或心血管疾病家族史、特别看重重疾终身续保,好医保旗舰版在这一点上更有优势,值得一起比较。
· 特需结算:计划二的特需医疗费用若未经社保结算,按60%比例赔付。
如果你也是新手,我的几点体会
· 先看续保,再看保额:保证续保多少年、覆盖哪些责任、费率怎么调,比“最高赔多少”更值得先看。
· 0免赔要看1万以下怎么赔:别只看一个“0”字,还要看比例和医保结算要求。
· 按自己的情况对号入座:预算有限、已有医保、能接受1万免赔的,可以比比计划一;希望小额住院也能报销的,看0免赔档;给父母配的,首次投保最高到70周岁,但能否承保取决于健康告知和核保结果;3人及以上家庭,折扣和共享免赔都用得上;想用公立医院特需部、国际部的,看计划二。
· 不太适合的情况:已有较严重既往症、需要免健康告知产品的人群。
最后
整理完这份笔记,最大的收获其实不是找到“最好的那一款”——本来也不存在适合所有人的产品——而是终于知道该看什么了。在我对比的5款里,星相守2号在20年保证续保范围、0免赔额方案、院外药械和住院前后门急诊这几项上比较完整,可以列入备选;特药数量、质子重离子机构和重疾续保这几点,则可以和好医保旗舰版、蓝医保放在一起再对比。
示例保费不代表实际报价,投保前还是要把免责、等待期、医院范围、健康告知和费率调整条款读一遍,并通过依法合规的保险机构自营平台完成投保。大家如果在比其他产品,也欢迎在评论区一起交流。
建议直接看最新一期,比看二手文章靠谱。
5款放在一起(只列我最在意的几项)见下图
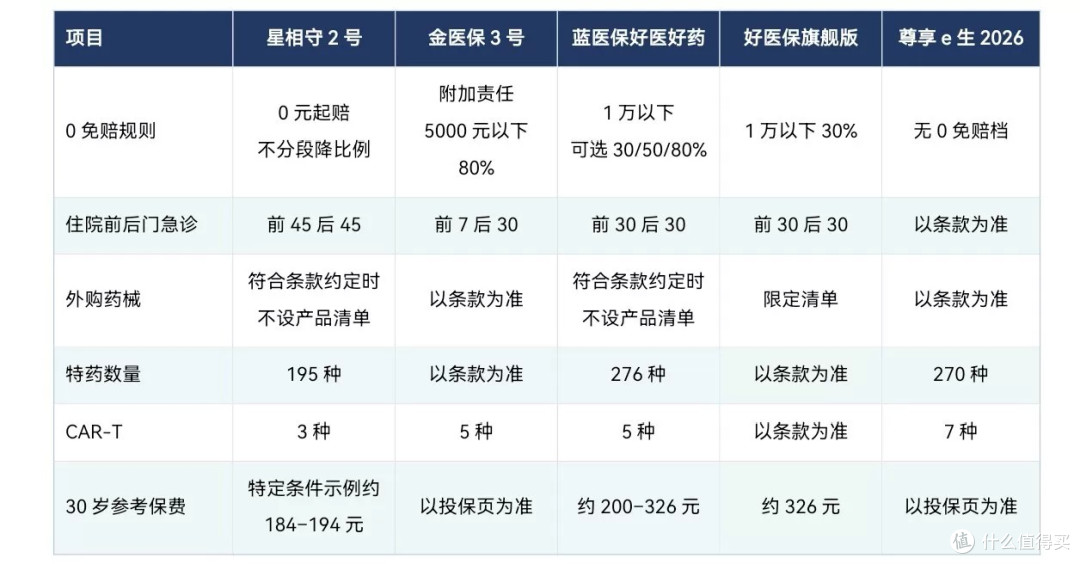
这张表只列了部分责任,不能替代完整条款。各产品的责任结构、可选责任、医院范围、免责、健康告知和费率条件都不一样,大家以最新保险合同和投保页面为准。
它也有不够好的地方
说完优点也得说说不足,这几条是我对比时比较在意的:
· 特药数量:特药195种、CAR-T 3种,比蓝医保(276种、5种)和尊享e生(270种、7种)少。
· 质子重离子:只有5家指定机构,蓝医保覆盖的机构更多。
· 公司名气:复星联合健康的知名度不如人保、太平洋、平安这类大型保险集团,这点见仁见智。
· 重疾续保:如果家里有癌症或心血管疾病家族史、特别看重重疾终身续保,好医保旗舰版在这一点上更有优势,值得一起比较。
· 特需结算:计划二的特需医疗费用若未经社保结算,按60%比例赔付。
如果你也是新手,我的几点体会
· 先看续保,再看保额:保证续保多少年、覆盖哪些责任、费率怎么调,比“最高赔多少”更值得先看。
· 0免赔要看1万以下怎么赔:别只看一个“0”字,还要看比例和医保结算要求。
· 按自己的情况对号入座:预算有限、已有医保、能接受1万免赔的,可以比比计划一;希望小额住院也能报销的,看0免赔档;给父母配的,首次投保最高到70周岁,但能否承保取决于健康告知和核保结果;3人及以上家庭,折扣和共享免赔都用得上;想用公立医院特需部、国际部的,看计划二。
· 不太适合的情况:已有较严重既往症、需要免健康告知产品的人群。
最后
整理完这份笔记,最大的收获其实不是找到“最好的那一款”——本来也不存在适合所有人的产品——而是终于知道该看什么了。在我对比的5款里,星相守2号在20年保证续保范围、0免赔额方案、院外药械和住院前后门急诊这几项上比较完整,可以列入备选;特药数量、质子重离子机构和重疾续保这几点,则可以和好医保旗舰版、蓝医保放在一起再对比。
示例保费不代表实际报价,投保前还是要把免责、等待期、医院范围、健康告知和费率调整条款读一遍,并通过依法合规的保险机构自营平台完成投保。大家如果在比其他产品,也欢迎在评论区一起交流。













校验提示文案
校验提示文案