













21
19
680元刮痕赔不赔?年底续车险前,我把出险这笔账算到了元
2026-11-15 05:27:46
0点赞
0收藏
0评论
11月中旬,手机弹出自家那台新能源车的续保报价:商业险加交强险,总共4550元。我翻出去年的缴费台账:实付3280元。差价1270元。
我第一反应是"新能源车险又涨了",第二反应才是翻台账对日期——对完就没了脾气:涨价的是我自己,7月份那次跟着销售话术报保险的小事故,在11月的报价单里等着我。
这一篇,就是我把这笔账从头算了一遍的过程。算完,我家11月这道新刮痕怎么处理、年底这单怎么续,全都有了答案。
报价单上的钱,到底按什么规则扣
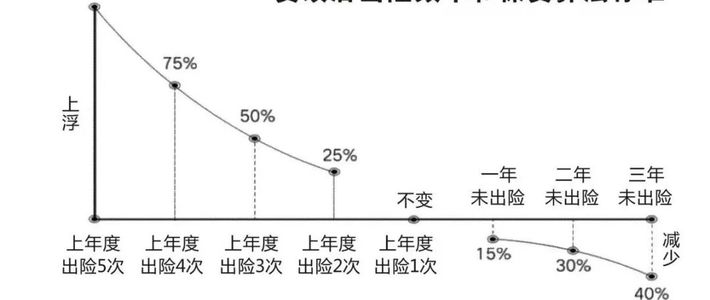
车险早就不是一口价。我拿到的两份材料口径一致:商业险报价是三个数相乘——基准保费 × 无赔款优待系数(NCD)× 保险公司自主定价系数;交强险单独浮动,不走这套系数。其中NCD是驾驶员唯一能自己攒、也唯一能自己败光的部分,它看的是你近几个保单年度的有责理赔记录。
档位表我对了两份材料,数字一致:
上年/近年出险情况 | 商业险NCD系数 | 交强险保费(6座以下家用车,基准950元) |
|---|---|---|
连续1年无有责出险 | 0.85 | 下浮10%,855元 |
连续2年无有责出险 | 0.7 | 下浮20%,760元 |
连续3年及以上无有责出险 | 0.6 | 下浮30%,665元 |
上年有责出险1次 | 1.0,折扣清零 | 恢复950元 |
上年有责出险2次 | 1.25 | 1045元 |
上年有责出险3次 | 1.5 | 按当地浮动办法 |
有责出险4次及以上 | 上限2.0 | —— |
我家这台车2023年上牌,前三个保单年一次有责理赔都没有,台账里躺着两行数字:2024年商业3060元加交强险855元,2025年商业2520元加交强险760元。报价单我拆出来看过,商业险各项基准保费加起来3600元,抄进了台账。也就是说,本来今年该走到最划算的那一档:3600×0.6=2160元,加交强险665元,续保总价2825元。
我第一版账就算错了
7月那次是在地库蹭了柱子:后视镜壳加后杠,维修报价1460元。销售在微信里劝我:"来都来了,报个保险修呗。"我当时拿计算器只敲了一行:报保险,明年保费回1.0档,比0.6档多1440元,理赔拿1460元,还赚20元。
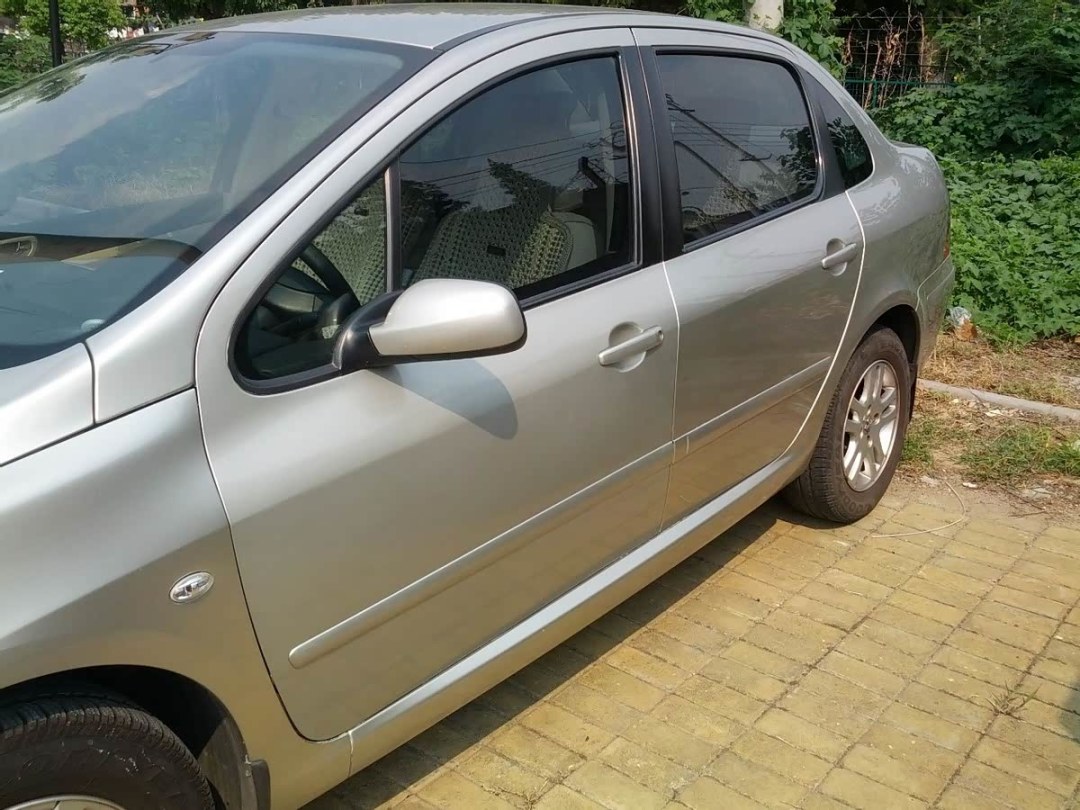
就这20元,是全年最贵的20元。
第一版账错在两处。一是只算了来年一年,没算折扣清零后的爬档路:下一年才回到0.85,再下一年0.7,之后才回0.6,等于三个保单年都在多交。二是交强险那条线我压根没算——出险1次,它也从665元档回到950元。
把两条路列成表才看得清:
保单年 | 不报那次(折扣连续攒) | 报了那次 | 当年差额 |
|---|---|---|---|
第1年 | 2160+665=2825元 | 3600+950=4550元 | 1725元 |
第2年 | 2825元 | 3060+855=3915元 | 1090元 |
第3年 | 2825元 | 2520+760=3280元 | 455元 |
三年合计 | 8475元 | 11745元 | 3270元 |
理赔到账1460元,三年多交3270元,净亏1810元。这才是"跟着话术报小案"的真实单价。我拿两份材料里的系数逐格复核过,差额全部是乘法题,读者可以对着自己的基准保费重算。
眼下这道680元的刮痕,我家怎么定
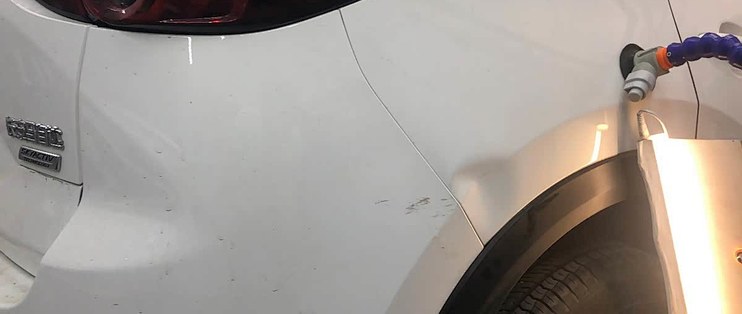
11月上旬,右后叶子板被电动车立柱子蹭了一道,路边店报价680元。这一次我在店里就把盈亏线算完了:
我的档位已经在1.0,再报一次进1.25。来年差额=3600×(1.25−1.0)=900元,交强险从950进1045再加95元——单第1年就是995元,还没算爬档路径又往后拖一段。维修680元小于995元,结论干脆:自费修,不进出险记录,保住"连续无有责出险"的计数,让NCD从明年起往0.85、0.7、0.6爬。
盈亏线这条式子,抄下来能用很多年:
维修报价 对比 基准保费×(出险后NCD档位−当前档位)+950元×交强险浮动差——赔款小于差额,自费;赔款明显大于差额,该报就报;两头接近的,再看免赔额和三者保额有没有买够,别为小钱裸奔保障。
这三笔,最容易算错
第一,“只要出了事故就涨”。错。只有有责理赔进记录,无责被追尾、走代位求偿的,不占次数。我把自己那单出险记录翻出来逐条对过,才确认名下有责的就7月那一次。
第二,“换一家公司,折扣从头攒”。也错。NCD按车辆理赔记录在行业平台计算、跨公司共享,换公司带得走;真能把记录打没的是脱保——我手上两份材料的口径都是:脱保超过3个月再续,多年折扣可能整体清零。所以续保的正确时间是到期前1个月左右,既留出比价空间,也不踩脱保线。我家这单12月28日到期,11月中就该把各家的报价拆项要齐。
第三,“几百块的修理不报白不报”。系数表上面写得明白:有责出险不论赔100元还是1000元,都只按"一次"清你全年折扣。新能源车的NCD规则和燃油车完全一致,没有豁免。
我家的选择,和你能直接抄的五步
我家今年这么定:680元刮痕自费处理;12月这单按4550元照续,报价里的系数档位逐项核对无误后再付;从明年起守记录,三个保单年把折扣爬回0.6。
抄作业清单,年底续保前对着走一遍:
对到期日:提前1个月启动续保,把脱保3个月清零折扣的坑绕开;
要拆项报价:基准保费、NCD档位、交强险浮动,三行都要问出来,只比总价就会犯我的第一版错误;
查记录:让客户经理把近三年的出险记录逐条念给你,无责案被误记的要当场核;
算盈亏线:再遇到小刮蹭,先对比"维修报价与来年差额",再决定进不进保险;
核折扣:自己攒下的连续1年、2年、3年记录,对照报价单确认85折、7折、6折有没有打出来——攒来的折扣,一分不能少。
车险新规、系数还会继续细调,续保当天以柜台最新报价拆项为准,和我对不上的那几行,作废处理。
【作者说明】本文是老周替自家算的一笔账,文中理赔款、报价、基准保费均出自我家台账与报价单,系数与浮动规则取自可溯源的行业口径材料;具体政策与数字以监管原文、条款和实际出单为准。我的选择不等于适合所有人,这笔账的意义是给你一把对照的尺子,不是让你照抄的结论。
内容由AI生成