


















4
1
银行人员:12月开始,手里有定期存款的人,一定得做好3个准备
2025-12-10 09:45:17
47点赞
220收藏
123评论
最近和一位在银行工作的朋友聊天,他悄悄告诉我:“总行刚开完会,如果外部利率环境继续走低,咱们12月很可能还要跟进调整。”
他还给我看了一张内部预测表,上面显示三年期定存利率可能很快会跌破1.1%,五年期产品甚至面临下架的可能。
这消息一出,估计不少靠存款利息补贴生活的人,心里都得“咯噔”一下。

01、锁定收益,就是在和时间赛跑
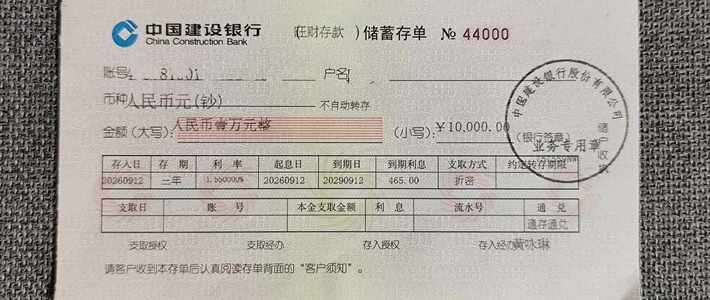
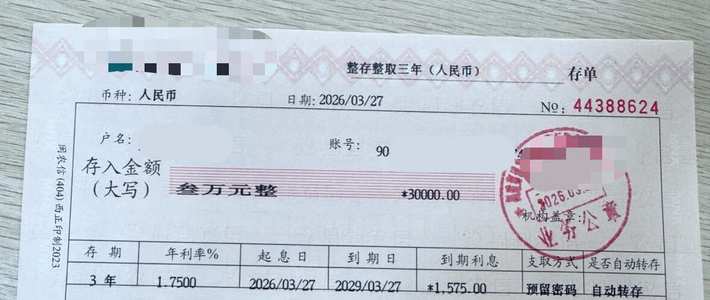
前两天我去银行办业务,抬头看到滚动屏上的利率,真是有点不敢相信自己的眼睛。从11月开始,三年期和五年期定存利率又下调了25个基点,分别只有1.25%和1.3%了。
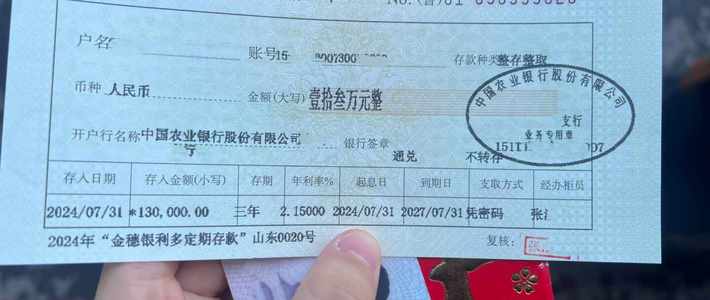
这是什么概念?假如你存10万元,三年下来利息总共3750元,平均一天才3块4——现在连一份像样的早餐都买不到了。
更让人纠结的是,五年期只比三年期多0.05%,却要把资金多锁定两年。10万元多存两年,利息也就多不到100元,几乎可以忽略不计。
柜台里的工作人员私下说:“这其实就是引导大家转向短期存款,为后续可能的降息铺路。”

面对这种趋势,我们普通储户该怎么办?给你三个实在的建议:
①关注特色存款:
一些地方性的农商行、城商行,可能还有利率在1.9%左右的三年期“智能存款”或特色储蓄,起存金额5万,比大型银行划算不少;
②盯紧大额存单:
如果资金量在20万以上,可以优先考虑三年期大额存单,利率可能还在2.5%左右。同样10万元,利息能比普通定期多出3000多元;
③试试“阶梯储蓄法”:
比如把30万元分成三笔,分别存一年、两年、三年期,到期后统一转存为三年期。这样既能应对利率下行,又保持了资金的灵活性。
利率下行就像斜坡上的球,一旦开始滚动,慢一步可能就错过不少。

02、应急的钱必须灵活
之前河北邯郸发生过一件让人揪心的事:一位老人突发心梗,手术需要8万元押金,但因为要取的钱超过5万,没有提前预约,银行按规定让他等两天。
结果耽误了最佳抢救时间,最终没能挽回生命。
现在取现规则越来越多:ATM每日限取2万,大额存单提前支取会损失大部分利息,超过5万还要说明用途……

怎么避免这种困境?你可以这样做:
①分散存放:比如10万元不要全存一家银行,可以分两到三家存放,确保急需时能在一天内取到足够的现金;
②活用国债质押:如果你持有储蓄国债,急用钱时可以办理质押贷款,利率一般只在2.8%左右,而且审批放款速度快;
③提前登记应急联系人:在银行预留子女或可信亲属的信息,并设置应急取款密令,遇到特殊情况时可授权代办。

03、别把鸡蛋都放一个篮子
大家都知道存款保险制度只保障50万以内的本息安全,那超过部分呢?万一银行真的出现问题,超过50万的部分可能无法全额拿回。
之前有银行破产清算案例显示,50万至100万的存款最终兑付比例约67%,100万以上的部分甚至不到40%。
所以,合理的资金配置特别重要。这里给大家一个参考思路(以10万元为例):
3万元购买三年期储蓄国债,利率约1.93%,安全稳定;
4万元存入农商行的大额存单,利率约1.9%,可分两家银行存放;
2万元配置黄金ETF或积存金,用于抵御通胀,波动相对可控;
1万元放入货币基金或活期理财,随时可取,收益约2.1%。

另外牢记三条原则:
第一,凡是承诺“保本高息”的理财,利率超过3%就要高度警惕,购买前最好在全国银行业理财信息登记系统查询产品编码。
第二,80岁以上老人办理大额存款,建议有子女陪同,避免被误导或诈骗。
第三,所有“贴息揽储”、存款送礼品等活动,均属违规,切勿参与。

说到底,分散存放不只是理财策略,更是一种生活智慧——你分开放置的不是钱,而是未来的选择权和稳稳的安全感。











来,你给我找一家
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
已存款不得随意取出
需详细阐述用途去向
或者由银行直接将金额划转
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案