














7
5
个人养老金账户突破1.5亿,70%在沉睡:你到底是省税还是在倒贴?
2026-09-09 14:45:39
23点赞
153收藏
15评论
先问一句扎心的:你以为的"国家给你减税红包",对有一类人来说,其实是每年倒贴 360 元,还得把 12000元锁几十年。
个人养老金新规落地满一年了。到 2026 年 7 月,全国账户突破 1.5 亿个,可超过七成处于"沉睡"状态——开了户没存钱,或者存了没搞懂。这篇不讲大道理,就帮你把"该不该存、存了是赚是亏"拆成一套自己能代数字的算法,顺带把底层的门道讲透。
先把账拆成"一进一出"
个人养老金最反直觉的一点:它不是一个"闭眼存就行"的减税红包。
它的税收逻辑是两段式的——
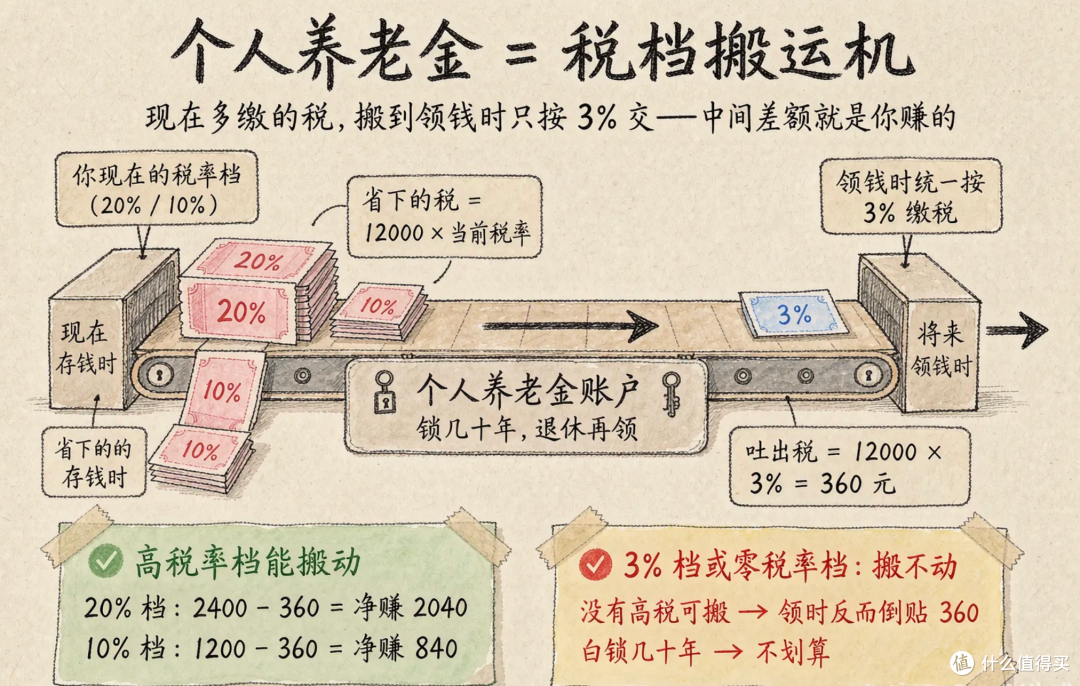
存进去:每年最多 12000 元,可以在个税税前扣除,当年就省一笔税;
取出来:退休领钱时,账户里的钱统一按 3% 单独计税。
这一进一出,对不同收入的人结果完全相反。七成账户沉睡,很大程度就是很多人开了户,却没搞清自己属于"赚"的那一拨还是"亏"的那一拨。
为什么同一件事,有人赚、有人亏
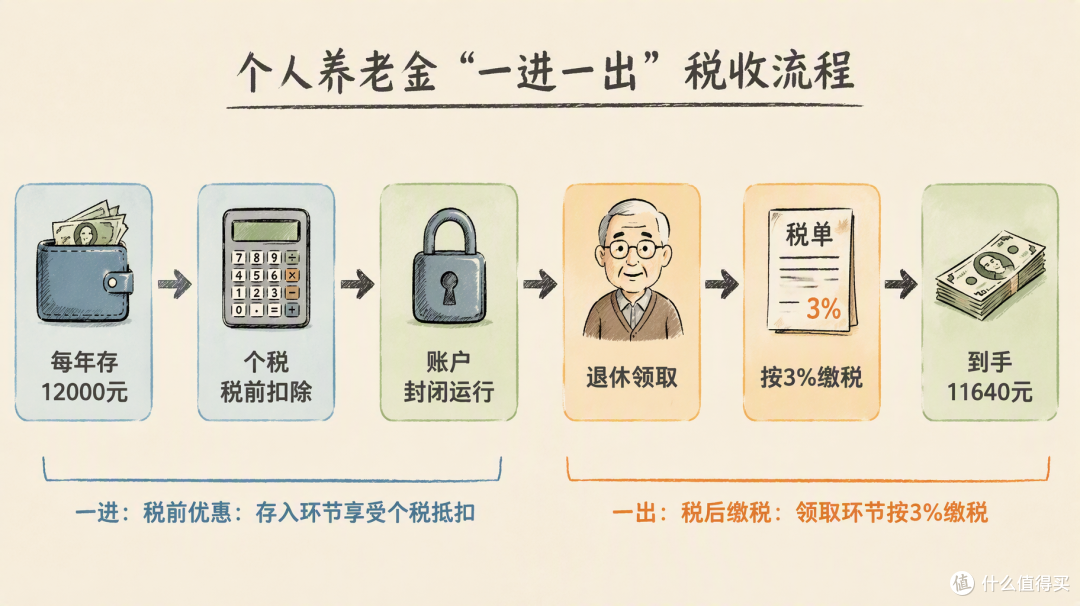
表面看是"存钱抵税",底子上是另一回事:个人养老金真正的机制,是把你现在该缴的税,往后挪到领钱时再缴——而且是按统一的 3% 缴。
所以它的真身更像一台"税档搬运机":
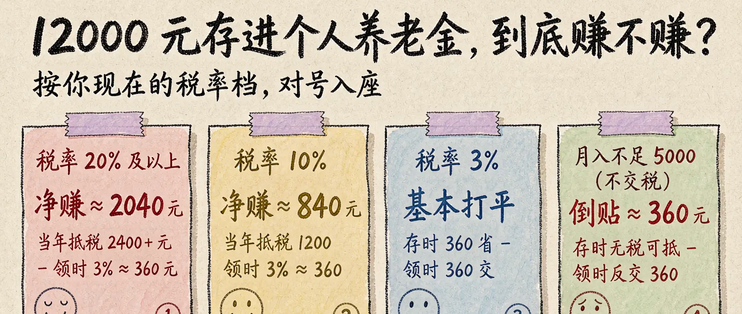
你现在税率是 20%、30%,等于每年把 2400 元以上的税钱"存"起来了,将来只吐 360 元出去,中间的差额就是你赚的;
你现在税率是 3% 或零,这台机器就"搬不动"了——你没有高税可搬,反而要在领钱时被统一按 3% 收一道。
一句话:它奖励的是"现在税高的人",不是"想存钱的人"。 搞懂这个,七成账户为什么沉睡也就不奇怪了——对很多人来说,这台机器对自己根本没转起来。
一套公式,四档结果,30 秒算完
判断该不该存,就两步:
打开个税 App,看自己的"应纳税所得额"落在哪个税率档;
代进这个公式(示例估算):
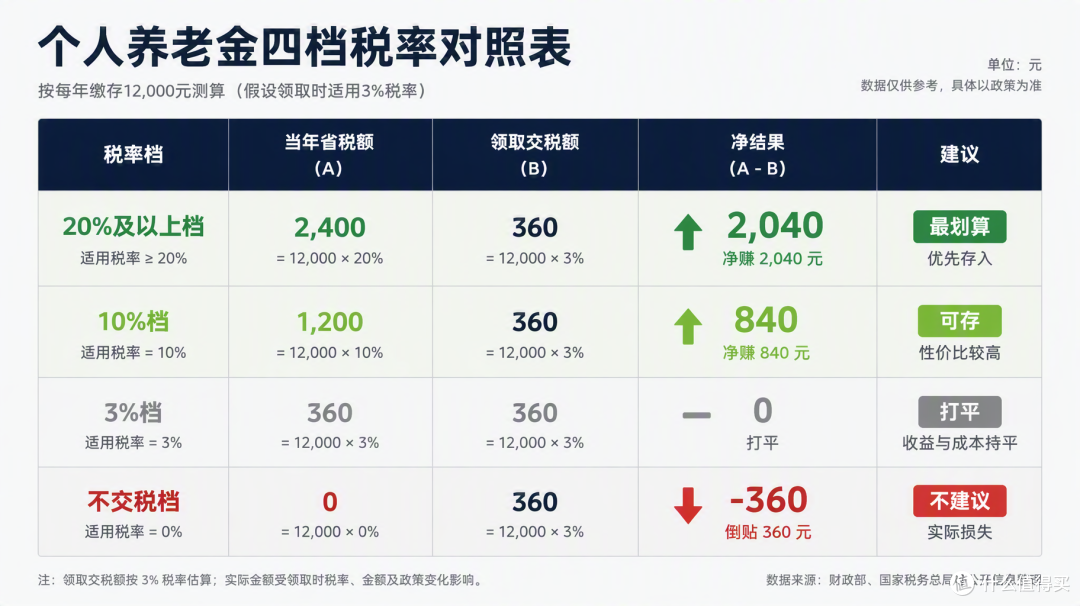
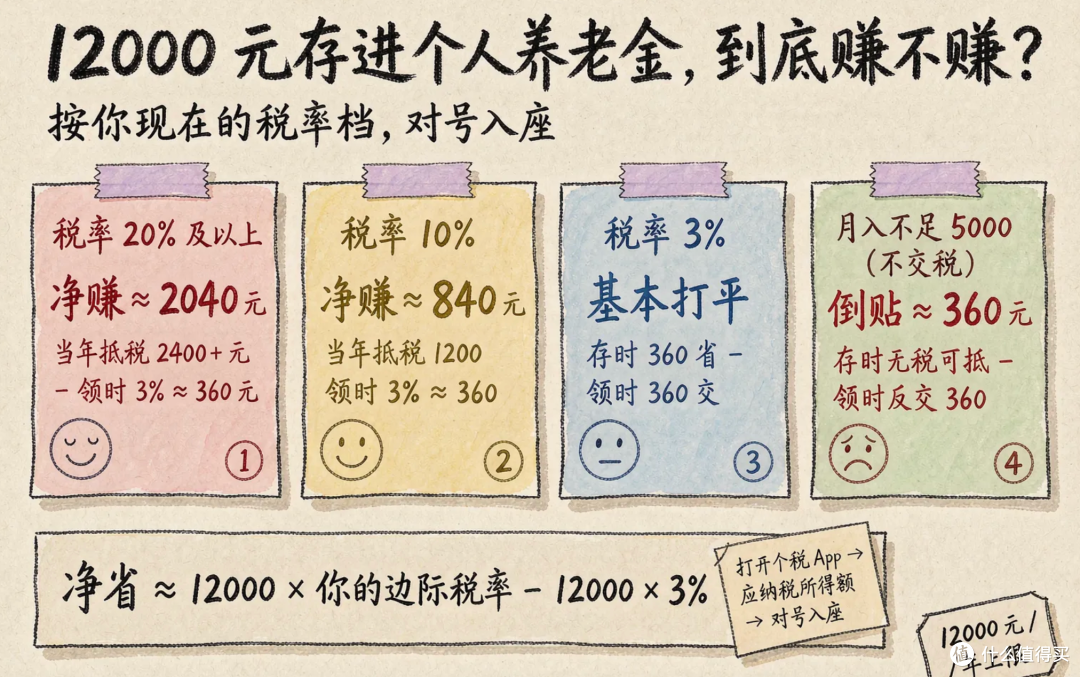
净省 ≈ 12000 × 你的边际税率 − 12000 × 3%
我把四个档都代进去算了一遍:
税率档当年税前扣除省下领取时按 3% 交净省(估算)结论20% 及以上2400 元以上约 360 元净赚 2040 元上下最划算的一档10%约 1200 元约 360 元净赚 840 元上下有得赚,得掂量锁几十年的机会成本3%约 360 元约 360 元约打平不赚不亏,还白锁几十年月入不足 5000(不交税)0 元约 360 元倒贴约 360 元存时没税可抵,领时反而交钱
(注:如上为简化估算,未计入账户内投资收益/亏损、通胀及未来税制调整,以你的实际情况为准。)
你属于哪一档?点开个税 App 看一眼"应纳税所得额",评论区报个数,我帮你判断这 12000 该不该存。
存之前,先记住这三条规则
第一,12000 元是年度上限,当年不用就作废。 缴费按自然年累计,当年额度没用完不结转下一年。"等手头宽裕再存"的人,常常一拖就白扔一年额度。
第二,账户里的钱是"锁死"的。 封闭运行,原则上退休才能领,中途动不了——除非符合领取条件。
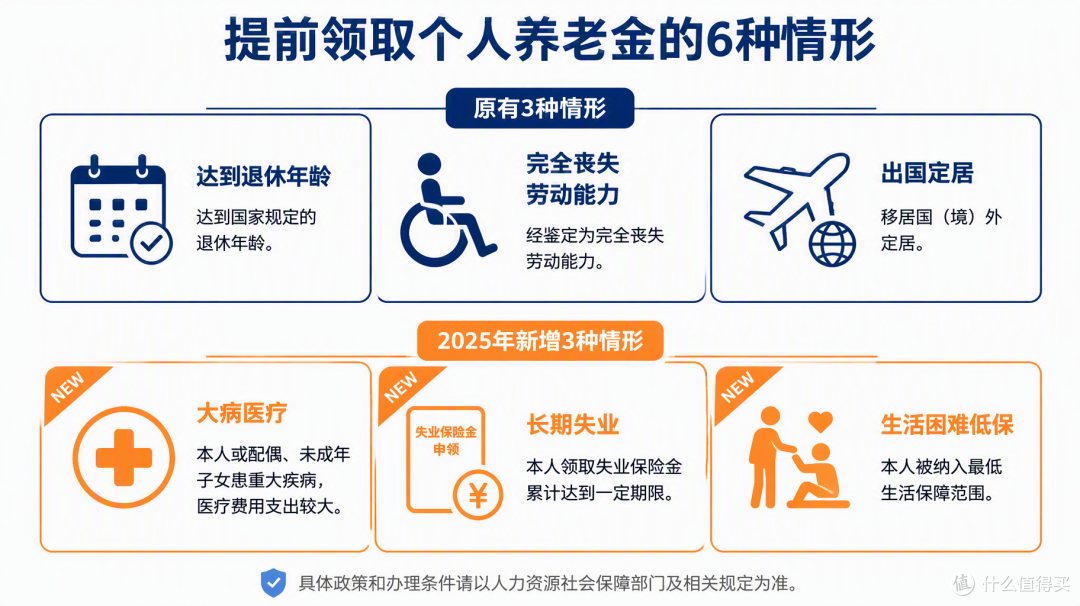
第三,新规已经拆掉最大的顾虑。 2025 年 9 月 1 日施行的新规,新增了 3 种提前领取情形,正好落地满一年:
大病:申请前 12 个月内,本人、配偶或未成年子女的医保目录内医药费,自付部分累计超过门槛;
长期失业:近 2 年内领取失业保险金累计满 12 个月;
生活困难:正在领取城乡居民最低生活保障金。
加上原来的三种(达到退休年龄、完全丧失劳动能力、出国定居),一共六种。按前三种"救急"情形取钱后账户还能恢复缴存、抵税资格照常;人身故账户资产可依法继承——不存在"人没了钱也没了"。
钱进去了,往哪放是另一道选择题
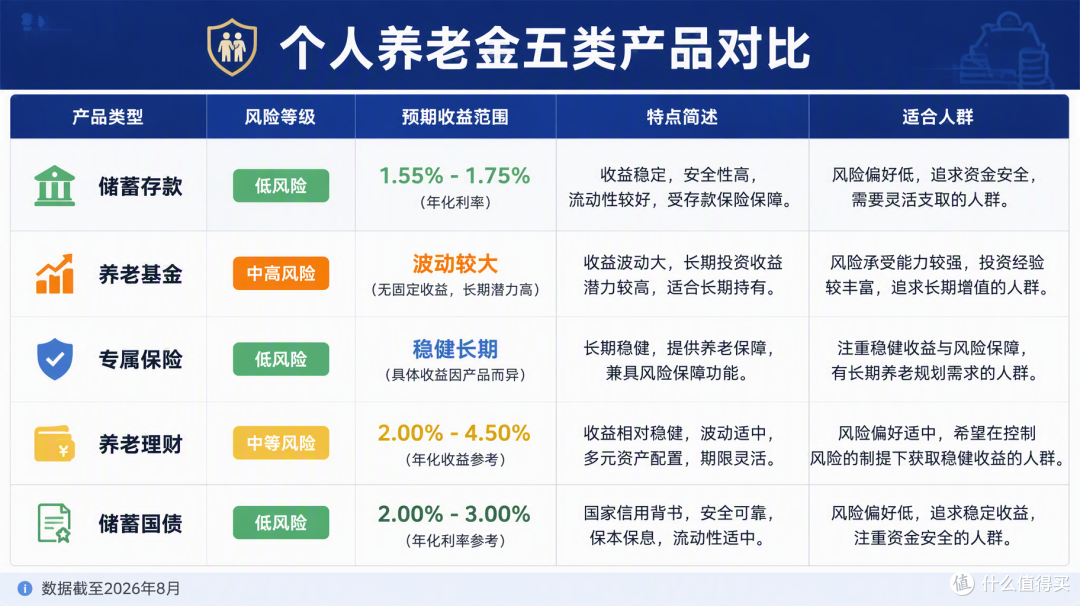
截至 2026 年 8 月初,产品池大概是(据国家社会保险公共服务平台公开数据):
专属商业养老保险 551 款;
养老基金(FOF)322 款;
储蓄存款 281 款;
养老理财 39 款;
储蓄国债 4 款(2026 年 6 月起纳入)。
现实要认清:个人养老金里的"保本"选项,利息也不高了。 当前国有大行 5 年期挂牌利率约 1.30%,个人养老金专属存款主流在 1.55%–1.75%。选存款,安全但利息薄;选基金,长期上限高但短期可能回撤,赚亏自负。
所以别只盯着抵税,忘了投资本身会亏——抵税省的是当年的钱,产品收益是另一笔账。
该做的三件事,从这里下手
先查税率档,再决定存不存。 打开个税 App 看"应纳税所得额":10% 及以上档才值得认真考虑,3% 档或不用交税基本可以先跳过。
要存,就在当年把额度用掉。 额度按自然年算、不用作废,哪怕分批存也别拖到年底。
按风险承受度选产品:保守选存款/国债,能接受波动再选养老基金。 想省心就直接选国有大行旗下的专属存款(认准"个人养老金"标识),现在 1.7% 上下的利率虽不高,但叠加你那档抵税,总账才划算。
写在最后
个人养老金值不值得存,从来不是一句"国家福利"能概括。它是一台"税档搬运机":你的税率、你的现金流、你对锁定资金的接受度,三个数摆一起,答案自然出来。
与其听别人喊"闭眼入",不如先打开个税 App,把自己那一档查清楚。把账算明白的人,才是真正吃到这 12000 元红利的人——算不清的人,可能正每年默默倒贴。
本文政策与数据为公开信息整理,具体以人社部、国家税务总局最新规定及你的个人实际情况为准。税档算账为简化估算,未计入投资收益、通胀及未来税制调整。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案