

这篇文章,其实是曾经肆公子为保司做培训用的讲稿,也曾在各大知名平台上(dy、zfb)上为大家做过分享,是最新鲜的第一手资料,你在别的地方绝对看不到。
公子特意叫助手整理出来,去掉了面向销售的部分,只留下了对于消费者有益的部分。
在这里,分享给大家。
内容包括下面四个方面:
一、你所不知道的意外险
二、成人意外险该怎么买
三、给孩子买意外险的注意事项
四、给老人买意外险的注意事项
在这份材料的最后,公子特意新增了产品推荐,供大家参考。
1、我们为什么要买意外险?
这个问题,公子讲一个发生在我身边的事情。
前段时间,我同事不知道是那根筋搭错了,突发奇想想给媳妇做个午餐。
然后,果不其然,切手指了......
这一刀切得还挺严重,
屁屁打了破伤风,手指打了麻药,缝了三针。
然后深圳出差不小心感染了,回来又吊了两天水。
挂号+手术+换药,
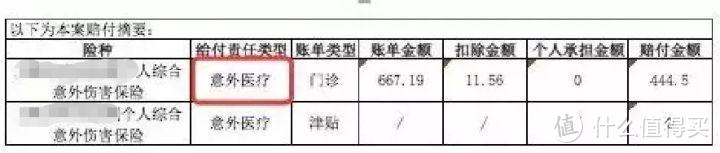
拢共花了667。
在公子的提醒下,他想起来沉睡了半年的意外险。
因为这种情况,属于意外医疗的报销范围。
线上申请了理赔,三天后,钱就到账了。
因为当时打药缝针没带社保卡,
所以保险公司去了100块免赔额后,给报了80%,也就是444块。
这是当时的理赔记录:
同事拿着这钱,又请媳妇儿搓了一顿......
咱们说,人生这么长,难免磕磕碰碰,遇到些意外。
所以啊,意外险是居家必备之良品.
大到交通事故、台风地震,
小到跌打损伤,猫抓狗咬
都在意外险的射程范围以内。
意外险价格便宜,保额又高。
一年期的意外险,往往不到300块就能买到50万的保额,
堪称保险界清流。
大多数保险公司的一般把意外险当作敲门砖产品,都是友情价。
理论上来说,消费者购买一份意外险是相对容易的。
但是内行看门道,意外险的水也不是那么浅。
比如说下面这个问题,
什么是意外?
2、什么是意外?
所谓意外,一定要满足:外来的、突发的、非本意的非疾病客观事件四个条件。
按照这个定义,大家判断一下下面的情况是不是意外。
第一个问题,中暑算不算意外?
答案:中暑不算意外。
中暑是一种疾病,与患者身体机能、身体素质相关。
因而它是由于内在因素引起的,不符合外来的这一条件。
而且中暑在一定程度上是可以避免、可以预见的,也不符合突发的这一条件。
所以并不算意外。
第二个问题,食物中毒算不算意外?
答案:个体的食物中毒不算意外,集体的食物中毒算意外。
原因很简单,因为个体的食物中毒可能是因自己的体质原因造成的问题,由于自身的某些身体问题,才导致的食物中毒。
通常情况下,若是3人或3人以上集体发生食物中毒症状者,则可以明确为是由于外因造成的事故,才可被视为意外。
第三个问题,猝死算不算意外?
答案:猝死不算意外,但很多意外险能赔了。
猝死,通常是由于心脏问题才造成的,应属于疾病,不符合意外的非疾病的定义。
但是,由于近些年来,猝死造成的理赔纠纷太多,
所以很多保司在设计意外险产品时,会选择把猝死考虑在内,提前在条款内一定比例的赔偿。
既出于人道,也是为了避免纠纷。
那么,哪些是意外呢?
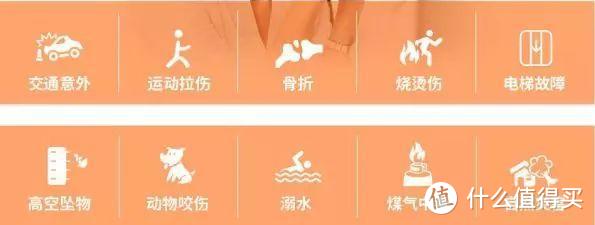
意外的包含范围非常广,
下面是某产品的宣传页,包括但不仅限于这些:
好,既然意外险的保障范围这么广,我们该选什么样的意外险呢?
3、什么是意外险?
意外险,保的是意外,其种类非常多。
如果按保障范围分,可以分为综合意外险和专项意外险。
我们前面举例的,便是综合意外险,它的保障范围比较固定,相对较宽。
而专项意外险有特定的使用场景,比如旅游就有旅游意外险,交通就有交通意外险,喜欢高危运动,就有高危运动意外险。它们通常有特定的使用场景或使用人群。
这次跟大家主要介绍的,是综合意外险。
如果按保障期限分,分为一年期意外险和长期意外险。
一年期的意外险一年一买,每年的保费非常便宜,通常成人50万保额,不超过300元。
长期的意外险保障期限较长,每年的保费也贵,动辄需要几千块。
因为意外险不同于重疾险这类对健康要求高的产品,
意外险对健康的要求较低,续保或换保比较容易。
通常来说,购买更便宜的一年期意外险即可。
如果按类型分,分为消费型意外险和返还型意外险。
消费型意外险很便宜,在保障期限结束后,保障责任也随之结束。
返还型意外险保费很贵,在保障期限结束后(通常是几十年),能够把保费按照一定比例返还回来。
但是,返还型的保费通常是消费者的十几几十倍,其本质是保险公司多收了你的钱拿去投资,然后把钱返回来。
对于意外险这种正常买每年仅需几十几百块的产品,所谓的返还显然没什么必要。
所以,更建议大家购买消费型意外险。
所以综上,一年期的消费型意外险,其实是对消费者的最佳选择。
接下来,公子会分别从成人、孩子、老人三个不同人群的角度,告诉大家意外险该怎么挑?
成人意外险的挑选,公子整理了一个口诀,
一个不能少,两个加分项。
不到三百块,能买五十万。
按照上面四句话的标准,保证能让大家挑选到合适的好产品。
接下来,我们一一介绍:
意外险的保险责任通常包括三项:
意外伤残、意外身故、意外医疗,
很多保险产品为了降低产品单价,显得很便宜,常常会缺斤少两。
但咱们要注意,在买意外险时,这三项责任,一个都不能少了!
1)意外身故:
意外身故,就是因为意外挂了,保险公司会按照约定的保额,直接赔给一笔钱。
买50万的保额,一旦因意外身故,保险公司会把50万保额一次性的打到账上。
但是从数据上看,因意外导致的身故只占到20%左右,意外身故的作用实际比较有限。
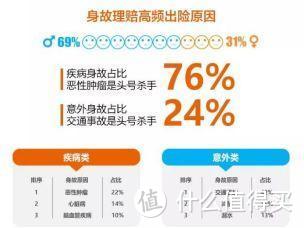
想要一份正经的身故保障,靠的是寿险。
2)意外伤残:
意外伤残,指因为意外残疾了,通常来说,保险公司按照保额乘以伤残等级,赔付一笔钱。
一级伤残最严重,赔付保额的100%,二级伤残赔90%,三级伤残赔80%,依次类推,直到十级伤残,赔付10%。
比如,
杨过杨大侠,一肢完全断裂是5级伤残。
5级伤残60%保额。50万保额30万,100万保额能拿60万。
在大陆保险中,保伤残的只有意外险,这也导致意外伤残保障最为重要。
这笔钱,起到的是抚恤金的作用,
一来可以弥补由于残疾带来的收入损失,
二来可以维持伤残后未来的生活。
下面要划重点了,
有一种意外险,意外伤残不是按比例赔,而是按保额赔。
比如,
50万保额,断一根指头跟断一根胳膊同样都是赔5万,
这样就明显不合理了。
这类产品,果断Pass掉。
3)意外医疗:
意外医疗,指因为意外伤害产品的医疗费,保险公司进行报销。
这也是花样最多的一部分。
意外医疗的额度不少于一万,在此基础上,免赔额越低越好;医疗报销最好能保社保外的。
一般来说,能用到意外医疗都是小地方,花费一般不多。
比如,骨折了,花费了几千块钱,
去掉社保报销部分,再去掉几百块的免赔额,剩下的部分,意外医疗都能给报销掉。
而且即便因为意外,花费了几万块,乃至十几万也不用担心,
这就进入了百万医疗险的射程范围,百万医疗险会给报销。
(在这里,公子要强调一下综合配置的概念,重疾险、医疗险、意外险、寿险配齐了,方能立于不败之地。)
别看意外医疗报销额度不高,但有它能大大提高意外险的使用率,
比如像我同事切到手这种情况,能减少损失,带来「意外」之财。
所以咱们说,意外身故、意外残疾、意外医疗,各有各的作用。
但凡少了其中一项,或者某一项缺斤少两的,
直接不予考虑。
这就是我们所说的,一个不能少。
如果意外险都是同一副面孔,各大保险间那就成了纯价格战。
为了拉开彼此间的差别,各家保险会增加附加责任。
在众多责任中,比较实用的是两项:猝死责任和住院津贴。
猝死责任:
鲁迅说:
意外险本来是不应该有猝死责任的。
后来麻烦多了,才有的猝死责任。
对于猝死,绝大多数是因为心脏的问题。
而有心脏疾病,就明显不符合意外险中的“非疾病的”定义,
保险公司本应该不赔的。
但是,近些年来,因猝死产生的纠纷实在太多了。
一旦不赔,消费者就说保险“这也不赔,那也不赔”。
保险公司心说:服了。这么多麻烦事,不如我直接把猝死放进责任里。
于是才有了,赔猝死的意外险。
而且加上猝死责任,也贵不了多少钱,
50万保额,每年也就是加上几十块钱的事情。
但是消费者喜欢啊,
带上猝死责任,“996”加班时,就心安了好多。
住院津贴:
另外比较实用的是住院津贴责任。
比如打球骨折住院了,躺在床上每天还有几百块的补助。
这笔钱可以用来请护理,也可以买些营养品给自己补补,就比较实用。
此外,在附加责任中还有交通工具多赔保额,航空意外多赔保额等等责任,
像这些,有则加之,没有就算了,因这些责任造成的保费差距,上下不会超出10%。
满足了上诉的保障责任之后,会不会很贵呢?
如果你买的是一年期的消费性意外险,那么并不会。
意外险的保障责任发生概率低,相较而言很便宜。
公子为大家划一个价格线:
50万保额,不要超过300块;100万保额,不要超过600块。
超过这个价格,大概率就买贵了。
那么意外险要配多少万保额呢?
成人的话,意外险保额建议50万起步,100万不多。
还是拿前面提到的杨过杨大侠举例,
一只手臂完全断裂会赔60%的保额,50万赔30万,100万赔60万。
说些不吉利的话,如果这种伤残的情况发生在你我身上,会给我们带来多少直接和潜在的损失?
公子会倾向于认为50万朝上是比较合适的选择。
一个不能少,两个加分项。
不到三百块,能买五十万。
记住这个口诀,我们就把怎么买成人如何挑选意外险的原则说完了。
接下来,我们介绍下孩子的意外险怎么买?
孩子挑意外险,跟成人挑意外险的大方向是不变的,
但是,孩子买意外险,有几点不同,希望大家明确:
1、意外身故的保额国家有规定
孩子如果不幸意外去世,保险公司会赔一笔钱。
但是为了防止某些丧心病狂的父母杀子骗保,国家法律规定:
0-9岁:身故赔付不能超过20万
10-17岁:身故赔付不能超过50万
也就是说,0-9岁的儿童,因意外死亡,
就算买了100万的意外险,也只能赔20万。
大家在给孩子买意外险时,务必要清楚这一点。
2、意外伤残的保额可以通过购买多款做足
比较尴尬的是,意外伤残和意外身故的保额通常是绑定在一起的。
意外身故在9岁前是有20万的最高限额,
可是如果孩子伤残了怎么办?
孩子伤了残了,影响的是这辈子。
如果我们只买了20万保额,
就拿四级伤残举例,完整断了一只胳膊才能赔60%保额,20万保额才能赔12万。
12万的补偿,对孩子的漫长一生是明显不足的。
很尴尬是不是。
如果遇到有类似担心的父母,我的建议是可以通过购买多款产品,讲意外伤残保额做足。
3、少儿意外险实用的特色责任
既然是给孩子买的意外险,那就要符合这一群体的特征:
比如,熊孩子顽皮,容易给别人带来麻烦,cei了叔叔家的花瓶,玩坏了姐姐家的ipad,如果有类似担心,可以选择未成年人第三者责任,孩子调皮作的孽,保险公司替你补偿一部分。
再比如,小朋友需要打疫苗,这两年爆出来的疫苗问题你懂的,一旦出了事情,疫苗保障就能起到作用。
再有,小朋友因为意外而住院的概率都比较高,那么住院津贴就能弥补家属陪床或请护工的费用。
总之,给孩子买到意外险要回到生活场景,越实用越好。
而且,少儿意外险通常也不会太贵:
小朋友每10万保额,每年不超过50块,
对小朋友来说,便宜又实用。
最后,我们来说说老人的意外险怎么买。
1、老人更容易意外,保费更贵
老年人腿脚不灵活,有骨质疏松等问题,会更容易发生骨折等意外情况,所以意外险是给爸妈配置的必选项和首选项。
但是老人的出险概率高,保险公司也通常不想卖老人保险。
所以相比于少儿和成人,老人的意外险会贵一些。
60岁老人,20万保额,通常就要三五百块。
不过,相较于老人的其他险种来说,老人意外险也是非常便宜的了。
2、对老人,意外医疗比较重要
前面跟大家介绍了意外险,有三项主要责任,意外身故、意外伤残、意外医疗
对老年人来讲,重要性是意外医疗>意外伤残>意外身故。
对于青壮年来说,意外的伤残或死亡,不仅意味着个人受到了伤害,对于家庭同样意味着失去了一个主要劳动力,因而意外身故及意外伤残需要多配置一些。
而老年人正处在家庭责任的衰退期,所以可以把意外伤残或意外死亡可以放在其次,重点关注意外医疗的部分。
一般来说,建议老年人意外险的意外医疗,能够不限社保,免赔越低越好,报销额度应在1万以上。
3、老人意外险实用的特色责任
同样的,给老人的意外险,要符合老人这一群体的特征。
老人家骨质疏松,容易骨折,而且康复周期长,那么一份骨折保障就比较重要。
老人家万一出了什么事,移动起来比较困难,那么救护车责任就是雪中送炭的。
成人、孩子、老人,我们按照上面的注意事项,是能把一家的意外险配齐的。
接下来,公子增加了一个产品推荐的部分。
上面是攻略部分,然后想到大家肯定会来问产品,
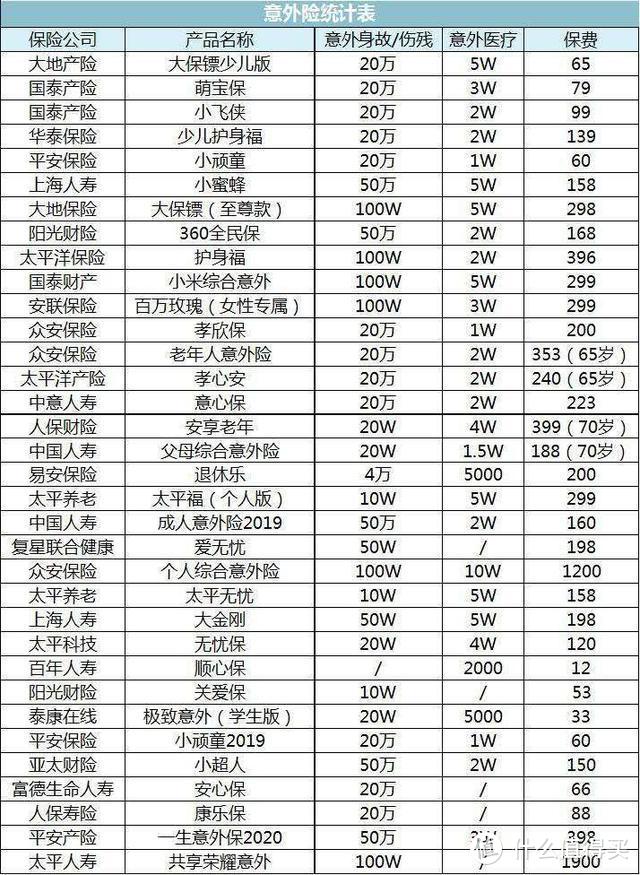
公子针对目前在售的产品,进行初步筛选,会给出推荐的几款。
筛选表格在此:
1、成人意外险推荐
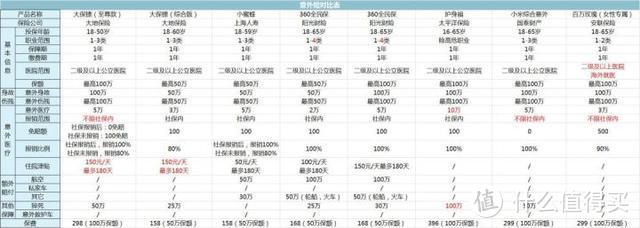
在目前的成人意外险中,比较推荐的是上面的几款。
(1)大保镖(至尊版)
大保镖是目前保障责任最全的意外险。
我们以至尊版为例
每年298元,就能买到100万保额。
猝死赔50%,100万保额赔50万。
意外医疗部分也很不错,
5万保额,经过社保报销后,0免赔。报销100%。
如果没有经过社保保险,100免赔。社保内报销80%。
而且还有住院津贴,每天150元,最多180天。
总体上说,大保镖综合性价比很不错,值得推荐。
(2)360全民保.综合意外险
360全民保跟大保镖,有相似之处。
360全民保稍贵,
同样50万保额,全民保每年168,大保镖每年158。
但是360全民保责任放宽至1-4类,承保年龄放宽至65岁。
至于基础责任,每年168,50万保额,
猝死赔50%,也就是25万。
而且这款产品的猝死定义相对比较宽松,如果被保人突发急性病,并且在发病后7天之内,因为该疾病或并发症直接导致去世的,就算是猝死。
飞机意外额外给付100万,轨道交通和轮船意外额外给付50万。
意外医疗2万,社保内免赔额100,100%报销。
还有住院津贴,但是限制较多,
免赔三天,上限180天,每天100元。
360全民保这款还有个优势,这款产品的承保公司是阳光财险,品牌公司的服务会稍好一点。
总而言之,这款产品基本和大保镖平分伯仲,不错的产品。
公子前段时间意外险到期,给自己换的是这款。
(3)小米综合意外
在整体责任上,小米综合意外的综合责任也真心不错。
最高买100万保额,每年299元,
猝死赔50%,100万赔50万。
最大的亮点在于意外医疗部分,5万保额,0免赔额,
不限社保可以报销100%。
这样的话,这款保险的实用性大大增强,外购药也可以报销。
常年以来,这款产品都在推荐榜单之列,可见其竞争力。
此外,这张表格上,微保上的护身福,保费便宜的小蜜蜂,对女性友好百万玫瑰也都是不错的选择。
大家可按需购买。
2、少儿意外险推荐
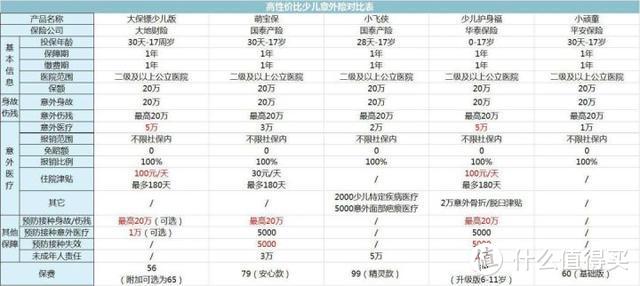
在目前的成人意外险中,比较推荐的是上面的几款。
(1)大保镖.少儿版
无论从保费还是保障责任来看,大保镖.少儿版都是极佳的选择。
每年只需要65块,责任就包括:
20万保额的意外身故/意外伤残,
5万的意外医疗,0免赔,且不限社保。
100元每天的住院津贴,
以及疫苗保障。
性价比非常非常高了,很值得推荐。
(2)萌宝保
萌宝保在ZFB上售卖,也有一定的优势所在,
20万保额仅需79元,50万保额仅需139元。
20万保额,30天—17周岁承保,
2万意外医疗(不限社保)保障,0免赔100%赔付,
而且还有意外住院津贴,30元/天,最多赔180天。
还包含疫苗接种意外,接种事故,也能得到赔付。
以及5万元的监护人责任保障,如果家里有熊孩子,可以用来保障监护人权益。
可以说保障非常齐全了。
这款产品还有三点需要注意:
一是它把一些常见的情况做了责任除外,比如孩子骑车撞坏机动车,不慎摔坏他人电子产品,都是不赔的;
二是理赔时需要提供被保险人身份证明文件及被保险人出生证,否则无法进行理赔。
三是萌宝保10岁以下只能买20万保额,10岁以上才能买50万保额。
除了这几点要注意的,其他还是很靠谱的。
非常推荐。
萌宝保还有个同门师弟小飞侠,也是国泰产险的产品,具体参考表格,在此就不多赘述了。
(3)小顽童
平安的这款小顽童,重点在于便宜
基础版20万保额,60元
尊贵版50万保额,150元。
50万保额那款,意外医疗两万。
0元起赔,报销比例100%,社保外的自费项目也能报。
比如老王花了60块钱,给2岁的小王买了20万保额的小顽童意外险。
一个月后,小王不小心从床上跌落,门诊花费了500元,社保报销后,个人支付了400元。
小宝的爸爸拿着单据找报销公司报销,保险公司给他报销了400元。个人没花一分钱!
综合下来,小顽童也是款非常优秀的意外险。
我每年给自家孩子买的是这款,挑了个便宜的。
(4)护身福.少儿版
护身福.少儿版是V信主推的少儿意外险,
跟支付宝上萌宝保很像,又有所优化。
我们以6-12岁版为例:
意外身故20万,意外伤残20万,
意外医疗5万,0免赔,不限社保报销100%。
此外还有住院津贴和疫苗保障,与萌宝保类似。
还有比较有特色意外骨折/脱臼津贴,最高2万。
小朋友们骨头脆,容易骨折,骨折发生率也比较高,尤其是男孩子,
所以这项责任对小朋友来说,也比较实用。
20万保额,一年139,略微贵了一点点。
3、老人意外险推荐
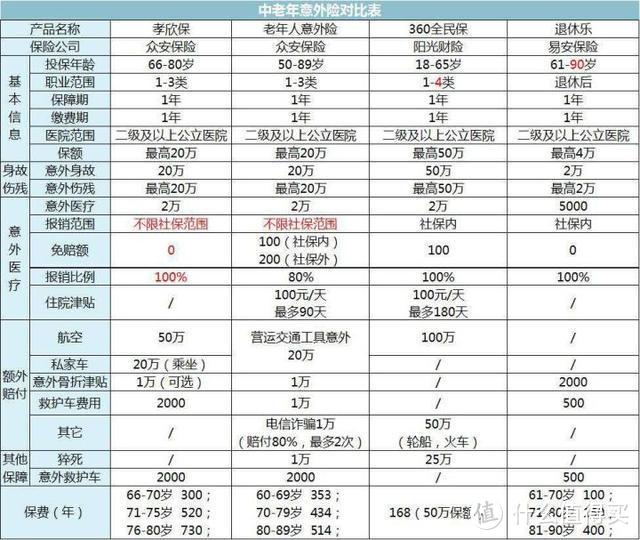
中老年人的意外险,比较推荐的是这几款。
如果是65岁以下的中老年人,直接买前面成人部分推荐的360全民保.综合意外险即可,
无论是责任,还是保费,绝对是比单独买老人意外险要划算的。
如果是65岁以上的老人,比较推荐的是众安的两款老人意外险。
孝欣保或众安老年人意外险。
在这两款之中,
孝欣保的意外医疗部分稍强,
意外医疗1万,0免赔,不限社保范围报销,
是目前在售的老人意外险中意外医疗部分最好的。
65岁保费,300元;
75岁保费,520元。
而众安老年人意外险的附加责任稍强,
包括100元/天的住院津贴,额外20万的营运交通意外的赔付,1万的骨折住院津贴以及1万的电信诈骗津贴。
65岁保费,353元
75岁保费,434元。
如果觉得众安的两款老人意外险保费较高,易安保险的退休乐会更便宜一些,也会是不错的选择。
以上就是关于意外险的全部内容了,
看过以后,相信不仅你自己会买了,
甚至可以在茶余饭后,去教别人买,相信会是一个不错的谈资。
如果大家反响不错,公子会让助理后续把其他险种的课程内容整理后,同步上来,分享给大家,
敬请期待。
保险信息不对称非常严重,十买九坑,购买前仔细阅读下面的攻略可以让你少花几万块冤枉钱。
保险购买攻略:
全网高性价比产品测评+全网最全选购攻略:
甲状腺,乙肝病人购买指南:
保险长篇总结
大保镖至尊款好像是没有飞机交通等赔付反倒158的有,还是我看错?
描述得简浅易懂,谢谢
关注了,点赞了。
图片太模糊了看不清呀
请问报销限不限制社保范围这个影响大吗
多谢,对意外险了解了很多,知道怎么买了,以前都是随便买一份,以为都一样。
值得买的产品经理,过来看看,这图片压缩成这样让谁看?***什么年代还压缩图片
两个问题:
求成年人一个不能少两个加分项还不限社保用药的意外险!!
保险公司有培训么?走个过场吧!50-60岁老太太都能轻松成为保险员,这种人指望培训能培训的好?没有严格的培训考核,培训有意义?
众安保险的中老年意外险有两个吗?我这众安的微信小程序里好像只看到一个
谢谢,收获颇多,对这方面进一步了解了
能说下你推荐的保险购买渠道吗?
mark一下,准备买保险
能否咨询下我们的情况,给个建议
没有更多了