














 深耕居家兴趣领域




6
5
房贷贴息终于来了!贴息1个百分点,哪些人可以享受贴息?
2026-09-29 19:28:24
0点赞
0收藏
0评论
楼市等了很久的全国性购房贴息,终于出台了。
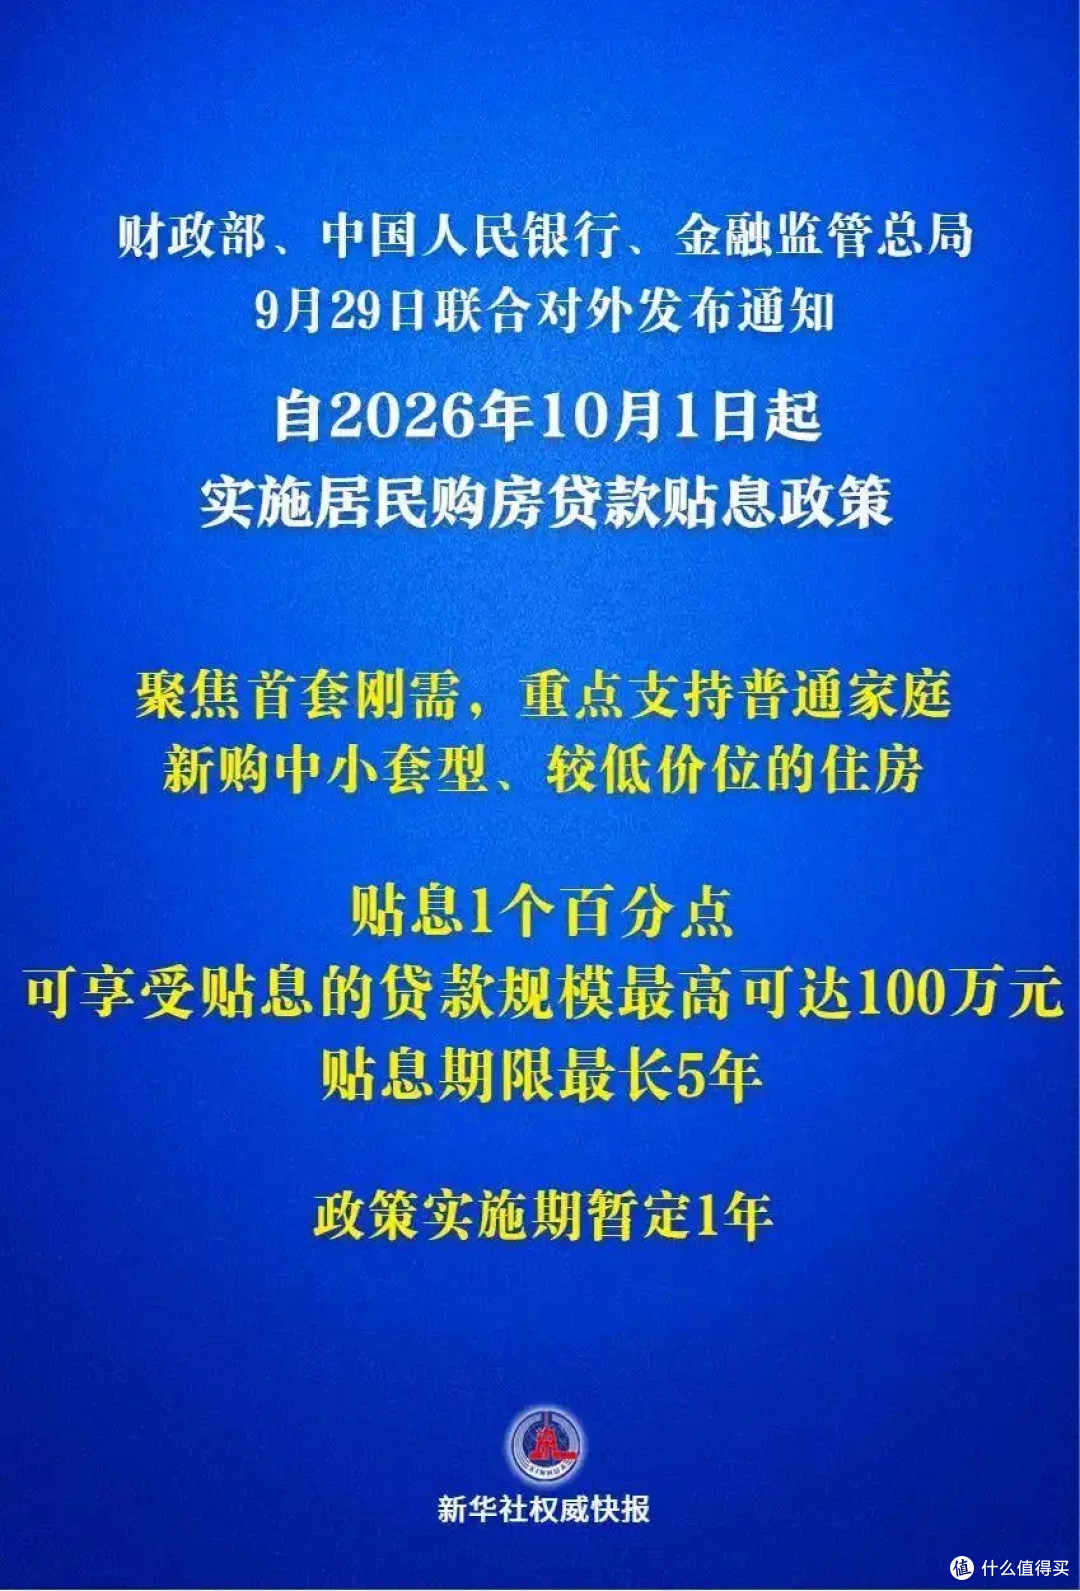
大家传了很久的“全国性购房贴息”,这次是真的落地了!财政部正式发布通知,从10月1日开始,对于新发放的商业性个人住房贷款,国家会进行直接补贴,贴息1个百分点!
简单来说,就是买房后,符合要求的那部分贷款利息,由财政帮你分担一部分。对打算买房子的家庭而言,这不是直接降低房价,但是可以实际减轻月供的压力。
但是不要急于认为“贴息1个百分点”,就等于是所有购房者都能享受到的福利,也不是买了房就自动减息。这项政策有明确的支持对象和适用范围。
01、哪些人有机会享受贴息?
从政策的内容上来看,此次贴息主要是针对首套房刚性需求,重点支持普通家庭购买中小户型、总价比较适中的房子。
目前最重要的几个条件是:
第一,贷款必须是新发放的商业性个人住房贷款。
即之前已经发生的存量房贷一般不在此次贴息之列。正在还贷款的人不能因为政策出台而直接申请把原来房贷利率再下调一个百分点。
第二,购买的应当是首套住房。
这里所说的“首套”通常需要根据家庭住房套数、当地的认定标准以及是否有过贷款记录来进行判断。
各个城市的首套房认定标准可能会有所不同,最后还是要看贷款银行以及地方上的规定。
第三,住房面积不能超过120㎡。
这也就意味着政策上更加倾向于扶持刚性需求、首套房以及改善型住房,并不是大户型或者高总价的房子。
第四,购房价格不能超过150万元。
面积以及总价两项指标都要加以考虑。房子的面积没有超出标准,但是总价超过了150万,所以不能享受;总价符合要求,但是面积达到了120平米以上,则还需要进一步核实是否能够满足政策要求。
所以,这次政策的重点非常清楚:优先照顾真正需要买房、买得起普通住房的家庭,而不是给所有购房者统一发福利。
02、贴息1个百分点,到底能省多少钱?
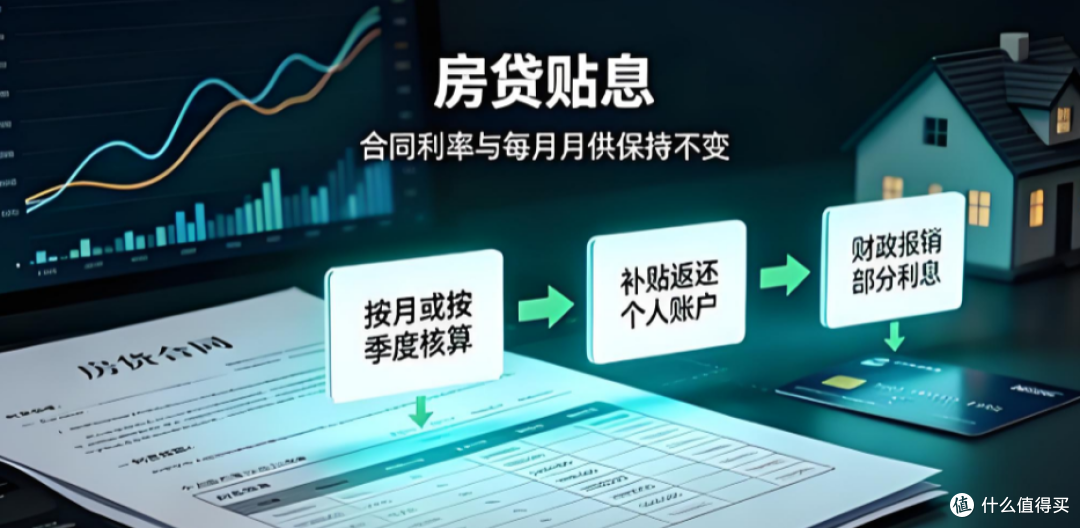
根据通知规定,符合要求的贷款,贴息额度最高可以达到100万,财政部门会按照每年百分之一的比例进行贴息补贴,最长贴息期为5年。
粗略计算的话,100万贷款,年化利率1%,一年能省下大约1万元利息,5年之内最多节省5万元左右。
但这里要注意,“最多减少近5万元”并不代表每个家庭都能拿到这么多。
因为实际的房贷一般用的是等额本息或者等额本金的方式,所以贷款本金是逐期递减的,而贴息额也会因贷款余额的不同、实际放款的时间长短以及贷款年限等因素而有所不同。
比如说你贷款80万的话,或者实际符合条件可以申请到的贴息贷款额度小于100万的话,那么可以省下的利息就少了。
如果贷款期限不到5年的话,贴息的时间也就相应地短了。
因此,在看待政策的时候,不要仅仅关注到“1%”、“5万”的数字上,而应该去考虑自己的实际可以拿出多少钱来补贴,补贴多长时间以及怎样进行发放。
03、这是不是房贷利率直接降了1%?
不是。财政贴息,并不是说银行贷款利率就会降低一个百分点。
比如,在银行合同中,贷款利率仍然保持不变,但是符合资格的借款人才能享受到财政补贴来减少他们所要支付的实际利息支出。
二者之间存在很大的差异。
如果LPR下降的话,一般会作用于新的贷款,也会根据重定价来影响一部分存量浮动利率房贷;但是财政贴息更像是一个定向的支持措施,只对符合政策规定的首套房和首贷进行补贴。
因此,已经买过房并且正在按揭还款的家庭们,暂时不要把所有的希望都放在这个政策上面了。
关于未来的LPR是否会继续下调,则要看后面货币政策以及经济运行的情况,并不能把贴息政策和全面降息画等号。
04、配套政策释放了什么信号?
除了购房贴息之外,此次还公布了几个金融扶持政策。
比如说把一年期抵押补充贷款利率从1.75%降到1.5%,可以降低有关机构的资金成本。
并且抵押补充贷款的支持范围也有所扩大,包括水网、新型电网、算力网、新一代通信网、城市地下管网以及物流网在内的“六张网”的建设也被列入了支持对象当中。
另外,科技创新和技术改造再贷款规模扩大了2000亿,支农支小再贷款规模增加了5000亿,在此过程中对民营企业的支持力度更大了。
这些措施虽然表面上与普通的家庭住房贷款没有直接的关系,但是其中所蕴含的信息却十分清楚:
第一,政府想降低居民购房的成本来稳定刚性的需求;
第二,在使用金融手段的时候也对基础设施、科技创新、小企业以及民营经济进行扶持。
也就是说这并不是只针对房地产的一个政策,而是稳需求、稳投资、稳市场的一整套措施。
05、刚需买房的话,现在该不该抓紧?
贴息确实能降低一部分成本,但它不是催促所有人马上买房的理由。
真正的购房者要做的三件事情是:自己是否符合条件,要买的房子是否符合面积、总价的要求,贴息怎么申请、审核以及发放。
特别是要关注到政策细则,可能会被地方政府财政部门、银行以及相关的机构进行具体的落实,而具体的申请程序、所需资料以及发放的方式,都必须按照官方的通知来执行。
对于刚需家庭来说,房贷能省一点是一点,政策窗口值得认真了解。但买房毕竟是长期决策,不能因为有贴息,就忽略收入稳定性、月供压力、工作地点和房屋质量。
所以说,贴息可以降低压力,但是不能代替你去承担风险。买到合适的房子、管理好债务、留出一定的家庭备用金,才应该是最重要的事情。








