












22
26
越南房贷利率14%,中国不到3%!未来国内房贷利率,会破10%吗?
2026-10-16 20:25:25
0点赞
0收藏
0评论
看到“越南房贷利率已经涨到了14%,而国内房贷利率才不到3%”,大家的第一反应就是:两边差距这么大,国内利率以后会不会一直往上走,最后突破10%?
先别急着担心。
利率高低,并不是只靠一个数字就能决定的,也不能把两个国家的楼市简单地画上等号。
房贷利率的背后,涉及到通胀、银行的资金成本、货币政策以及房地产周期。把各个因素分开来考虑的话,答案就会清楚很多。
01、越南利率为什么会涨得这么高?
越南房地产市场近几年来出现过一次快速上涨的情况,房价上涨很快,开发商融资以及购房者购房都离不开信贷的支持。
当市场热度高企的时候,借着钱买房好像并不难;但是等到通胀压力增大、信贷政策收紧之后,资金成本就会迅速上涨。
越南的部分住房贷款利率为12%-14%,浮动利率更高一些。
需要注意的是,并不是所有的贷款人都按照相同的利率来还钱,具体的利率是由银行、贷款产品、期限以及优惠期等因素决定的。
特别是浮动利率,在前期看起来并不高,但是到了优惠期之后就会明显上涨,从而使得家庭每月需要支付的房贷金额也随之增加。
对于一般家庭而言,利率提高几个百分点并不是一件小事。
贷款金额越大、期限越长,所承担的利息压力就越大。在买房的时候可以算得过来账,但是遇到利率调整的时候,又会变得紧张起来。
02、中国不到3%,是不是以后也会涨到10%?
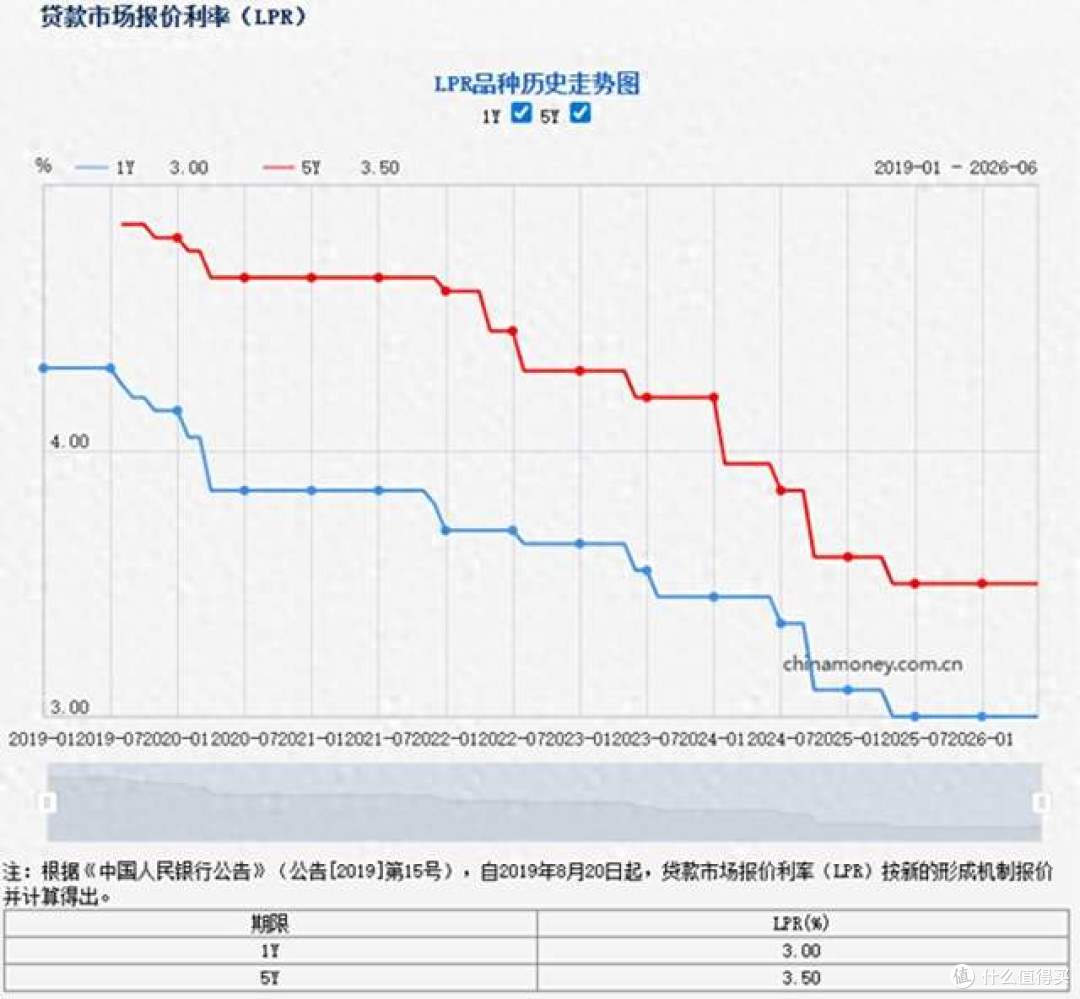
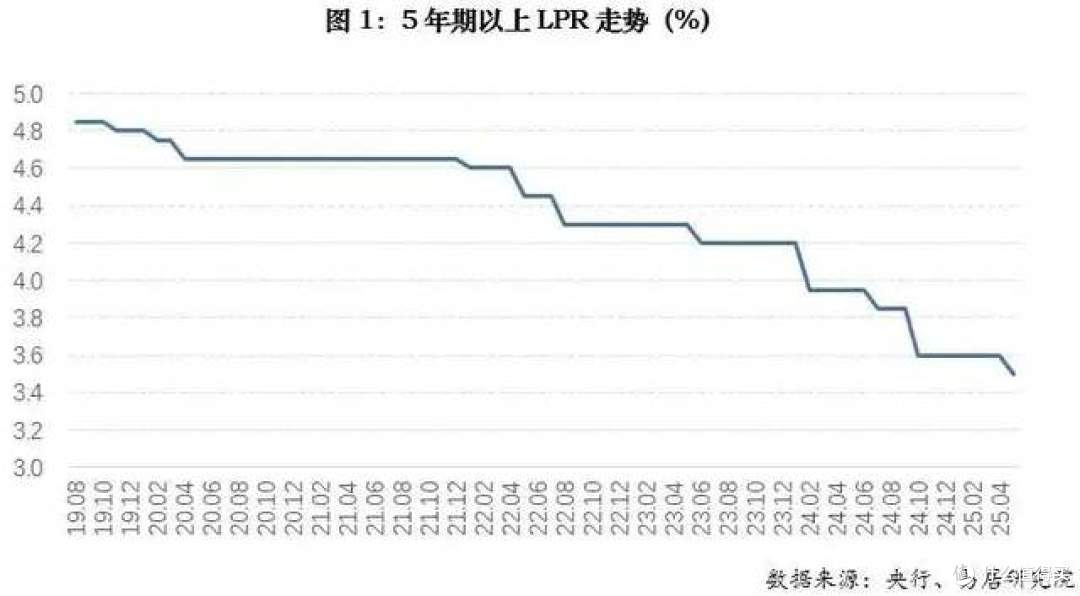
国内房贷利率处在较低的位置上,一些城市的首套房贷款利率已经逼近3%,或者更低,公积金贷款利率也存在相应的政策安排。
但是不同的城市、不同的银行以及不同的购房者的资质是不一样的,具体的利率要根据当地的实际情况来确定。
那么以后会不会涨到10%呢?根据目前的制度以及经济环境来看,出现这种情况的概率很小,但是也不能完全排除。
国内住房贷款利率主要是由贷款市场报价利率、银行资金成本、风险定价以及政策调控等多方面因素决定的。
从不到3%上涨到10%,并不是银行随便调整一下价格就可以实现的,背后通常会伴随着严重的通货膨胀、资金极度短缺或者宏观经济以及金融市场发生大的变动。
换句话说,正常的经济波动、楼市冷热的变化,并不能使房贷利率轻易达到10%。实际情况是利率会根据经济、政策的需求而上下浮动,并不会一下子跳到某个极端值上。
03、为什么中越不能只比一个利率数字?
越南与中国的经济结构、货币环境、房地产发展程度不同。
越南楼市之前涨得很快,在一些地方房价已经高于居民收入;一旦信贷紧缩、融资成本提高,购房需求就会受到影响。
而中国的房地产市场则经历了比较长的调整期,政策的主要着力点是保持市场的稳定、减轻购房者的负担以及控制风险。
另外,房贷利率只占到购房总成本中的一小部分。
房价收入比、首付比例、贷款期限、收入稳定性以及房屋供应状况等,都会影响到一个家庭是否能够负担得起住房费用。
利率低可以降低月供,但是收入预期不稳定或者房价超过承受范围时,买家还是会持观望态度。
所以看到越南利率高,并不一定要马上联想到国内也会这样做。两个市场政策目标、资金环境不一样,走势也就不能简单地复制了。
04、国内低利率,不等于房价一定上涨
低利率,给人们带来的好处就是借款成本降低。
比如贷款100万的话,利率不同就会造成月供以及总的利息差异很大。但是利率低了,解决了“贷款成本高不高”的问题,却不能代替购房者去回答“现在该不该买”。
购房要考虑到工作的稳定性、收入情况以及所处城市的经济发展状况和人口流动趋势等,还要看房子是否容易出租或者转手。
特别是在房地产市场分化的时候,地段、配套、房屋质量以及实际需求比单纯的押注利率更加重要。
市场上经常有人把“降息”误认为“房价马上反弹”,但是二者之间并没有简单到这种程度的关系。政策可以改善购房环境,但是不能代替真实存在的就业、收入以及居住的需求。
05、普通人更该关注什么?
第一,不光要看利率,还要看成交量、收入等其他方面的情况。挂牌价是可以变化的,但是真实的成交情况更能体现买卖双方的信心。
第二,算月供时给自己留余地。
不能以最乐观的收入预期来制定预算,也不能把所有的积蓄都用来支付首付款。以后可能会遇到装修、带孩子、看病或者工作变动等情况,所以现金流的安全性要比“刚好买得起”更重要。
第三,购房要回到生活本身。
如果打算长期居住并且通勤方便的话,那么买房的意义就不仅仅是投资了;而仅仅是因为害怕错过上涨而匆忙借高杠杆入市,那么压力可能会比收益更快到来。
越南14%的房贷利率是由当地货币以及房地产市场的情况决定的,并不能用来预测中国的未来。
在国内房贷利率上升到10%的情况下,这在一般情况下是不成立的;但是低利率并不意味着买房子就一定能够稳赚。
对普通家庭而言,真正值得做的不是猜利率会不会大涨,而是看清自己的收入、负债和住房需求。
利率是重要变量,却不是唯一答案。能不能安心还款、房子是否适合长期生活,才是做决定时更该放在前面的事。