



















13
10
卷王超级玛丽17号保险回归!隐藏3大坑,千万别乱买!
2026-10-26 17:14:04
0点赞
0收藏
0评论
重疾险这玩意儿,现在卷到"癌前病变"都能赔了。
海保人寿刚上的超级玛丽17号,保费一刀砍了20%,还多了个癌前手术能赔的责任。
但便宜归便宜,它里面还藏着三个坑,我先把底给你扒干净。
01
先说它凭什么敢降保费。
超级玛丽17号,30天到50岁能投,保终身,最长能分35年交,最高保额50万。
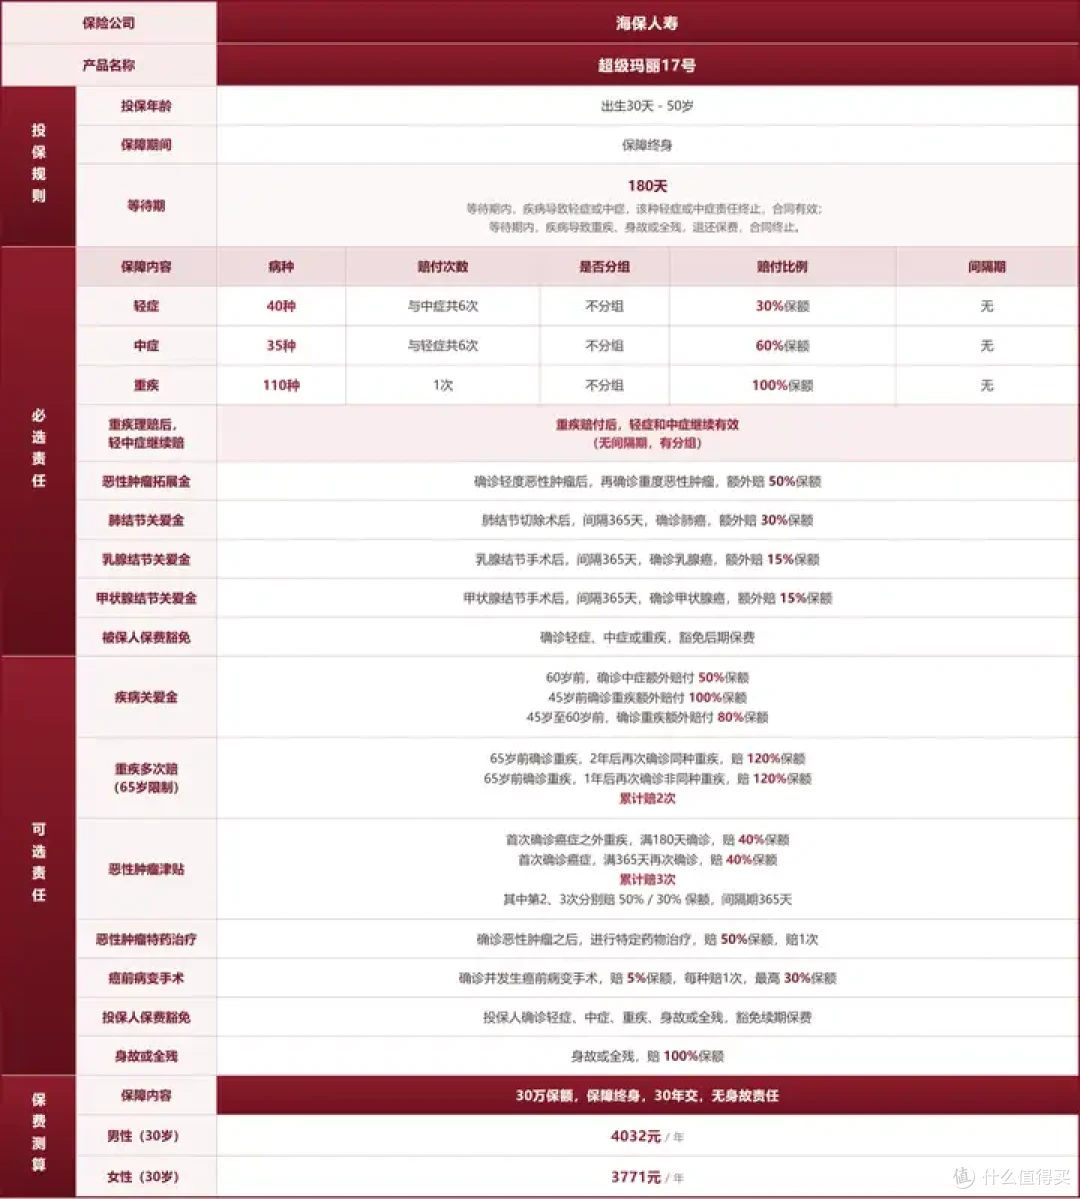
跟上一代16号Pro比,它干了三件事:
第一,砍掉了重疾医疗这个责任。
第二,中症赔付降到60%。
恶性肿瘤拓展金、肺结节、乳腺结节、甲状腺结节这些责任的赔付比例都往下调了。
第三,把被保人保费豁免改成必选。
一刀刀砍下来,保费整体降了20%左右。
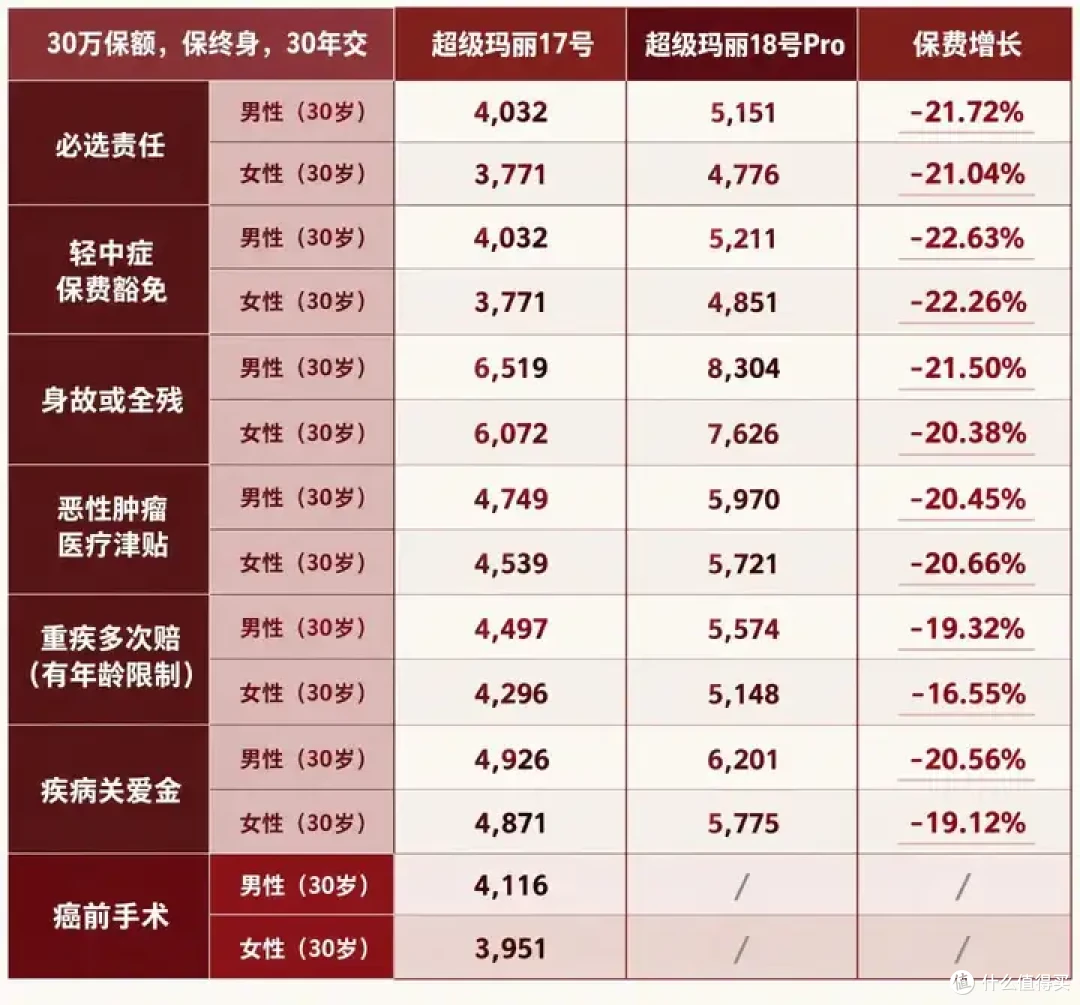
必选责任之外,可选责任还有7个:
疾病关爱金、重疾多次赔(限年龄)、恶性肿瘤医疗津贴、恶性肿瘤特药治疗、身故或全残、投保人保费豁免,外加最特别的癌前病变手术。
顺带说一句,16号Pro跟17号虽然都叫超级玛丽,其实不是一家保司承保,合同条款差得挺多。
17号是海保人寿承保,跟哪吒2号才是同一家。
但最让我觉得香的,不是省那20%,是它把理赔门槛往前挪了一大步。
普通重疾险,轻症、中症、重疾三档,得等"确诊"了才赔。
超级玛丽17号多了个癌前病变手术关爱金——肺、胃、肠、宫颈、乳腺、食管,这6个高发器官的癌前病变手术,也能赔。
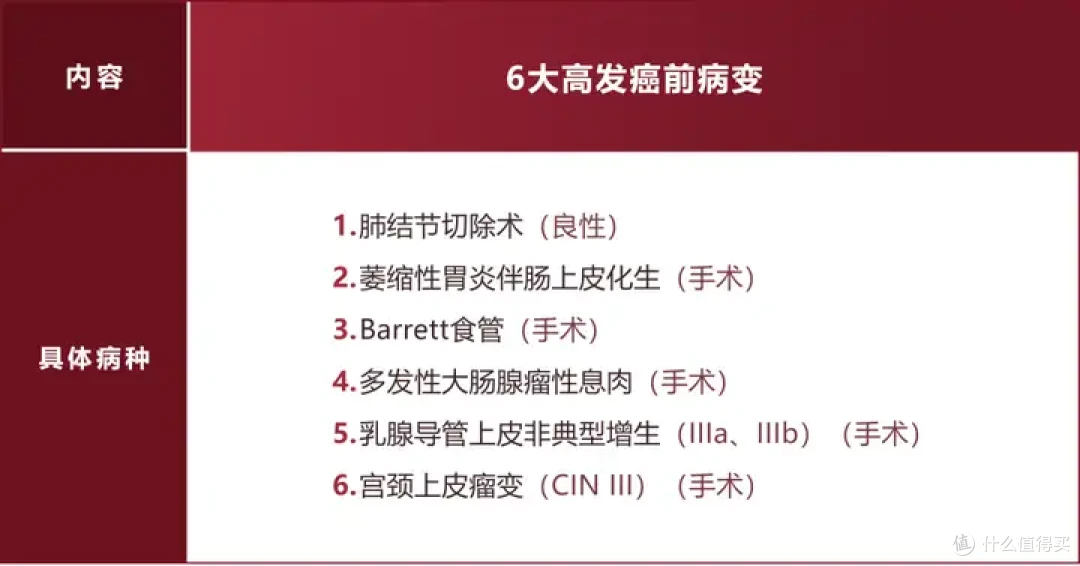
每次赔5%保额,每类手术限赔1次,累计最高30%,还没有间隔期。
举个例子,宫颈上皮内瘤变CIN III,本来按轻症赔30%,再加上癌前手术这5%,加起来35%保额。
说白了,从"等癌"变成了"防癌",理赔门槛实打实降下来了。
注意,这是可选责任,附加的话保费多个3%左右,不贵,我建议加上。
第二个香的点,是它放宽了5种急性重疾的身故理赔。
比如严重心肌炎,正常得持续不间断90天以上才赔。
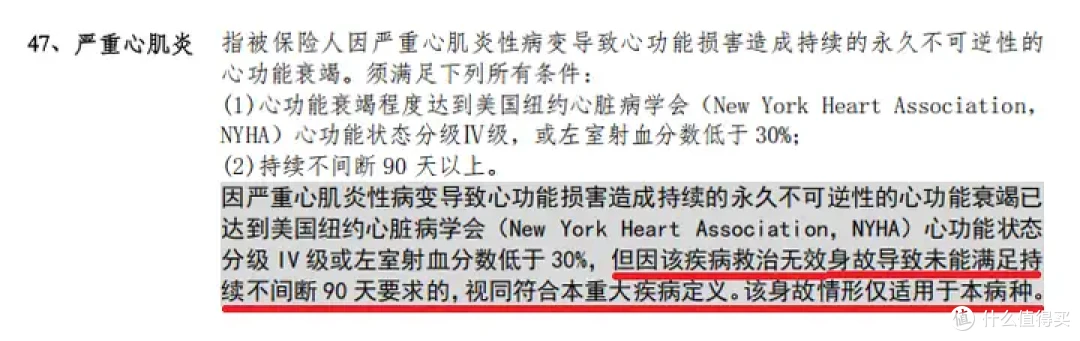
现在如果因为这病没撑够90天就走了,也能按严重心肌炎赔。
除了心肌炎,严重原发性心肌病、肺源性心脏病、严重慢性缩窄性心包炎、败血症导致的多器官功能障碍,都放宽了。
这条对家庭是实打实的友好。
第三个,对身上有结节的人特别有用。
有甲状腺结节、乳腺结节的都懂,投保最烦的就是"除外承保"。
超级玛丽17号支持次标体复核:
保单生效满2年,当初是加费或者除外承保的,可以申请重新核保,病好了有机会转回标体。
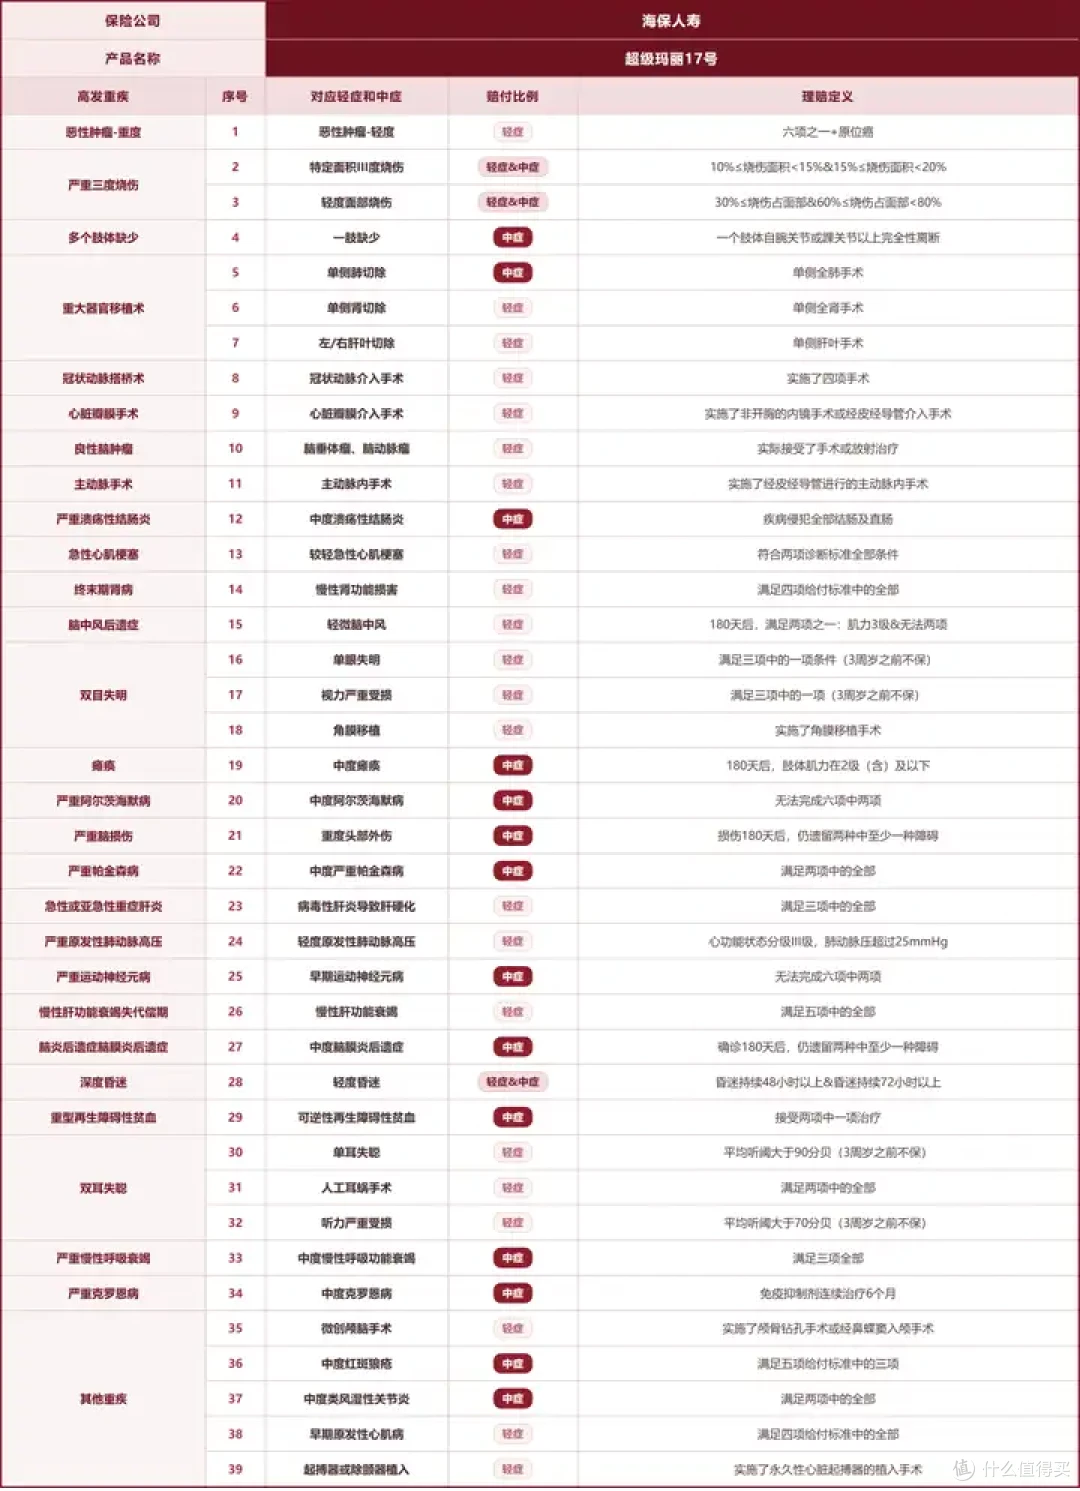
这里顺手科普一句,银保监会只规定了3种法定轻症,其他轻症中症怎么赔,各家自己说了算。
所以病种全不全,直接决定你以后能不能赔到。
超级玛丽17号对应28种高发重疾,高发轻症、中症一个没缺。
不过呢,重疾险都有一定的健康要求。
02
好话说完了,坑也得看清楚。
坑一,别跟哪吒2号买混了。
这俩都是海保人寿承保,保障看着像,差别其实不小。
超级玛丽17号等待期更宽松,轻中症共享赔6次更灵活;
哪吒2号保费更便宜,男性现金价值更高,重疾多次赔、癌症多次赔规则更宽松。
各有各的好,按自己的情况挑。
坑二,有隐性分组。
表面说不分组,其实同组疾病只赔一种。
超级玛丽17号轻症有6组隐性分组,高发的慢性肝功能衰竭也在里面。
这是行业通病,不是它一家的事,但你得知道。
坑三,甲状腺、乳腺结节关爱金有限制。
甲状腺或乳腺结节切除手术后,得间隔满365天,而且必须是确诊"重度恶性肿瘤"才额外赔15%。
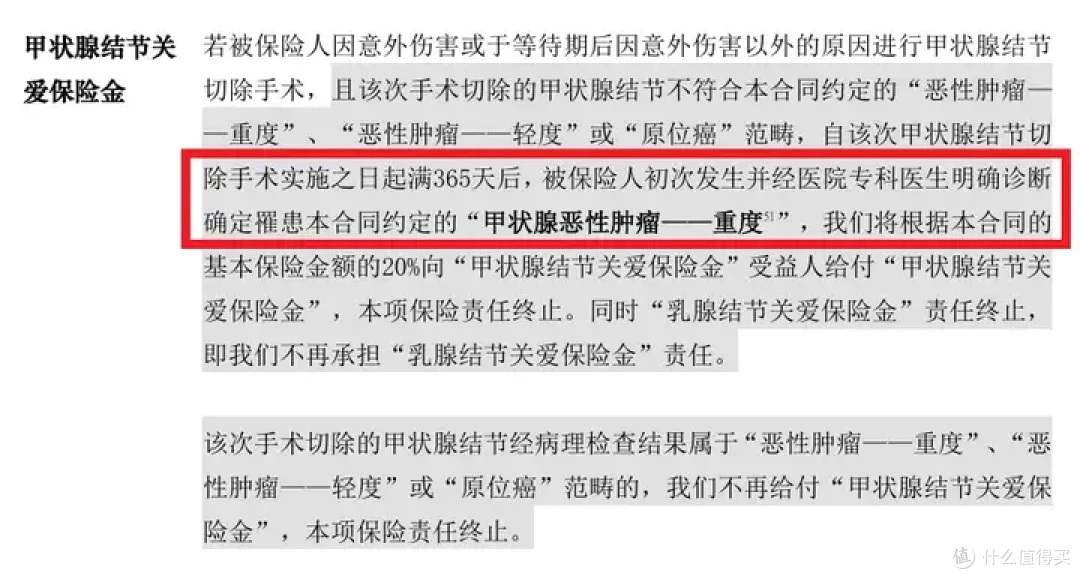
原位癌、轻度恶性肿瘤,是不赔的。
03
最后说句掏心窝子的。
重疾险这东西,便宜不是唯一标准,条款里藏着的那几个"但是",才是决定理赔顺不顺利的关键。
超级玛丽17号这波,降保费是真降,癌前能赔也是真创新,但上面那三个坑,买之前一定得对清楚。
承保的海保人寿,2018年成立的全国性寿险公司,总部海口,核心偿付充足率113%,综合偿付充足率153%,风险评级BB级。
保之道测评保险产品11年,认为超级玛丽17号的必选责任性价比是真高,癌前手术也是真创新。
本文仅供信息参考,不构成投资建议。
作者声明本文存在利益相关性,请大家尊重作者及分享的内容,友善沟通,理性决策~