


















7
10
接送命根子的电车第5年,保险下月初到期,业务员首轮报价3560
2026-10-20 04:58:31
0点赞
1收藏
0评论
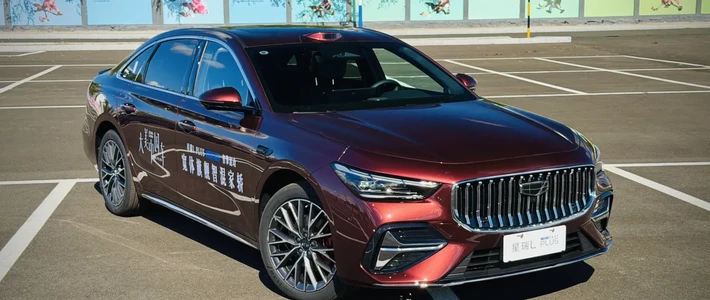
周一早上送完女儿上学,人还没到单位,保险业务员的电话先到了。家里这台电车11月初保单到期,他张口就报了3560的商业险,后面跟着一串附加险名字,末了来一句:老客户了,还能再帮您申请两百的优惠。
我说容我想想。钱是小事,这台车的情况特殊——去年把油车卖了之后,它就是全家的接送命根子,女儿上学、媳妇出门、周末露营,全指着它。交强险一天都断不得,商业险怎么配,值得花两个晚上扒一扒。
先说网上吵成什么样
两个晚上扒下来,头一个感受是两派吵得挺凶。
「精算省钱」派说得直接:车龄五年、残值五六万的家用车,车损险就是鸡肋,只买交强险加200万三者,三年不出险,省下的车损险保费够修十次车。这派的账算得清清楚楚,跟风的帖子一抓一把。
「全副武装」派反呛:200万三者有盲区,医保外用药不赔,撞伤行人进口钢板全自掏;车损不买等于裸奔,真出一次事,几年保费一起赔进去。
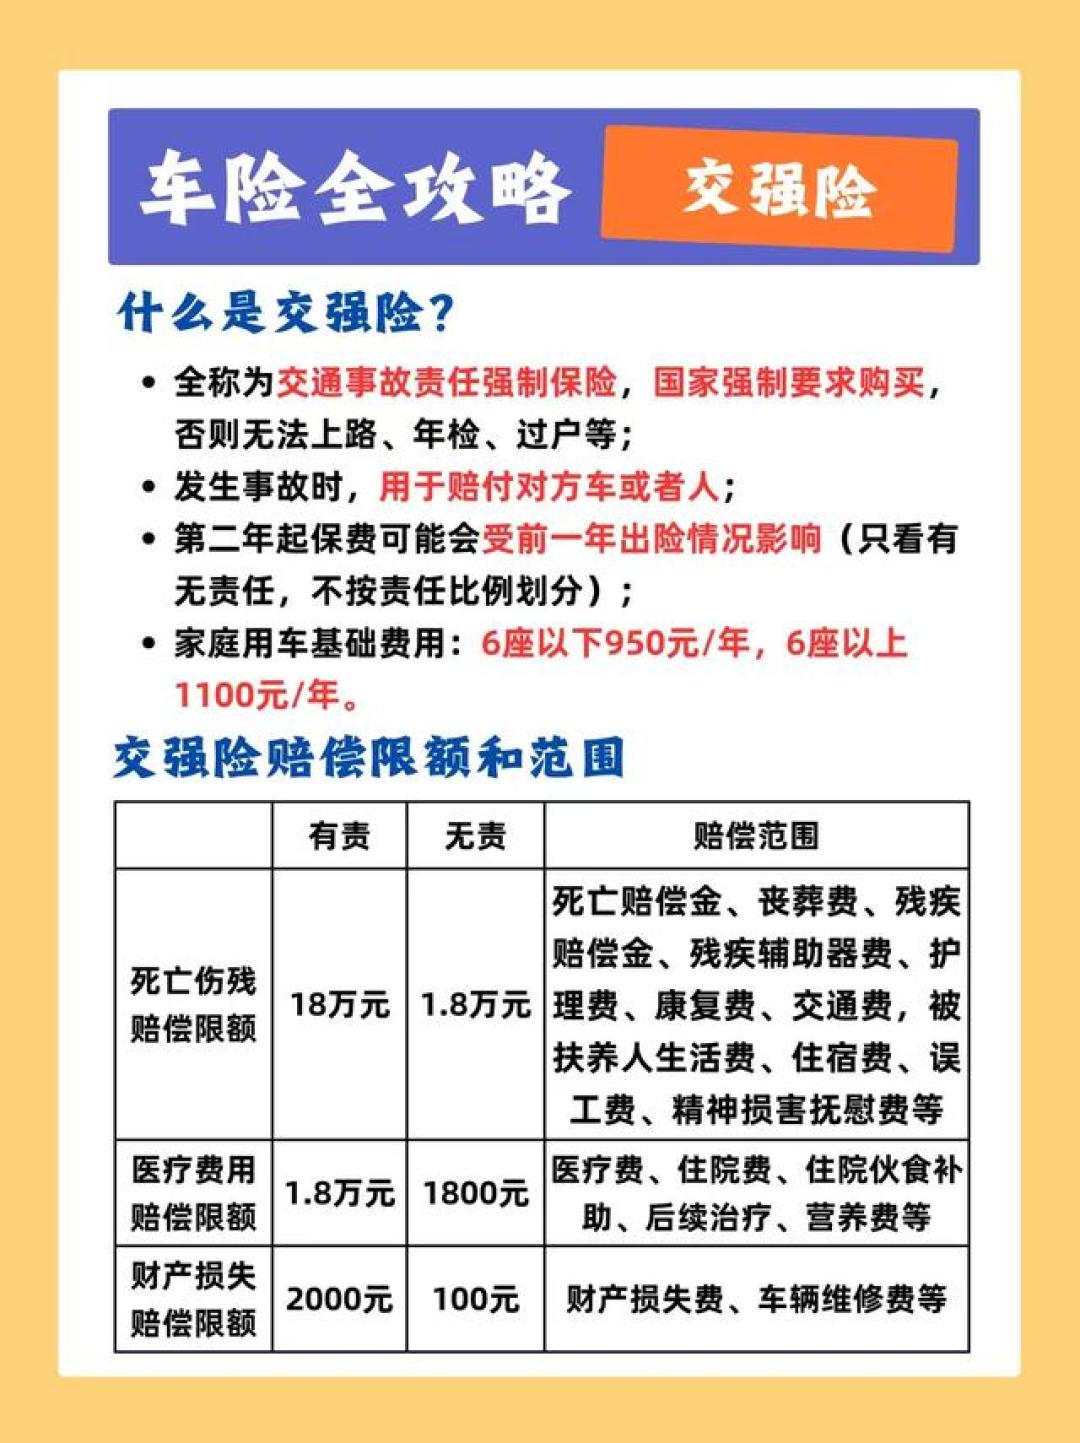
吵归吵,两派倒有个共同前提:交强险那点赔付根本不够看。有责情况下,财产损失限额只有2000块,医疗费用赔到1.8万封顶,死亡伤残18万——撞了豪车、伤了人,缺口全靠商业险顶上。
两派各有拥趸,谁也不服谁。搁三年前开那台2016年的油车时,我大概率站省钱派——油车修发动机变速箱便宜,钣金喷漆更便宜,车损险确实鸡肋。
但这次续保的是电车。
电车的车损险,账要重算
我查到的第一个数据来自中保研:70款新能源样本车型里,纯电车型动力电池的单件零整比均值是49.59%——换一块电池,平均要花掉接近整车售价一半的钱。我这车现在残值六七万,可托底磕一下电池包,维修报价三五万很正常,这正是车损险要顶上的场景。省钱派拿油车的维修成本推电车,是这两晚我看到的最大误区。
第二个变化更关键:2026版新能源车险条款,把三电系统正式并进了车损险主险,不用再单独花钱买电池附加险。碰撞托底、泡水短路、充电电压故障造成的三电硬件损坏,都能走车损理赔。
但两条免责要记牢:电池正常自然衰减,保险不赔,那是车企质保的事;私自改装三电、改动电控,保险公司有权拒赔。我这车五年全原厂,两条都碰不上,可理赔边界得先弄清楚再签字。
第三个是我家自己的情况:这车是全家的腿。真要是磕了电池要掏三五万,等于车直接报废。这个风险我赌不起,车损险保留。
顺便说个行业背景,帮你理解为什么电车保费普遍比油车贵:2025年全行业新能源车险承保亏损56亿,143个车系赔付率超过100%。电池贵、一体化压铸车身碰一下只能整套换、雷达标定费用高,保险公司赔怕了,定价自然收紧。
赶上的新规则:系数0.5—1.5,一车一价
第二个晚上刷到条消息,查了一圈确认是真的:新能源商业车险的自主定价系数区间,2025年9月第一次放宽,今年3月第二次,9月底第三次直接调到0.5—1.5,和燃油车完全拉平。
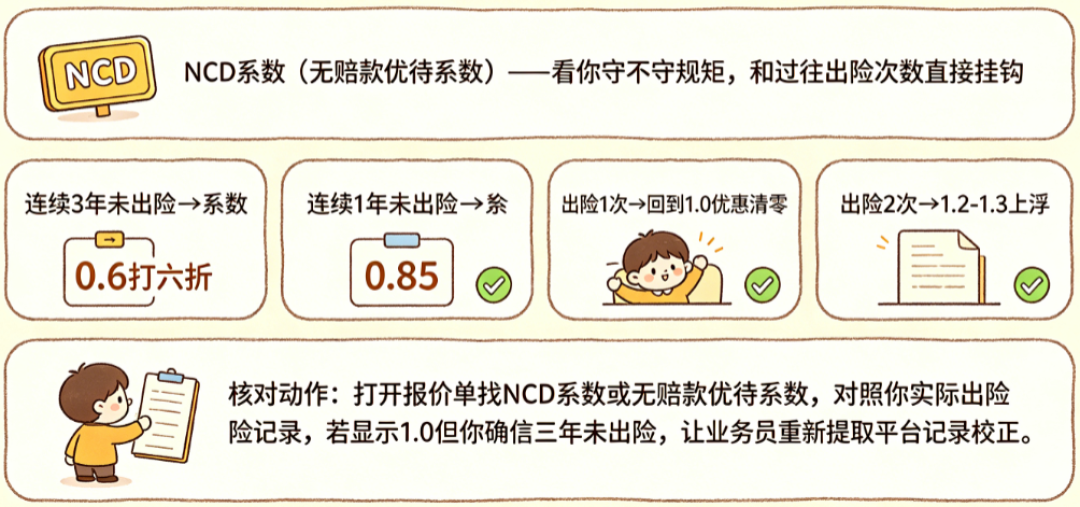
商业险保费=基准保费×出险记录系数(NCD)×自主定价系数。基准保费由车型零整比和维修成本决定,NCD由出险记录决定、保险公司无权动,自主定价系数是险企唯一能自己拿捏的变量。区间放宽到0.5—1.5,意味着打折和加价的空间都变大了。对外经贸大学保险学院教授王国军的判断是:低出险、维修便宜的车型,保费有望降10%—20%;高零整比、出险多的车型,上浮可能超过20%。一句话,一车一价,好司机不再连带补贴高风险司机。
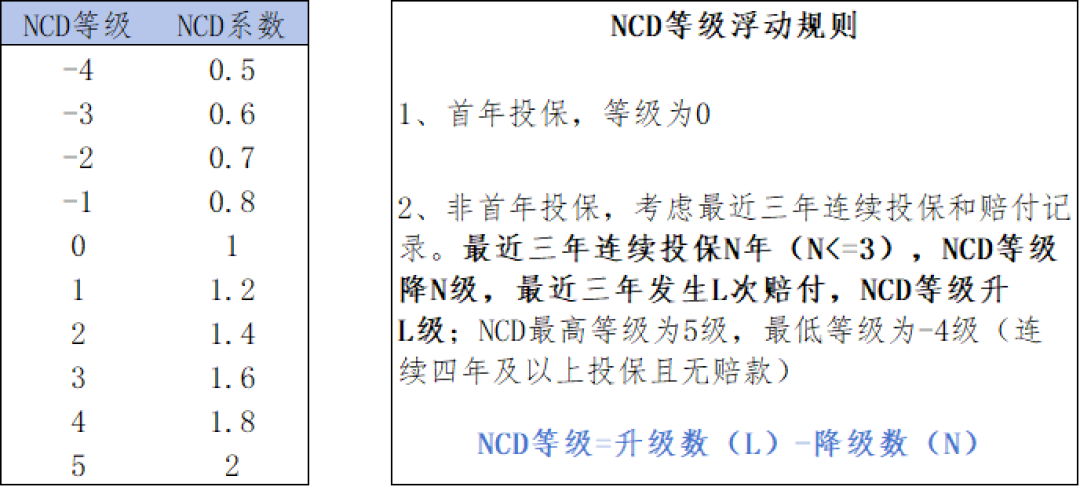
我恰好落在好司机这一档:连续三年没出过险,家用非营运,12123上翻了记录,没有超速闯红灯这类严重违章,只有两张违停单。理论降幅要满足三个条件——连续三年及以上不出险、无严重交通违法、家用非营运,我全占了。
所以比价的时候我盯得很死:报价里NCD折扣算了几年、自主定价系数给的多少,说不清这两项的业务员,直接淘汰。
报价单逐项拆:砍掉的、留下的、加上的
首轮报价3560,拆开是这么处理的。
留下的:车损险,含三电。这里还当场识破一处掺水——业务员把「玻璃单独破碎险」单独列了一行收费,可2020年车险综改之后,玻璃险、盗抢险、不计免赔早就并进车损险主险了,再单卖就是重复收费。电话里我点破之后,他沉默了两秒,说帮我「优化」掉。
三者险,200万提到300万。两档保费差也就几十块,我每天的活动半径是小学门口、早晚电瓶车流,隔三差五还要跑山路去露营,这个钱省不得。
要核对再加的:医保外用药责任险。这一项网上两篇文章打得不可开交,一篇说新条款已经默认纳入三者险,另一篇说必须单独附加、不然进口钢板自费。我不参与吵架,翻自己的报价单——我这份是单独附加项,二十来块,加上。提醒一句,各家用的条款版本不一样,以你保单特别约定页写的为准,别听业务员一句「都保的」。
外部电网故障损失险。我家住高层,没有固定车位,五年全靠公共桩,这个险保的是充电过程中外部电网故障造成的车辆损失。看到过一个真实案例:车主在服务区充电,电网故障烧了电控,保险赔了两万。一年几十块,加。
砍掉的:自用充电桩损失险加自用充电桩责任险,两件套。我家压根没有私桩,业务员连充电条件都没问就把这两项列进了报价单,纯凑数。划痕险,小剐蹭自费更划算——电车报一次险,来年所有折扣重置,修车费一千以内走保险必亏,这是方盒子在地库被剐了之后我算明白的账。
驾乘人员责任险,业务员推得很起劲,我家单独买过意外险,重复了;没买意外险的家庭,这项可以另算。
比价的节奏,比选哪家更重要
配置定了,接下来是谁家出单、多少钱。
车险到期前30天就能出报价,第一波打电话的多是合作代理,报价里含着他们的提成,别急着定。等个一周到十天,自己去保险公司官方小程序或者微信、支付宝的车险入口查价,第二波来的多是直属销售,底价更实在。
拿到小公司的低价之后,发给大公司销售问能不能跟——很多时候为了抢单他们会降;降不动,就把洗车券、保养券这些赠品折成现金优惠。赠品这东西,十张里九张我懒得用。
大小公司怎么选,看用车半径:经常跑长途、去外地,选人保、平安、太保这类网点多的,异地出险理赔省事;只在本地市区转,小公司也合规,差价就是实惠。我周末露营经常出市,理赔网点是硬指标,大公司优先、价格为辅。
最后的数:商业险2780,加上连续三年无出险打完折的交强险665,合计3445。比去年总保费省了620,三者险还从200万提到了300万。线上二十分钟出单,电子保单转发给了媳妇一份——车她开得越来越多,真有事,得是她也能第一时间找到保单。
顺带认出了两篇软文
这两晚最有意思的收获在这儿。小红书上一篇《车险续保,一场艰难的博弈》,256赞229藏,前头讲行业数据讲得有模有样,读到末尾图穷匕见:整篇在教我去某个平台「一键报价」,底下挂着一排承保公司名单。值得买社区那篇「越续越贵」也一样,前半段正经拆解险种,后半段拐进某家线上投保的推荐。还有一篇讲电池风险的,文末自己写着「本回答由AI生成」。
我给自己立了条规矩:凡是结尾出现平台名、承保公司列表的车险攻略,一律当广告处理,数据可以采信,立场不能采信。反倒是那些点赞个位数的帖子有真东西——一个买了12年车险的老司机吐槽没买医保外用药、两万多的进口钢板自掏,那种带着具体金额的懊悔,才看得出是真事。
最后说两句适用边界
我这套配置只适配我家的情况:五年车龄家用纯电、无私桩、每天接送娃、周末常出市。你的车要是新车、有私桩(那桩险两件套反而该买)、或者车残值很低,账都得重算,别照抄。
明年这时候续保,价差大概率比今年更大——一车一价才刚开始,好司机和高风险司机的保费会越拉越开。我能做的还是那三件事:车损险按电车的逻辑重算,附加险对着自家场景一项项过,攻略翻到结尾看看是不是广告。
保单生效那天是11月3号,赶在下次露营之前,踏实了。
内容由AI生成