

















4
1
一生中意上新,和福满佳2.0怎么选?
2025-05-13 09:10:57
0点赞
0收藏
0评论
 大鱼测评第1381篇原创
一生中意和福满佳都是分红型增额寿险中的大热IP,最近一生中意新出了一生中意(福享版),跟现有的一生中意(尊享版)有什么区别?与同样是大热IP的福满佳2.0相比谁更好?
本文就来看数据,做分析。
收益对决:保底VS预期,谁是真王者?
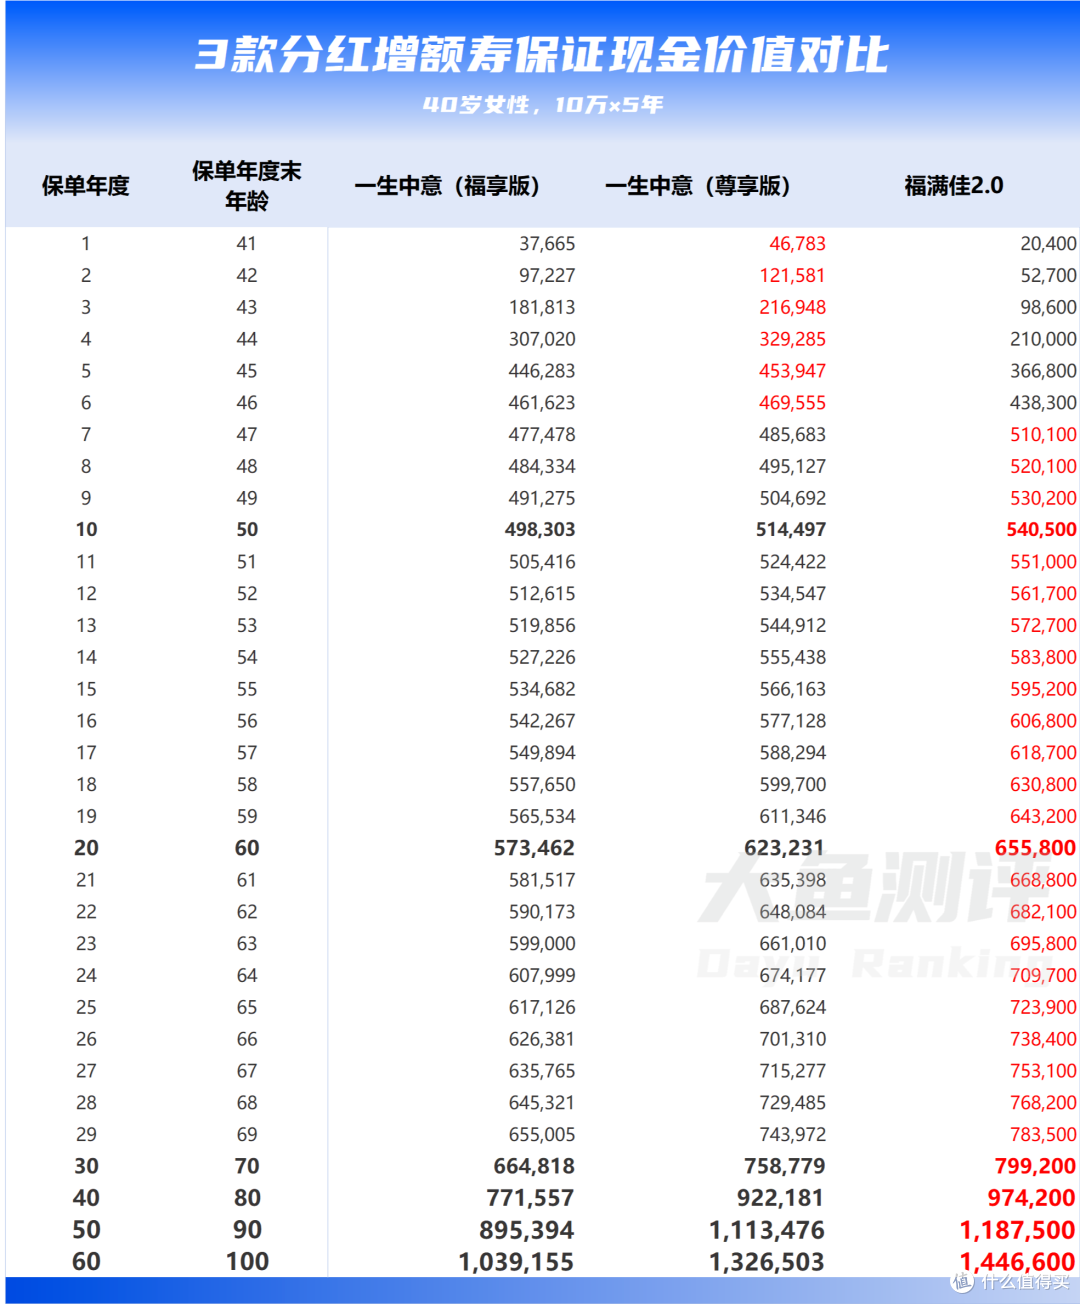
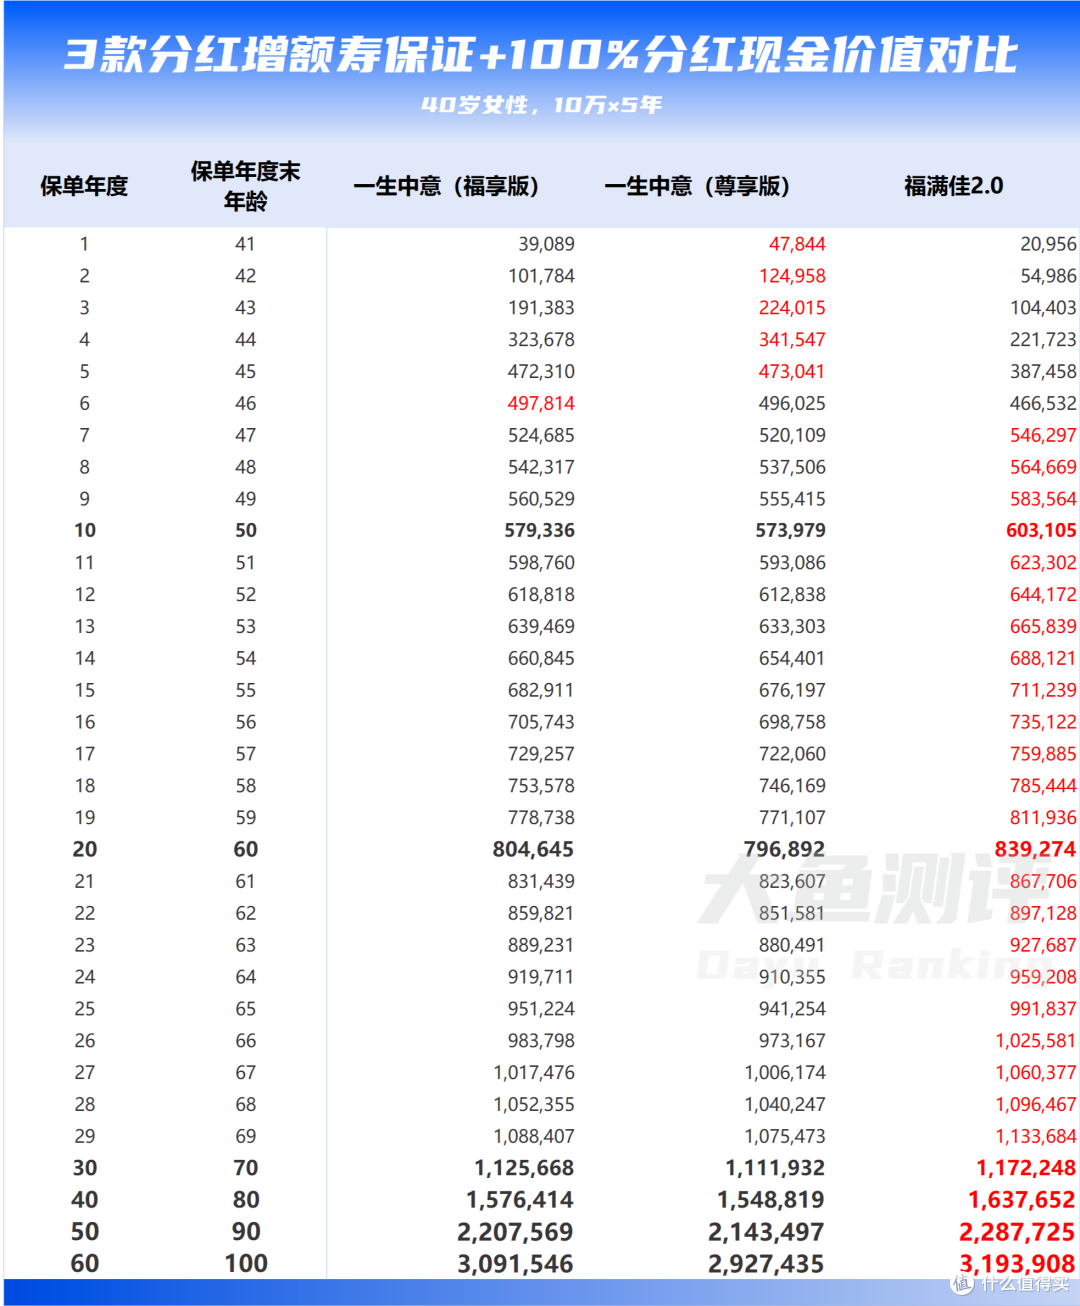
下面数据以40岁女性每年交10万,交5年为例,趸交/3/10年等交费期也是同样利益排序。
保证利益:
预期利益:
保底利益排名:福满佳2.0>一生中意(尊享版)>一生中意(福享版)
20年保证IRR:福满佳2.0(1.52%)>尊享版(1.23%)>福享版(0.76%)
长期最高保证IRR:福满佳2.0(1.85%)>尊享版(1.7%)>福享版(1.29%)
重点提醒:福满佳2.0和一生中意(尊享版)都是保底2.0%的产品,下季度有可能随利率调整下架,一生中意(福享版)保底1.5%,产品更稳定。
预期收益排名:福满佳2.0>一生中意(福享版)>一生中意(尊享版)
20年预期IRR:福满佳2.0(2.91%)>福享版(2.67%)>尊享版(2.62%)
长期预期IRR:福满佳2.0(3.25%)>福享版(3.19%)>尊享版(3.09%)
总体来说:
福满佳2.0保底和预期利益市场顶尖;
2款一生中意,福享版预期利益在第一梯队,长期潜力不俗;
尊享版预期利益处于市场中上水平,更侧重稳健。
投资收益率:2家公司分红能力如何?
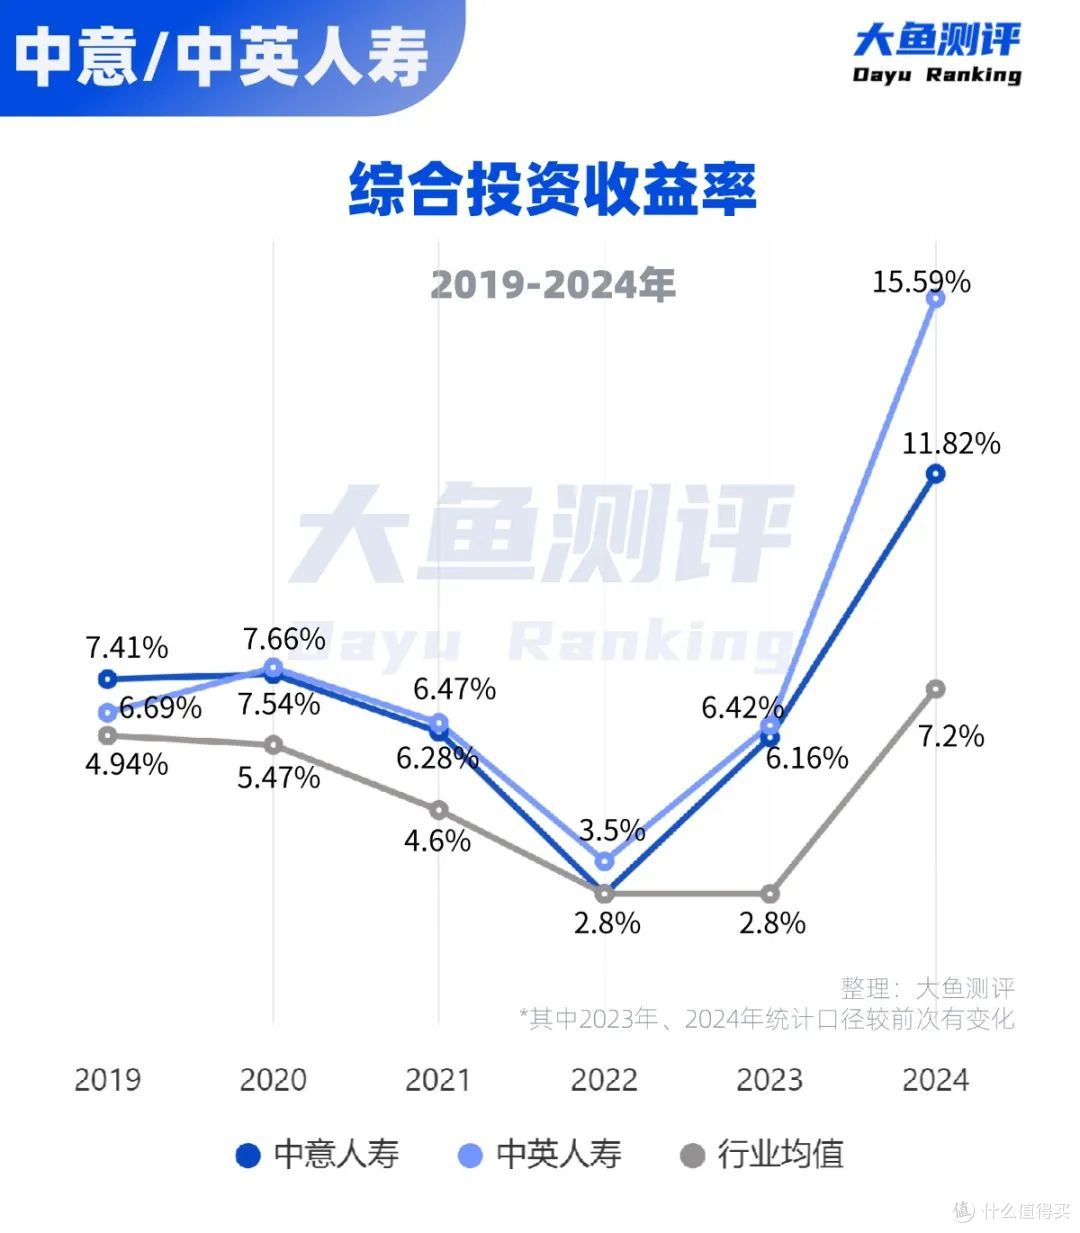
中英人寿表现略好于中意人寿,差距不大。
2家公司近6年大多数年份的投资表现都高于行业平均值,尤其是近2年,大幅领先,投资表现都很优秀。
至少按这几年的情况,目前投资收益假设在4%、3.5%的产品,按演示甚至超演示分红,这2家保险公司完全有这个实力。
分红实现率:数据越久,含金量越高
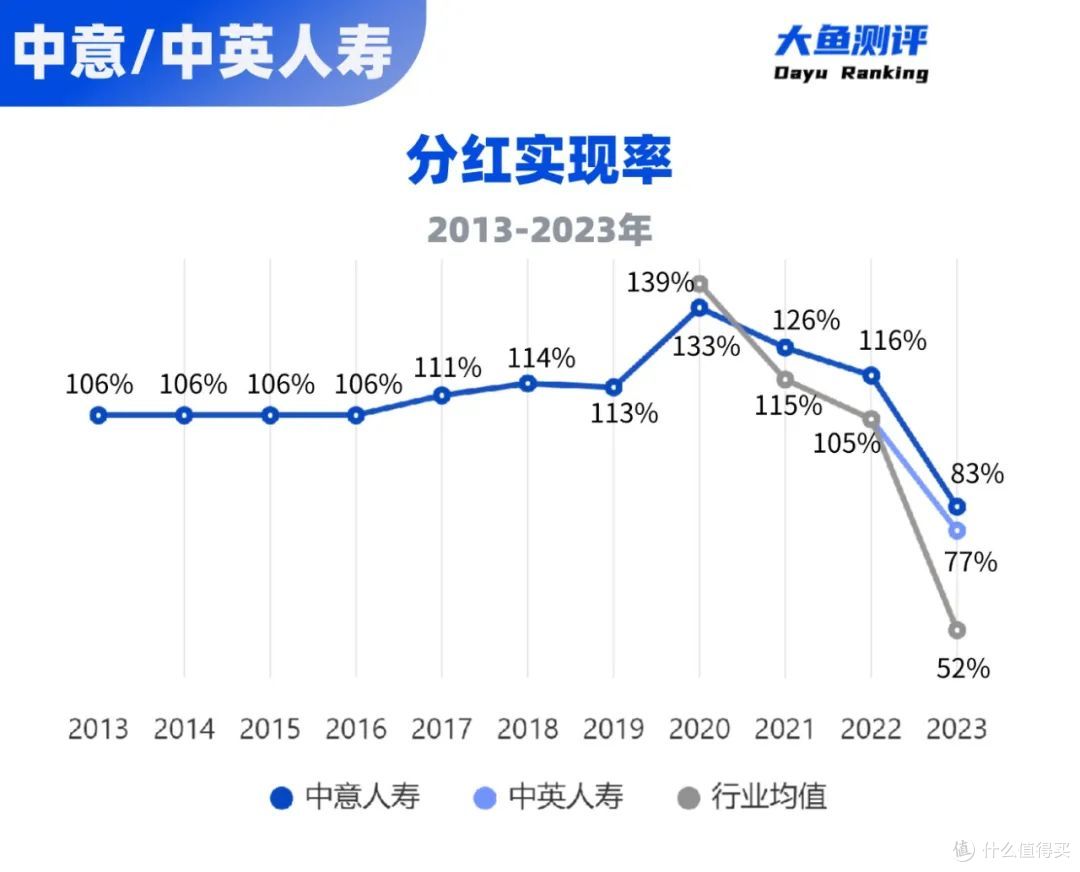
中意人寿:2013-2022年10年平均分红实现率>100%,2023年分红险限高下平均83%,51款产品可追溯至2009年。
——目前业内极少数公布长期分红实现率的公司,分红稳如磐石。
中英人寿:仅公布2年数据,34款产品,最早上市年份也是2009年。
——属于潜力股但分红可靠程度尚需观察。
警惕:目前大部分公司公布年份一般从2020-2022年开始,除了去年分红限高,其他几年实现率平均值在100%及以上很常见,数据好看,但实际上很多产品还在保单前几年,演示的利益数值本来就比较低,保单100%和50%实现率之间的利益差别可能就50元,美化分红实现率的成本并不高。
并不是说所有只公布2-3年的分红实现率的保险公司都不靠谱,而是数据少,无法判断没有公布的年份到底表现如何,将来有更多分红数据了,才能见真章。
简言之,分红险短期实现率高低意义不大,还是要关注长期分红表现。
公司实力及其他:优中选优,关注隐藏细节
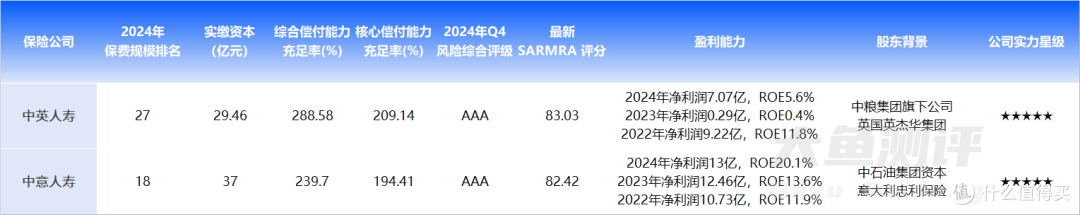
股东背景方面,中意人寿和中英人寿都是合资公司,中资都是实力强劲的央企,外资都是国际上历史悠久的老牌保险公司;
运营方面,2家公司都非常稳健,属于行业优秀水平;
公司整体盈利情况,2家都在持续盈利,中意人寿近3年盈利更稳定;
保费门槛,中意2款都是每年1万起,福满佳2.0要高不少,更适合预算更充足的朋友;
减保规则,3款的保证部分都是保单有效期内每年减保限额20%基本保额,福满佳2.0的红利部分可以单独全部取出或不取,中意2款则是红利与保证部分一起减保,受20%限制,但减保后最低金额,福满佳2.0要高于中意2款,总体来说中意2款的减保比福满佳2.0更灵活。
终极选购指南:对号入座不踩坑
3款产品都是目前市面上优秀的分红增额寿,盲选也不会出错,但如果要在这3款里优中选优:
想要保底利益和演示利益极致的可优先考虑福满佳2.0,但需要保费预算相对充足,且注意中英人寿目前分红实现率参考性不足,福满佳2.0保证部分减保不够灵活;
看重11年分红实现率背书的可考虑中意2款,保费门槛更亲民,减保也更灵活,但确实保证利益和预期利益不是顶尖;2款中喜欢高保底的选尊享版,喜欢预期利益高的选福享版;
保费预算充足的,可以不同保险公司的优秀产品搭配投保,鸡蛋不放在一个篮子里。
当然,还有一些不方便公开写的细节可能会影响决策,感兴趣的可以找我们咨询~
 图片
end
声明:文章内容为大鱼测评原创,不代表任何其他机构观点。保险配置需根据自身需求、条件谨慎抉择,大鱼测评仅作为参考,不构成任何直接投保建议,仅此说明。
公众号:大鱼测评










