














 深耕数码、美食兴趣领域






5
5
专业不容错过|手把手教你学房地产开发
2025-04-09 22:32:56
39点赞
4收藏
18评论
房地产业作为我国国民经济的重要支柱,对拉动消费、扩大内需、推动相关产业发展以及促进经济增长具有不可替代的作用。随着宏观政策的调整,房地产行业将迎来新的发展机遇,同时也将面临会计核算与税务处理的新变化。
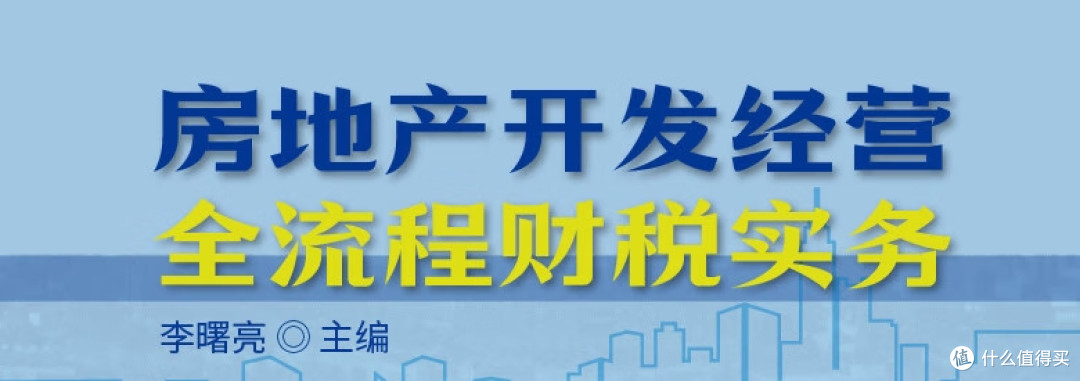
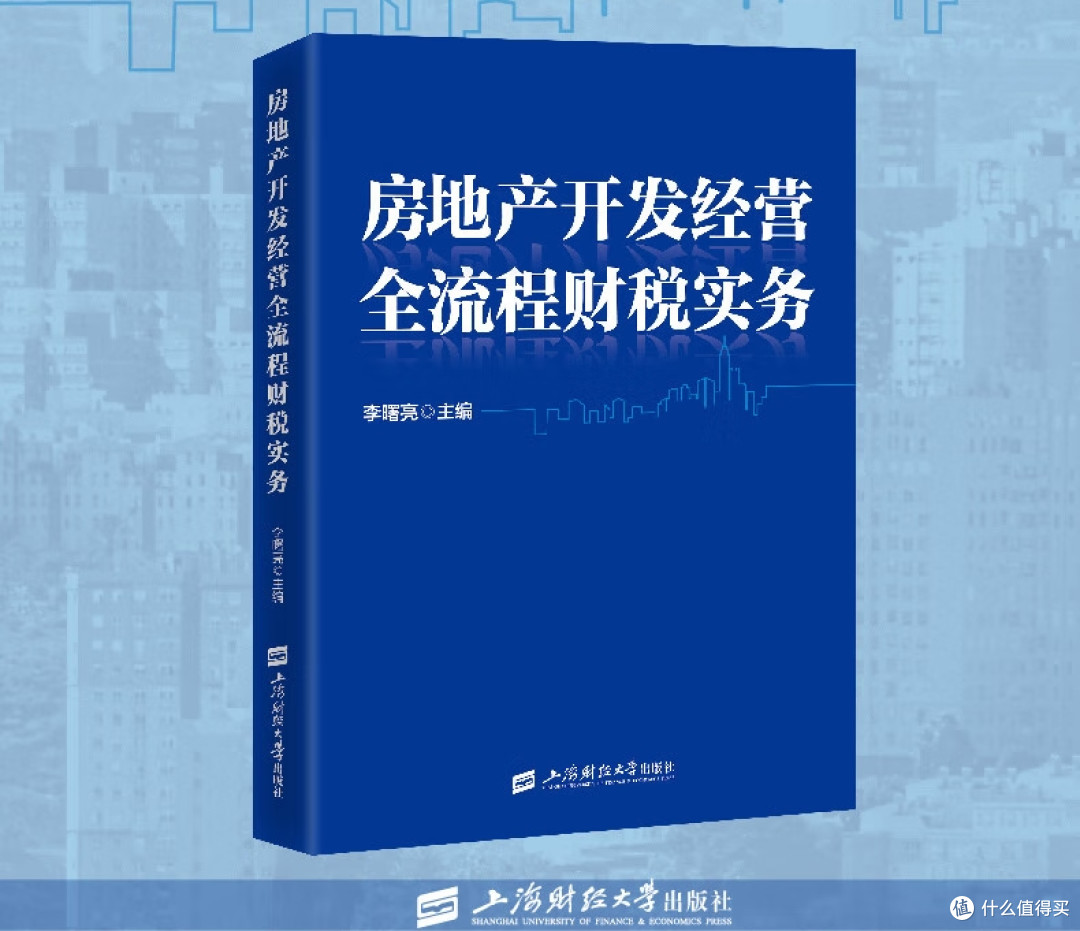
这里给大家介绍是由李曙亮主编,经上海财经大学出版社的《房地产开发经营全流程财税实务》,本书以最新法律法规和企业会计准则为依据,结合行业实际需求编写,旨在为房地产从业者提供全面、实用的指导,下面随我一起来了解一下吧:
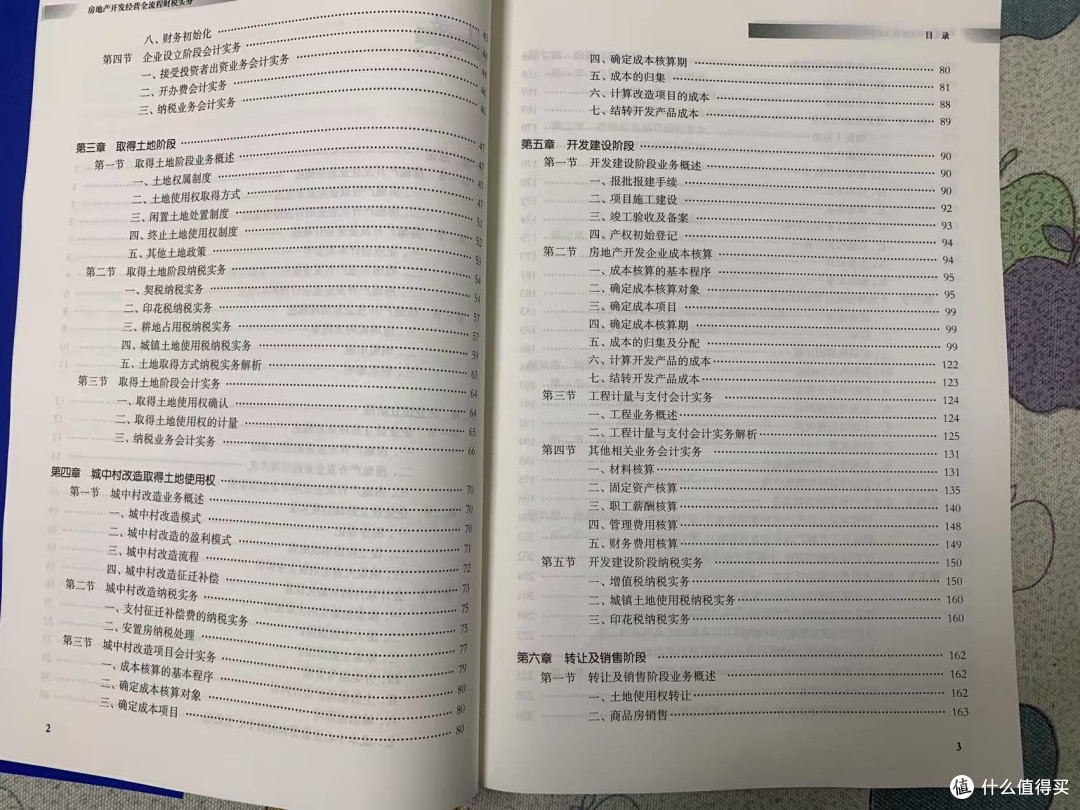
一、房地产开发经营全流程解析
本书系统梳理了房地产开发经营的全流程,从企业设立到土地获取、城中村改造、开发建设直至转让销售,涵盖了各阶段的核心业务及财税处理要点;通过详细分析每一环节涉及的会计事项与税务问题,帮助读者将理论知识直接应用于实践。例如,在土地获取阶段,如何确认土地成本;在开发阶段,如何进行成本归集;在销售阶段,如何准确确认收入等。这些内容贯穿全书第二至第七章,重点突出了房地产行业的独特性与复杂性。
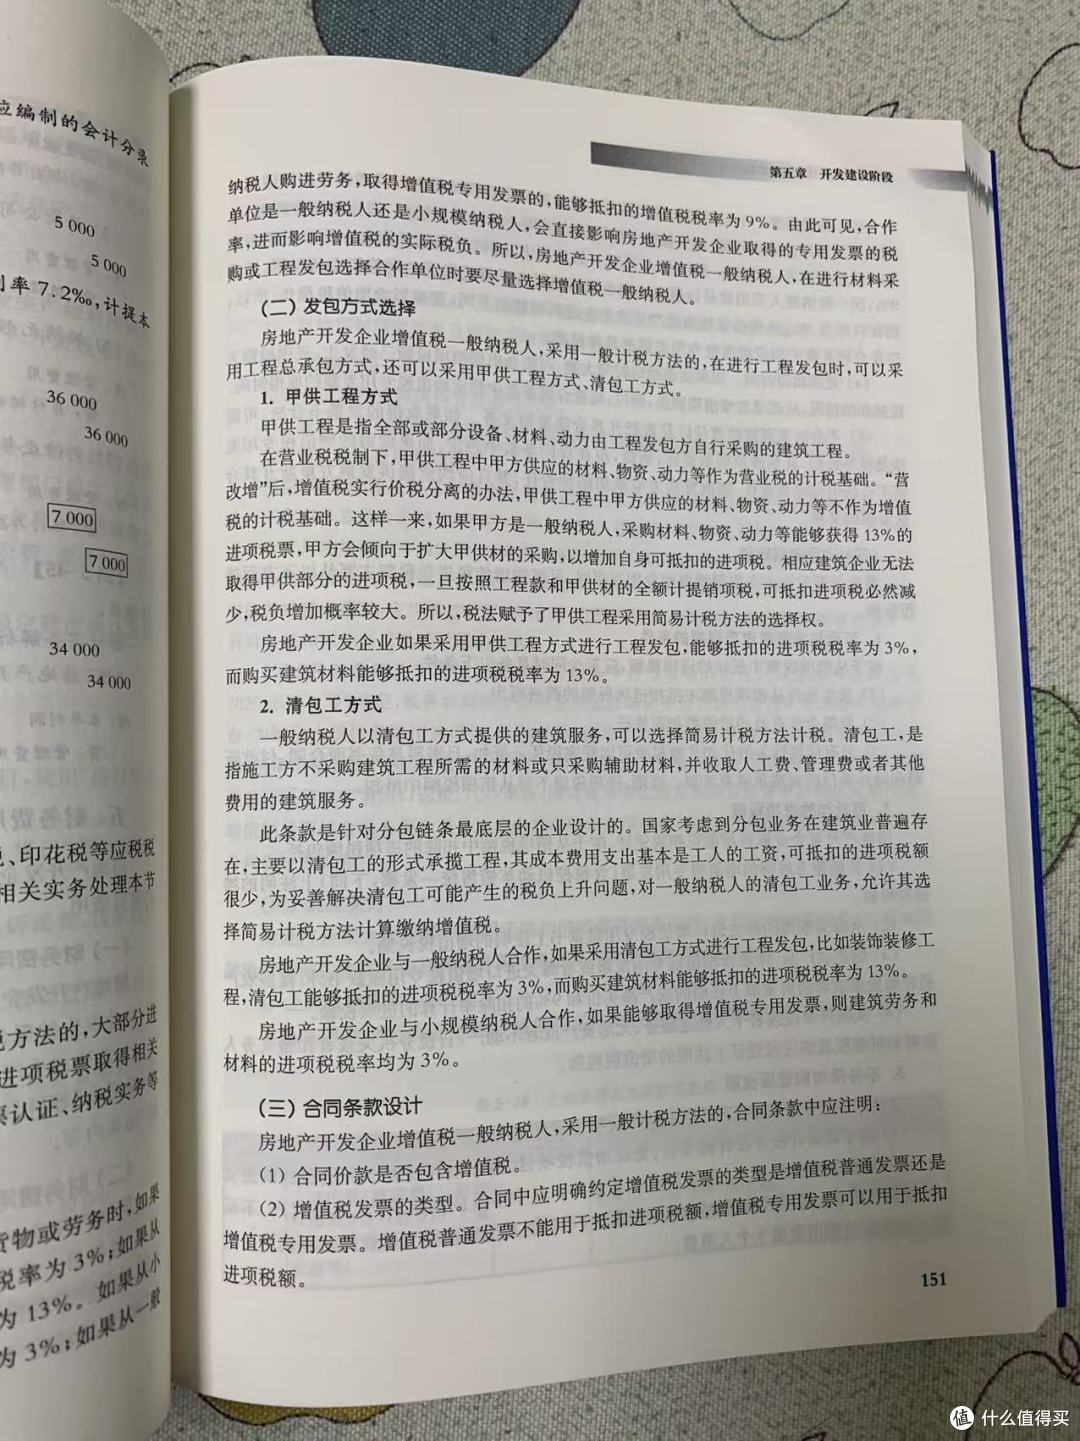
二、城中村改造业务专章解读
近年来,城中村改造成为房地产开发的重要领域之一,中央及地方政府相继出台相关政策,推动城市更新与产业升级。
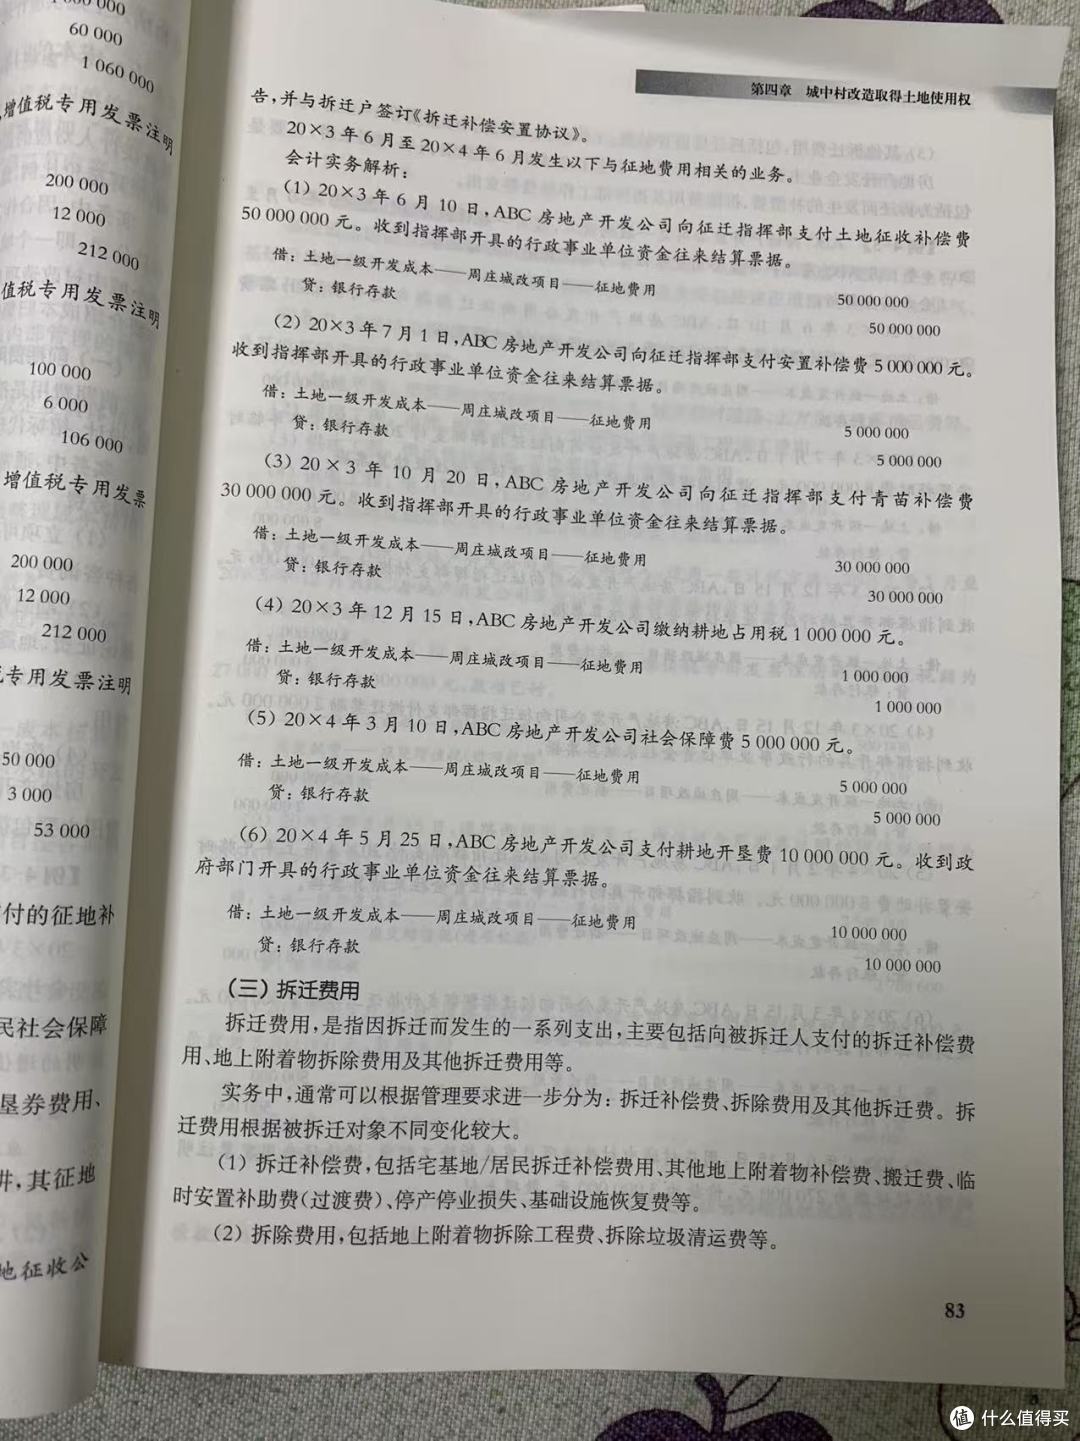
本书第四章专门探讨了城中村改造的业务流程及其财税处理,包括土地置换、拆迁补偿、税收优惠等方面的具体操作方法;通过深入剖析典型案例,帮助读者更好地理解政策变化对会计处理和纳税申报的影响。
三、会计处理依据最新企业会计准则
本书严格遵循财政部发布的企业会计准则体系,尤其是《企业会计准则第14号——收入(2017)》及其后续修订内容。针对房地产开发企业的特点,书中结合具体案例,对收入确认时点、计量标准以及相关职业判断进行了细致分析。例如,对于预售商品房收入确认的问题,2023年10月31日财政部发布的《会计应用案例——预售商品房的收入确认》提供了明确指导。本书以此为基础,结合实际业务场景展开讨论,确保内容既符合原则导向,又具备可操作性。同时,考虑到不同企业可能因环境差异而产生不同的会计职业判断,书中所呈现的观点仅为作者基于现行准则的专业意见。读者可根据自身情况灵活运用,但需注意保持会计处理的一致性和合规性。
四、纳税处理依据最新税收法规
近年来,我国税收政策持续优化,主要体现在以下几个方面:
1、税收法定原则:目前我国已有13个税种完成立法,标志着税收制度逐步走向规范化。
2、增值税改革:自2016年5月起全面实施营改增后,房地产开发经营业务由营业税改为增值税,税率从11%逐步降至9%,进一步降低了企业税负。
3、企业所得税法修正:分别于2017年和2018年两次修正,明确了更多细节规定,为企业合理筹划提供了依据。
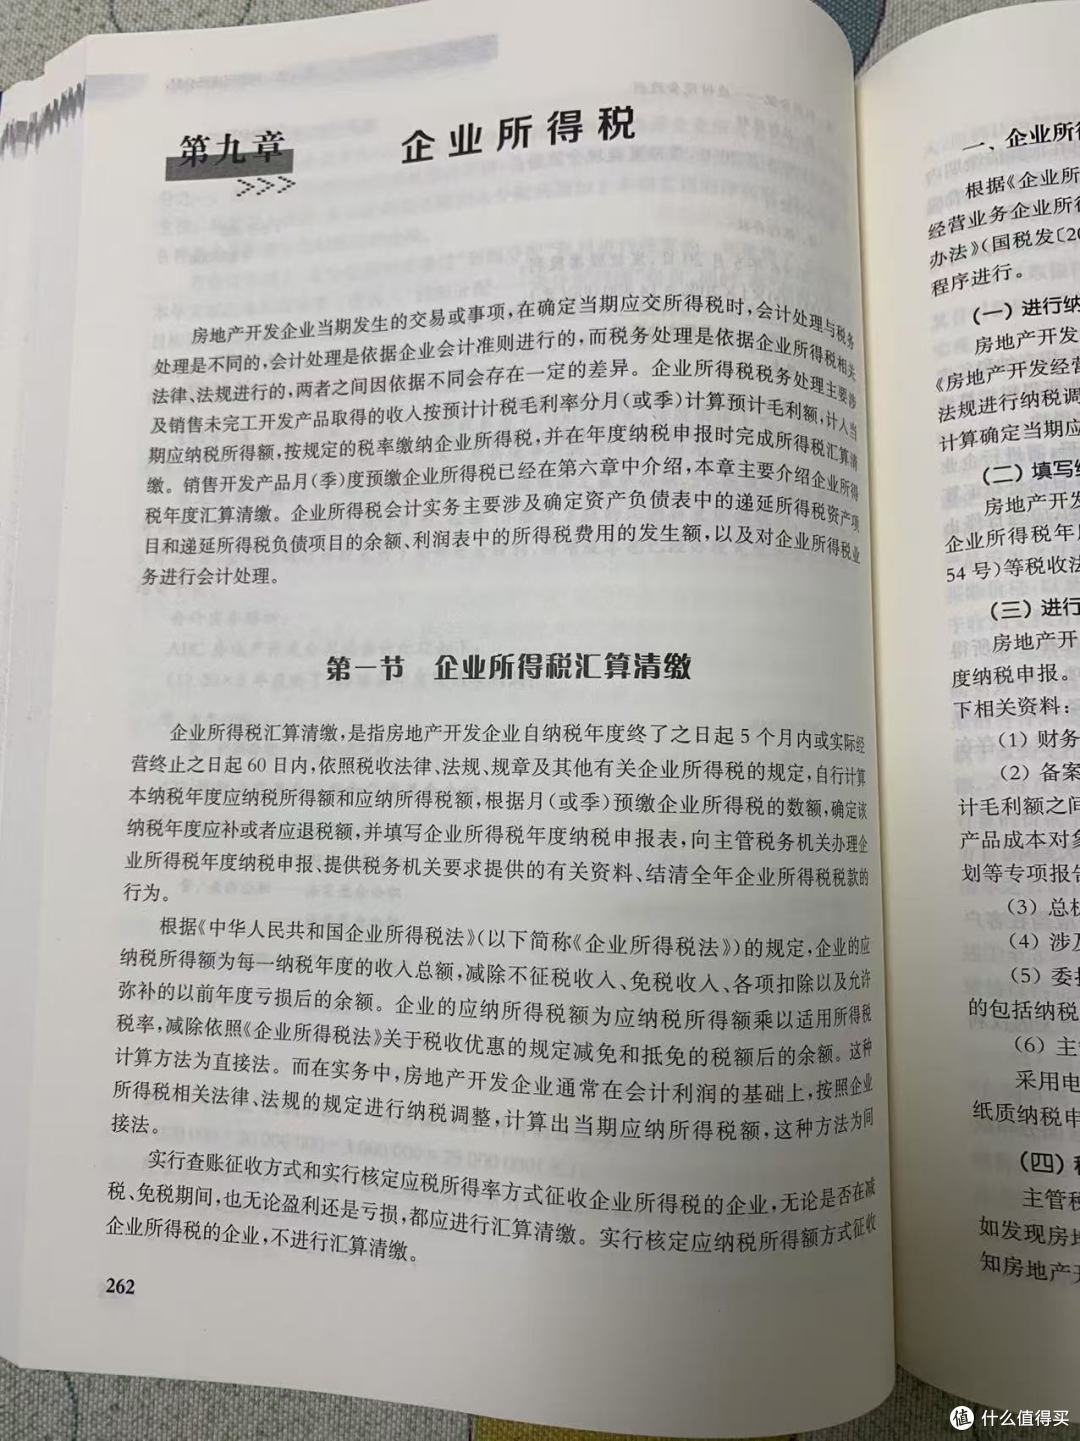
本书结合最新税收法律法规,分阶段、分业务对房地产开发经营中的纳税实务问题进行了全流程解析;尤其针对实际操作中的难点和争议点,提供了清晰的解决方案,便于读者快速掌握并应用于工作实践。
五、适用人群与阅读建议
本书适合以下群体阅读:房地产开发企业的财务与会计人员、内部审计人员、会计师事务所从业人员、拟从事房地产财务工作的学生或社会应聘者;对于具有一定会计基础的读者,本书可以直接提供专业指导;而对于零基础读者,则建议先学习基本会计知识后再行深入研究。










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案