











3
2
三代同堂的保障盾牌:一家五口的保险配置全攻略
2026-01-28 23:13:37
0点赞
0收藏
0评论
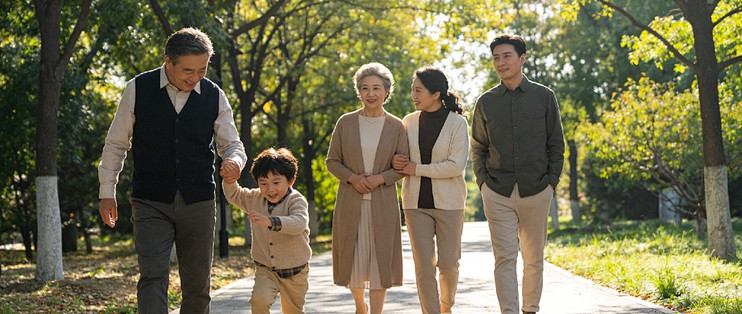
当客厅里回荡着老人的唠叨、孩子的嬉笑,厨房里飘着夫妻二人忙碌的烟火气,三代同堂的家庭总是满溢着温暖。但这份温暖背后,上有老要赡养、下有小要抚育的责任,也让中年夫妻成了家庭的“顶梁柱”。如何为一家五口——爷爷奶奶、夫妻二人、学龄前孩子搭建全面的保障体系,让风险来临时全家都能从容应对?这需要一份兼顾年龄、性别、职业特点的科学保险方案。
一、家庭保障的核心逻辑:先保支柱,再护老幼
家庭保险配置的首要原则是“先保障经济支柱,再覆盖附属成员”。对于三代同堂家庭而言,夫妻二人作为收入主要来源,是家庭保障的“重中之重”。丈夫常年奔波于商务洽谈,出差频率高,面临意外风险和工作压力带来的健康隐患;妻子既要兼顾职场工作,又要照料家庭日常,亚健康问题频发。二人需优先配置足额的重疾险、医疗险和意外险,保额建议覆盖家庭5-10年的生活开支,确保一旦发生风险,家庭经济不会陷入瘫痪。
老人和孩子作为非经济支柱,保障重点则有所不同。爷爷奶奶年逾六旬,身体机能下降,高血压、关节炎等慢性病缠身,住院医疗和长期护理需求突出;学龄前孩子免疫力较弱,意外磕碰、感冒发烧是家常便饭,重疾风险也需提前防范。针对这类群体,应侧重医疗险的报销功能、意外险的高杠杆保障,以及老人的长期护理险和孩子的少儿特定重疾保障。
二、分龄配置:精准匹配不同成员的保障需求
(一)中年夫妻:全面筑牢风险防线
夫妻二人的保险配置需追求“全面性”和“高保额”。重疾险应选择保障期限长、重疾多次赔付的产品,覆盖恶性肿瘤、心脑血管疾病等高发重疾,保额建议不低于50万元/人;百万医疗险作为医保的补充,可报销大额医疗费用,选择包含住院垫付、特药保障的产品,解决“看病贵”的难题;意外险则需兼顾身故/伤残保额和意外医疗保障,丈夫可选择包含交通意外额外赔付的版本,妻子可侧重日常意外医疗的高报销比例。
(二)老年父母:侧重医疗与护理保障
老年人投保重疾险保费较高、核保严格,可优先配置防癌医疗险,针对恶性肿瘤相关医疗费用进行报销,投保年龄宽松且健康告知相对友好;百万医疗险需选择支持60岁以上老人投保、续保条件宽松的产品,重点关注住院医疗、门诊手术等保障责任;考虑到老年人可能面临失能风险,可配置长期护理险,为失能后的护理费用提供补贴,减轻家庭照护压力。此外,意外险需选择身故/伤残保额适中、意外医疗无免赔额的产品,覆盖日常跌倒、磕碰等意外风险。
(三)学龄前儿童:聚焦重疾与意外保障
少儿重疾险应选择包含白血病、严重川崎病等少儿特定重疾额外赔付的产品,保额建议30-50万元,保障期限可选择定期至25岁,在孩子成年前提供充足保障;百万医疗险可选择少儿专属产品,包含少儿特疾门诊、疫苗接种意外等额外保障;意外险需侧重意外医疗保障,选择无免赔额、100%报销的产品,覆盖孩子在幼儿园、户外活动中的意外风险。
三、方案落地:兼顾保障与预算的平衡之道
全家投保需避免“盲目跟风”,应根据家庭经济状况合理规划预算,一般建议保费支出占家庭年收入的10%-15%。可采用“组合投保”的方式,夫妻二人选择保障全面的长期产品,老人和孩子优先配置消费型产品,在控制预算的同时最大化保障范围。
同时,投保时需仔细核对健康告知,如实告知家庭成员的健康状况,避免因未如实告知导致理赔纠纷;关注保险产品的续保条件,尤其是百万医疗险和长期护理险,续保条件直接影响保障的稳定性。此外,可根据家庭情况适时调整保障方案,如夫妻二人职业变动后增加相应保障,孩子成年后转换重疾险保障期限等。
一家老少的平安,是家庭最珍贵的财富。通过科学合理的保险配置,为每个家庭成员搭建专属的保障屏障,才能让三代同堂的温暖长久延续,在人生的风雨中从容前行。