














7
5
日本押上国运,怒砸万亿也要和中国一较高下,战场就选在中方主场
2026-09-29 21:16:17
0点赞
0收藏
0评论
大家琢磨一个问题,如果日本看清自己在通用大模型赛道上追赶中美已经十分吃力,他们还会死磕参数和算力比拼吗?
东京这边已经给出明确答案,换一条赛道开打。
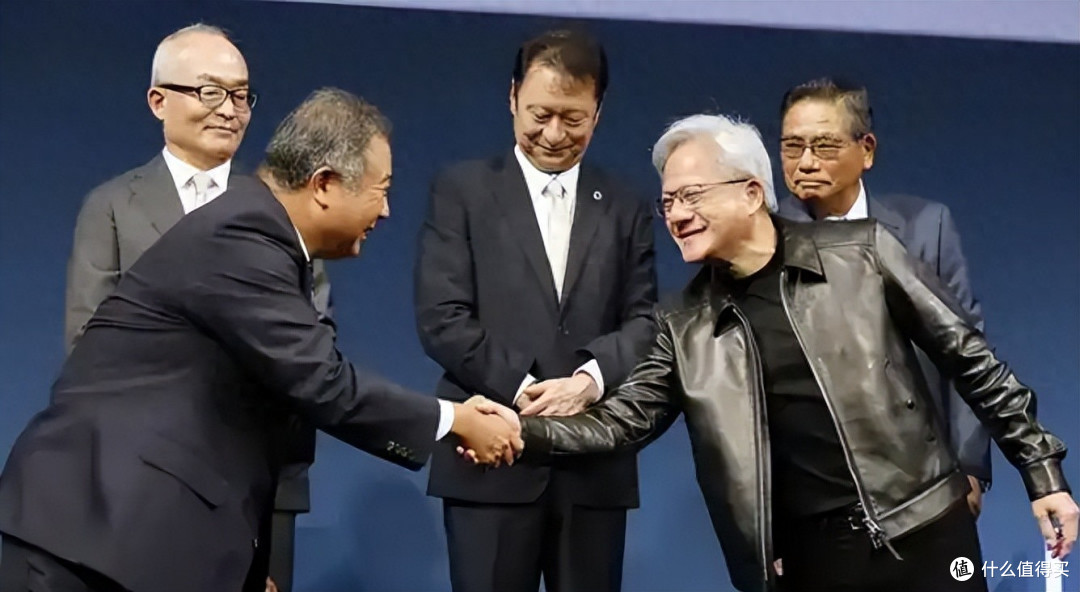
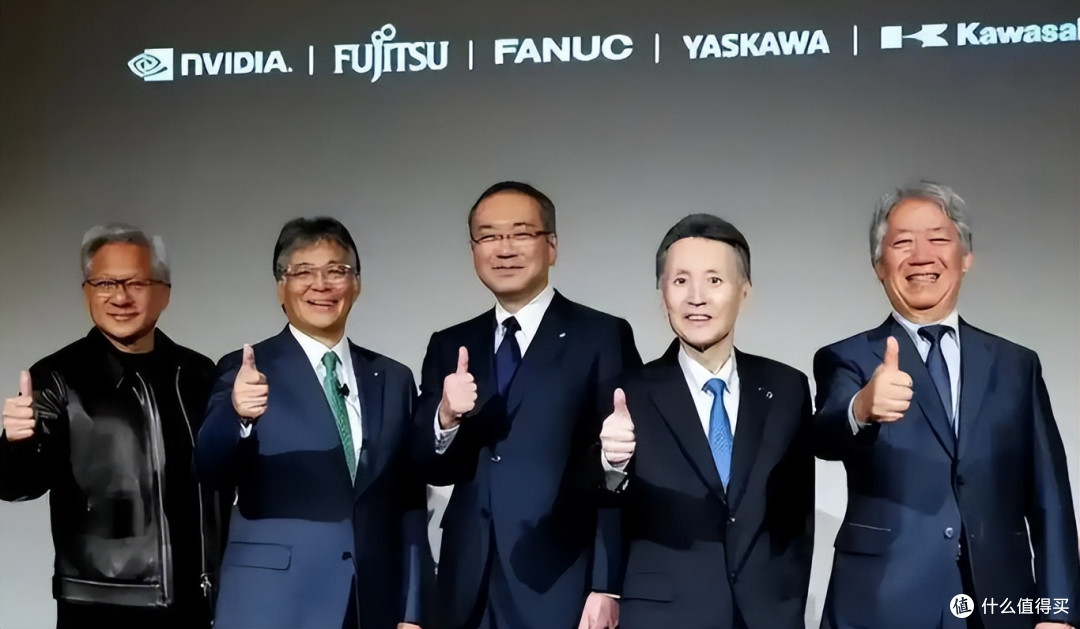
日本政府牵头拉来44家本土企业抱团,定下五年项目总资金最高1万亿日元,主攻物理AI与机器人方向。
他们定下2040年的目标,冲进中美所属全球AI第一梯队。
真金白银,企业联盟,工厂机器人全部压上赌桌,日本这套新打法能不能撑住他们的野心?
赛道换防
之前,在大家的印象里,AI比拼就是拼大模型参数,比拼超级算力堆出来的文字生成能力。
但日本在这条赛道摸爬一阵之后,发现硬拼通用大模型很难追上中美两国积累的优势。
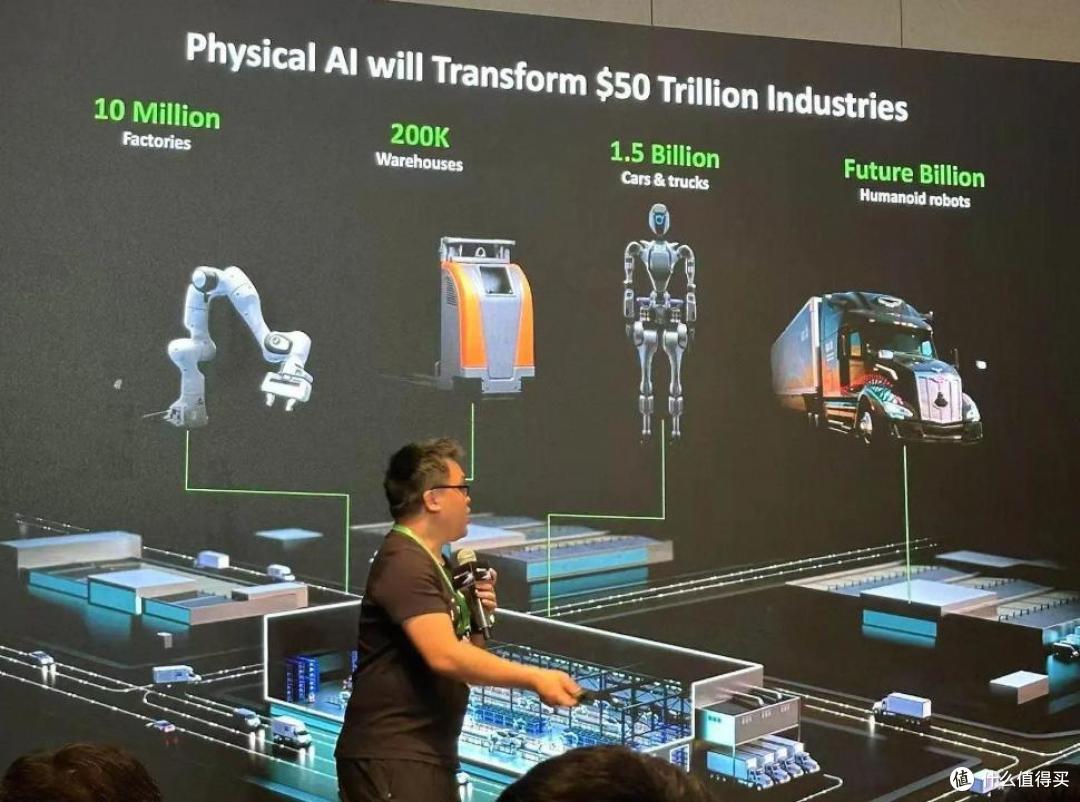
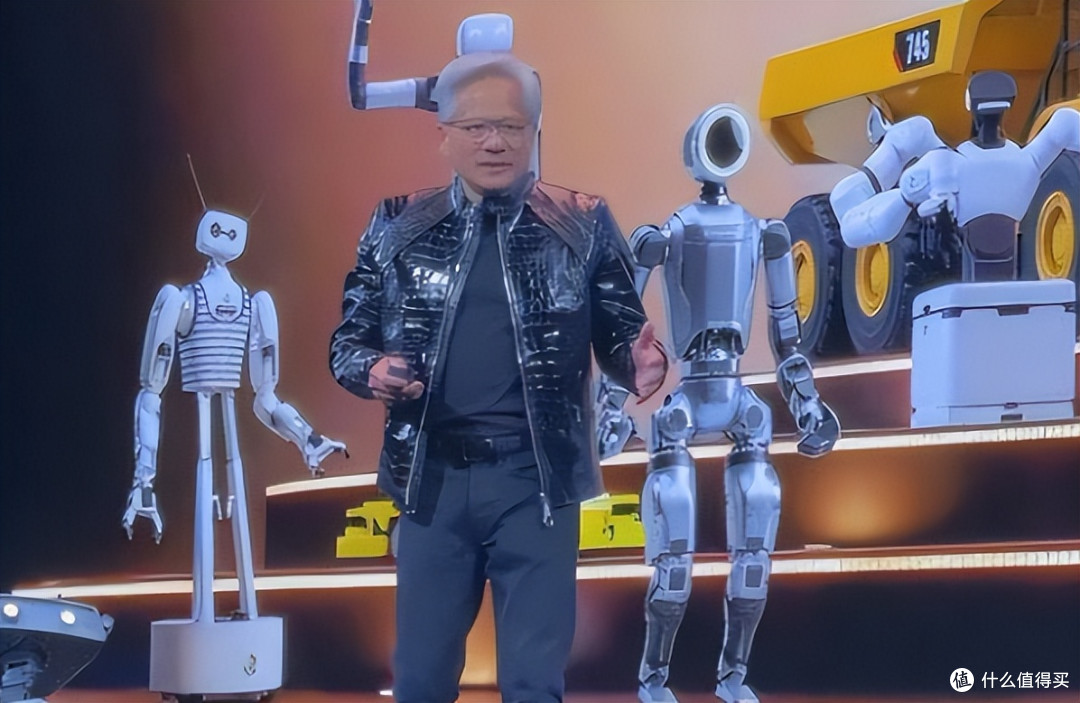
所以东京直接调转主攻方向,把重心转移到物理AI,也就是大家常说的具身智能。
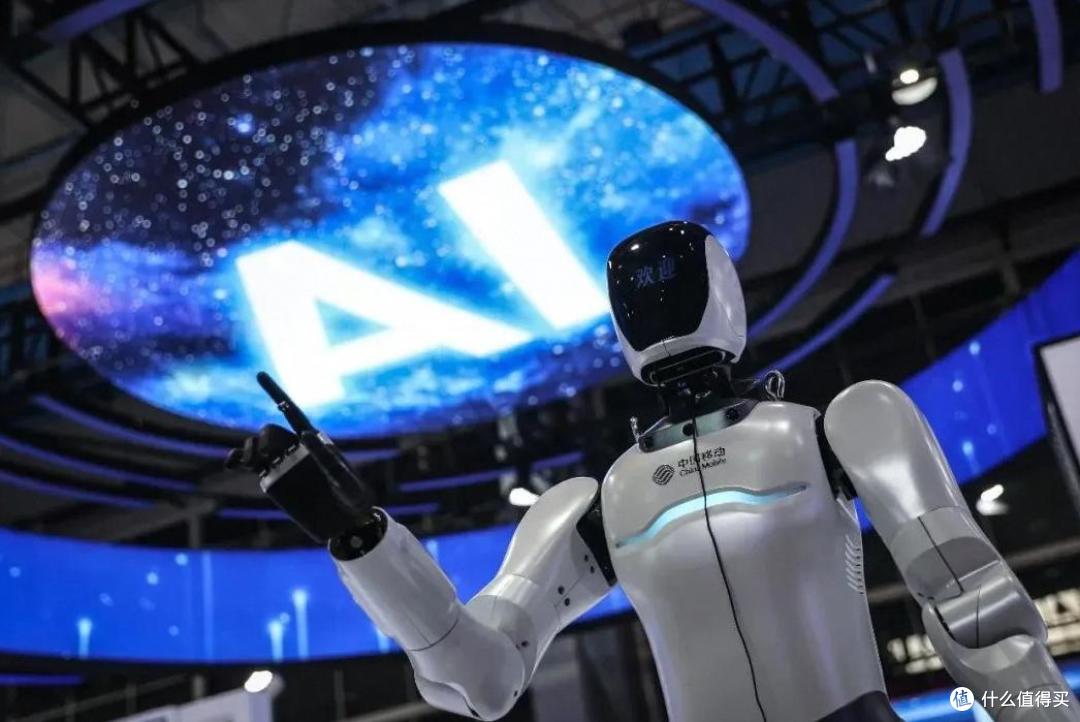
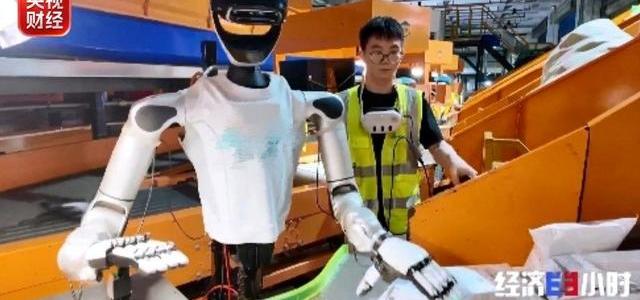
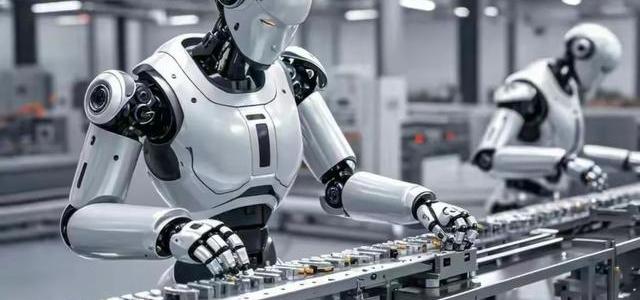
简单说,不再只追求AI会写文字懂对话,而是让AI能够操控实体机器人看懂真实世界,触摸物体完成工厂、养老、物流里的实际操作。
日本这次不是企业单打独斗,而是政府出面牵头组建联盟,软银索尼本田NEC这些老牌巨头全部入局,合计44家企业共同成立Noetra项目主体。
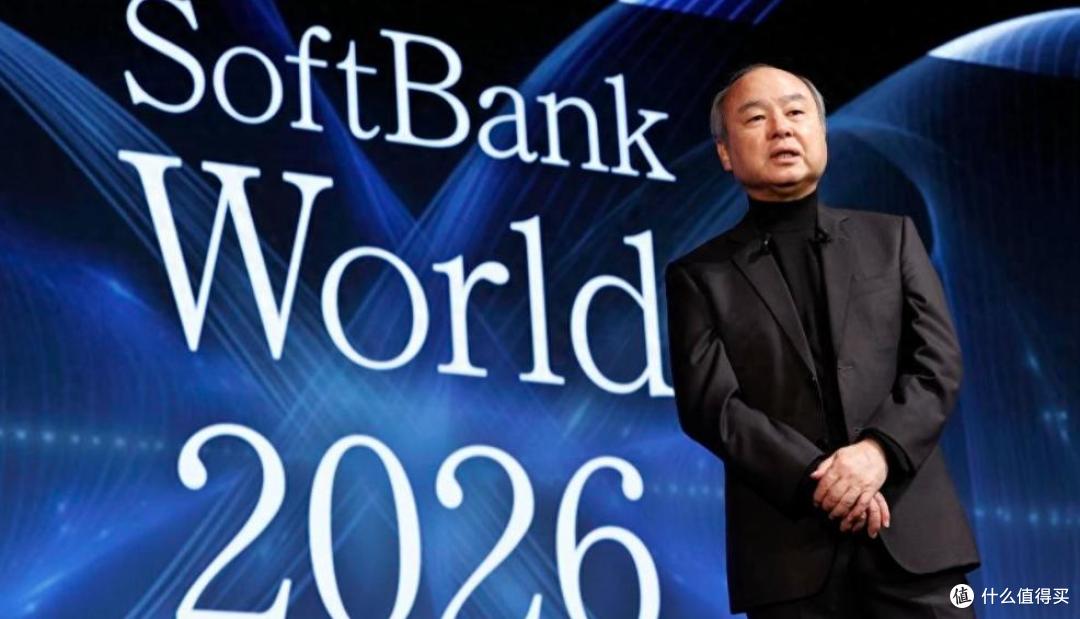
五年周期内,政府最高拿出1万亿日元资金托底,目标瞄准2040年在国内18个行业投放一千万台AI机器人,想要拿下全球物理AI市场3成份额。
日本高层直言,这是日本AI产业最后的窗口期,一旦错失就很难翻身。
所以他们要避开中美在通用软件大模型的优势区,转而发挥自己硬件长板,采集工厂里触觉力觉这类实体环境数据训练模型,让AI适配真实物理场景。
但这个赛道本身,恰好就是中国发力最猛的主场。
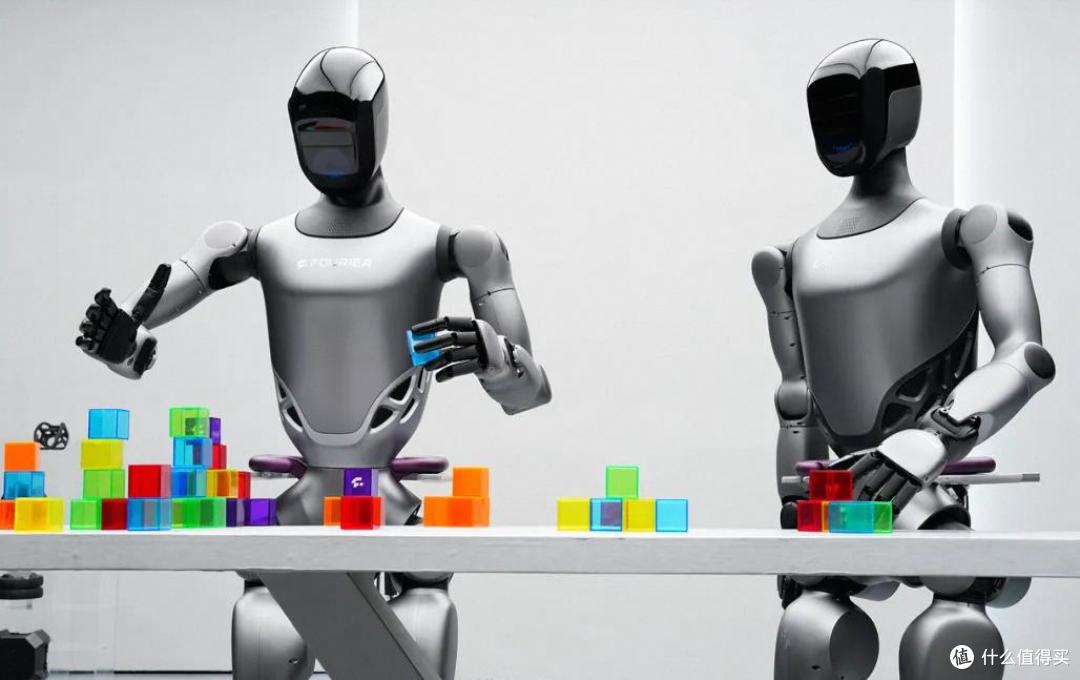
最近几年国内人形机器人、工业机器人落地速度持续加快,从核心零部件量产到各行各业落地场景积累,我们已经积攒海量真实工况数据。
物理AI比拼到最后,不只是看机器人硬件做工好坏,更要看真实场景的数据沉淀,产业链配套,大规模量产成本控制。
而这几点恰恰又是国内持续发力的方向。
利弊权衡
当日本举国之力把资源砸进物理AI赛道,外界很容易被万亿日元和千万台机器人的宏大目标吸引,误以为日本很快就能实现弯道超车。
可只要沉下心拆解,就能看见这套方案藏着不少绕不开的硬伤。
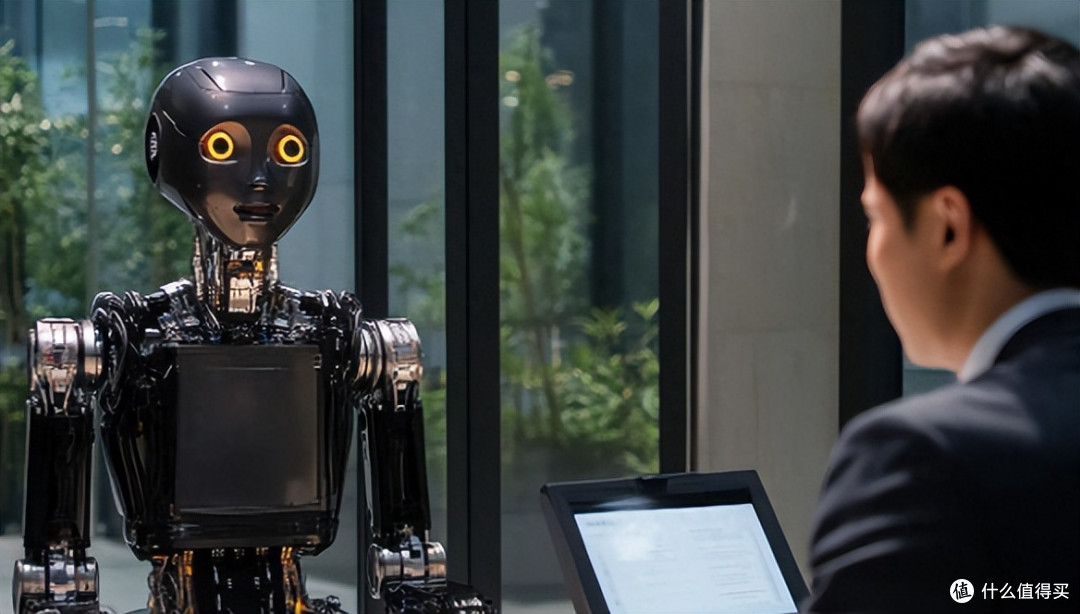
首先就是联盟内部协调难题,44家企业各有技术路线和商业诉求,每家企业都有自己的利益考量,多方联合很容易出现决策拖沓,各方想法难以统一。
其次还有底层算力卡脖子的隐患。
日本想要打造本土物理AI模型,但支撑模型训练的高端芯片,现阶段依旧高度依赖海外供应商。
就算机器人本体硬件能做到本土制造,训练AI大脑的核心硬件命脉不在自己手里,一旦外部环境发生变化,整个项目进度随时会受到牵制。
这也是日本业内专家公开担忧的风险点。
当然我们不能一味轻视对手,日本的优势同样客观存在。
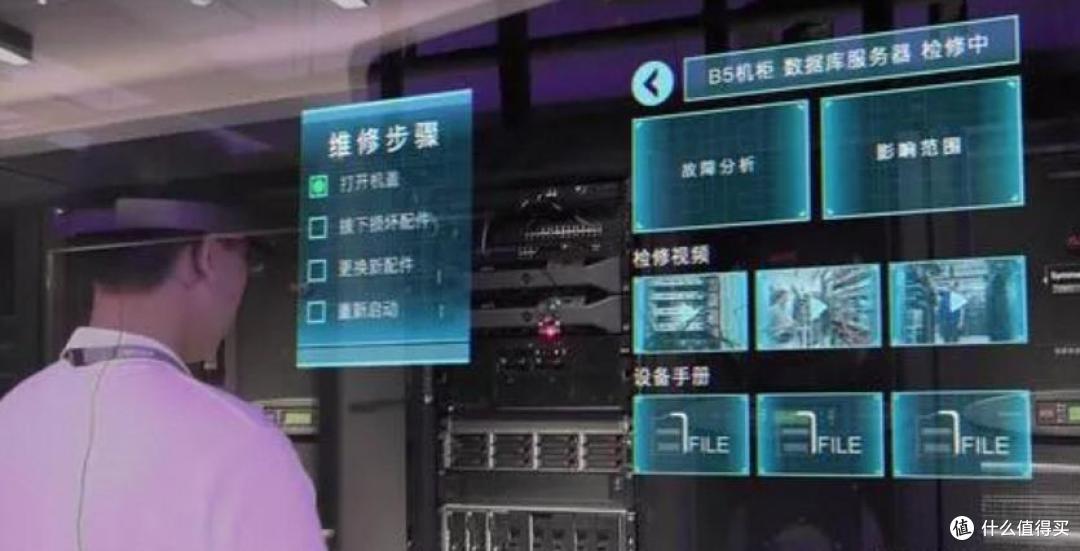
老龄化带来巨大劳动力缺口,本土养老、制造行业本身就有大量机器人落地需求,本土市场可以给物理AI提供足够的试错空间。
同时日本精密制造底蕴深厚,机器人关节、传感器的工艺积累不是短时间就能被抹平。
这也是日本敢押上国运豪赌的底气来源。
放到全球地缘竞争层面来看,AI机器人产业会直接影响未来制造业、养老服务、物流行业的全球分工格局。
日本清楚通用大模型赛道已经落后,才选择依托自身制造业优势开辟第二战场,试图在新赛道重新拿到产业话语权。
博弈终局
不少网友会提出疑问,日本拿出万亿资金布局物理AI,会不会直接改写机器人产业格局,在2040年顺利挤进全球第一梯队。
想要回答这个问题,不能只盯着纸面目标,产业落地从来都不是有钱有企业就能兑现。
一个技术路线能不能跑通,市场成本、供应链稳定性、商业化回报缺一不可。
日本这套方案最大的短板,在于时间窗口十分紧张。
距离2040年只剩十几年时间,物理AI行业本身迭代速度极快,中国和美国也不会停下脚步原地等待。
我们国内机器人产业正在持续迭代升级,零部件国产化持续推进,各类场景的数据储备还在不断增厚。
日本想要后发赶超,就要持续保持高强度投入,还要解决联盟内耗、芯片依赖、成本控制一连串难题,难度可想而知。
大国产业竞争从来不存在一招翻盘的捷径,单一技术优势很难直接锁定胜局。
日本万亿豪赌物理AI的行动,会倒逼国内继续深耕机器人与具身智能赛道,加速技术迭代和产业落地。
未来十几年,物理AI领域的竞争热度只会持续走高,中日两国在这个赛道的比拼,也会成为全球科技博弈里值得持续关注的一条主线。
信源: