












21
19
越早看懂越省钱!年轻人养老存钱逻辑
2026-04-12 14:28:27
0点赞
0收藏
0评论
现在越来越多年轻人开始主动聊起养老规划,这其实是最硬核的反焦虑方式。延迟退休成定局,35岁危机无处不在,与其等着国家、公司和运气兜底,不如主动给自己铺好后路,把焦虑转化成实打实的掌控感。
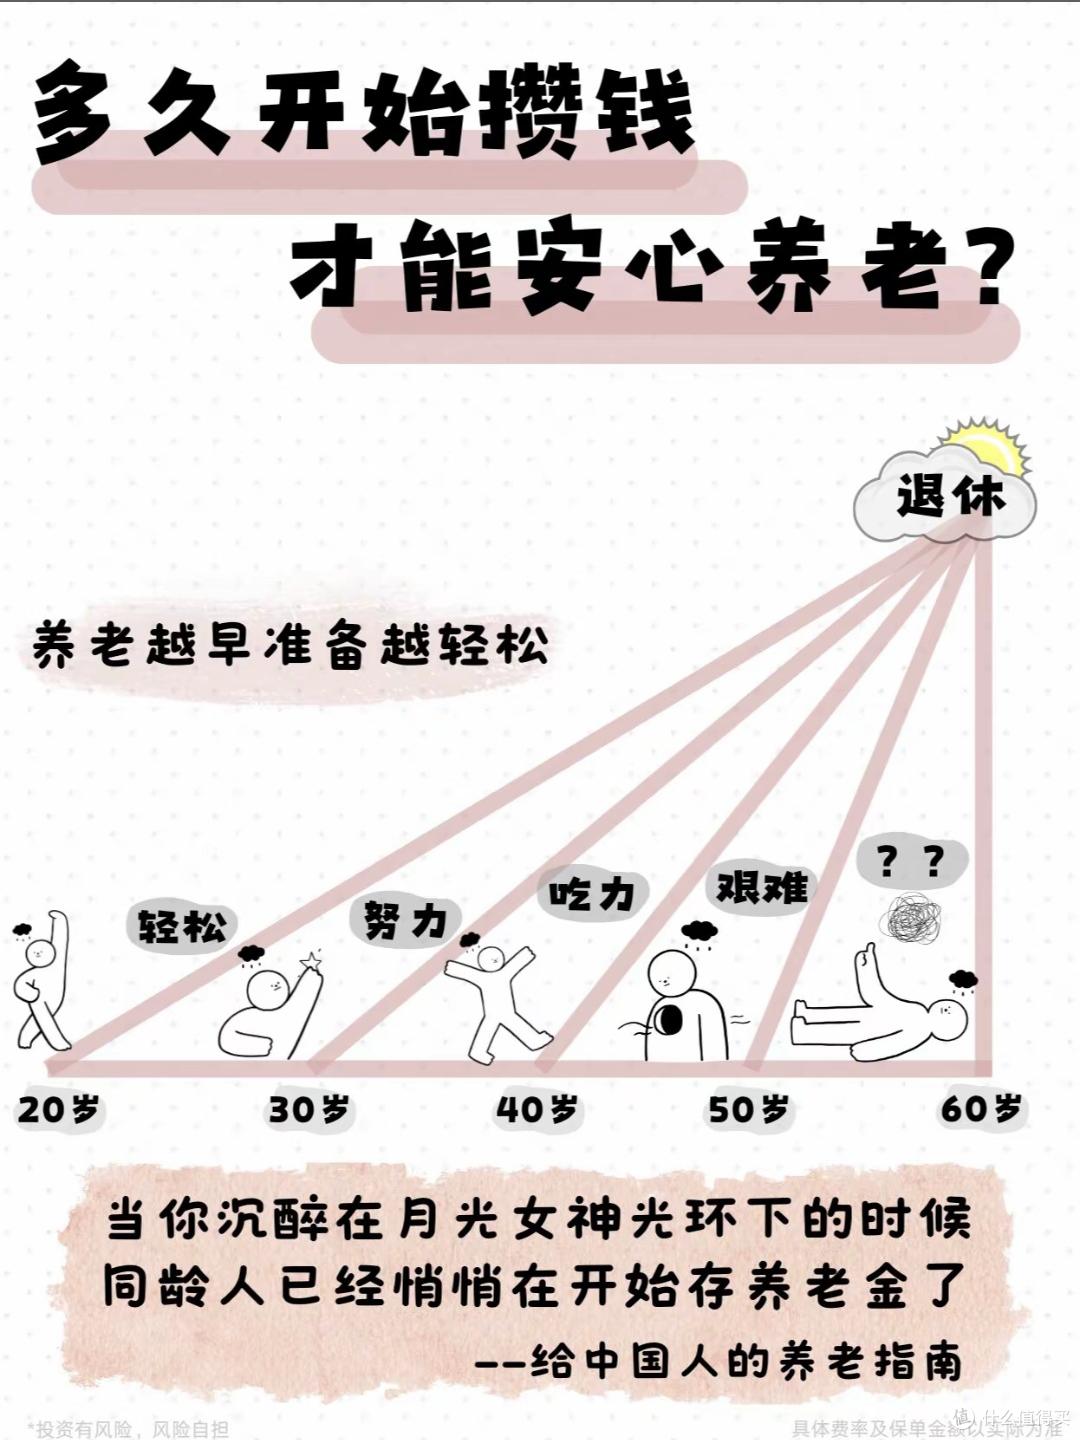
养老这件事,从来都是越早准备越轻松。20岁开始攒钱,养老是轻松的;30岁起步需要努努力;40岁就会觉得吃力;50岁开始更是难上加难。当你还在沉醉于月光的轻松时,同龄人已经悄悄为退休生活布局,差距就是在日复一日的积累中拉开的。
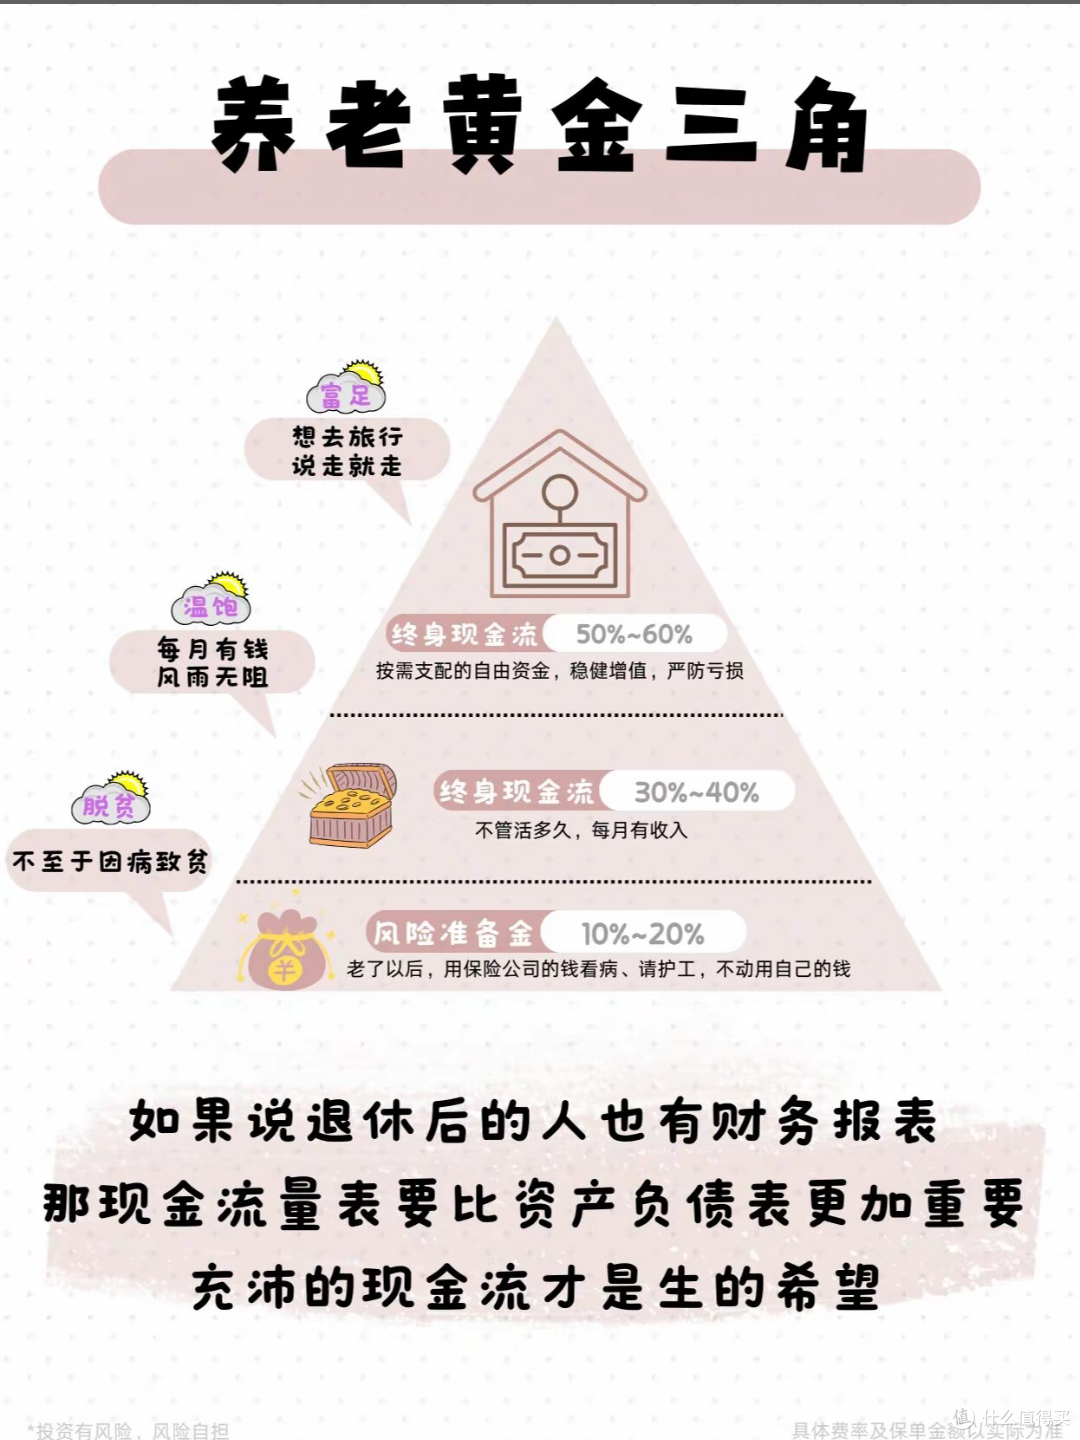
想要安稳退休,搭建养老黄金三角是关键。退休后的现金流比资产更重要,用10%-20%的资金做风险准备金,用30%-40%锁定终身现金流,保证无论活多久都有稳定收入,再用50%-60%配置稳健增值的自由资金,最终实现脱贫、温饱到富足的养老目标。具体规划可以从这几方面入手:先通过4%法则算清自己的养老目标,再结合三桶金思路搭建体系,社保筑牢基础,个人养老金+商业保险补充长期保障,剩余资金通过定投、稳健投资实现增值。
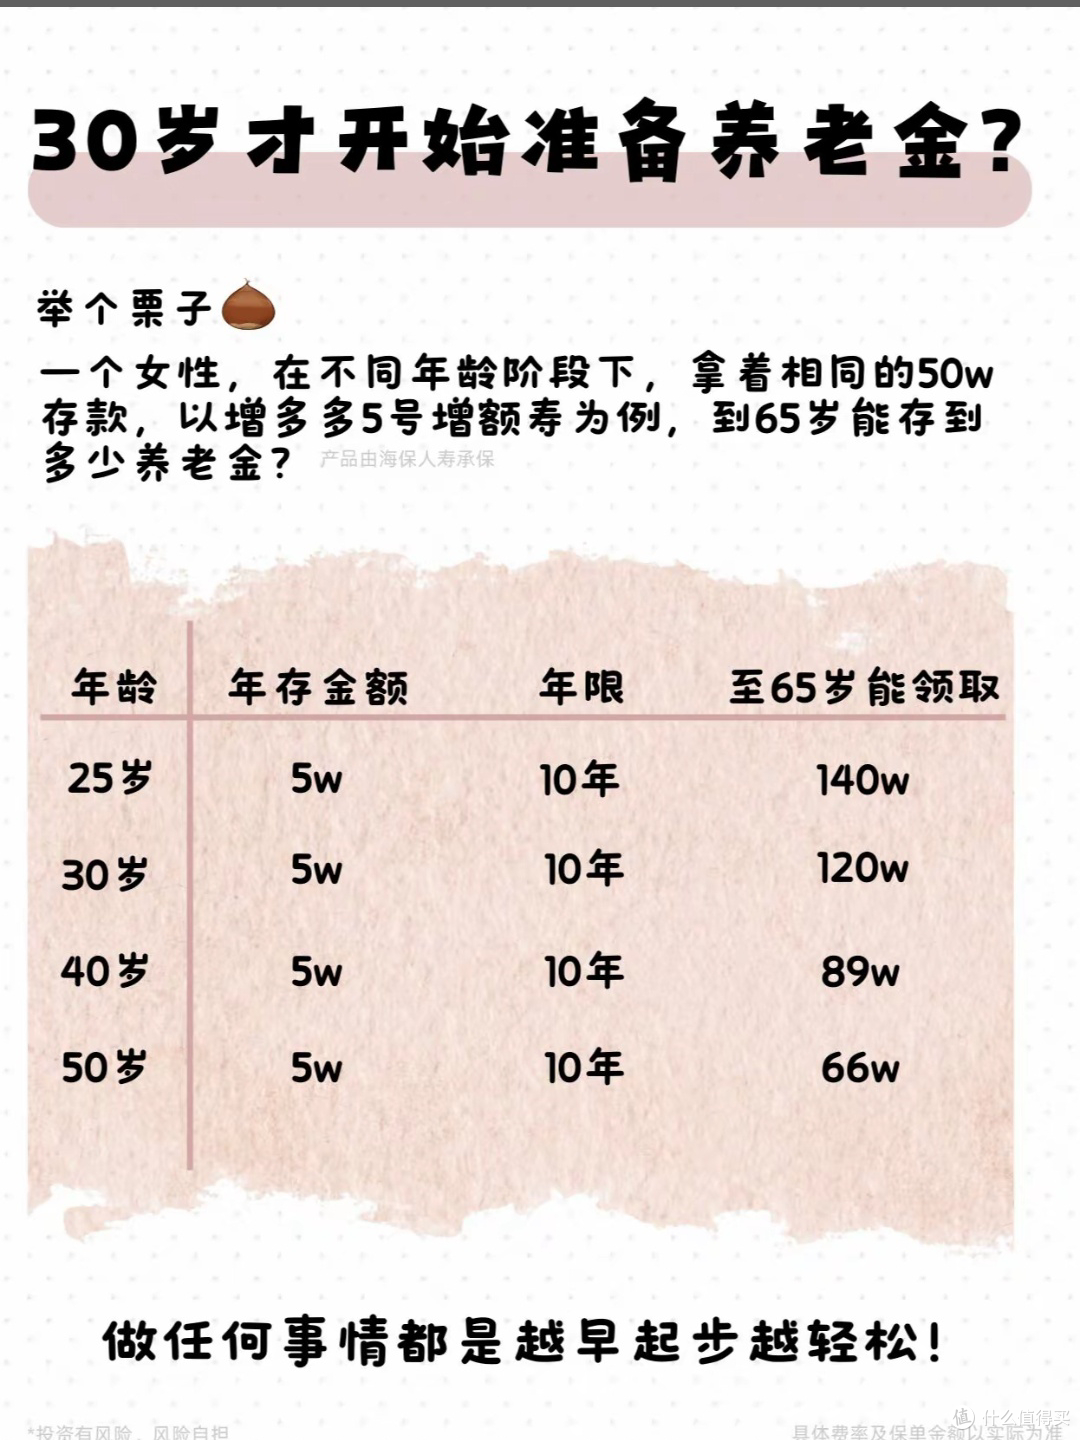
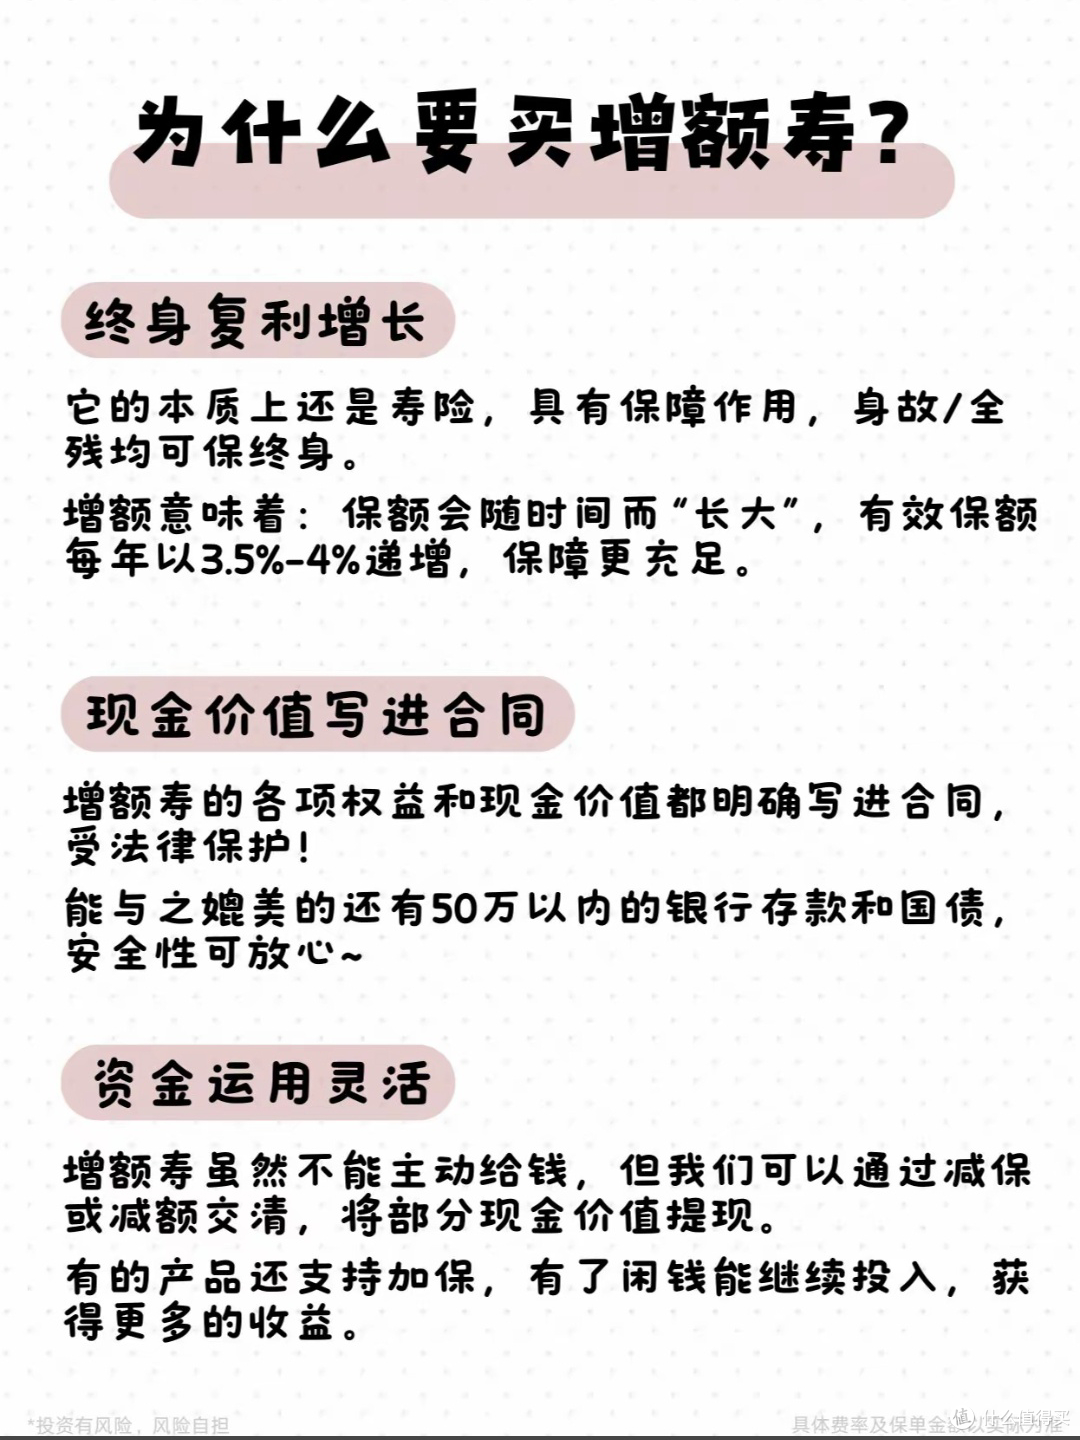
很多人会选择增额寿作为养老配置的核心,它依托终身复利增长,有效保额每年按3.5%-4%递增,现金价值和权益都写进合同受法律保护,安全性堪比银行存款和国债,还能通过减保、加保实现资金灵活运用,是长期养老规划的优质选择。
也可以根据自身情况选择适合的存钱方法,不管是12存单法、52周存钱法,还是阶梯存钱法,核心都是强制储蓄、长期坚持。哪怕从30岁开始准备,每年坚持投入,到65岁也能积累一笔可观的养老金,只是起步越晚,需要付出的努力就越多。养老规划不是一蹴而就的,从现在开始理清思路、落地行动,慢慢靠近从容的退休生活,就是给未来的自己最好的礼物。





