















15
17
宁德时代四个月蒸发7000亿
2026-09-20 10:37:13
0点赞
0收藏
0评论
宁德时代四个月蒸发7000亿
小鹏董事长何小鹏在 G9L 上市发布会后的媒体群访里被问到要不要自研电池,回答只有一句,今年开始小鹏电池都自己干。
这句话不新鲜。早在 2022 年,广汽时任董事长曾庆洪就公开抱怨过,电池占了我一辆车 60% 的成本,那我不是在给宁德时代打工嘛。但四年过去,抱怨变成了动作,而且这次是集体动作。
先看钱去哪了
要理解车企为什么集体调整供应链,得先看清利润分布。
今年上半年,8 家动力电池上市企业里有 7 家营收增长、6 家盈利增长,累计利润 508.46 亿元,平均毛利率 13.6%。亿纬锂能董事长刘金成用「喜气洋洋」形容这半年。
同一时间,23 家主流整车上市企业上半年累计利润 251 亿元,国内整车制造环节的平均利润率跌到 1.5%,创近十年新低。
对比最刺眼的是宁德时代一家。上半年净利润 432.84 亿元,同比增长 41.98%,是 15 家主流上市车企利润总和的两倍。
也就是说,整车环节全行业赚的钱,还不到宁德时代一家的两倍。这个分配比例放在任何制造业里都不正常,岚图董事长卢放和深蓝董事长邓承浩在 2026 动力电池大会上直接用了「严重失衡」这个词。
车企的三条路
明白了钱的流向,再看车企的做法就顺了。它们走的是三条不同的路。
第一条是自研加代工,理想和小米选了这条。 理想 9 月 4 日公告 26.5 亿元增资欣旺达动力,成为第二大股东;9 月 7 日宣布自研电池将逐步覆盖旗下全部车型。具体分工是 5C 电芯由理想自主研发,欣旺达和中创新航代工生产,电池包由理想自己造。小米 7 月 30 日推出龙甲电池,由小米负责产品定义和电池包设计,中创新航与欣旺达按小米标准定制生产电芯。
第二条是电池包自己做,小鹏选了这条。 何小鹏特意强调,小鹏不下场生产电芯,只做电池包这一段。它此前已经战略投资了中创新航、欣旺达和蜂巢能源,电芯还是从这三家采购。
第三条是引入二供三供,几乎所有车企都在做。 鸿蒙智行的华为巨鲸电池平台,在宁德时代之外引入了中创新航和国轩高科;乐道的供应商有宁德时代、弗迪电池和中创新航;广汽、奇瑞、长安分别推出了自己的因湃电池、犀牛电池、金钟罩电池。
这三条路的共同点是,都在降低对单一供应商的依赖,但方式上有明显区别。理想的野心最大,直接入股供应商、自研电芯;小鹏最务实,只做自己不擅长之外的环节;第三条路最稳妥,用竞争压价。
资本市场的反应比车企更直接
宁德时代的股价从 5 月 7 日的年内高点 467.34 元一路下行,9 月 16 日盘中一度失守 300 元关口,9 月 18 日收报 301.95 元,较年内高点回撤超过 35%,总市值蒸发超过 7000 亿元。
有个细节很能说明问题。宁德时代在 7 月 24 日抛出了 A 股史上最大的单次回购计划,拟用 200 亿到 400 亿元回购股份并全部注销,回购价格上限 573 元。但直到 9 月 11 日才完成首笔操作,此后三次合计耗资约 16 亿元,只有最低回购金额的 8%。
一个 200 亿起步的回购计划,实际执行了 16 亿。这中间的犹豫,市场看得很清楚。
宁德时代首席制造官倪军 9 月 17 日的回应倒是很有底气,他说会造车,不一定会造电池,还是要专业的人做专业的事。
这话逻辑上没错,电池确实是个技术门槛很高的行业。但问题在于,当整车环节的利润率只剩 1.5% 的时候,「专业分工」这个道理就说服不了任何一家车企的董事会了。
智驾的加价理由,也在同一周被抽掉
如果把视线从供应链移到产品端,会发现另一件同方向的事。
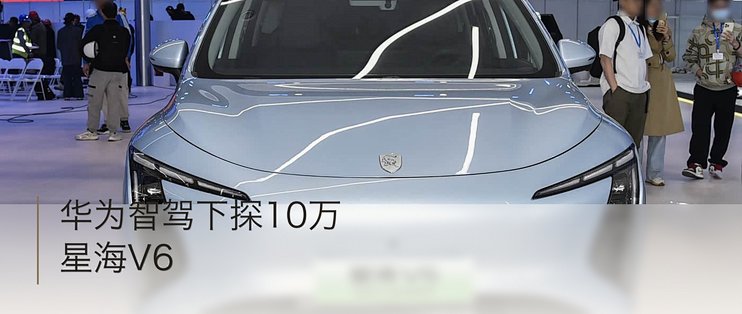
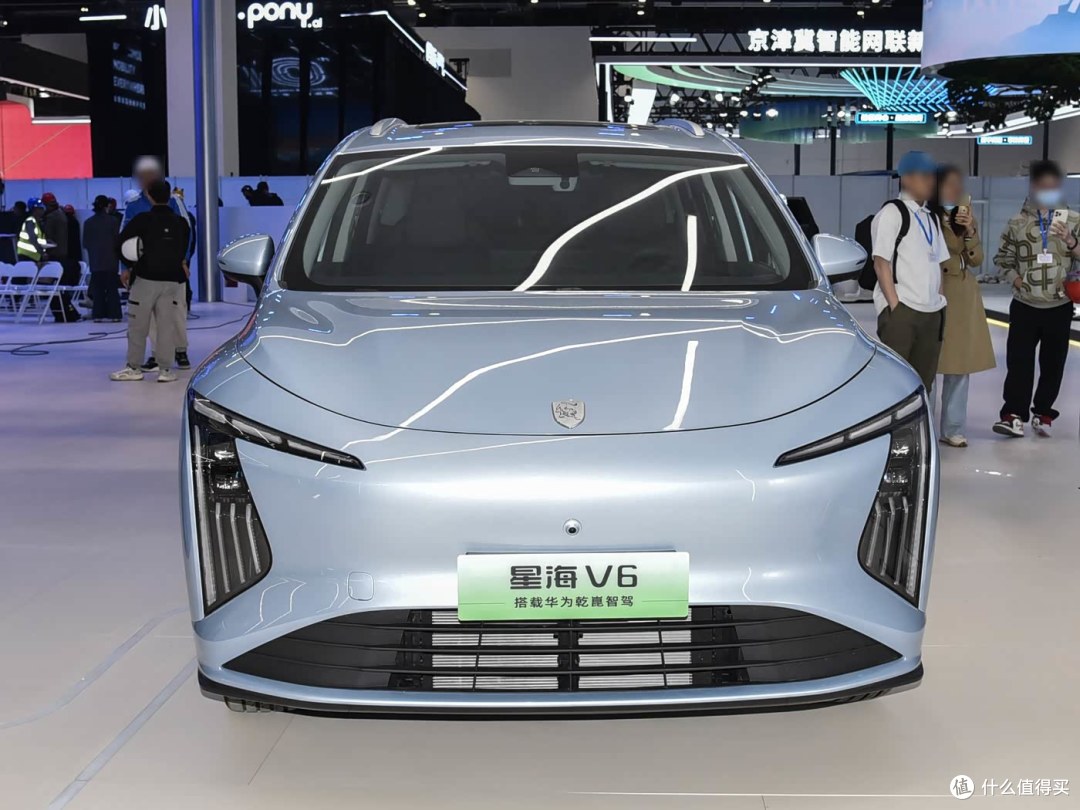
东风柳汽 9 月 19 日发布了星海 V6,搭载华为乾崑智驾 ADS SE 版,官方指导价 10.49 万到 12.49 万元,上市权益价低至 9.99 万元起。
这个价格的意义在于,过去华为乾崑智驾大多装配在 20 万元以上的车型上。现在它第一次进到 10 万以内,而且是 10 万级唯一搭载这套系统的车型。
配置上,星海 V6 用的是 10 摄像头加 12 超声波雷达加 3 毫米波雷达的组合,城区 LCC+ 支持全速域跟车、智能防加塞、主动避障和红绿灯识别,高速 NCA 覆盖全国高速路网,全场景泊车适配超过 100 种场景。车身 4835×1900×1755 毫米,轴距 2900 毫米,2+2+2 六座布局,高强钢占比 76%,60.5kWh 电池 CLTC 续航 510 公里。
这件事对整个市场的冲击,比它自己的销量更重要。高阶智驾过去是 15 万到 20 万级国产车最硬的加价理由之一,现在这个理由的价格锚点被砸到了 10 万。 那些靠智驾多卖两三万的车型,得重新回答一个问题,这多出来的两三万还成立吗。
金九的真实成色
产品端在打价格,宏观数据也不轻松。
乘联会预测 9 月乘用车零售约 169 万辆,环比增长 9.7%,但同比去年同期的 224.1 万辆下滑 24.6%。整月的日零售同比降幅分别是 19.4%、25.8%、12.9%、24.4% 和 38.1%,压力贯穿全月,最后一周最重。
不过结构上完全是另一幅图景。9 月新能源零售预计 111 万辆,渗透率冲到 65.7%,在 8 月创纪录之后可能再创新高。8 月的数据已经是新能源销量占比升到 60.6%、新能源乘用车渗透率 65.2%。
也就是说,总量在跌,新能源在涨。燃油车的基本盘正在被快速替换掉,这也是为什么合资品牌今年的价格动作一个比一个大。
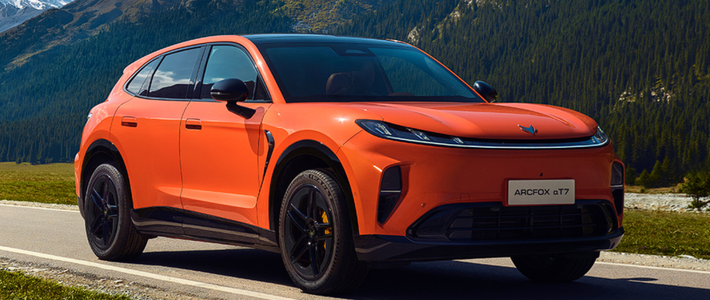
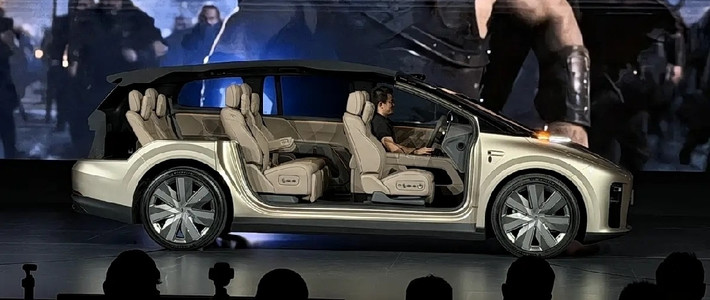
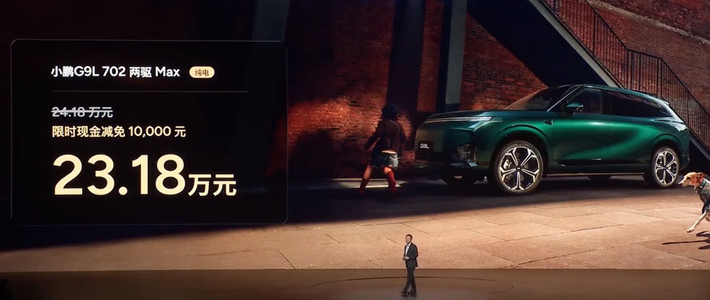
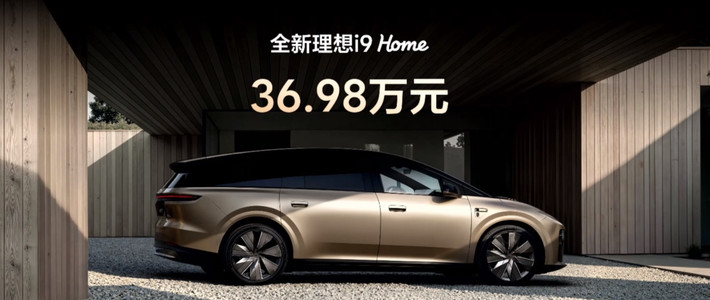
新车端同样密集。理想 i9 Home 在 9 月 19 日启动首批交付,36.98 万元只提供一个版本,交付周期从 4 到 7 周拉长到 8 到 10 周,交期拉长说明短期需求强于初期产能排产。小鹏 G9L 提供纯电和增程双动力共六款车型,限时 23.18 万元起售。极狐阿尔法 T7 推出 9 款配置,补贴价 13.28 万元起,部分版本搭载华为乾崑智驾 ADS 5 Pro。
合资和豪华品牌也在动。全新奔驰长轴距 GLE 上市,售价 59.98 万到 76.78 万元,这是 GLE 系列首次在中国本土化生产,轴距比进口标轴版增加 120 毫米,达到 3115 毫米。领克 20 定档 9 月 28 日上市,全系标配全域 800V 高压平台和 6C 充电倍率,最大充电功率 460kW,电量从 10% 充到 80% 大约 12 分钟。
品牌格局上,蔚来联合创始人秦力洪透露,8 月蔚来在 8 个省级行政区、37 个城市的销量超过奔驰、宝马、奥迪三家德系豪华品牌。小米汽车在一份 2026 中国汽车品牌口碑指数里,净推荐值在新能源主流品牌中排第一,累计交付量据汽车博主透露已超过 80 万辆。
合作模式这边也起了变化。华为商城把鸿蒙智行的「五界」品牌重新排了一次序,问界从原来的第二位移到了最后一位。同期有消息称问界将在 2027 年撤出华为门店,赛力斯回应说「有部分门店是保留的」,既没承认也没否认。这种排序调整通常不代表产品力变化,但它反映的是渠道资源的重新分配,对一个把门店流量当作核心资产的品牌来说,位置往后挪一位不是小事。
我的判断
把这几件事放在一起,金九的故事就清楚了。
这不是一个「卖得好不好」的故事,是一个利润在产业链上重新分配的故事。整车环节利润率跌到 1.5%,电池环节利润 508 亿,所以车企集体去宁化不是情绪化决定,是活下去的算术。同一时间,华为把高阶智驾的价格门槛砸到 10 万以内,等于把整车厂最后一个能加价的理由也抽掉了。
对买车的人来说,这轮变化短期是好事,供应链竞争会传导到车价上,智驾配置会加速下放。但代价也要说清楚,自研电池切换初期,用户会对一致性、衰减、保修产生额外追问,理想的交付周期拉长到 8 到 10 周就是个信号。新势力把资源压在自研上,短期交付能力和售后一致性会有波动。
所以我更想知道你那边的情况。你所在的城市这轮车补能补多少,看中的车实际降了多少?评论区报个数,我整理成一张表。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~