














13
10
离谱!银行开始忽悠储户?
2023-06-26 18:04:19
12点赞
61收藏
38评论
大家好,我是哆啦~
收到一位客户发来的消息,
说老妈去银行存钱,结果被推荐了增额寿。
银行人员说锁定复利3.5%,第6年随时可以取。

哎呦,差点闪着哆啦的腰。
银行忽悠起储户来,真是啥都敢说!
瞧瞧这清一色的宣传语:

把增额寿当存款卖,银行是懂储户的。
小年轻就跟你说,
增额寿3.5%复利,收益固定,本金安全,随时可取;
遇着大爷大妈,就说,每存万元送大米60斤……
瞧瞧,这心理被拿捏得死死的。哆啦佩服。
你要是脑袋一热,
咋回事都没搞清楚就掏钱包,那可踩大坑了。
为啥这么说?
往下看。哆啦一一为你揭晓答案。

N1
银行宣传的复利3.5%,并非你理解的收益复利3.5%
银行说这款增额寿按照复利3.5%增长,
这么表述也没错。
增额寿的保额确实是按照3.5%复利增加。

但这和收益率八竿子打不着!
保额的增长,只和身故/全残赔付的钱有关。
so,一个文字游戏,骗了一大批不懂行的人。
要知道,增额寿打死收益都不能超过3.5%复利!
拿目前收益天花板级别的人我行增额寿来说,
最高可达3.498%,也只是无限趋近于3.5%。

再者,增额寿的收益率也并非固定不变。
你看人我行增额寿,18岁男孩总保费50万情况下,
保单第10年,IRR3.42%,
保单第30年,IRR3.486%;
保单第40年,IRR3.492%。
随着时间的积累,复利收益也在不断上升,但不可能超过3.5%。
任何一款增额寿都是如此。
N2
银行增额寿亮眼的单利,折算成复利,真不咋地
那要是遇上和你讲单利的银行咋办?
拜托你,多留3个心眼!
下图是客户在银行柜台拍到的增额寿收益表:

保单第6年回本后,单利3.55%,
保单第20年,单利6%;
保单第30年,单利8.17%;
保单第50年,单利16.26%,
越往后单利就越高,直达28%+!
看看存款利率,再看这个,是不是很心动?
哆啦告诉你,增额寿的真实收益率就看现价来算,
按照年度对应现价:
保单第30年,IRR3.2%;
保单第50年,IRR才3.32%;
真的是很拉跨!
反过来推算,银行单利都算错了,就一个大离谱!
照样拿人我行增额寿来对比,
同样的投保情况下,40岁女,年交10万,交5年。
人我行增额寿,60岁IRR就有3.47%,80岁IRR高达3.49%。
这收益,直接暴扣银行增额寿。

说白了,同样的钱,放同样长的年限,
人我行要多赚至少30万!
所以啊,朋友们,别看见银行就冲动。
增额寿,IRR(真实收益率)才是根本。
N3
银行增额寿的随时可取,搞不好让你亏一大笔钱
银行销售利用普通老百姓对银行存款的信任,
把增额寿包装成存款,告诉你可以随时取钱。

哆啦之前一个客户就是存钱稀里糊涂买成了增额寿,
过了犹豫期才拿到合同,没多久急用钱去银行取,
被告知2万本金,只能拿回七千多。差点没当场吐血!

增额寿是有封闭期的,短则4-5年,长则8-9年。
也就是现金价值没超过已交保费时,你领取绝对亏本。
增额寿的灵活领取,也并非你想取多少就取多少。
而是取决于它的减保规则!
咱们就拿5大银行比较有代表性的几款增额寿来说,
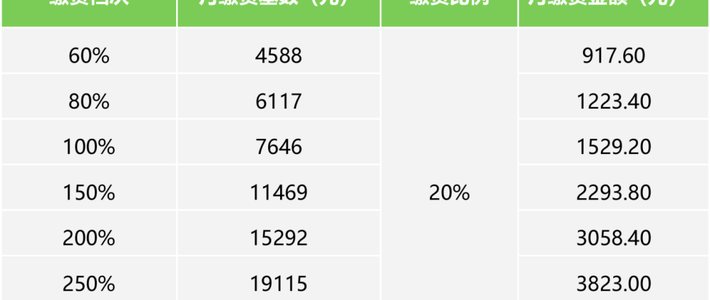
减保领取基本都有20%的限制。
限制松紧程度不一样罢了。

N4
银行卖的增额寿,还能买吗?
听哆啦说了这么多,估计会有朋友问,
那银行卖的增额寿还能买吗?
当然可以,银行只是代销渠道,合同是与保司签订。
前提是你能接受银行增额寿的收益率,
以及你清楚的知道自己买的是增额寿,而并非存款。
增额寿作为人寿保险,受到保险法的保护,
以及国家金融监管总局严格监管。

保证兑付安全等级非常高。
这点毋庸置疑。《十大保险安全机制》为证。

总之就一句话,
买增额寿,应挑收益高的。
如果你看中大品牌,那就去大品牌里挑收益最高的。懂了不?
我是哆啦,专业测评全国保险。
如果你有保险问题,欢迎在下面评论区提问。
作者声明本文存在利益相关性,请大家尊重作者及分享的内容,友善沟通,理性决策~











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案