







 深耕居家兴趣领域





14
16
提前还房贷受限?这一次,轮到银行着急了!
2025-04-17 09:22:25
8点赞
21收藏
17评论
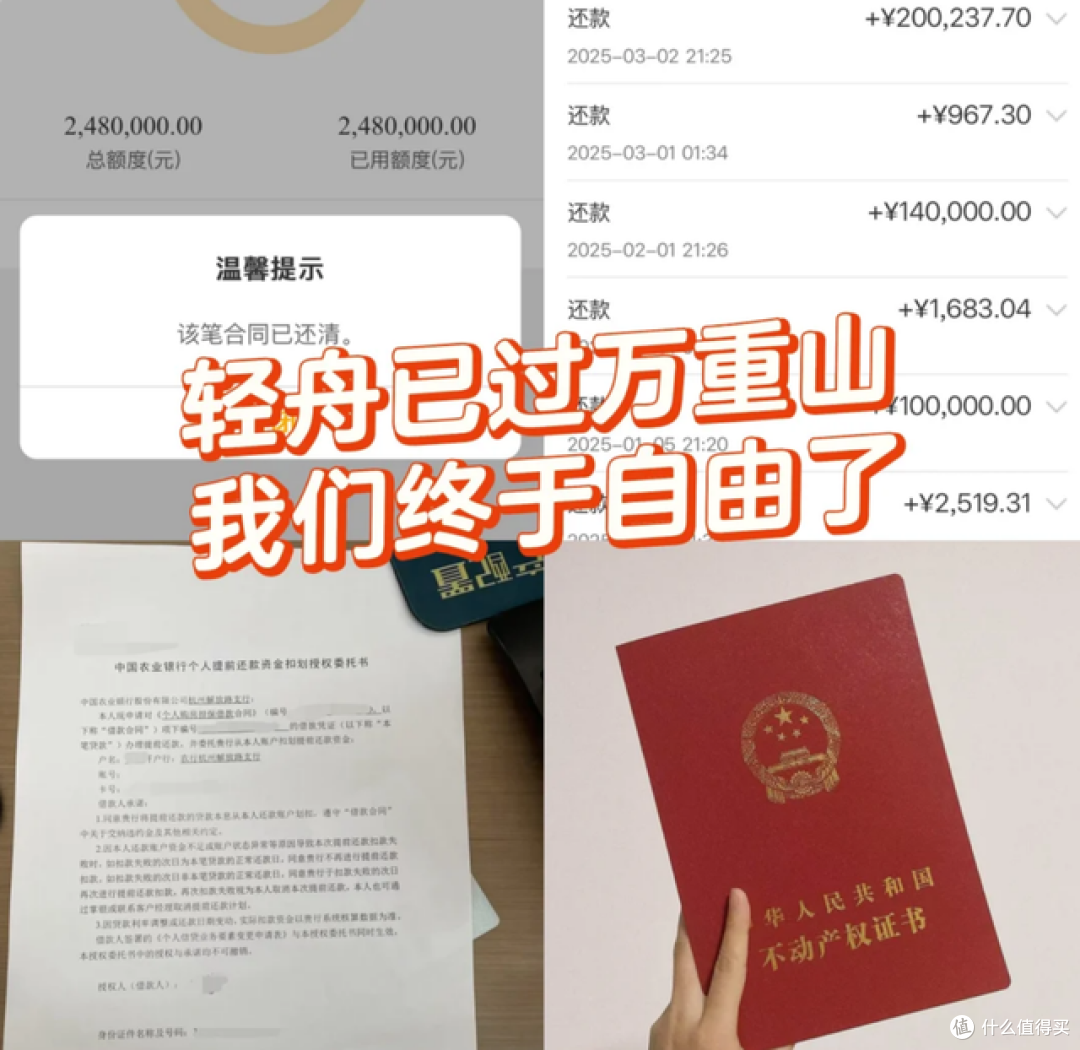
最近好多粉丝朋友都在跟我吐槽,说提前还房贷越来越难了!这可不是危言耸听,咱来聊聊最近发生的两件事儿。
第一件:银行开始“卡”提前还款了!
不少地方的银行都开始限制提前还款了,这限制可不是闹着玩的,有的银行把一年能提前还款的次数从5次直接砍到2次,甚至线上还款单次金额还不能超过20万!
这摆明了就是想方设法减少大家提前还款的次数和金额。
为啥银行要这么做呢?
说白了,就是因为提前还款的人太多了!这几年,存量房贷利率一直在降,从2023年的4%-5%降到了2024年的3.3%。这利率一降,银行赚的利息就少了。
更要命的是,现在新增的房贷也越来越少,央行的数据显示:2024年末个人住房贷款余额较上年同期下降了1.3%,今年2月份居民中长期贷款更是减少了1150亿元,同比多减少了112亿元!
这情况就相当于银行“贷少还多”,利润被严重挤压,能不着急吗?
当然,银行着急归着急,咱们老百姓还是想早点还清贷款,降低负债成本。毕竟,谁不想早点摆脱房贷的压力呢?
第二件:银行存款利率也开始下降了!
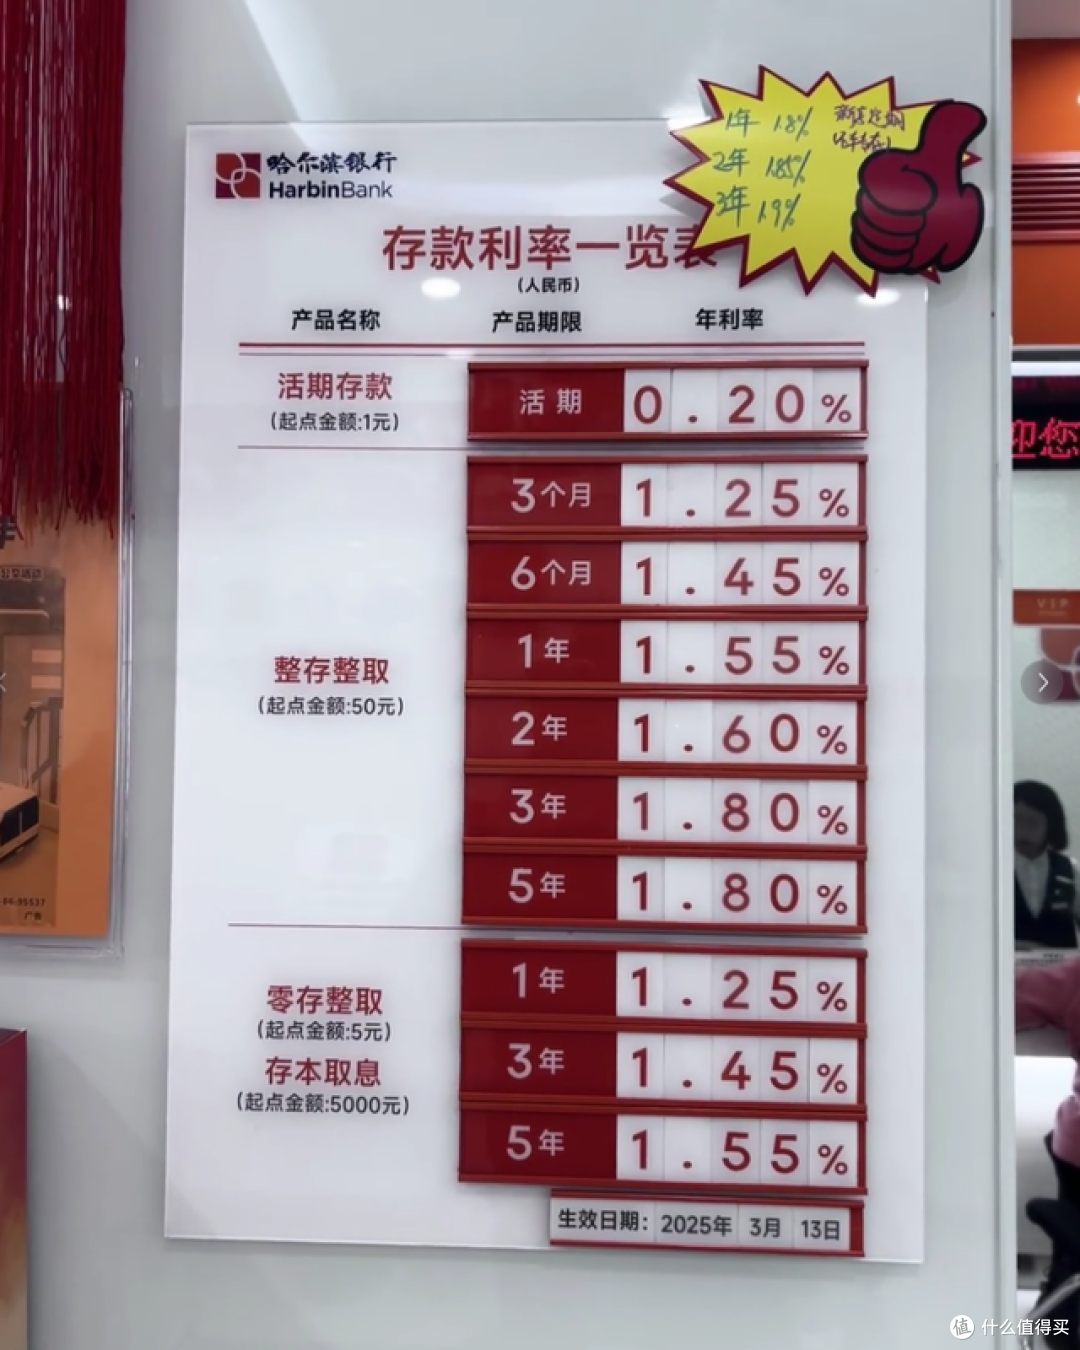
最近,很多小银行的存款利率都大幅下调了。
有的银行一年期存款利率下调了40个基点,三年期和五年期更是下调了80个和85个基点!这调整幅度可不小!
为啥银行要降存款利率呢?
原因跟限制提前还款差不多,都是因为“贷少存多”。
2024年居民新增存款达到了14.26万亿,今年前两个月又增加了6.2万亿,总存款余额已经超过了157万亿,人均存款超过11万元!
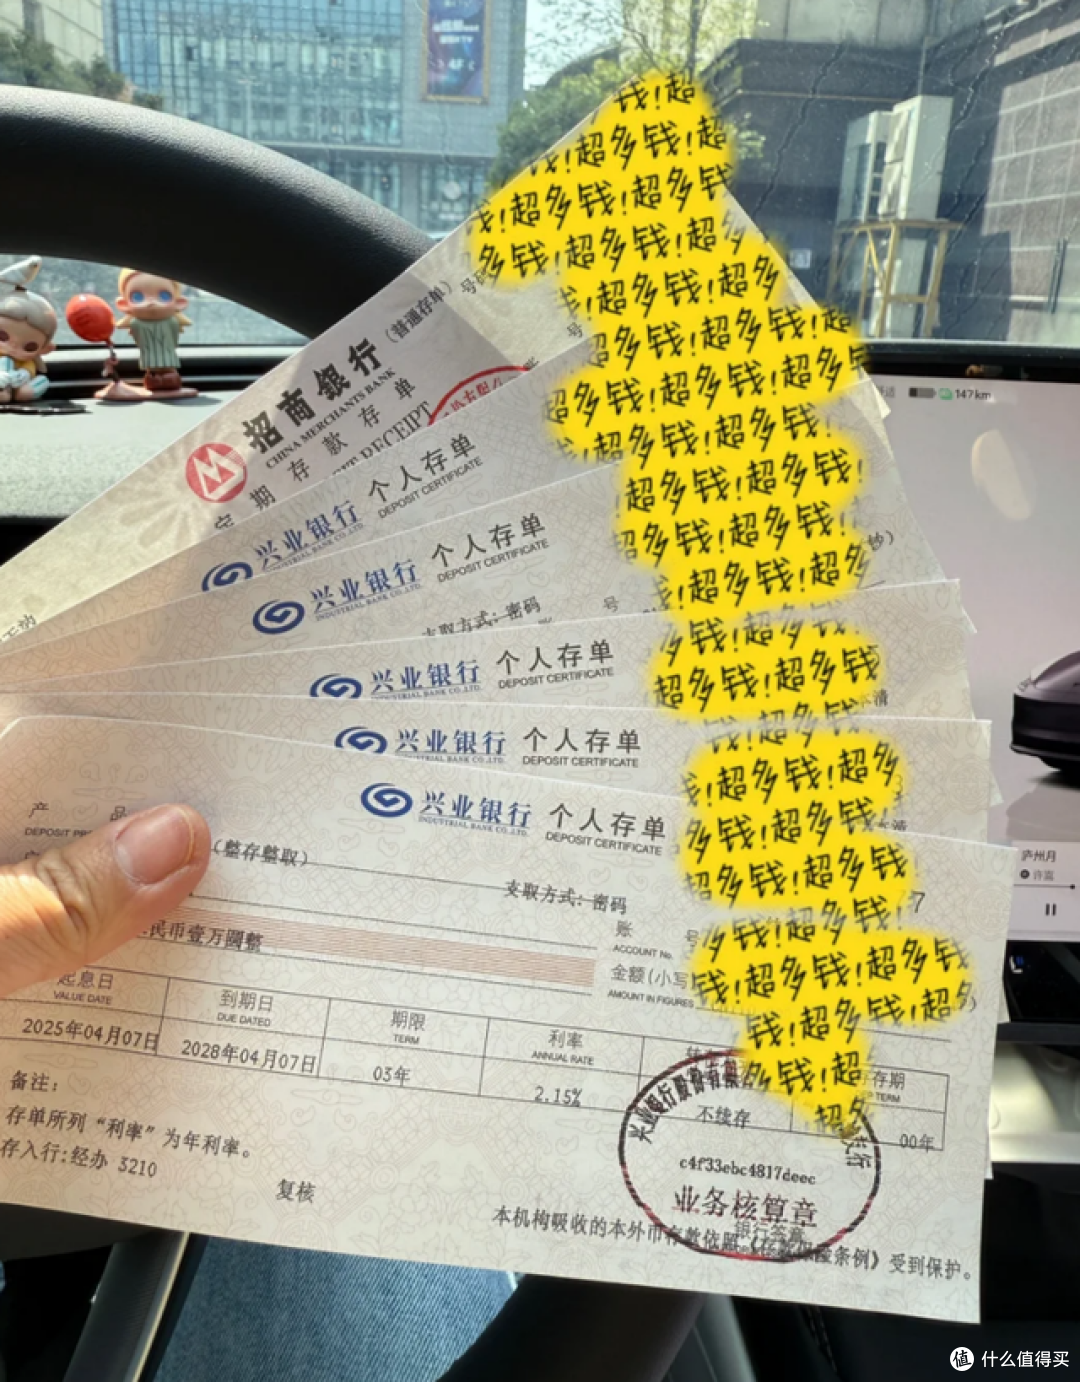
这跟2019年的82万亿,人均5.8万元相比,简直是翻了一番!
存款多了,贷款少了,银行的盈利模式——吃息差——就受到了巨大的冲击。
现在很多银行的净息差已经低于1.8%的警戒线,有的甚至降到了1.52%!净息差越低,银行的盈利能力就越弱。
所以,银行只能通过降低存款利率来降低成本,同时限制提前还款,甚至还要压缩员工薪资来节省开支。
招商银行的人均薪酬就连续三年下降了,可见银行的压力有多大。
从以上两件事可以看出,银行现在面临着巨大的挑战:贷款减少,存款增加,利率下降,利润压缩。
这导致他们不得不采取一些措施来保护自身的利益,比如限制提前还款和降低存款利率。 但这并不意味着我们就要坐以待毙。
虽然提前还款变得更难了,但我们仍然可以选择一些策略来降低负债成本,比如积极理财,提高资金利用效率等等。
同时,我们也要理性看待银行的困境,毕竟银行也是一个企业,需要盈利才能持续发展。
在维护自身利益的同时,也要理解银行的难处,寻求双方都能接受的解决方案。毕竟,在一个健康的金融环境下,才能保障我们自身的利益。
总而言之,现在这个经济环境下,能做到“原地踏步”就已经很不错了!我们要做的,就是保持理性,谨慎规划,积极应对未来的挑战。
最后,希望大家都能早日实现财务自由,摆脱房贷的压力!






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案