








9
7
重疾险避坑档案|华佰一号,大坑4个,小坑3个
2021-08-09 17:17:40
1点赞
1收藏
0评论
题记:每款保险都有坑,但坑有大小之分,京哥帮你取舍。
华佰一号,是重疾险产品劳模百年人寿,推出的又一款分组多次赔付重疾险,具体产品形态如下:
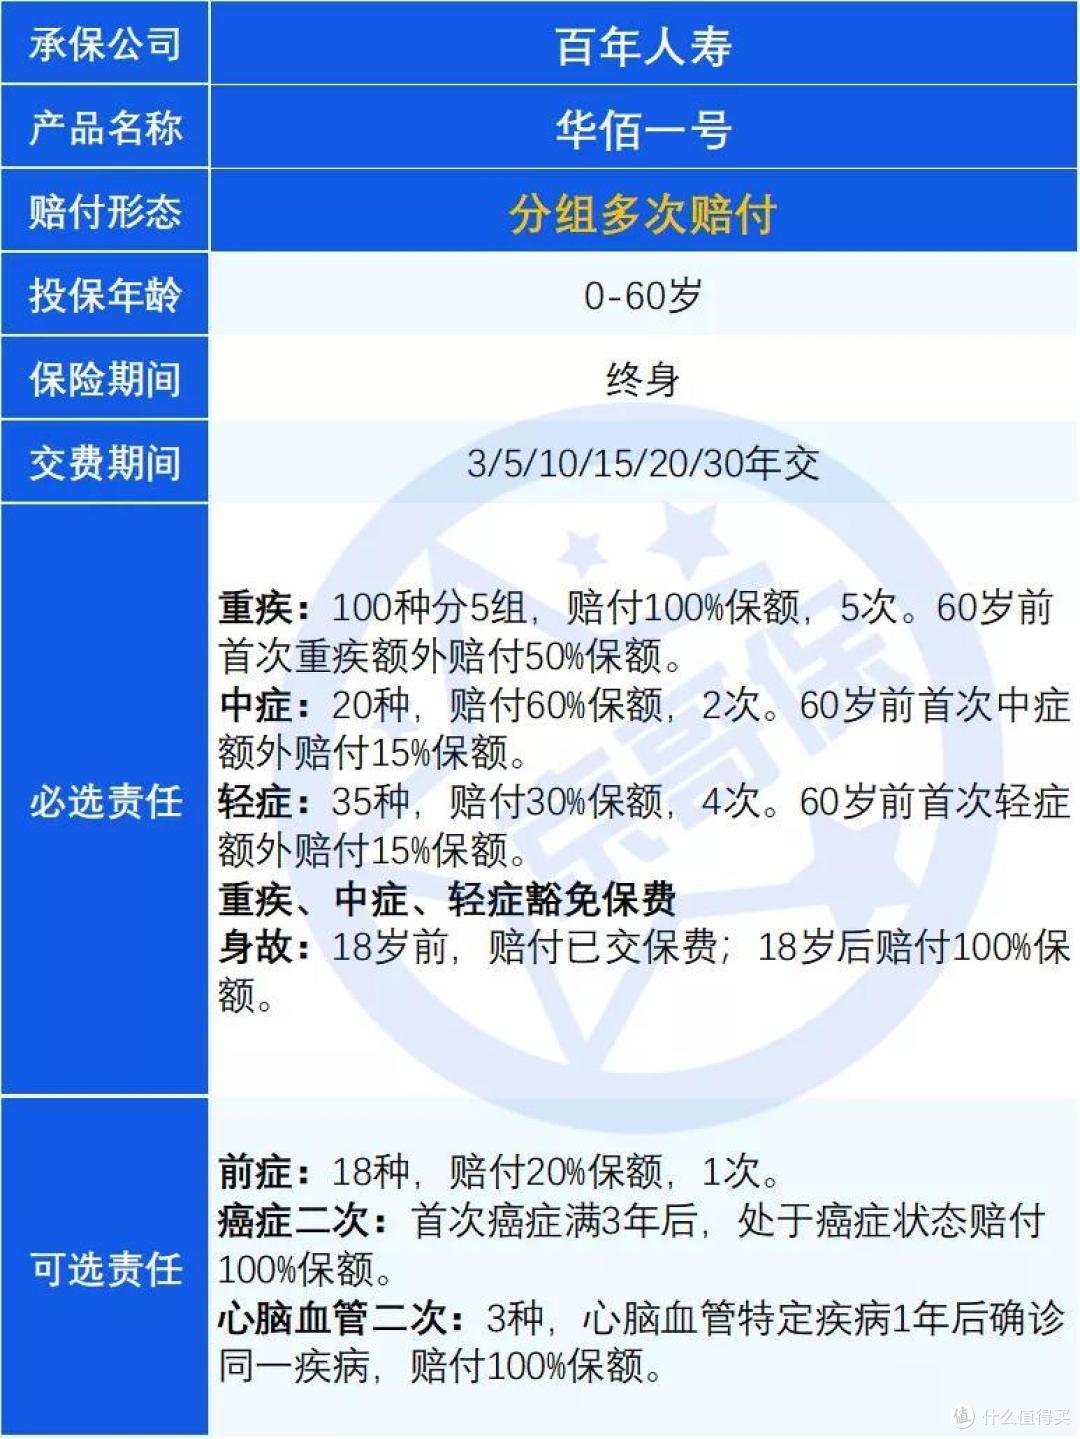
今年,百年人寿在不同的销售渠道,推出了多款重疾险产品。所有产品都没有特别亮眼的地方,华佰一号也是。
这款产品的主要问题如下:
大坑一、强制捆绑身故
重疾险主要解决疾病导致的财务问题,主导思想是低保费撬动高保额,包含身故责任,价格更高,不利于做高保额。
京哥也曾用数据论证,含身故责任的重疾险,不如配置不含身故责任重疾+寿险性价比高。
因此,对于大部分人,不建议配置带身故责任的重疾险。
大坑二、高发重疾/轻症缺失
虽然28种高发重疾都有行业统一规范定义,但是28种以外,也有一些略高发的病种需要关注。
此产品缺失严重I型糖尿病,此病种对于有糖尿病家族病史的人尤为重要,需重点关注。
此外,产品轻症病种中缺失心脏瓣膜介入手术的保障,大部分重疾险产品均含有此项保障,需引起注意。
大坑三、高发疾病2次赔付严格
此产品严重脑中风后遗症二次赔付需证实为新一次中风,即不保复发,需重点关注。
大坑四、产品价格偏高
此产品相比市面上同类型的其他产品,即含身故赔保额的分组多次赔付重疾险,价格贵了不少。
小坑一、等待期内规定严格
等待期内发生了轻/中症,轻/中症责任会终止,一些比较友好的规则,仅终止已经发生的病种,其他病种及责任继续有效。
小坑二、轻症隐性分组
此产品对于3种心血管、2种脑部、3种眼部、3种耳部疾病存在隐性分组。
举个例子,3种心血管相关疾病分别为“较轻急性心肌梗死”、“微创冠状动脉介入手术(非开胸手术)”和“激光心肌血运重建”,如果其中1种疾病赔付了轻症,剩下的2种疾病发生了,无法再次赔付。
由于主流重疾险均存在隐性分组情况,故将此问题归类为小坑。
小坑三、高发轻症病种定义严格
此产品原位癌要求进行了积极治疗才可赔付,定义宽松的产品确诊即可赔付。
另外慢性肾功能衰竭要求持续180天,定义宽松的产品持续90天即可获赔。
配置建议
以上便是这款产品的主要问题,总体而言,产品性价比不高,且产品形态并非最优选择。
在重疾险的选择上,京哥优先推荐不含身故责任的重疾险,同时最好含60岁前重疾额外赔付,以做高工作期间的保额;若预算充足,可额外附加高发重疾(如癌症、心血管疾病)二次赔付。
因此,建议大家多看看市面上的重疾险,再综合权衡如何配置。
京哥:中国准精算师;近6年就职于国内大中型保险公司,负责产品研发工作;对各类互联网保险、个人及家庭风险管理有深入研究。
【写在最后】
以上内容如果对大家有帮助,记得给京哥点个赞。