














 深耕居家兴趣领域





4
3
如果房价继续下跌,50%的中国家庭,可能要面临这3个大麻烦
2025-12-24 00:13:57
44点赞
114收藏
218评论
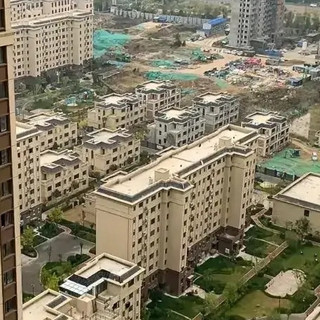
最近两年,最让人们关注的问题,莫过于房价。随着房价的持续跌幅,它不再只是投资者需要面对的数字游戏,而是会真切波及全国近半的普通家庭,触及资产、选择与心态的方方面面。
如果,明年房价继续下跌的话,50%的中国家庭,可能要面临这3个大麻烦!

麻烦一:家庭“账面缩水”,安全感被悄悄稀释
对大多数中国家庭而言,房产是家庭资产中最重的一块。
即使不打算出售,房价持续下跌带来的“账面缩水”,也会无形中削弱家庭的财务底气和消费信心。
这种影响往往是隐性的:原本计划好的换车、装修、旅行,可能会被一再推迟,“再等等看”成了下意识的选择。

当整个家庭的消费决策因为房价而变得保守,这不仅会影响生活品质,也可能会让经济的活力在微观层面逐渐冷却。
这种因资产预期变化而导致的“心理紧缩”,有时比实际收入下降更令人疲惫。

麻烦二:已购房者和没购房者,陷入两种不同的焦虑
如今房价下行,并不是简单的“有人欢喜有人忧”。
1、已购房者
对于已购房者,尤其是近年高位入手的家庭,每月还款额虽然没有变,但是心理负担却在加重。
他们会反复计算“买早了”的代价,这种情绪可能蔓延成家庭内部的压力,甚至影响长期的生活规划。

2、没购房者
对于还在观望中的潜在买家,下跌的市场并没有带来轻松的抉择。他们反而更容易陷入“等等会不会更便宜”、“买了会不会亏本”的犹豫中,害怕抄底抄在半山腰。
这种持续的观望,可能让他们错失真正适合的房源,或是在漫长的等待中消耗大量心力。
不管是已购房者还是没购房者,都被同一场变化所困,只是焦虑的面向不同。

麻烦三:资产“凝固”,应急的退路变窄了
很多家庭曾将房产视为“终极安全垫”,万一急需用钱,房子完全不愁卖,顶多少赚点。但在价格下行、市场转冷的周期里,这个假设可能失效。
房产的流动性会显著降低,尤其是那些地段、户型或品质不突出的房子,可能挂牌许久也难成交。
此时,房产更像一份“冻结”的资产,看似有价值,却无法迅速转化为应对教育、医疗、创业或债务的现金流。
当家庭突然面临大额支出时,这种“变现困难”会让财务压力倍增。

面对可能的变化,普通家庭可以做什么?
房价的起伏是经济周期的常态,普通人难以预测更无法控制。我们能做的,是在变化到来前,增强家庭的“抗震性”:
1、重新审视家庭资产结构:
避免房产占比过高,逐步建立多元化的资产配置。比如:储蓄、稳健理财、保险等等,不把安全感寄托于单一资产。
2、保持充足的流动性:
确保家庭拥有可应对半年到一年生活支出的应急现金,避免因资产一时无法变现而陷入困境。

3、回归居住本质,理性决策:
如果买房是为了自住,应更关注房子本身的品质、通勤和居住体验,而非短期的涨跌。避免用投机心态做居住决策。
4、降低债务杠杆:
在不确定的周期中,尽量减少高息负债,减轻每月固定的还款压力,给家庭财务更多呼吸空间。

最后说两句
房价如果持续下行,真正的挑战并非账面上的数字变化,而是它对家庭信心、决策灵活性和风险应对能力的全面考验。
提前从“资产幻觉”中清醒过来,筑牢财务的基本盘,我们才能在经济环境的波动中,守护好自己与家人安稳的生活。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
晚买两年房,少还10年贷
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
答:经济内循环的动力机。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
自己住的不焦虑,
有钱的不在乎,
真正焦虑的是那些炒房子的。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案