


















11
9
思特威3MP车规级CMOS突围车载芯片市场,国产化浪潮下的认证与产能之争
2025-07-11 18:35:10
0点赞
0收藏
0评论
随着自动驾驶技术快速迭代,车载摄像头作为感知环境的核心设备迎来爆发式增长。全球汽车CIS市场规模预计从2023年23亿美元增至2029年32亿美元,单车摄像头数量从平均9个向13个跃升,高阶自动驾驶车型需求甚至超过30个传感器。在视觉感知需求与技术升级的双重推动下,800万像素及以上高分辨率CIS芯片成为刚需,但供需矛盾也持续加剧。
国产厂商在这场车规级CIS芯片竞赛中逐渐崭露头角。韦尔股份子公司豪威科技以43%的全球出货份额超越安森美,其800万像素产品已被比亚迪等车企订单挤占。思特威作为国内第二、全球第四的厂商表现亮眼,2024年汽车电子业务收入同比增长79%,量产产品覆盖1M至8M全系车规级CMOS,并已在比亚迪、吉利等车企前装市场落地。尽管取得突破,思特威仍面临车规认证周期的考验——部分高规格产品尚未完全满足极端工况要求,需要通过长时间测试验证。
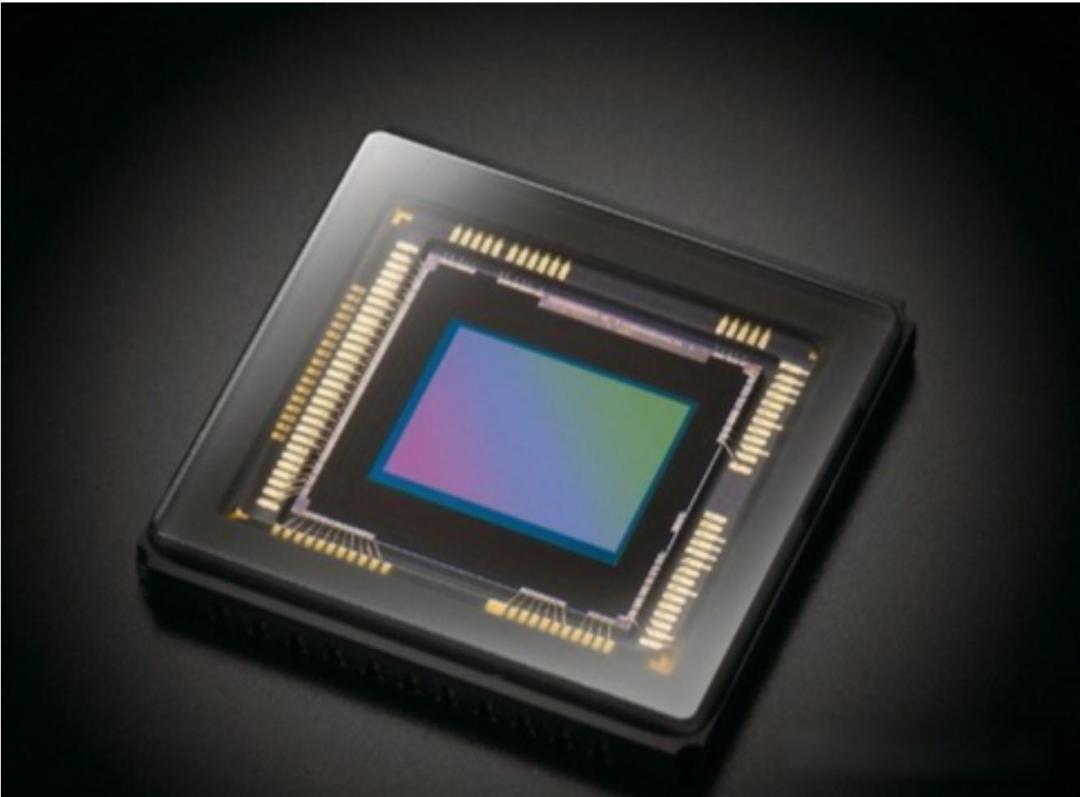
行业结构性矛盾凸显。车规认证需经历2-3年严苛测试,涵盖极端温度循环、机械冲击、电磁兼容等指标。即便通过AEC-Q100基础认证,更高级别的功能安全认证如ASIL-B对车企供应链仍是门槛。豪威科技的OX08A10已实现ASIL-B认证适配L4系统,而大多数国产厂商尚处送样阶段。此外,芯片短缺不仅是产能问题,先进功能集成导致的设计复杂性与工艺稳定性挑战更为突出。以欧盟NCAP 2025强制标配AEB系统为例,政策催生的需求难以被当前有限产能快速消化。
竞争格局呈现高度集中态势,豪威、索尼、安森美占据全球8M芯片主要产能。国产替代机会与风险并存:思特威在安防监控领域积累的出货优势正向汽车电子延伸,2023年其车载CIS全球出货排名第四;而格科微虽已实现客户端送样,但因车规认证进展较慢仍聚焦后装市场。值得注意的是,在价格敏感的中低端车型市场,国产CIS产品逐渐形成性价比优势,但面对高端车型的信任壁垒仍需突破。
未来行业决胜关键在于技术创新与生态协同。1200万像素产品的研发已提上日程,背照式技术、光子集成等方向有望突破现有探测距离限制。国内厂商如思特威正与晶合集成合作攻关CIS Stacked工艺,试图在先进封装领域缩小差距。政策层面,L3级车型强制配备高分辨率视觉模块等新规加速技术渗透,但地缘政治对供应链的影响仍存变数。如何在像素升级与产能爬坡之间找到平衡,将成为国产CIS厂商突围的关键。