












14
23
公积金降息:购房者能省多少钱?
2025-05-14 18:19:26
8点赞
5收藏
19评论
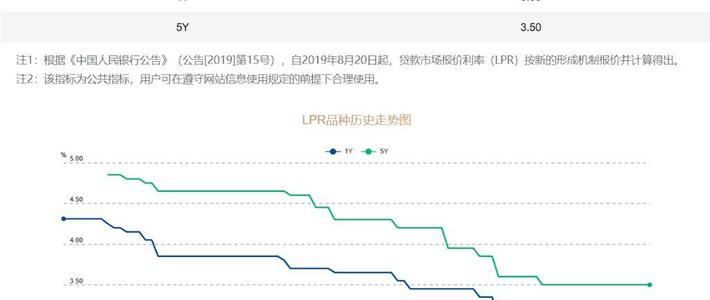
公积金贷款利率下调0.25个百分点后,购房者的钱包到底能“松绑”多少?我们以不同城市的典型案例算笔账。
案例一:北京首套房家庭
张明夫妇购买总价400万元的首套房,申请北京公积金贷款最高额度120万元(30年期)。利率从3.1%降至2.85%,月供从5126元降至4965元,每月少还161元,30年利息总额减少5.8万元,相当于省出一辆新能源车的首付。
案例二:成都双职工购房
在成都工作的李华用双职工公积金贷款80万元(20年期),利率从3.575%降到3.325%,月供减少93元,总利息节省2.2万元。这部分钱足够支付房屋契税或添置全屋家电。
案例三:上海置换改善家庭
王女士置换二套房,使用上海公积金贷款50万元(25年期),利率从3.575%降为3.325%,每月少还62元,25年累计省下1.86万元,几乎覆盖了搬家装修费用。
实际影响分析
月供压力减小:对于3000-6000元月供的家庭,每月节省几十到百余元,相当于抵消部分物业费或通勤支出;
利息“瘦身”:30年期百万贷款总利息减少4万-6万元,直接降低购房综合成本;
撬动犹豫人群:部分观望者因月供减少数百元,重新达到银行流水审核门槛,加速入市。
不过,政策红利仍有局限:一线城市公积金贷款额度普遍低于房价50%,多数人仍需“公积金+商贷”组合。但此次降息无疑为刚需家庭提供了“减负窗口”,尤其是公积金足额缴纳群体,可优先把握低利率红利期。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案