









8
5
对穷人来说,储蓄是一件奢侈品
2020-03-06 20:58:45
8点赞
51收藏
18评论
To the poor,saving is a luxury.
(对穷人来说,储蓄是一件奢侈品)
这是一句可以细品的话~
我们每个人都想着成为富人,很多人不惜以健康为代价,努力工作,不断学习理财知识,了解什么是被动收入,什么是睡后收入等等……
其实,在这条通往富人的路上,最应该先了解的一个词,叫做“储蓄”。
01 财富路上两个非常重要的转折点
可能有些人会问:有钱人不是过着纸醉金迷的生活吗?他们的消费铺张多了,储蓄对他们才不常见呢……
这里就必须要了解,财富路上两个非常重要的转折点:
一是完成原始积累,二是达到被动收入。
【 完成原始积累 】
有一个很神奇的数字,达到这个数字之后,感觉生活突然变得滋润起来了。
比如听的最多的是人生的第1个一百万,余额宝一天的收益就有80块左右,足够普通人一天的消费了。
突然感觉选择性多了,能够留一笔钱在兜里,去投资理财也好,去创业也好。
这个时候,就完成了广义上的“原始积累”了。
这时达到了小康plus、中产阶级的标准,但是距离富人还有一定的差距。
【 达到被动收入 】
还是上面的例子,100万的本金,每天80块收益,每天花80块,10年后还是100万,如果通胀5%,这一百万实际上只有60万的购买力了,20年后相当于37万的购买力,更不用提以后可能到不了80块的收益,而且渐渐的80块也不够一天的消费了。
还是要不断的去工作才不会再次变成“穷人”。
被动收入的点比原始积累又高级了一些,达到原始积累后:
或者通过创业等提升财富,渐渐的财富的被动收入不仅可以覆盖消费支出,还可以应对通货膨胀了。
或者通过工资薪金的积累,加上投资收入的积累(尤其是让本金持续增值的投资),渐渐的也可以达到上面的状态。
02 什么是储蓄?
什么是储蓄呢?相信这个时候,我们有了不一样的定义。
存银行、买货基金、买债券就是储蓄了?不是的!
实际上,能让我们变得富有的收益分成两部分:利息和升值。
利息:就是前面例子中提到的每天的收益,很多时候,我们是倾向于消费掉的。
升值:本金变得更多了,可以抵御通货膨胀。
现在我们就可以理解,为什么储蓄可以让人变得富有了。
从一穷二白开始,通过储蓄,别人10年完成原始积累(甚至有的人一辈子达不到),自己可以5年达到;
然后通过投资或者创业的方式,可以更快的增值。
更重要的是,在这个过程中,会更加注重资产增值中升值部分的收益,从而避免利息部分不断的被花掉,进而不断的接近被动收入的点上。
当然这个过程其实是很难的,普通人的时候要控制欲望,中产阶级了还要控制欲望,所以成功的总是少数。
自制力,对于人性来说,更是一种奢侈品!
03 投资方法:goal-based
更具体的,我们来说一下怎么做吧,最适合人性的来综合看待这个过程的投资方法,一般叫goal-based的方法,也就是根据不同的目标,来进行“储蓄”的配置。
第一层:生活消费
第二层:资产保值增值
第三层:资产升值
第一层是必须满足的,一般可以用来购买货币基金、银行存款等等,这些是大部分人都会做的。
第二层就很少人可以做到了,特别是能做好的就更少了,主要是因为这两点:
(1)过多的配置活期和货币基金等,从而整体收益不够;
(2)长期配置不高,过于追求流动性,导致长期很难储蓄下来,比如5年后的深造计划、职业提升计划的费用,10年后孩子的教育计划、创业计划,20年后的养老计划等。
第三层往往由于认知的原因,个人投资失败率更高,比如投资股票频繁换仓,投资基金过于分散,投资衍生工具杠杆过高等。
前面说到的使本金可以持续增值的理财,往往都是在第2层进行配置的。
实际上,对于大多数家庭来说,第二层配置也是占比最高的,不考虑房子,可能占据了70%以上的比重。
工具上有:
长期持有的大蓝筹股票/基金
长期持有的债券基金(国债、高信用等级企业债)
理财型保险(年金险、终身寿险)
这里简单介绍下大家可能比较陌生,但是配置越来越多的理财型保险,在第2层的配置上可能占据了半壁江山。
主要是年金险和终身寿险。
04 年金险 & 终身寿险
终身寿险:具有很强的储蓄性,投入保费后,通过现金价值的增值,既可以应对早亡风险(英年早逝)给家庭造成的影响,又可以储蓄作为以后的养老金,同样可以传承给后代。
年金险:通过前期的投入,经过长时间的增值,可以较长期稳定增值,用于以后的某些特定支出,最常见的比如养老、教育等等。
这里就以年金险为例举一个例子:
买年金险,主要是考虑2个方面:
满足未来消费的需要
追求资金的安全性和收益的稳健性
安全性是保险产品的自带属性,基本不需要考虑,主要就是考虑产品的实用性和收益性。
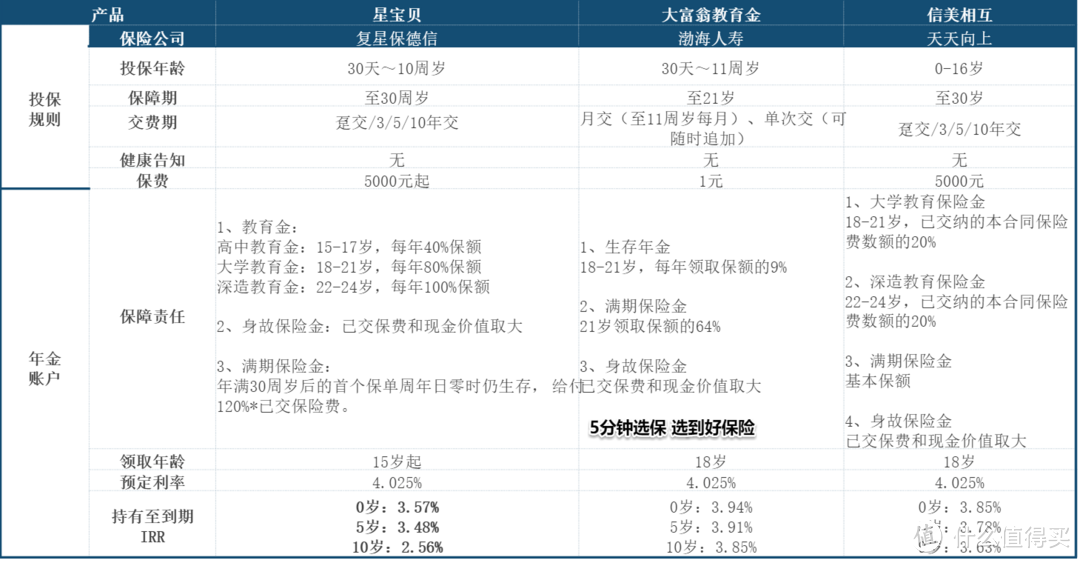
以目前市场比较好的3款教育金保险为例,可以看到,出生时投入保费,在15-30岁之间可以持续获得现金流,满足特定需要:通过十几年的长期储蓄,安全稳定的将财富积累下来,满足教育的需求,还可以强制储蓄出一笔钱作为婚嫁金等。
在收益上,按照目前最高的定价利率4.025%设计,在安全的前提下,可以获得较为稳定的收益,特别是“利息性”收入在后期,对应满足特定的需求,更多的收益体现在“增值上”,可以克服人性上及时消费的弱点,可以更多的储蓄下来。
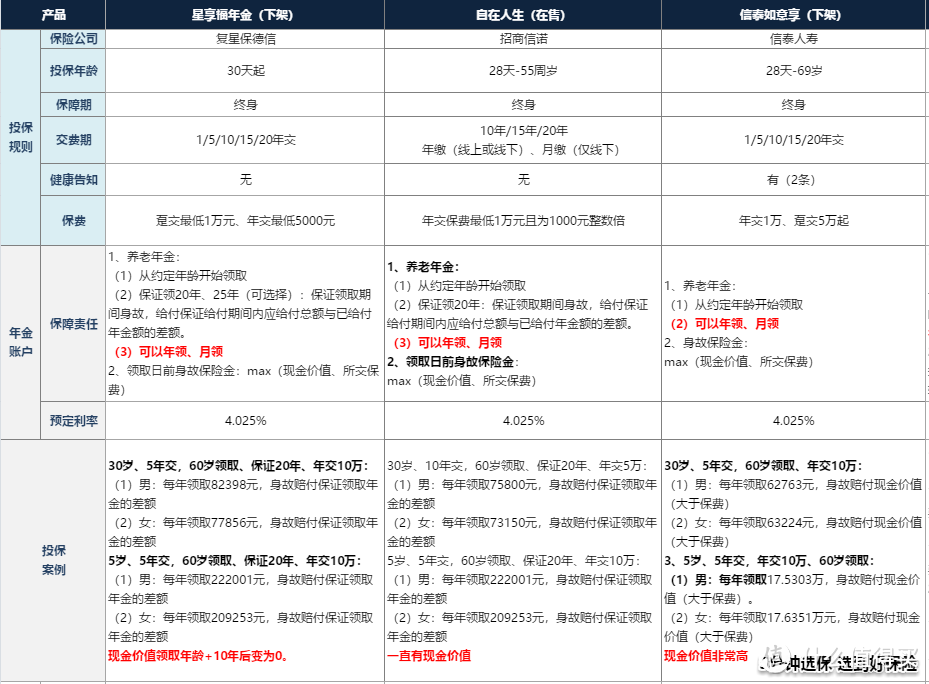
同样以养老金为例,对于终身型的养老险,除了可以起到前面介绍的教育金作用,还可以抵御长寿风险。
也就是领取的时间与年龄挂钩,活的越久领取的越久。
目前在售的招商信诺自在人生,也是目前在售的少有的4.025%定价的产品,以及IRR度比较高的产品。








校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案