











12
11
虎年伊始,从18款增额寿险里选出我最爱的几款
2022-02-08 16:15:06
0点赞
0收藏
0评论
今日初八,祝各位财源滚滚,发发发。
哎,过去一个月,我的心情可谓喜忧参半,两部分投资里,基金那块跌得牙疼,当月收益率-10.93%。
所以,对马上要续缴的增额寿险保费,我居然生出庆幸之心,头一次早早地把钱准备好了。
相比基金的过山车,还是固收产品让人心里踏实。
新规之后,刚经历下架狂潮的增额终身寿险有点疲软,产品不多。捱过了一月,终于在一众线上、线下产品里挑选出了18款。
接下来,我就从这些产品的收益、返本周期、灵活度等几方面作个分析。
希望这篇文章,不但解答你对这些产品的疑问,也能帮你进一步了解增额寿险。
01
收益率排名
作为一种理财产品,增额寿险主要看保单现金价值收益,这是写在保单合同里的、受法律和监管保护的刚性兑付收益。
时间是增额寿险最好的朋友,持有时间越长,复利收益越大。
平均来看,假如有30万本金,持有到第30年时会变70多万,相当于年均单利5%;持有到第50年时会变成150万,相当于年均单利8%。
接下来,我们看看这18款产品的具体收益情况:
我们以30岁男子投保、30万本金、持有到70岁的现金价值为例,看看这些产品在不同缴费期的终值收益排名。
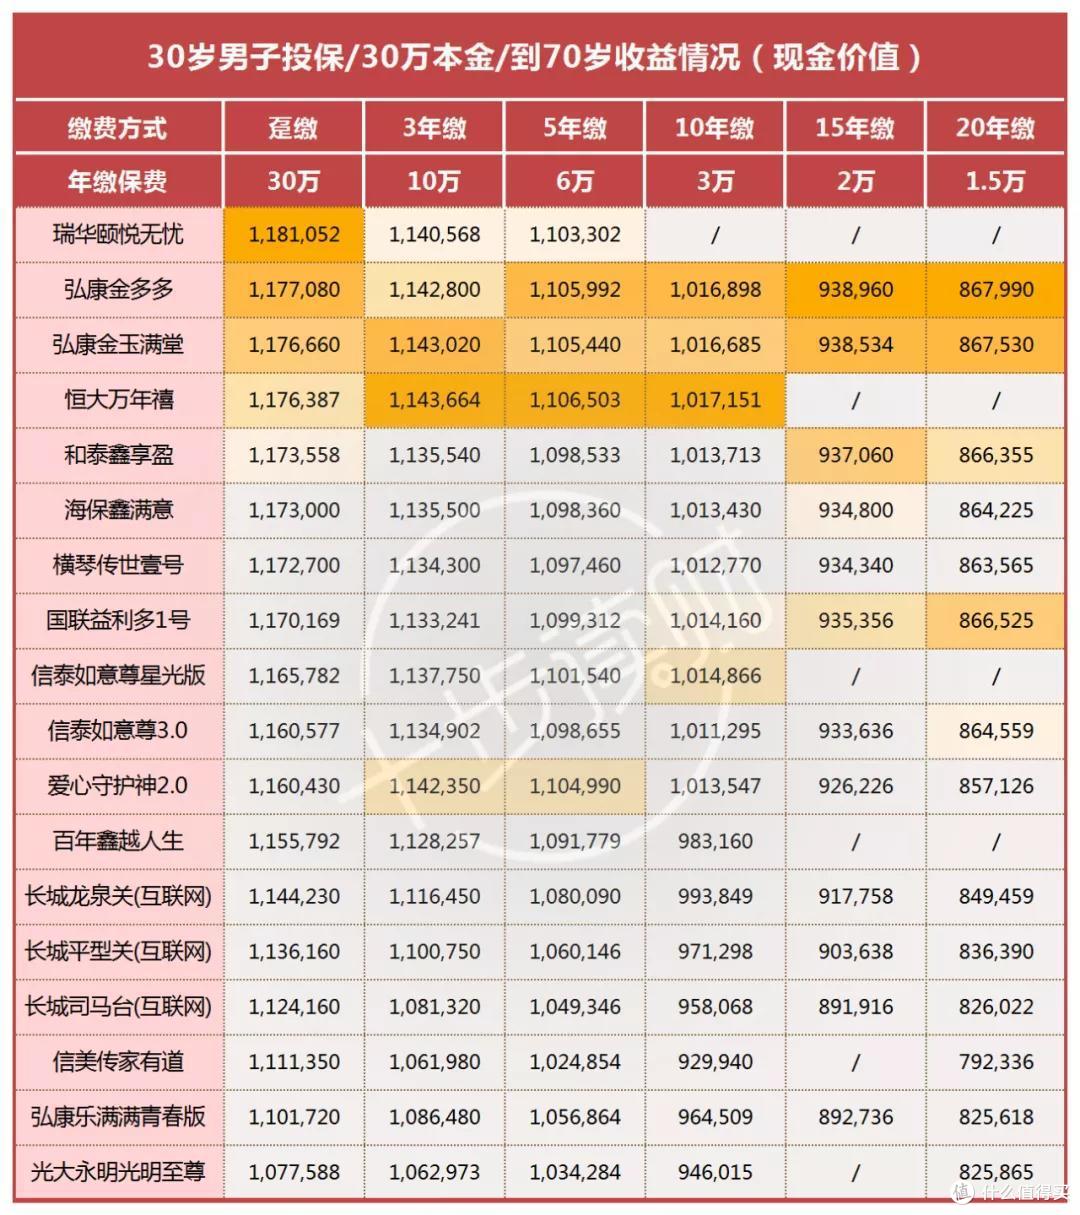
除了长城人寿的三款产品外,其它都是线下产品,有地域销售范围。
橙黄色背景的数字,颜色由重到轻,代表了TOP5的顺序。
趸交终值排名TOP5:
瑞华颐悦无忧、弘康金多多、弘康金玉满堂、恒大万年禧、和泰鑫享盈。
重点产品我们后面统一再讲,先看排名。
3年缴终值排名TOP5:
恒大万年禧、弘康金玉满堂、弘康金多多、爱心守护神2.0、瑞华颐悦无忧。
5年缴终值排名TOP5:
恒大万年禧、弘康金多多、弘康金玉满堂、爱心守护神2.0、瑞华颐悦无忧。
10年缴终值排名TOP5:
恒大万年禧、弘康金多多、弘康金玉满堂、信泰如意尊星光版、国联益力多1号。
15年缴终值排名TOP5:
弘康金多多、弘康金玉满堂、和泰鑫享盈、国联益力多1号、海保鑫满意。
20年缴终值排名TOP5:
弘康金多多、弘康金玉满堂、国联益力多1号、和泰鑫享盈、信泰如意尊3.0。
榜单一拉,几款产品脱颖而出,第一阵营:金玉满堂、金多多、万年禧、颐悦无忧;第二阵营:鑫享盈、爱心守护神、如意尊、益力多1号。
注意:这个排名只截取了70岁一个时间点的终值,不能体现产品们完整周期的收益特征。
换句话讲,70岁的时间点只表现了长期投资的收益情况,而不少产品虽然长期收益一般,但中短期(10-15年)的收益不错。
如果你的投资周期在10-15年,就不要太看重长周期的排名情况。
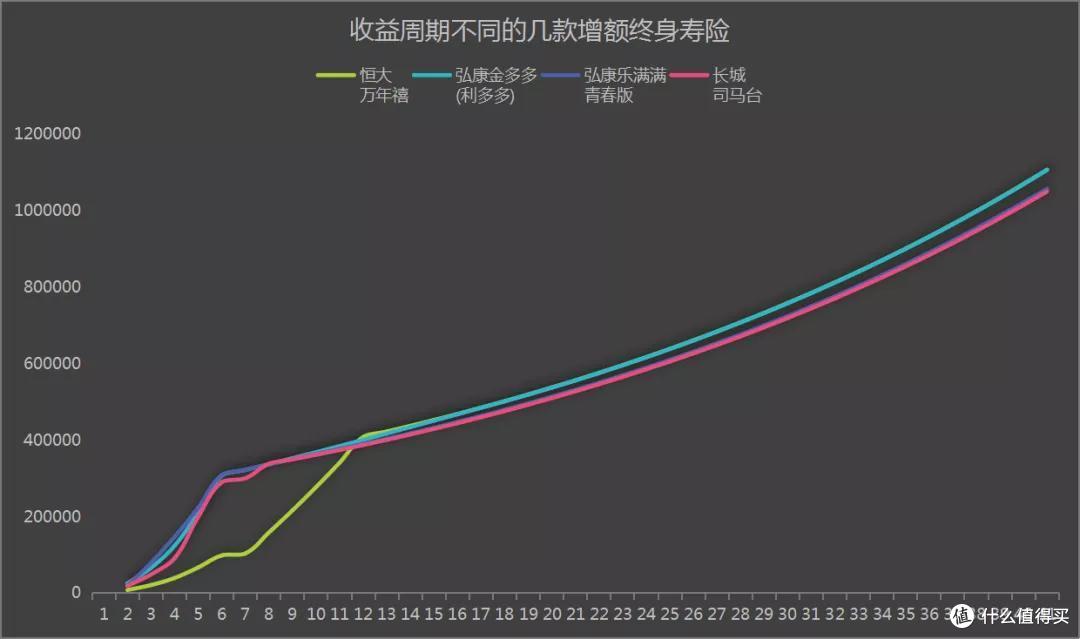
以上图为例,恒大万年禧在投保前12年的现金价值很低,但12年后就排在所有产品前面;长城司马台的现金价值走势却和它完全相反。
在中短期表现好的产品,还有爱心守护神、传世壹号、鑫越人生、鑫满意等。
单独讲讲长城人寿的三款互联网产品:
三款产品的投保规则雷同,只在收益率上略有差别,特征都是中短期收益挺好、长期收益一般,处于中流水平。
互联网产品的最大优点是投保很方便,而且不限地域,全国都能投保。
虽然做了排名,但看数据会发现增额寿险的内卷很严重,好产品的收益差额很小。
5年缴,30万本金,40年的存期,排名第一的万年禧只比第二的金多多高了600块钱。
所以不要“唯收益排名论”,前几名产品差不太多,我们也得注意返本时间、缴费期和加减保规则,看看是否符合自己的投资需求。
02
返本时间
返本时间决定一款增额寿险退出的灵活性。
前面我们讲过,长期收益好的产品,往往前期收益一般,这和增额寿险的预定费率封顶有关。
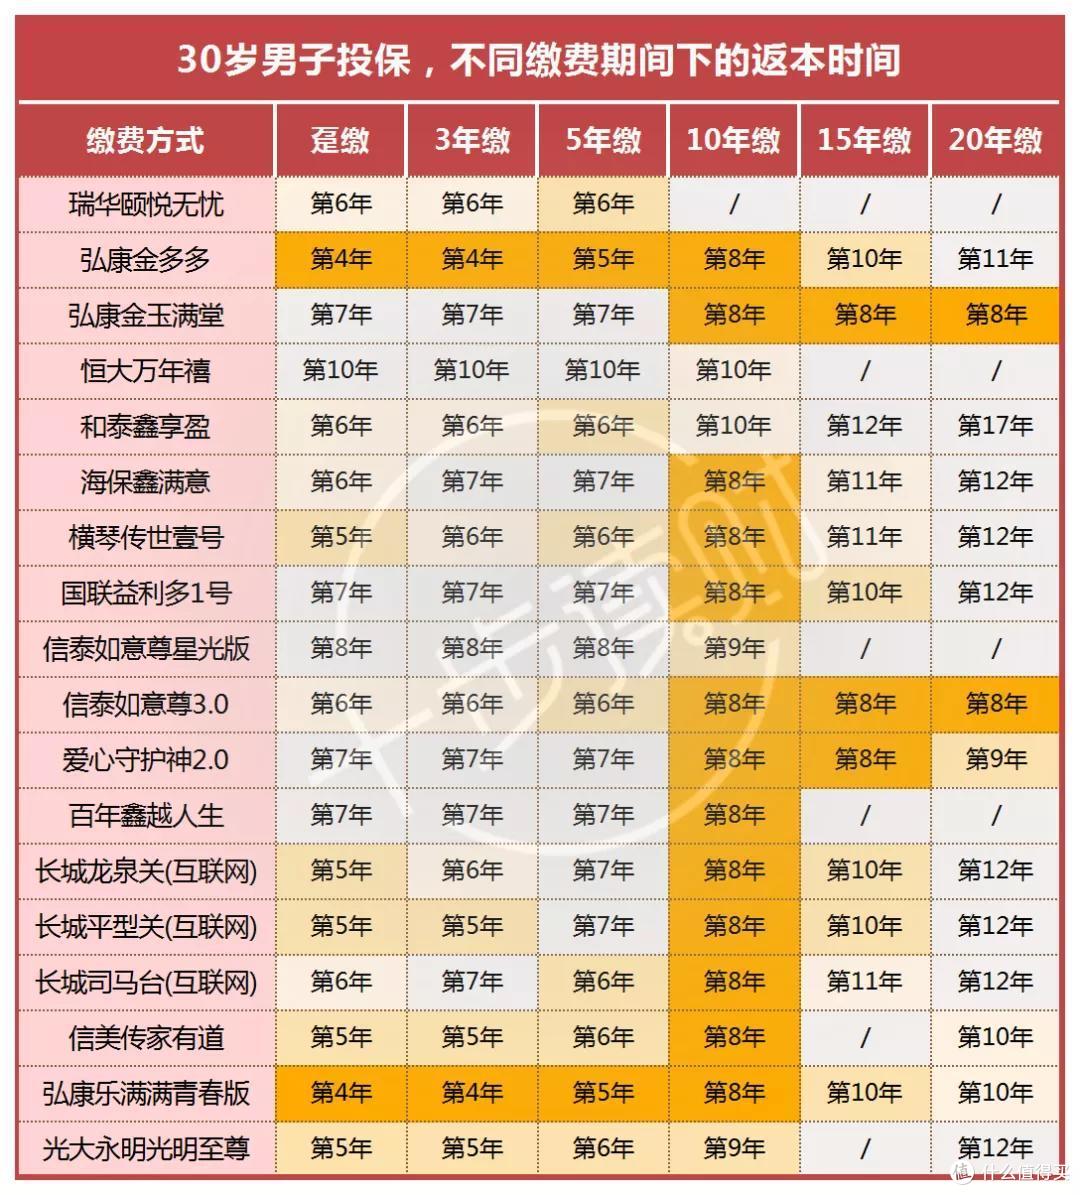
趸交、3、5年的缴费期间里,返本时间最快的是金多多、乐满满青春版。
3年缴第4年回本、5年缴第5年回本,现价前期的走势非常好。乐满满青春版在前期甚至超过金多多,可惜后期增长乏力。
除了这两款产品,传世壹号、平型关、传家有道、光明至尊、鑫享盈、颐悦无忧的返本时间也快。
恒大万年禧和如意尊星光版是典型的后期发力产品,返本时间很慢。
15-20年缴费期里,返本快的是弘康金玉满堂和信泰如意尊3.0、爱心守护神2.0。
如果考虑到长期收益,我会推荐金玉满堂,领先另外两款产品一个身位。
短缴费期里返本很快的金多多、鑫享盈,在长缴费期里返本时间却很一般。
当然,如果你打算做的就是长期投资,比如养老金储备,那不要太关注返本时间,明白自己要什么最重要。
如果担心紧急用钱,可以用保单贷款解决,投资不受影响。
我们看看不同投资周期里,IRR最好的产品是谁:
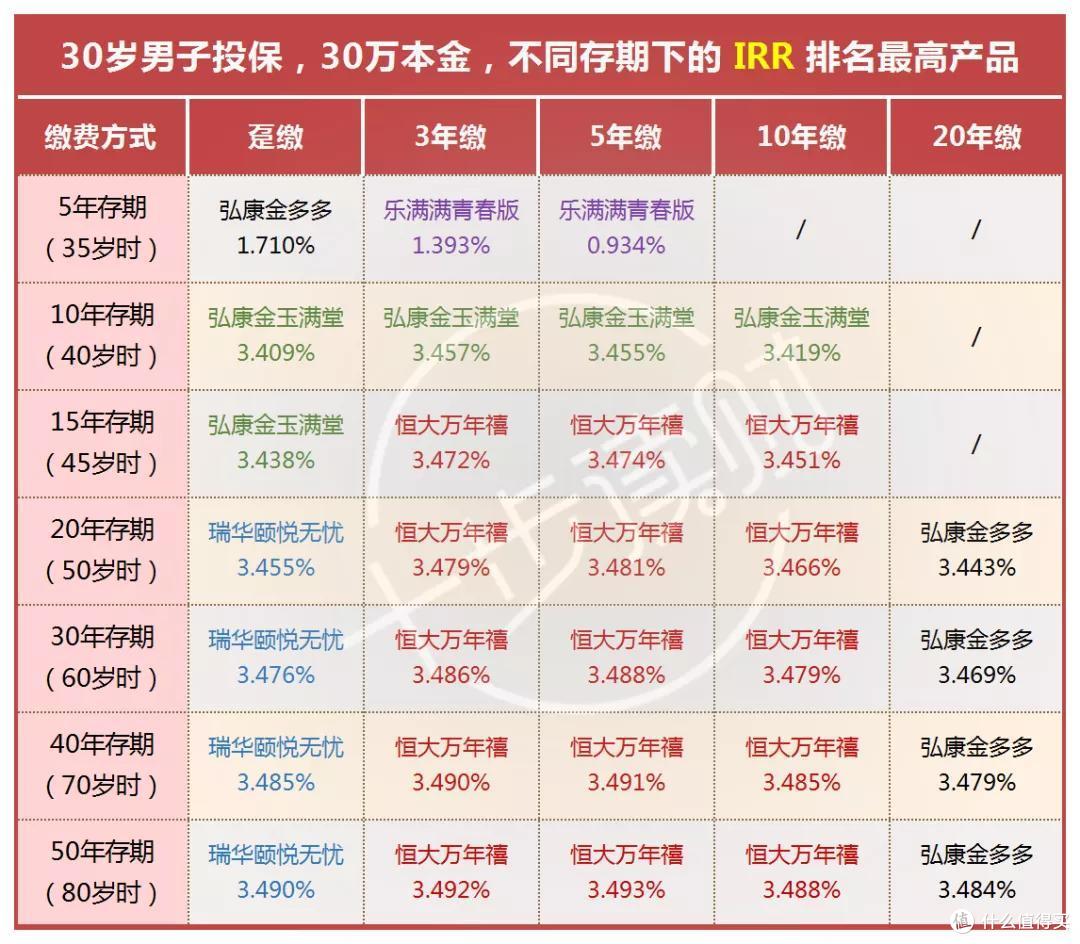
中短期投资:
如果只想投资5年(为什么要选增额寿?),金多多和乐满满还算不错,但IRR最高只有1.7%。
如果想投资10年:金玉满堂IRR最高可达3.457%,其次是金多多。
如果想投资15年:万年禧IRR最高可达3.474%,其次是金玉满堂和爱心守护神2.0。
长期投资:
如果投资时间在20年以上(养老金或资产传承),短缴费期里推荐恒大万年禧和瑞华颐悦无忧;长缴费期里推荐金多多和金玉满堂。
金多多和金玉满堂,在每个时间段都很优秀。
最后,讲讲缴费时间。
表面看,缴费时间越短终值越高,但是采用IRR计算的话,趸交并不比20年缴更好。
IRR考虑到了货币的时间价值问题,尤其是这种长周期的理财产品。
把30万一次性交出去,还是拆成20年分期支付,这里面有个货币时间价值的问题。
所以,缴费时间对收益率的影响不大,主要是根据我们的现实情况选择。
通常来说,趸交适合手里有笔钱要做投资的人;长缴适合工薪族强制储蓄。
03
加保、减保规则
加减保是增额终身寿险的灵魂。
多数人只知道增额寿的加保、减保灵活,却不清楚不同规则间的差别。
先说加保:
加保相当于存钱,但毕竟是在保单上操作,和存款还有很多不同。
目前有两种加保方式:合并式加保和新增式加保。
合并式加保,需要和原保单关联、合并。按投保时的年龄计算保费,补齐中间差的保费,还要补齐利息。
新增式加保,就是趸交一张新保单,和原保单没什么关系,按加保时的年龄计算保费,从加保时间点累计生息。
从收益的角度看,合并式加保更好。
长城人寿的三款互联网产品、如意尊星光版,都是合并式加保,且加保规则写进合同条款。
不同产品,加保有间隔期和额度的限制,每次加保都要经过保险公司审核,通过后才能加保。
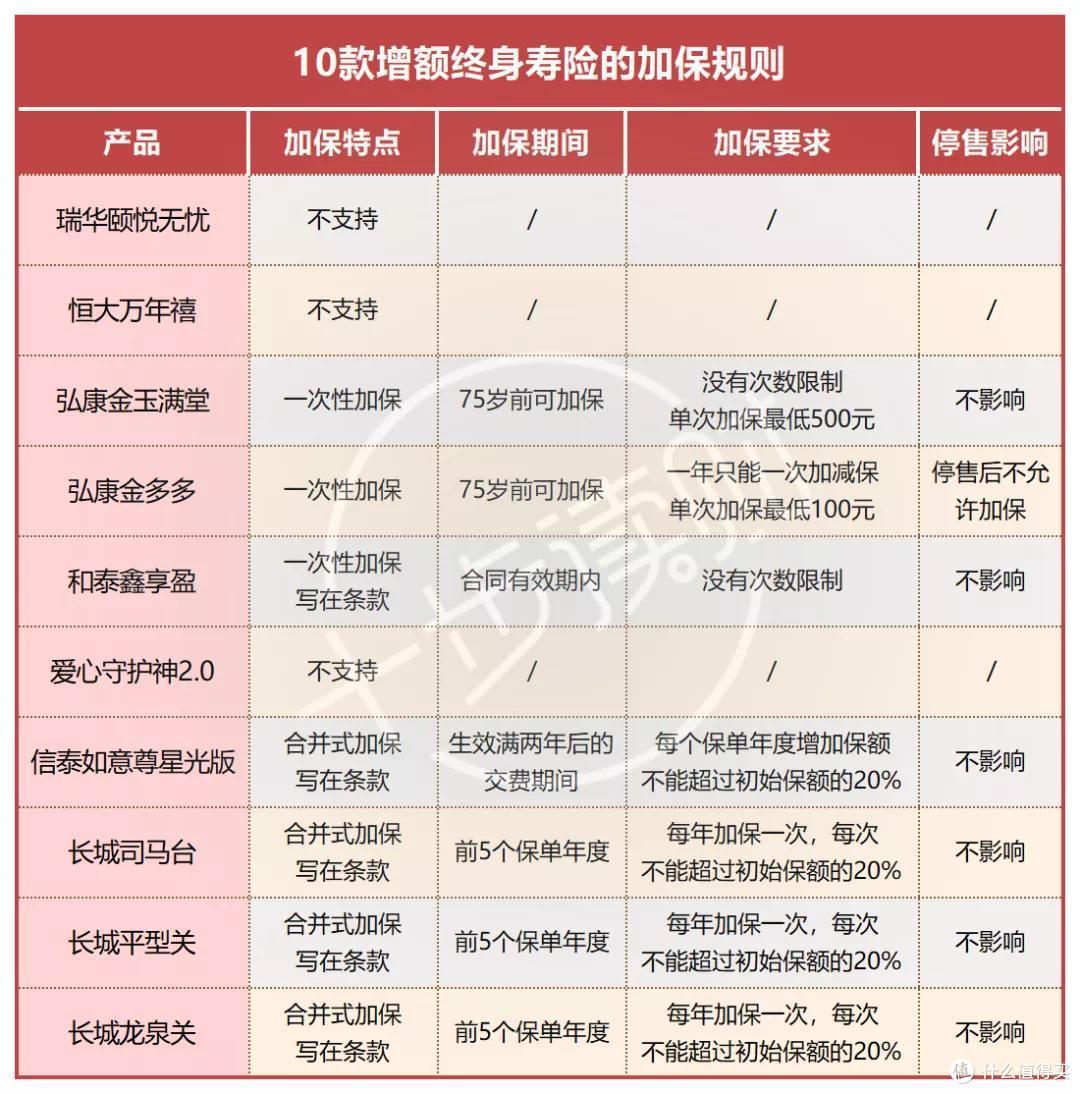
上述10款产品,加保条件最宽松的是和泰鑫享盈,而且写进了合同条款;其次是金玉满堂和金多多。
颐悦无忧、万年禧、守护神2.0都不支持加保。
再说减保:
减保非常重要,就是取钱,限制的情况不多,只有额度、次数和最低留存的限制。
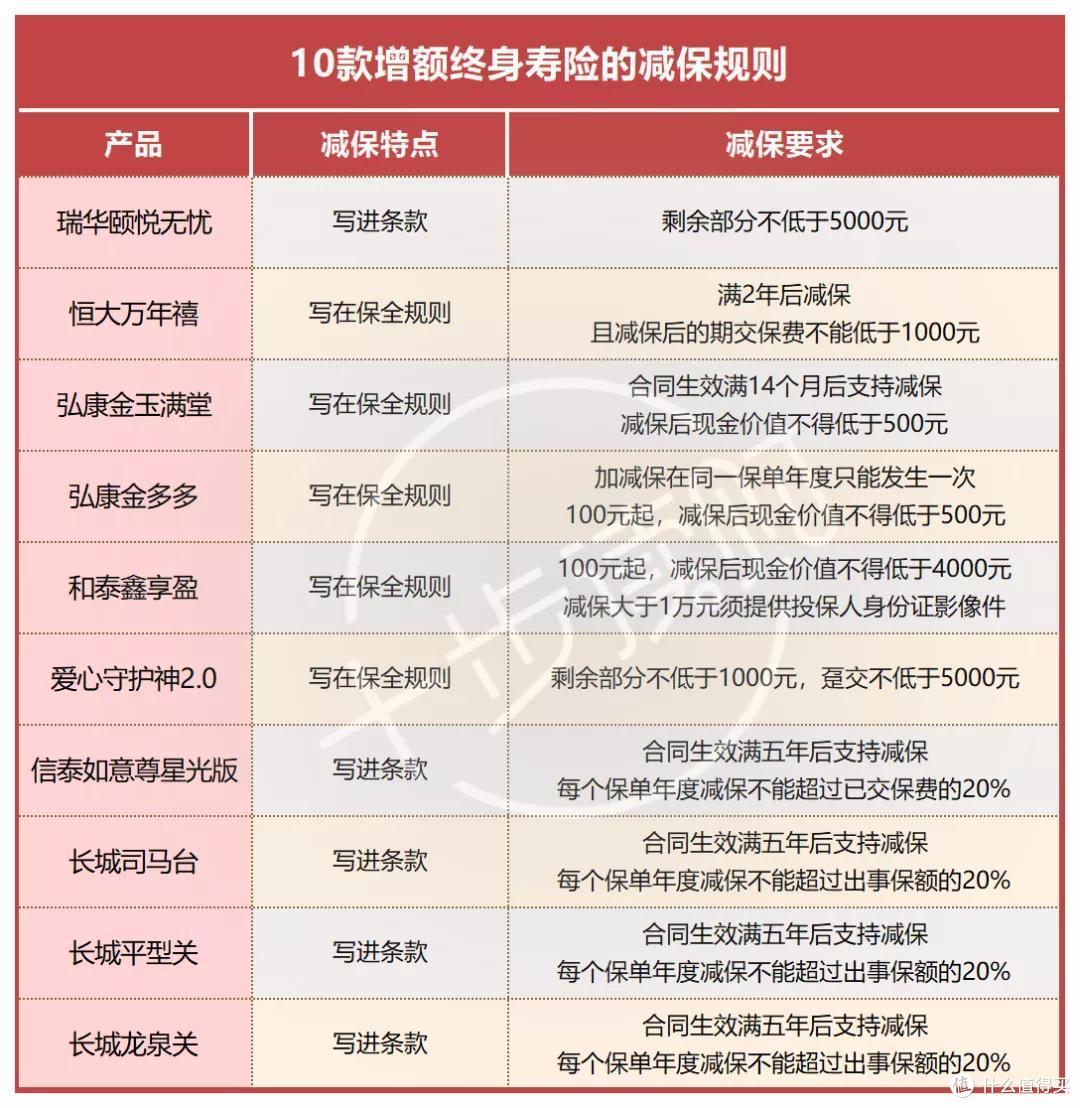
减保规则写进条款的,都会有20%的比例限制,这是2020年银保监会下文要求的标准。没写进条款的,都在保全规则里承诺了。
保全规则会在不同阶段做调整,但不用担心保险公司会拒绝减保,利率下行的大趋势下,保险公司也希望早点释放这些高利率产品。
有些朋友问,能不能用加保代替期缴,注意两个问题:
1、每次加保都是一张新保单,新保单要重新扣除费率、计算收益率;
2、绝大多数产品,减保时优先扣除新保单的现价,导致新保单还没开始复利就被取出来了。
这种操作和频繁买卖基金类似,在一个讲究复利效果的产品里,反复短线操作,收益会受很大影响。
04
重点产品介绍
对比到最后,我最爱的产品是这几款:
弘康金玉满堂、金多多、和泰鑫享盈、瑞华颐悦无忧、恒大万年禧和长城人寿的几款互联网产品。
弘康金玉满堂:
0-70岁都能投保,各个阶段的收益都挺好,各种缴费期的返本时间也快,加减保灵活,支持隔代投保。
弘康金多多:
和金玉满堂很像,加减保规则更严,短缴费期的返本快,长缴费期的收益高。
和泰鑫享盈:
加减保规则最好,支持月缴,长缴费期的收益排进前三,特别适合工薪族强制储蓄。
瑞华颐悦无忧:
挂着护理险的外衣,趸交收益率第一,但起投门槛高(5万起),不支持加保,可选的缴费期也少。
恒大万年禧:
在它支持的缴费期里,长期收益无人能敌,缺点是返本慢,不支持加保。可以附加恒大传家宝万能账户,保底利率2.5%。
长城三款产品前面讲了,最大优点是返本快,加减保写进条款,投保不限地域,非常方便。
05
总结一下
这18款增额寿险,是近期市场上的佼佼者,前几名的收益差距很小。
增额寿险是一种长周期的理财产品,投入前10年收益不高,属于标准普尔模型里的“保本增值”象限,别高估它的灵活性。
也不要看增额寿的保额复利率,4%保额复利的收益不一定比3.5%的高,为什么呢?因为每款产品的初始保额有高有低,不等于本金。
如果想强制储蓄,做好30年以上的持有准备,金玉满堂、金多多、万年禧、鑫享盈都是不错的选择;
如果不想持有太长,金玉满堂、金多多、乐满满和长城的产品都不错。