




























2
3
12月20日数币结息:我算了家里3个钱包,钱最多的那个是0
2026-11-05 21:42:52
0点赞
0收藏
0评论
9月21号晚上,我老婆把手机递给我看:数字人民币App里,一笔1.53元的"结息入账"。她那个钱包里常年趴着12000块——她单位试点用数字人民币发工资,她嫌兑出来麻烦,几个月没动。我看着这1.53元乐了半天,转头翻了我妈的钱包,余额9800,红包、生日钱全在里面趴了大半年。我点开交易记录想找同样的结息入账:没有,一分没有。

那天晚上我把家里三个数字人民币钱包挨个查了一遍,才算把这笔账弄明白。今年12月20日是数字人民币计息以来的第一个年终结息日,12月21日利息自动入账。如果你家里也有个趴着钱的数币钱包,这篇你花五分钟对着查一遍就行。
规则先核原文:谁计息、谁不计息
先说结论:2026年1月1日起,数字人民币从"数字现金"变成了"数字存款货币",实名钱包里的余额开始算利息了。
这条不是我刷到短视频听说的。中国人民银行出台了《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》,新一代计量框架2026年1月1日正式启动实施,方案明确:银行机构为客户实名数字人民币钱包余额计付利息,遵守存款利率定价自律约定。主要运营银行在2025年12月31日相继发布公告,白纸黑字。我核过人民日报的问答稿,口径很清楚:只有完成实名认证的钱包(一类、二类、三类)余额计息;只凭手机号开立的四类匿名钱包,不计息。
我妈那个9800块的钱包,就是当年为了抢一个消费红包、拿手机号随手开的四类钱包。钱最多的那个钱包,恰恰是生不出钱的那个。
结息时间也记一下:每年3月20日、6月20日、9月20日、12月20日结息,第二天入账,在数字人民币App的钱包资产页面和交易记录里能看到"结息"字样。中途要是注销钱包,按清户日的挂牌活期利率算到清户前一日,不会吞掉你已产生的利息。

我这笔账,第一遍算错了
1.53元这个数,我第一遍心算是算不出来的——因为我一开始把0.05%当成了月利率,12000×0.05%×3,想着一个季度怎么也得18块,结果App里就躺着1.53。
查了才知道错了两处。第一,0.05%是年利率,是六大行当前的活期存款挂牌利率,数字人民币钱包按的就是这个价。第二,活期计息不按"3个月=1/4年"粗算,是按天来的,公式是:利息=每日余额合计数×(年利率÷360)。
拿我家这笔重算:6月21日到9月20日,整整92天,余额一天没动。12000×0.05%÷360=每天0.01667元,乘92天,1.53元。和到账分毫不差。反过来看全年:12000块在钱包里趴一年,利息6块钱。我妈那9800就算升级成实名钱包,一年也就4.9元。

所以这笔利息别当成"收益",它就是白捡的零头——个人存款利息目前免征个人所得税,数币利息同样暂不征税,一分到账一分都是你的。我自己的钱包里留了300块买菜钱,一个季度利息不到5分钱,我也懒得管它。
钱包分四档,年底先给全家做一遍体检
数字人民币钱包按实名强度分四类,额度、功能、计息资格完全不同。我把查自家钱包时用的对照表贴在这里,你照着对:
钱包类型 | 开通条件 | 余额上限 | 计不计息 | 适合放什么 |
|---|---|---|---|---|
一类 | 本人带身份证到银行网点面签 | 无上限 | 计息 | 大额资金往来,普通家庭用不上 |
二类 | App远程:身份证+人脸+绑银行卡 | 50万元 | 计息 | 日常主力钱包 |
三类 | App远程:身份证+人脸,不绑卡 | 2万元 | 计息 | 备用小额消费 |
四类 | 只验证手机号 | 1万元 | 不计息 | 小额匿名支付,别过夜存钱 |
查自己钱包等级的入口在数字人民币App"我的—钱包管理",点开就能看到钱包类型。四类余额上限1万元、单笔2000元、单日5000元,本身也存不下大钱——但几百几千的红包钱一直趴在里面,就是纯躺着不生息。
给我妈升级时我还白跑了一趟网点。排了号才知道:四类升三类,App里补个身份证照片加人脸识别就能办,五分钟搞定,升级后即时生效、按日计息;只有升到一类这种全功能钱包,才必须本人去柜台面签。你要是也想给家里老人升级,先在App里点"钱包管理—升级钱包",别学我。

这笔钱到底往哪放,我家的选法
算完利息,真正的选择题是:钱留在数币钱包,还是兑出来。
留着的理由:支付方便,转账兑回银行卡全程零手续费、实时到账,而且实名钱包余额和银行存款一样纳入存款保险保障,50万元以内本息都受保护。安全性上,它和你在同一家银行的活期账户没有区别。
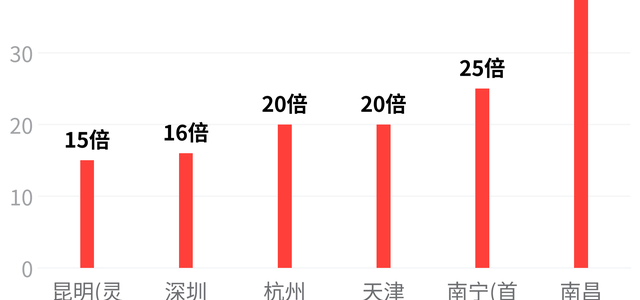
但收益上,0.05%的活期价,和定期完全不是一个数。按六大行当前挂牌利率:1万元放数币钱包一年5元,转成一年期定存(0.95%)是95元,存三年期(1.25%)每年125元——同样是确定的存款利息,利率差出19倍到25倍。低息环境下,每一块钱趴错位置都是这个算法。
我家最后这么定的:每个实名钱包里只留两个月的零花钱,我和老婆的各留1000块,日常扫码、碰一碰支付随便用,利息是送的;老婆工资到账后,超出零用数的部分当月兑回银行卡,跟家里的到期存单一起归置到定期那一档。我妈的四类钱包升级成三类后,红包钱该花的让她花,剩下2000块当"电子零钱",多的兑出来存她名下。

如果你家也有单位在试点数币发薪,或者你钱包里趴着往年的红包余款,这套动作在12月20日结息前做完正合适——12月21日打开App,对一下"结息入账"那个数,你就知道这笔账算没算明白。
带走这五步
打开数字人民币App,看每个钱包的类型:一、二、三类计息,四类不计息;
四类钱包里钱超过你三个月零用额的,App内升级(补身份证+人脸),不用跑网点;
记公式:季度利息=余额×0.05%÷360×实际天数(91到92天),一眼估出该到账多少;
对账:3、6、9、12月的21日查"钱包资产—结息",少了就拿这个公式去问运营机构;
大钱别在钱包里过夜:只留零用额度,其余零手续费兑回银行卡,按你自己的用钱时间归到存款那一档。
挂牌利率以各机构最新公告为准;政策以央行《行动方案》原文为准,别拿2025年"数字人民币不计息"的旧科普当现状。
—— 老周:我是家里那个管钱的人。以上是我家自己的算法和选择,不构成普遍建议,你的钱包类型、资金安排请对着自家情况再算一遍。
内容由AI生成










