









2
1
专项附加扣除别急着各扣一半:12月确认前,我把账算了一遍
2026-11-01 09:28:38
0点赞
1收藏
0评论
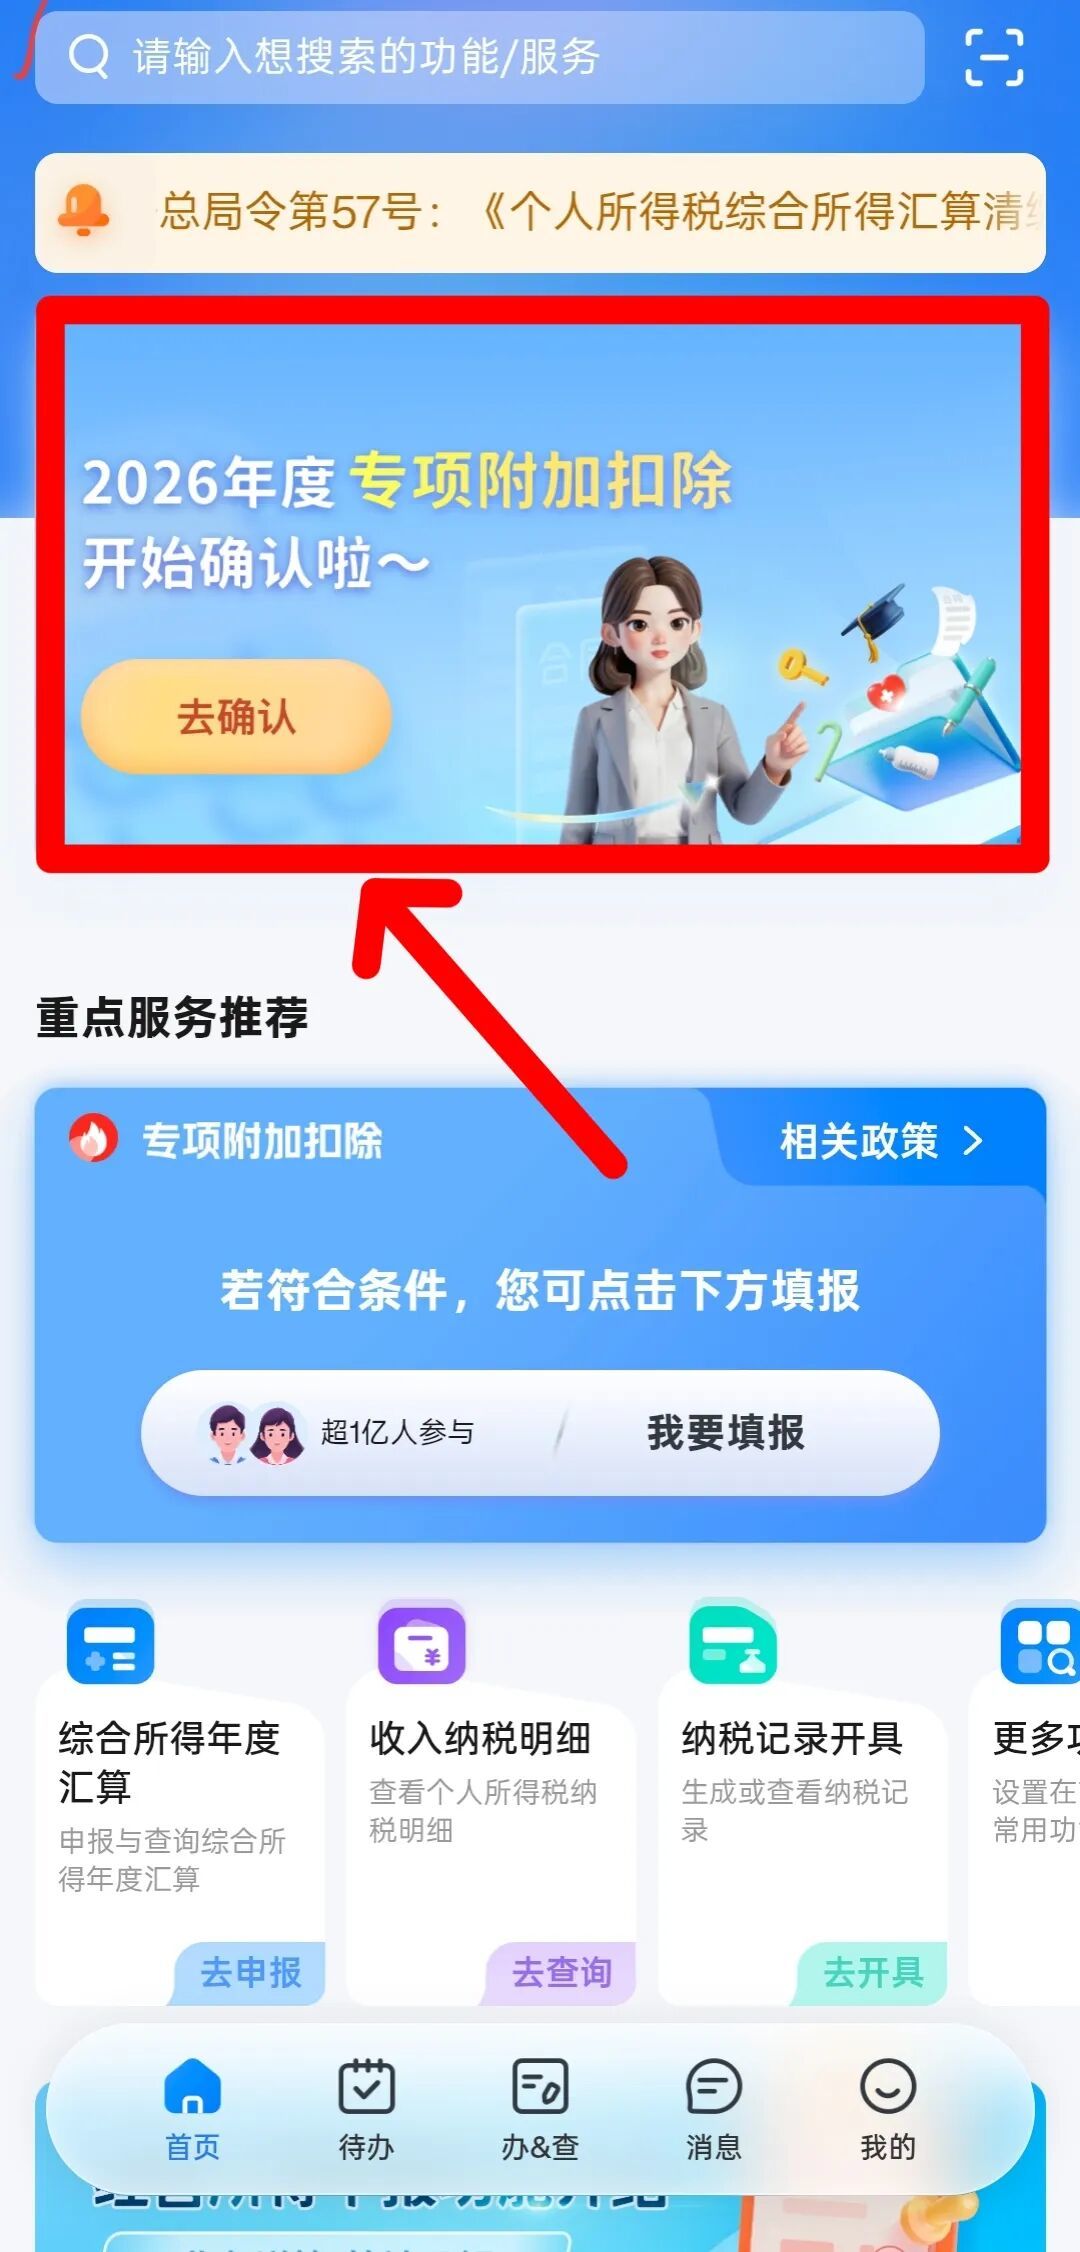
人事的通知国庆一过就发下来了:2027年度个税专项附加扣除信息确认,12月1日开放,12月31日截止。这条规则的出处是国家税务总局发布的《个人所得税专项附加扣除操作办法(试行)》(国家税务总局公告2022年第7号):纳税人次年需要由扣缴义务人继续办理专项附加扣除的,应当于每年12月份对次年享受的内容进行确认;未及时确认的,扣缴义务人于次年1月起暂停扣除。
去年12月我第一次赶这个窗口,顺手点了"一键确认"——沿用的是前一年"平分"的方案。今年11月坐下来核账才发现:这份"公平",我家一年多花着2400元。离今年窗口开放还剩一个月,顺序应该是先把账算完,再碰确认键。
一、先把额度分清楚:哪些能挪,哪些不能挪
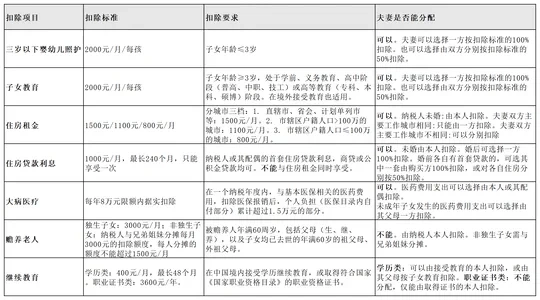
七项专项附加扣除,按额度能不能在两口子之间分配,是三类(标准按国发〔2018〕41号、国发〔2023〕13号):
类别 | 项目 | 现行标准 | 分配规则 |
|---|---|---|---|
可挪 | 子女教育 | 每个子女每月2000元 | 可选一方扣100%,或双方各扣50% |
可挪 | 3岁以下婴幼儿照护 | 每个婴幼儿每月2000元 | 同子女教育 |
可挪(单方额度) | 首套住房贷款利息 | 每月1000元,最长240个月 | 经夫妻双方约定,由一方全额扣 |
可挪(单方额度) | 住房租金 | 按城市每月1500/1100/800元 | 夫妻同城的,只能由一方扣 |
不能挪 | 赡养老人 | 独生子女每月3000元;非独生子女与兄弟姐妹分摊,每人不超1500元 | 只能扣在自己名下,给不了配偶 |
不能挪 | 继续教育 | 学历教育每月400元(最长48个月);职业资格证书取证当年3600元 | 只能本人扣 |
年底才定 | 大病医疗 | 医保目录内自付超15000元的部分,80000元限额内据实扣 | 次年3—6月汇算时填报,本人或配偶扣 |
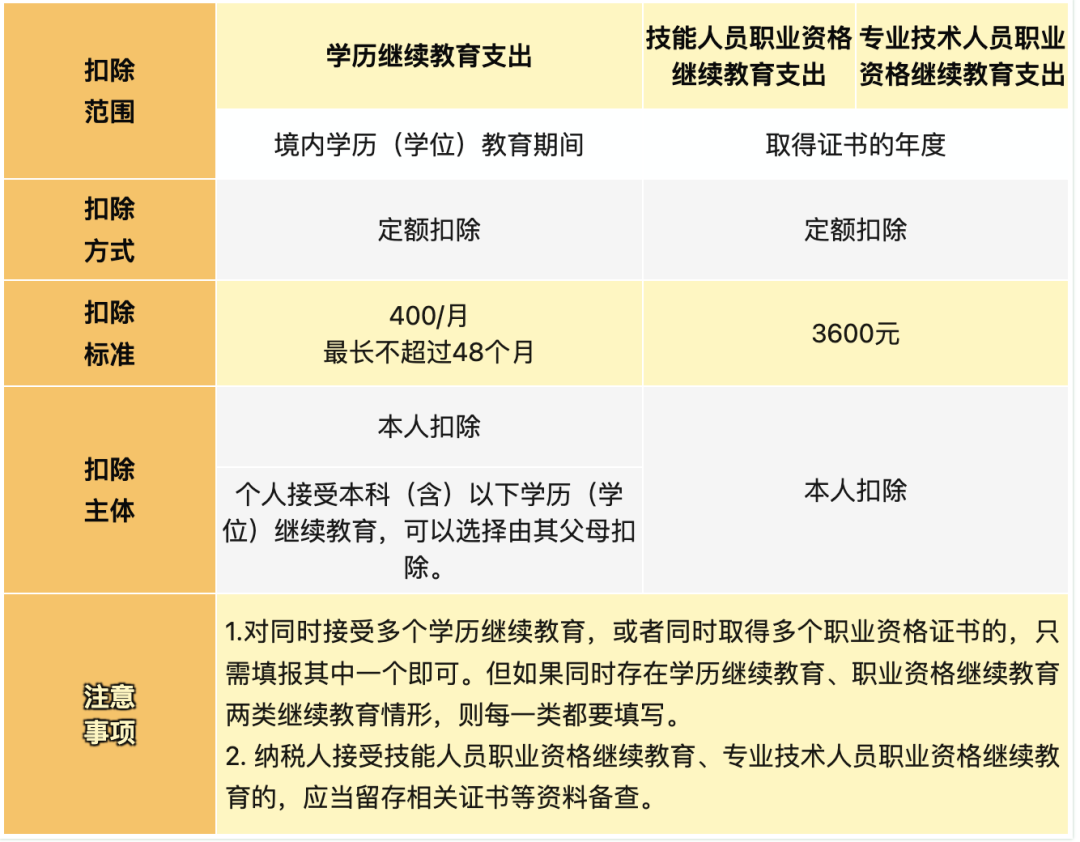
两条锁死条款别漏:住房贷款利息和住房租金,同一纳税年度只能二选一;扣除方式一个纳税年度内不能变更——12月怎么选,次年一整年就锁死,想改只能等下一个12月。
这里我去年就踩过一个坑:我一直以为房贷利息必须登记在贷款合同署名人的名下(我家合同在我老婆名下),所以"只能她扣"。读了41号文第十五条才知道是"经夫妻双方约定,可以选择由其中一方扣除"——约定的事,跟合同署名没关系。结果这笔12000元的额度,去年全年躺在她的低税率档里。
二、我家的税率档,算出来差多少
先给档位和数字(个人所得税法综合所得七级累进):不超过36000元3%;36000—144000元10%(速算扣除数2520);144000—300000元20%(速算扣除数16920);300000—420000元25%(速算扣除数31920)。
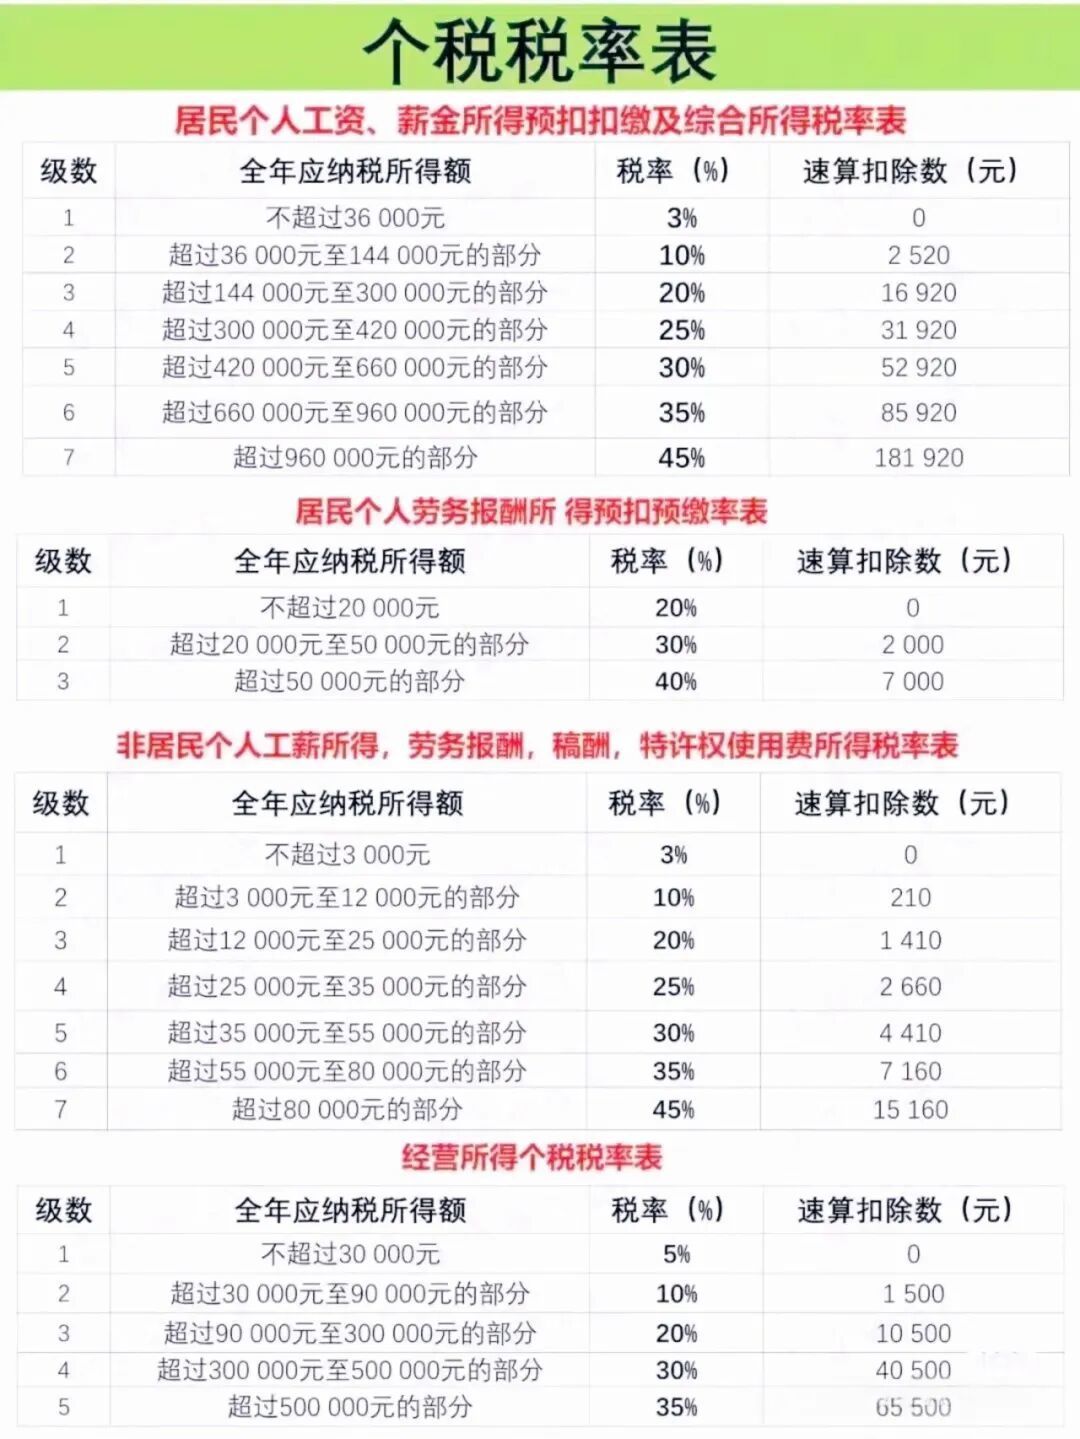
我家按实际数字摆:我年收入360000元,老婆180000元。各自扣掉每年60000元基本减除费用、个人三险一金(我32000元、她24000元)、固定名下的赡养老人(我是非独生子女,协议分摊每月1500元=18000元/年;她是独生子女,每月3000元=36000元/年),可挪额度加进来之前,我的应纳税所得额是250000元,踩在20%档;她是60000元,在10%档。
可挪的就两笔:子女教育24000元/年+房贷利息12000元/年,合计36000元。
旧方案(我去年沿用的):子女教育各扣一半、房贷在她名下——省税12000×20%+24000×10%=4800元;
新方案:36000元全部挪到我名下——省税36000×20%=7200元(挪完我剩214000元,还在20%档里,没有降档);
差额:一年2400元。这笔房贷2016年借的,按240个月的扣除上限算,窗口期还剩120个月;光房贷挪档这一笔,后面十年就是12000元。
写成公式,你可以直接套:挪额度的省税差=额度×(高档税率−低档税率)。我家的2400元,就是那笔挪错了的24000元,被10%的档位差吃掉的。
三、跨档的时候,公式先别用
公式成立的前提,是额度挪过去没有把人推过档线。假设我的应纳税所得额不是250000元,而是150000元——只高出144000元这条线6000元,那36000元全挪过来,我会降到114000元。用公式预估省7200元,实际税差是:原150000×20%−16920=13080元,挪后114000×10%−2520=8880元,只省4200元——有30000元额度实际落在10%档里,不能按20%计。
所以自查就一步:拿高档方"挪额度前的应纳税所得额",减去它所在档的下沿。我的差值是250000−144000=106000元,额度36000元小于它,不跨档,公式可用;如果额度大于这个差值,就换成两种算法对答案:直接"应纳税额=应纳税所得额×税率−速算扣除数"把两个方案的税差算出来,或者在个税App的"扣除试算"里把两种分配各试一遍。夫妻同档的,各扣50%和一方100%在总额上几乎没差,重点反而是贴档线的家庭。
四、算完,我家的六步动作
11月把全家的额度列一遍,先分"能挪"和"不能挪"两堆;
查两边的档:看个税App收入纳税明细的全年累计,翻去年汇算结果页;
先判断跨不跨档,能用公式的用公式,不能的用App试算;
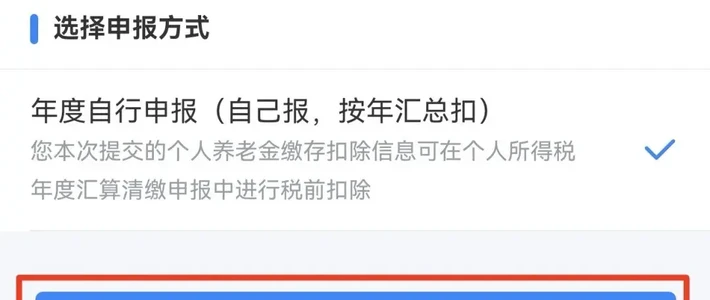
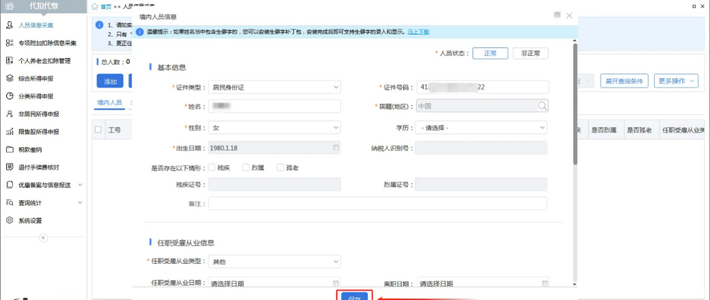
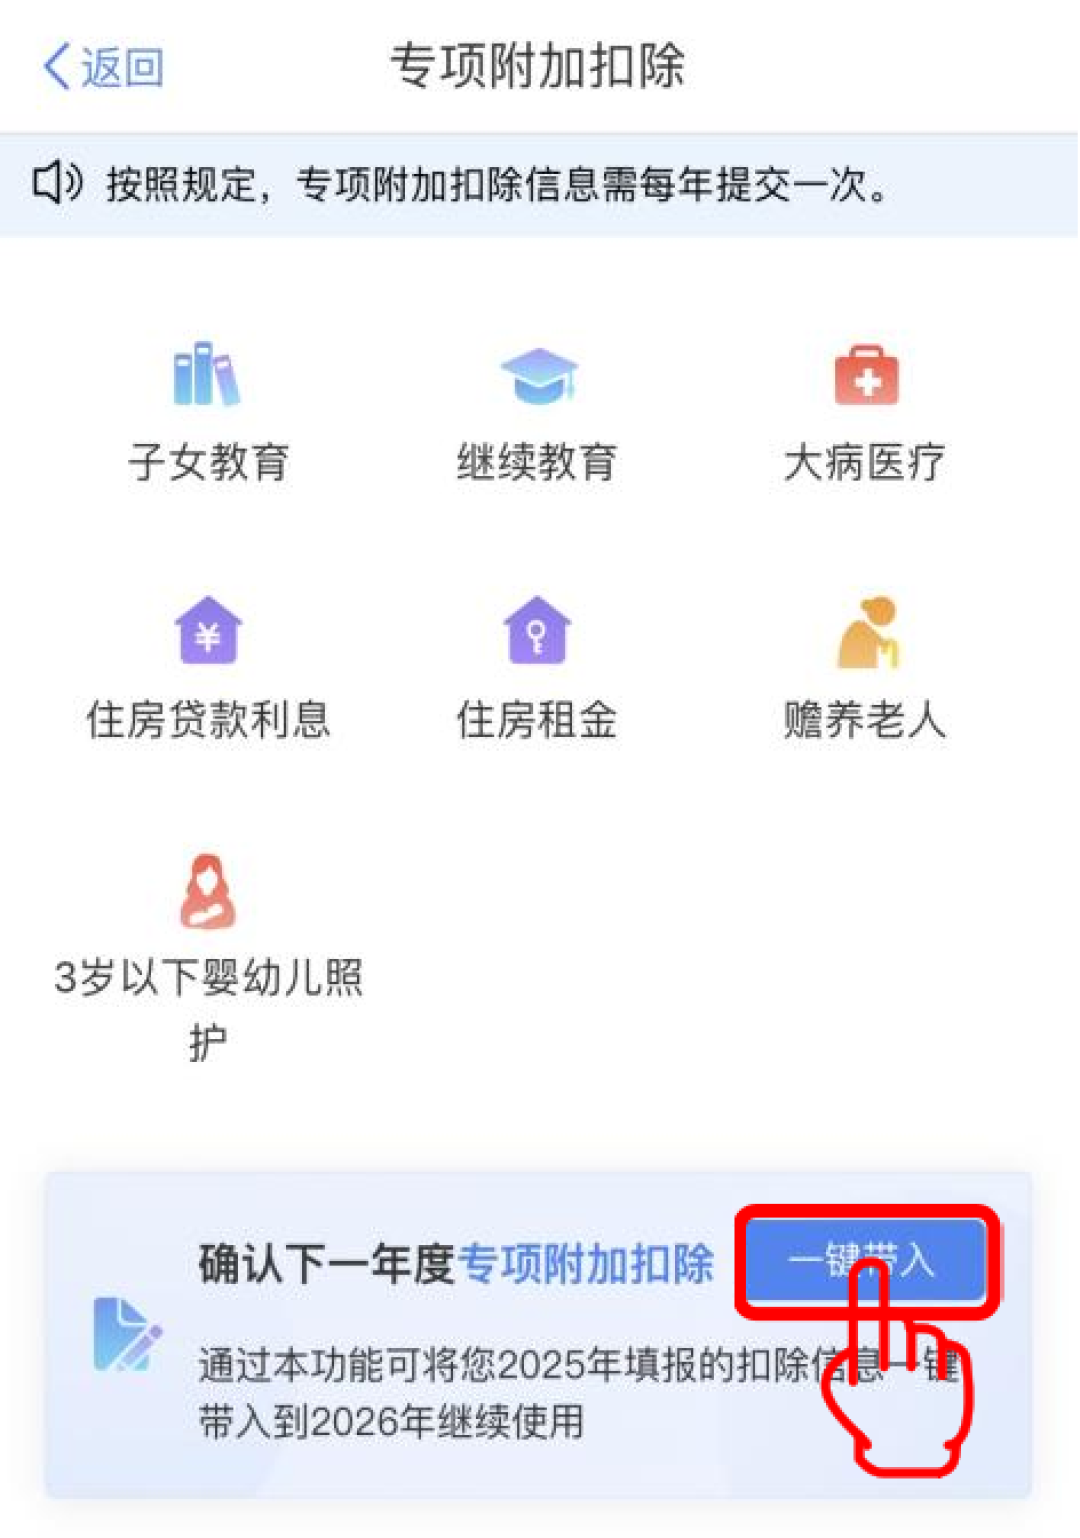
12月1日进确认页改比例:子女教育从"各50%“改成"本人100%”(她那边同步删掉这条采集——同一个孩子不能夫妻双方重复采集),房贷利息改到约定好的我名下;不需要改的项,再用"一键确认"——一键沿用的是旧方案,我家旧方案恰恰是要改的那个;
凭证留存5年备查:贷款合同、还款凭证、赡养老人的分摊协议(非独生子女要签书面分摊协议,指定分摊优先于约定分摊);
次年1月工资条核对额度有没有扣上:没确认被暂停的,确认后恢复;年内没扣足的,次年3—6月汇算时一次性补扣——但专项附加扣除额一个纳税年度扣不完的,不能结转下年。
还有两条我家去年补进备忘录的规则:多子女家庭,每个孩子可以分别选扣除方式,大宝归我100%、二宝各扣50%,都合规;大病医疗平时不填报,年底谁档高挂谁名下。
额度的归属跟家里谁说了算没有关系,只跟谁的税率档高有关系。窗口还差一个月,把两口子各自的档报出来套一遍公式,这就是11月该干的活。
作者声明:这是一户20%档和10%档人家的算法账目,不构成对任何人的普遍建议;你家的额度归属,请用你家自己的应纳税所得额试算。政策口径以国发〔2018〕41号、国发〔2023〕13号及国家税务总局公告2022年第7号原文为准。
内容由AI生成