















11
19
打工人必看!7大专项扣除+白嫖退税隐藏大招全公开
2025-03-18 13:27:26
26点赞
326收藏
22评论
最近大家应该都在搞个税专项扣除这件事儿吧。相信在哪里填报这些基本操作大家都会了。但今年政策有大变化吗?房贷和房租专项扣除能否叠加?二胎三胎怎么扣?估计还有不少朋友对一头雾水。
大家好,我是高达。今天我就来为大家拆解7大专项扣除的申请条件,文末还会跟大家讲到如何通过隐藏的2个项目节省更多个税。
一、写在前面
在专项扣除的相关介绍中,会看到某某项目可以抵扣XXXX元,例如婴幼儿照护这一项,每个小孩每个月可以抵扣2000元。这里的2000元并不是抵扣这么多,而只是一个额度。具体可以抵扣的个税需要用额度来乘以你的纳税税率。而税率又跟你的年度纳税收入有关,具体比例见下表:
 图片
比较常见的税率是10%和20%,为方便计算,我们取10%税率示例。那么回到上面说的2000元额度,实际抵扣或者说节省的个税为2000*10%=200(元)。各位根据自己的收入对应的税率大致计算即可。
个税专项最早只有7大项,根据属性,大致分成4个方向:人、房、医疗以及教育。都是跟我们老百姓一辈子息息相关的项目。

二、7大专项扣除拆解
接下来,我们一一拆解这7个项目,各位对号入座,看看哪些项目可以填报。
1、婴幼儿照护
条件:家庭有3岁以下婴幼儿
抵扣额度:2000元/月/孩
抵扣主体:父母一方扣除,或双方各抵扣50%。
解析&建议:
这项政策在2023年的时候额度从原来的1000元上调至2000元,各位最近才当爹妈的记得填报。另外,政策并未限制孩子数量,因此多孩家庭可以扣除更多额度。
2、子女教育
条件:子女年满3周岁至学历教育结束
抵扣额度:2000元/月/孩
抵扣主体:父母一方扣除,或双方各抵扣50%。
解析&建议:
学历教育指幼儿园、小学、初中、高中、大学、硕博。简言之,3岁开始到孩子完成学业进入社会前这个期间,父母都可以填报此项。这个项目同样没有孩子数量。
婴幼儿照护和子女教育这两项,可以简单粗暴理解为只要有孩子,那么从孩子出生到完成学业进入社会前期间,家长都可以填报,这个区间少说也有20年,各位可以好好算笔账。
另外,这两项可以叠加填报,例如老大上小学,老二刚出生,父母就可以享受每月4000元的抵扣额度。
3、赡养老人
条件:父或母满60周岁
抵扣额度:3000元/月
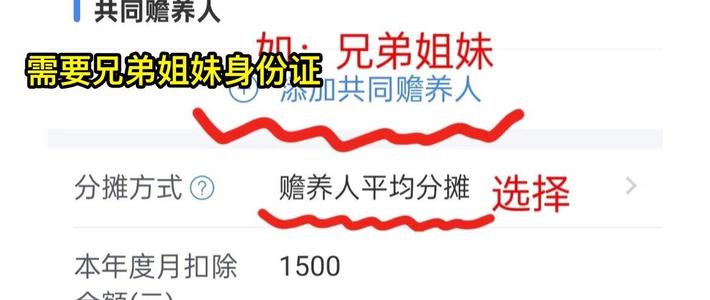
抵扣主体:独生子女100%,非独子女分摊。
解析&建议:
此项下,不论合规老人是1个还是2个,均只抵扣3000元/月的额度。非独子女应当与其兄弟姐妹分摊扣除额度,分摊扣除最高不得超过每月1500元。
4、住房租金
条件:住房居住
抵扣额度:800-1500元/月
抵扣主体:夫妻在同一城市一方扣除,在不同城市且无房分别扣除
解析&建议:
根据城市行政级别以及规模,此项为阶梯额度。具体扣除额度对应条件见下图:
 图片
5、住房贷款利息
条件:限首套房(婚前/婚后均可)
抵扣额度:1000元/月,最长20年
抵扣主体:夫妻一方扣除,或双方各扣除50%
解析&建议:
“住房租金”与“住房贷款利息”不可叠加。因此对于异地租房+本地有房贷的朋友,可根据规则选额度最高的一项填报。例如在上海租房,苏州有房贷,则选择“住房租金”专项扣除。
如果已用贷款买了一套房,由于工作需要将该房屋贷款还清后置换了另一套房,第二套房贷银行依旧给的是首套房贷款利率,第一套房时没享受过住房贷款利息扣除政策,第二套房贷利依然可享受住房贷款利息扣除政策
6、继续教育
条件:考证纳税人或个人接受本科及以下学历(学位)教育
抵扣额度:学历教育400元/月,最长48个月;证书3600元/年,仅限证书颁发当年扣除
抵扣主体:本科及以下学历教育可由本人或父母扣除;硕士/博士教育仅限本人扣除
解析&建议:
职业证书这块,不论多少各,仅按3600元额度扣除,且仅限证书颁发当年扣除。跨年领证的按领证年份记录。
2023年《国家职业资格目录》含72项证书,新增“精算师”“矿业权评估师”等(实时清单可登录人社部官网查询)
7、大病医疗
条件:医保目录范围内的支出,医保报销后的个人自付部分
抵扣额度:累计8万元/年
抵扣主体:本人或配偶扣除,未成年子女可由共父母一方扣除
解析&建议:
这是所有项目里面略烧脑的一项。简单归纳下来为自费部分且超过1.5万元的部分,并不是说只要满足条件就有8万元的抵扣额度。例如张三看病自费10万,则只能抵扣8万元额度;看病自费5万元,则可按3.5万元额度抵扣。
这个额度夫妻可合并计算,最高累计16万/年。具体可拨打税务服务热线12366咨询。
看到这里,假如老王有一个正在上学的孩子,上有父母均65岁,自己在北京租房住,不考虑生病、学历教育之类的,老王每年的节税额度为(2000+3000+1500)*12=78000(元)。按照10%税率计算,这一年老王就可以节省7800元个税,是不是相当于节省了7800元?如果税率是20%、30%甚至更高?节省的个税会更夸张!
三、隐藏节税项目
这还没完,如果有参与本章节提到的两个项目,每年的节税额度还可以累计增加14400元。这两个项目为个人商业养老保险以及税优健康险,分别可以抵扣12000元/年以及2400元/年。这里我以个人商业养老保险为例,绘制图表,来看看不同收入的朋友,通过购买个人商业养老保险的方式,能够抵扣多少个税:
 图片
商业个人养老保险和税优健康险除了年度抵扣额度不同外,最大的区别在于养老保险要退休才能里领取,且领取需缴3%个税;而税优健康险则是缴满年限就能全部领取出来,且没有3%个税。
所以若仅站在节税的角度考虑,如果你的税率为3%,那么只买税优健康险就行。可以简单的理解为每年“存”2400元,如果缴费期为10年,单利最高可达16.29%,这就有点恐怖了。即便不看所谓的收益,折合每月投入200,也算是一种“无痛理财”方式了。
 图片
当然,购买个人商业养老保险可不仅仅只是为了“薅”节税政策的“羊毛”,更多是为未来的养老生活做提前布局。毕竟,稳定的现金流才是保持生活品质的基础条件!
总结下来,个税专项扣除的7大项,只要你还有收入,理论上至少有一项可以填报。这7大项如果全部都能填入,再加上最后2个隐藏节税项目,按照10%税率计算,每年可以抵税/节税的金额已经超过9000元!这节省下来的钱,出去旅游一趟、给媳妇儿买个包、给父母换个手机、给孩子报个兴趣班不是更好吗?












校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案