

















10
8
少赚136亿,华为转头又借150亿
2026-10-25 17:19:29
0点赞
0收藏
0评论
10月22日,彭博社援引知情人士放出一件事,华为在境外拿到一笔150亿元的银团贷款。牵头的是中行、建行、工行等中资银行,期限7年,离岸人民币计价。
六年没动过的境外融资通道,今年重新打开。上次这么做是2020年,那笔只有118亿港元。
融资消息一出,多数人的本能反应是华为缺钱了。翻开半年报,答案写在别处。
华为投资控股8月底披露的2026年半年报,上半年营业收入4678.19亿元,同比涨9.55%。
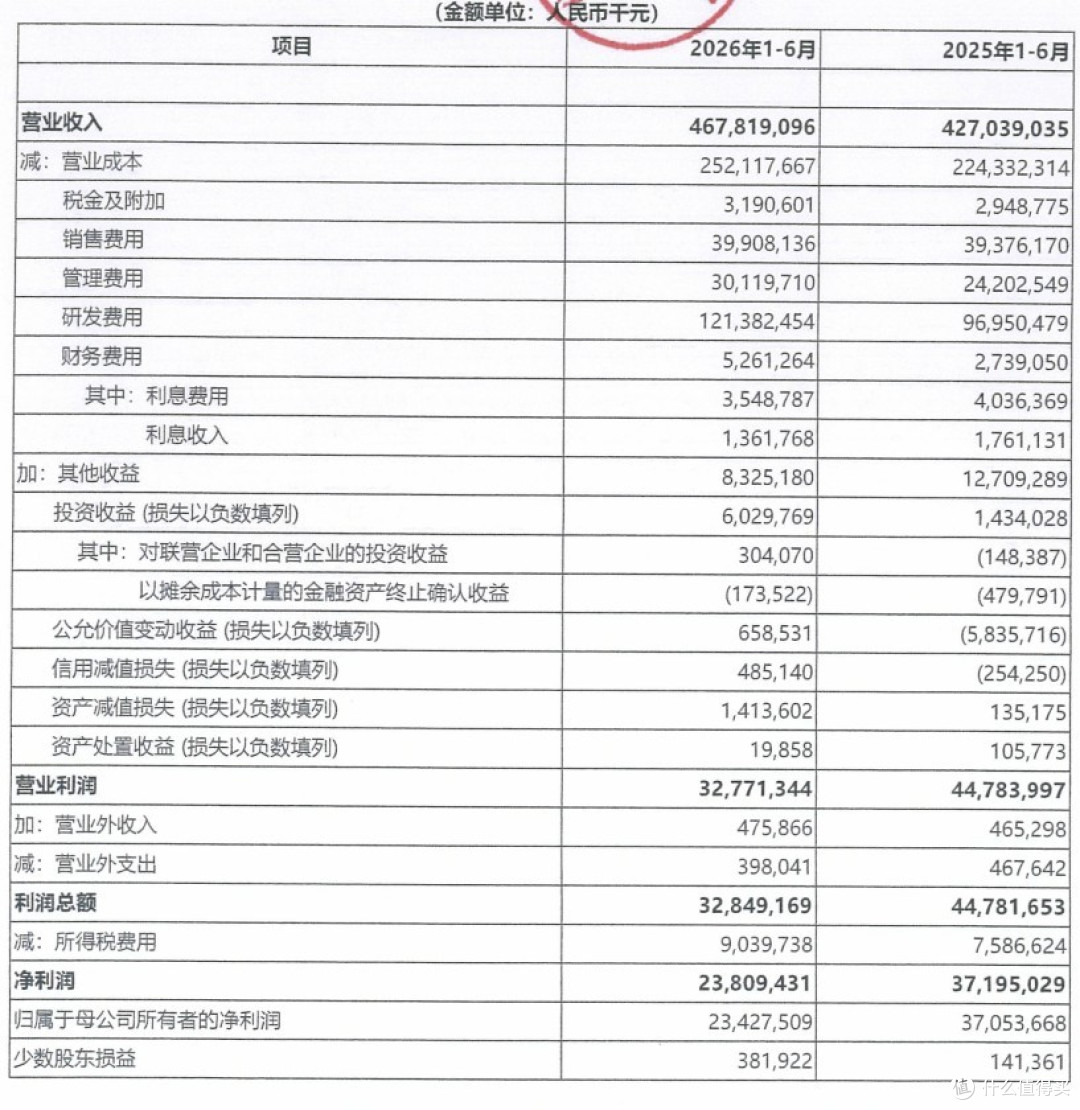
▲华为投资控股2026年半年度报告利润表(来源:公开财报)
营收还在往上走,归母净利润却是234.28亿元,同比掉了36.77%。
去年同期这个数超过370亿,等于半年少赚了136亿。
营业利润率从10.49%压到7.01%,营业成本2521.18亿元同比涨12.39%,比营收9.55%跑得还快。
另一部分答案在研发账上。研发费用1213.82亿元,去年同期是969.50亿,多花了244亿。
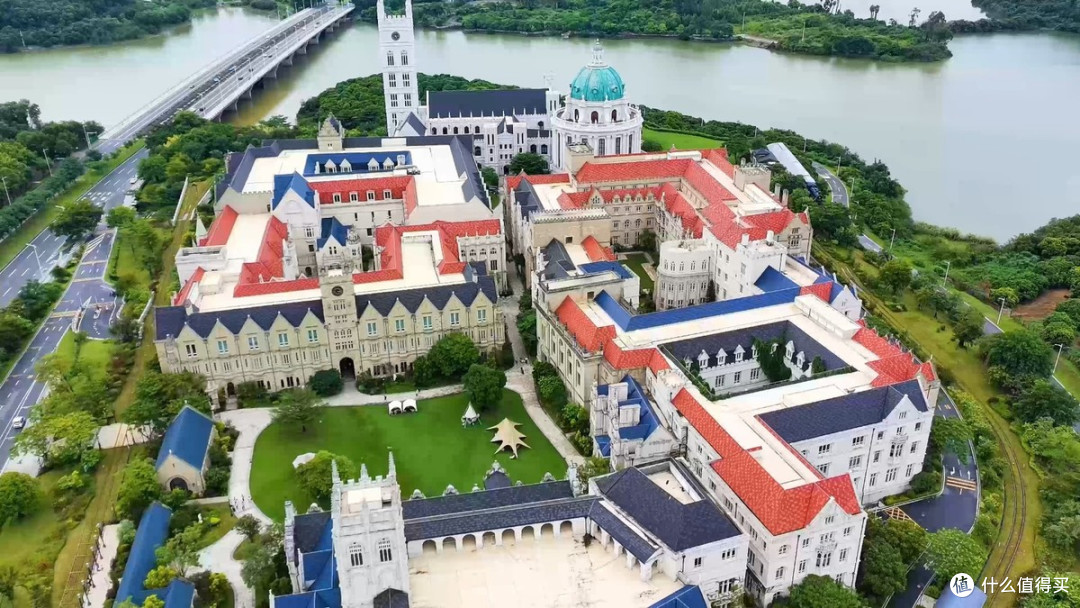
▲华为松山湖基地园区航拍(来源:公开图片)
这1213.82亿占掉营收的25.94%,四块钱收入里将近一块砸进研发。
摊到上半年,研发平均每天要花出去六个多亿。
研发和净利放一起看,1213.82亿顶上234.28亿的五倍还多。
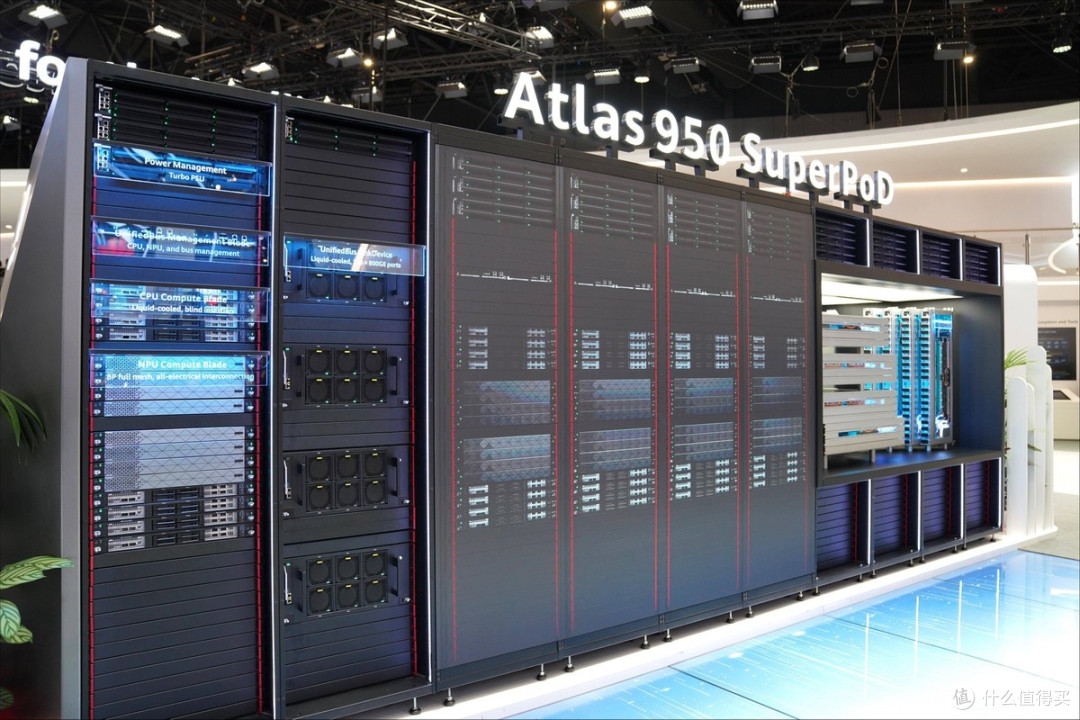
▲华为Atlas 950 SuperPoD超节点,展会现场(来源:公开报道)
研发多花244亿,管理费用又多59亿,都是真金白银支出去的。
这笔钱大多流向芯片、操作系统和算力三块。
现金流能佐证这个时点。上半年经营活动现金流净额-398.85亿元,去年同期还是正的311.83亿元,一进一出差了710亿。
上半年购买商品、接受劳务支付的现金是4252.26亿元,比去年同期多了35.3%。
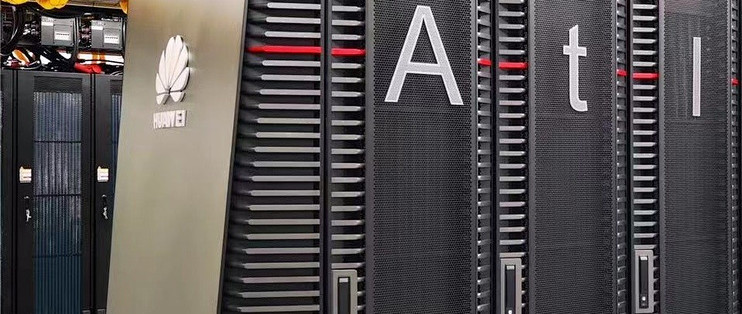
▲华为Atlas系列服务器机柜列,数据中心机房(来源:公开图片)
藏在账上的还有存货。截至6月底存货账面价值2774.94亿元,比2025年末多出824.51亿元,涨了42.3%。
存货的增速,是营收的四倍多。
研发要钱,备料要钱,那150亿贷款卡在这个时点落地,对应的是现金端的缺口。
资产负债率从55.04%抬到58.31%,账上还躺着1705.94亿元现金。
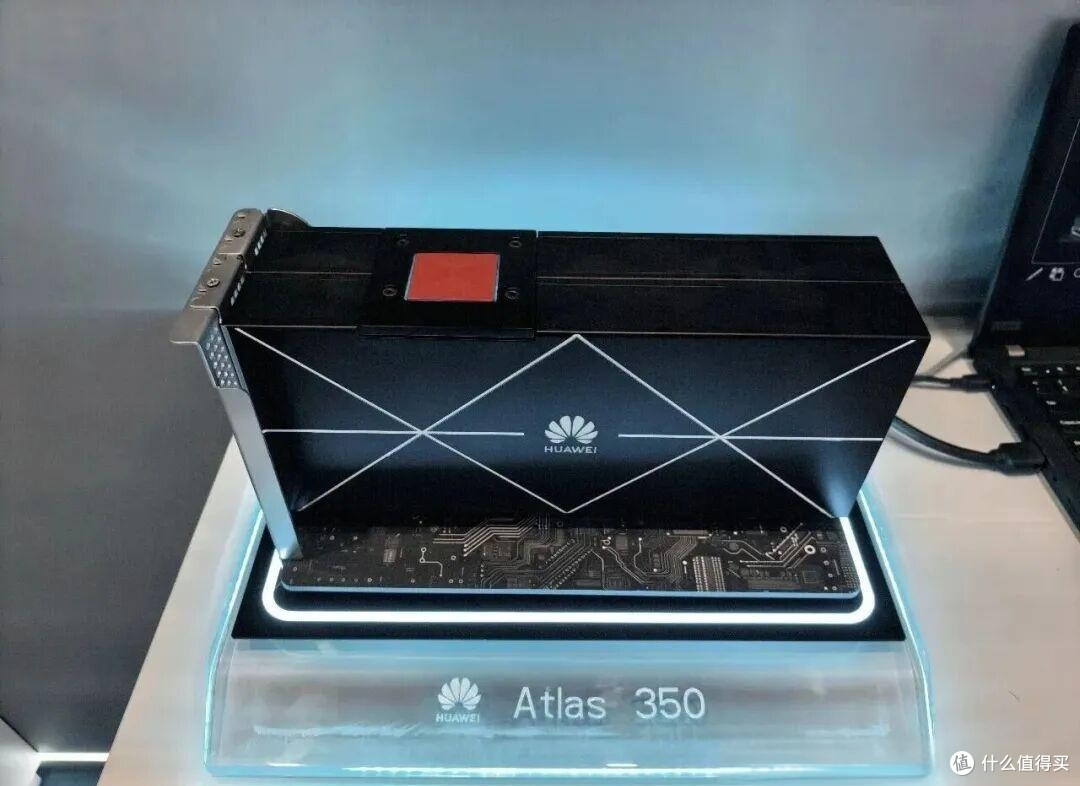
▲华为Atlas 350加速卡展示模型(来源:公开图片)
港媒阿斯达克财经的报道里提过,这笔融资和AI项目相关的芯片开支急升有关。
华为没上市,但债券投资人盯的就是这几行。
营收涨9.55%,研发涨25.2%,一进一出,利润和现金流自然被挤。
对普通用户来说,研发砸得越狠,下一年的机型、算力和鸿蒙生态才越有得看。
这半年花出去的利润,变成了研发投入和仓库里的存货。
至于值不值,要等押注见效那天才有答案。
免责声明一:本文数据来自华为投资控股有限公司2026年半年度报告及公开媒体报道,配图取自公开网络,版权归原作者所有,如涉侵权请联系删除。
免责声明二:文中内容仅供参考,不构成任何投资或购买建议;观点仅代表作者个人立场,与任何机构无关,据此决策风险自负。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~