


















6
5
这么多年,终于有人把养老金说清楚了。
2021-08-31 14:47:02
2点赞
30收藏
5评论
今天我们来聊聊商业养老金。
很多人不理解,保险明明是保风险的。
为什么还会有像是商业养老金这种看起来是为了“赚钱”的产品?
其实养老金最核心防范的风险,叫做长寿。
今天我们就回归本源,不吹不黑,去探讨养老金本身的价值。
你有想过自己太长寿,以至于钱不够养老吗?
绝大多数人肯定不会想到这个问题,没有人会觉得自己老了要面临破产危机。
但老年破产在日本却是热门话题。
日本NHK电视台曾做了一个特别节目,针对日本老年破产现象,将采访过程全部记录在《长寿的噩梦》一书中。
讲的是老人的悲惨晚年。
68岁的老人,在妻子去世后,存款足足有128万人民币,却连普通肉类、水果都不敢吃,精心计算每天的生活费,超过30元人民币就会面临破产危机。
而且他还有老年痴呆的母亲要照顾。
建筑公司的老板娘在独子和丈夫都死后,有病不敢去看病,只为了节省开支……

住着10张榻榻米大小的房子的田代先生,笑着对记者说“希望自己快点死,死了就不用担心没钱了。”
他今年83岁了。
……
这些都是日本万千“老后破产”中的一员。
日本在九十年代就进入了老龄化社会,是全球排名第一的老龄化非常严重的国家。
同时,日本的平均寿命也最长。
根据2019年世卫组织公布的《世界各国人均寿命排名》,日本平均年龄是83.7岁,女性甚至达到了86.8岁。
目前正面临养老问题的一代,他们的青年、中年时期正是经济蓬勃发展的六十、七十年代。
估计几十年的他们,也不会料到自己老了还要面临破产危机。
中国也早已进入老龄化社会,第七次人口普查结果,60岁及以上的有2.6亿人,占人口总数的18.7%。
预计到2050年,60岁以上的老年人口将占总人口的30%,进入超级老龄化社会。
如何养老也成为了避不开的问题。
但寿命的增长,养老也变得更困难。
我们活着,就会关心自己能活多久。
2019年,世卫组织公布了世界各国人均寿命排名,我截取了排在前20的国家,如下表:

排名靠前的基本都是发达国家,总体平均寿命都超过了80岁,日本排名第一,紧跟的是瑞士、新加波、澳大利亚等国。
那中国呢?
排名第53.
总体平均寿命是76.1岁,女性是77.6岁,男性是74岁.
我国这个数字其实并不准确,国家卫生健康委发布了《2019年我国卫生健康事业发展统计公报》:
中国居民的人均寿命由2018年的77.0岁,提高到2019年的77.3岁。
我国的人均寿命虽然还达不到发达国家水平,但平均寿命一直都在不断提高。
1949年,中国的人均预期寿命仅为35岁;
1957年,是57岁;
1981年,是68岁;
而到2019年,人均寿命达到了77岁。
70年时间,中国人均寿命增长了一倍还多。
而人均寿命增长背后的原因是,医疗水平的巨大进步。
建国初期,我国的医疗水平很低,建国后,初步建立了公共卫生体系。
1978年,卫生医疗机构达到了17万个,床位数204万张,卫生技术人员246万,但面对十几亿人口的大国,整体的医疗水平依然不高。
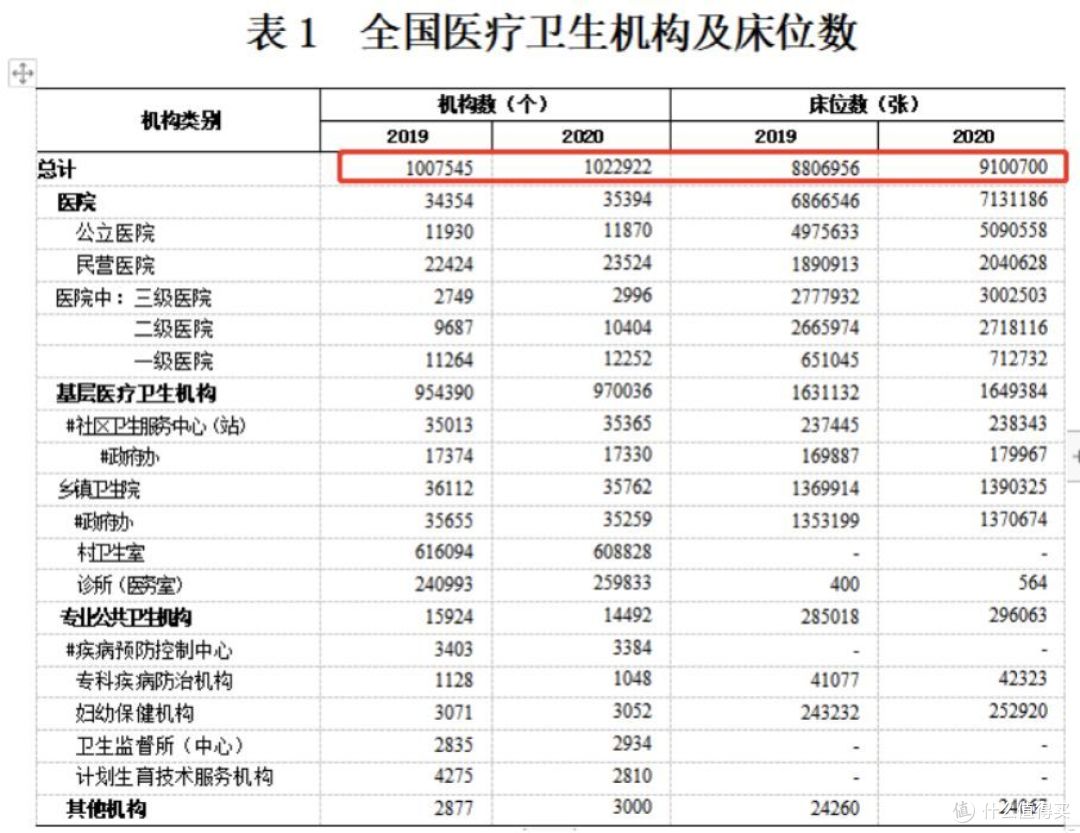
到2020年,根据《2020年我国卫生健康事业发展统计公报》,全国医疗机构超过百万,床位数达到了910万张,如下表:
全国卫生技术人员也在逐年增加,2020年有1067万人从事医疗行业,职业医师是188.3万人,注册护士是470万人。

建国初期,婴儿死亡率高达200‰,
到2018年,下降到了6.1‰.
百年以前,各类传染病如天花、霍乱、鼠疫对人们来说还是陌生词汇,但现在呢?这些难题逐渐被被攻克。
这一切,都是医疗进步的结果。
医疗进步的结果是,寿命的增长。
世界银行原副行长伊恩·戈尔丁曾表示:人类平均寿命每2个小时就会延长25分钟。
如果照这么算:
1年,人类平均寿命能延长76天;
4.8年,平均寿命延长1岁;
事实上,中国在2018-2019年,仅用了1年的时间,将人均寿命提高了0.3年。
不仅是中国,各国的平均寿命都在提高,比如美国,1900年-1902年,人均寿命是49.2岁,1946年是66.7岁,1976年是72.8岁。
甚至有人预测,人类平均寿命能到100岁,也是指日可待了。
曾经有本书《百岁人生》里提到,长寿时代正在来临,2001年到2015年的十五年间,全球范围内的人类平均寿命增加超过了五岁。

随着科技和文明的进步和发展,长寿跟我们每个人都将发生密不可分的关系,可能是我们自己,也可能是我们的孩子,活到100岁已成为可能。
这意味着,我们将迎来漫长的老年。
我们是否有储备?
足够应对漫长的养老?

未来,我们都会面临养老的问题。
(1)我国养老的现状
有人说,不是还有社保发的退休金吗?
我们不妨看看养老保险的待遇水平:
拿全国人口最“老”、“钱”最多的上海举例,平均退休金是4300左右一个月,而全国平均是2400一个月。
这两个数字大概什么水平?
引出一个概念,“养老金替代率”——领的养老金占当地平均工资的比例
拿上海说,2019年的平均工资8211元,发放的平均养老金是4300元,那当年替代率就是4300/8211=52.4%。
养老金替代率越高,越能达到退休前的生活水准。
我国养老保险的职工养老目标替代率是60%,很遗憾,直到现在还没能达到,多年来一直维持在50%左右。
现养老平均收入替代率已不足50%。
也就是说,基于目前的养老水平,如果只靠养老金,退休后,生活水平肯定会有所下降。
这是目前的情况,等到我们80、90后退休时,恐怕更不乐观。想维持退休前的生活水平,要早做准备。
(2)未来养老趋势
到80后、90后退休时,领到的养老金有多少呢?我们不妨看《2019-2050中国养老精算报告》:

赡养率,也就是“几个人养一个老人”。
简单地说,在2020年,差不多是两个缴费者养一位老人,而到了2050年,则接近一个缴费者就需要赡养一个老人。
更少的年轻人,需要承担更多的老人养老问题。
前浪变多了,后浪不够了,
整个社会的养老压力极大。
但养老金池子不够用已经是摆在台面上的问题,根据《2021年中央调剂基金缴拨差额情况表》,很多省份都出现了收不抵支的情况。
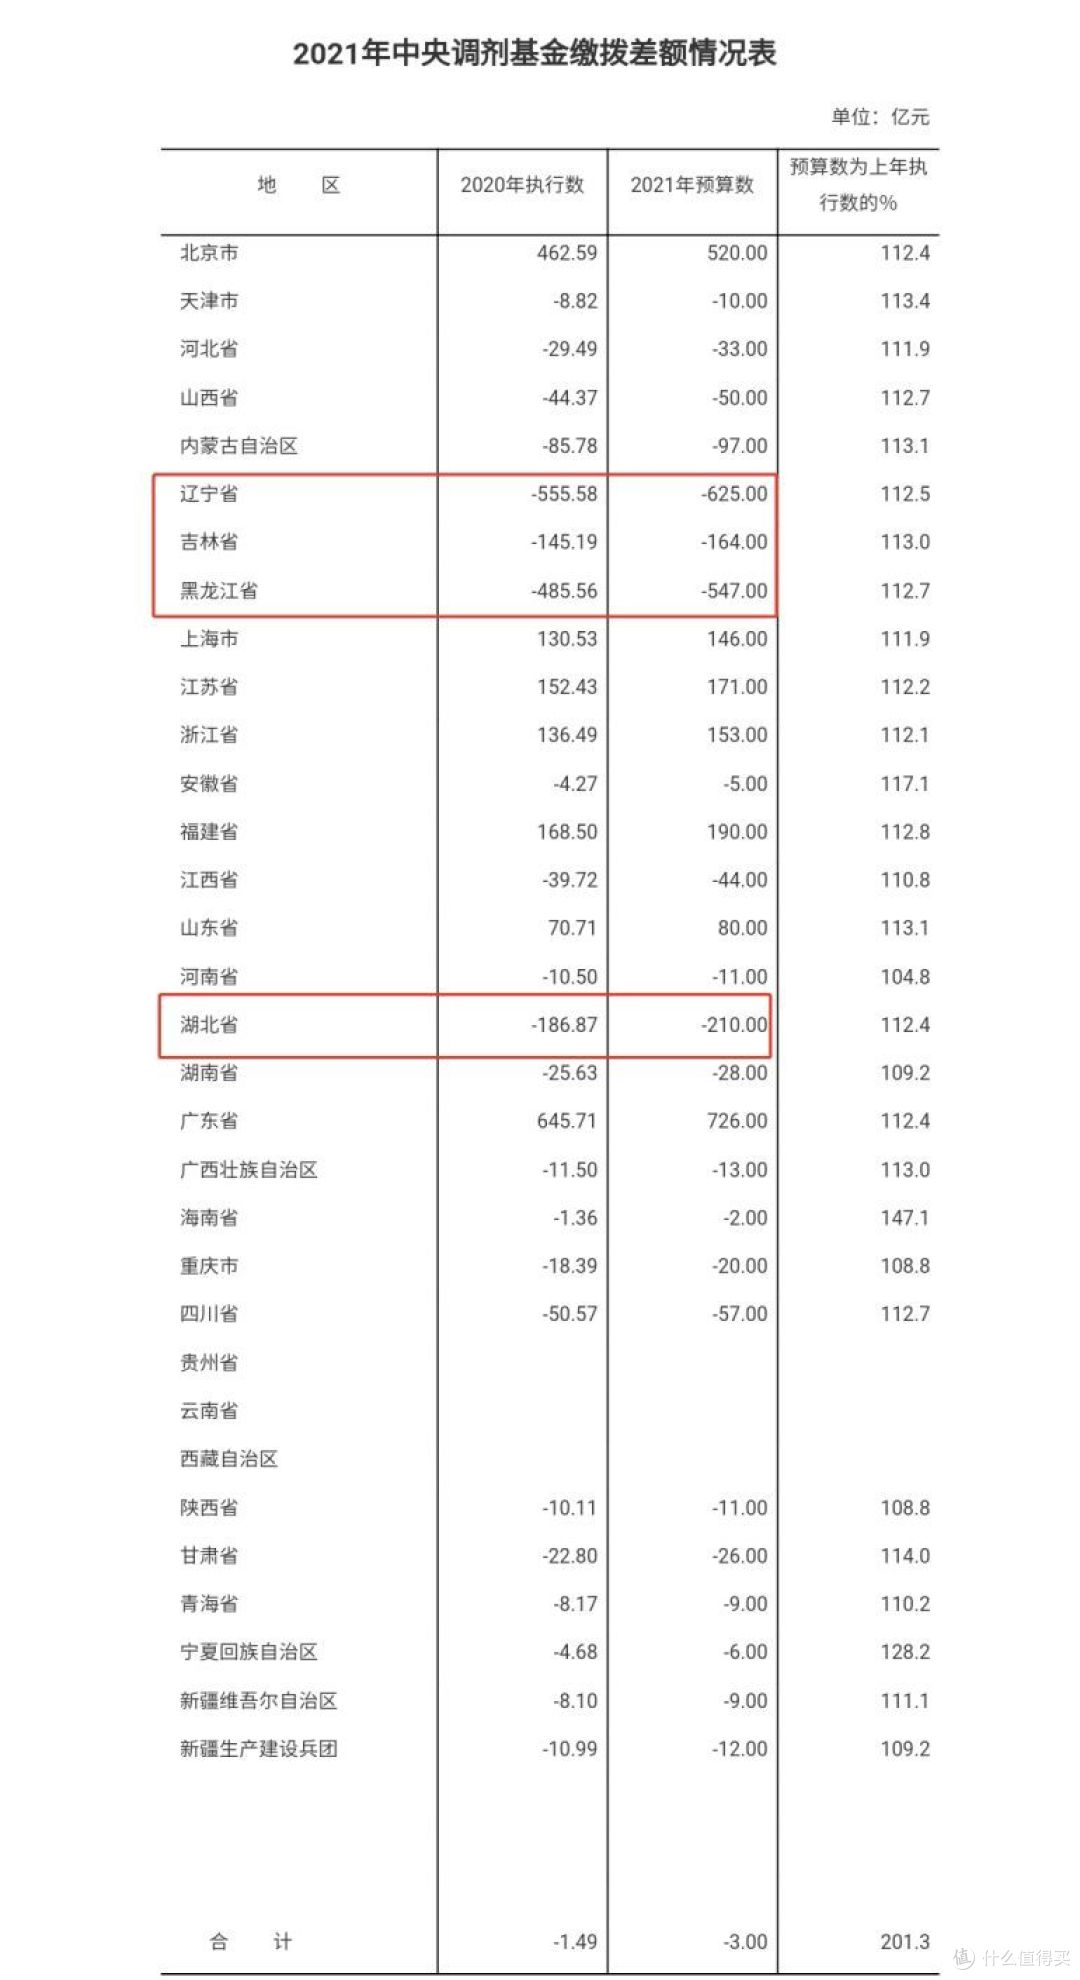
中央调剂,就是把一些省份结余剩下的养老金,划拨给不足的省份。正数为净贡献省份,负数为下拨省份。
可以看到,
相比去年,今年的养老预算增加了。
大部分省份基本面临被“支援”局面。
北京、上海、江苏、浙江、广东和福建经济发展比较好,属于净贡献省份,其它都是国家下拨,尤其是个别夸张的省份(主要是黑龙江、辽宁、吉林和湖北四省)更严重。
再看一张表:

它显示的是养老保险基金的当期结余。
“养老金”剩下的钱会在勉强维持几年之后跳水式下降,并会在2028年开始出现赤字,并不断扩大。
这只是理论情况下推导,GJ肯定不会坐视不管。
但是大家要做好心理准备,
随着我国养老压力的变大,养老金到时很可能只能维持最最基本的生活。
只靠养老金,大家退休后可能连退休前生活水准的一半都享受不了了。
社保只是最基本的托底,
银行存款很难做到收益持续且稳定,
理财又怕亏得血本无归。
那么,我们何以养老?
——我现在有一笔闲钱,该放哪里好?
我的要求也不高,首先至少锁定长期收益,但有风险不行,最好是退休后能稳定拿钱,还能做到吗?
能。
现在就有这么一类保险,长期收益稳定,适合低风险偏好者,可用来提高我们的晚年生活质量,
它就是年金险。

如果不知道把钱放哪好,或年轻的时候想存一笔钱用来养老,不吹不黑,年金险可能是当下最好的选择。
首先安全,这笔钱一定能拿到,没有亏损的风险;
其次是稳定,每年都能维持一定增长;
再次是能提供稳定的现金流,稳定拿钱而不必二次理财;
最后是收益还不差。
年金险,能很完整的达到这几点要求,下面我们具体来说:
1.年金险非常安全
年金险属于人寿保单,意味着它非常安全。
《保险法》八十九条、九十二条:
如果保险公司被依法撤销或宣告破产,其持有的人寿保险合同及责任准备金,必须转让给其他保险公司。达不成转让协议的,由国务院保险监督管理机构指定接受转让。
即便保险公司破产,这张保单也会依法转移到别的保司,保单利益不会受损,每一分钱都有保障。
2、年金险收益不错
年金的最高预定利率是4.025%,简化为复利4%左右, 但目前最高允许的是3.5%,4.025%停一款就真的少一款了。
而且更为关键的是年金的4%,是复利!

换算成单利,年金的收益就很可观了。
以30年计,4%的复利相当于7.5%的单利;
40年计算,相当于9.6%的单利。
但这么计算还是有点问题的,因为现金价值的的4%不同于复利的4%。
但也足够可观。
3.年金险能够实现资源的跨时间调配
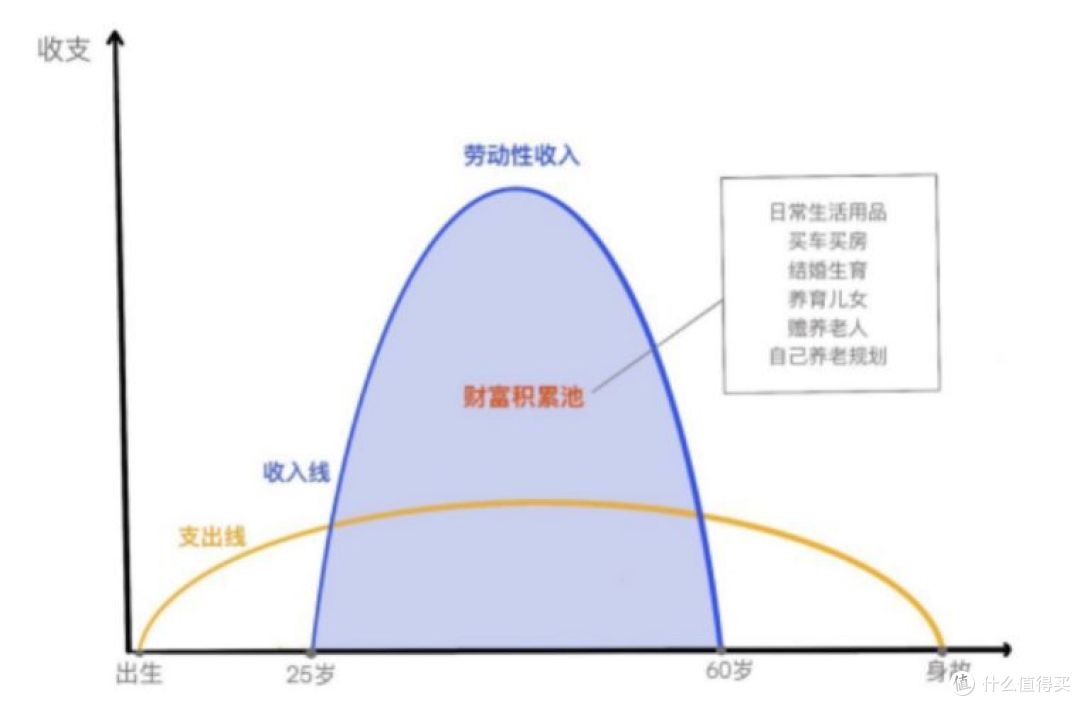
这是一张人生财富收支图。
蓝色是支出,金色是收入。
花钱,是从出生到死亡从不会停止的。
但赚钱,只有从20多岁,到60、70岁退休前那段时间。
也就是说,我们要在这三十几、四十年的时间里,赚够余生要花的钱。
但光赚够还不行,没有比较好的资产规划能力,可能中途就把钱花完了。
很多年轻人,赚多少花多少,要留存足够的钱未来花,更难。

年金险发挥的作用就在这里。
除了能赚取收益,还可以帮投保人把退休前的钱“匀”到退休后。
等于把金色的那根线拉得更平。
保险合同上会写明什么时候开始拿钱,每年拿多少,帮你管住剁手,管住钱。
定时、定量、稳定得拿一笔钱。
自保险合同签下以后,每年能拿多少钱,什么时候能拿钱,都以白纸黑字确定下来。
有人会说,增额终身寿险不是也可以长期储蓄用来养老吗?
我只能说两者各有优势。
增额终身寿险,保终身,身故返一笔钱,但可以通过减额退保的方式,灵活支取金额用来养老。
喜欢它的灵活性,增额终身寿更好。
年金险,通常是退休后领钱,每年或每月按时领一笔钱,发到去世。
奔着养老去的,年金险更好。
年金险产品的设计都比较简单,其实就是我们和保险公司约定好,交多少钱,怎么交,怎么领。
给大家推荐几个很不错的产品:

总共有五款产品,我会详细介绍其中我最推荐的三款,分别是:
长城金彩一生、京福颐年和光明一生
都是收益最占优势的三个产品:
(1)长城金彩一生
长城人寿的金彩一生,属于少数不多的预定利率4.015%的产品,它的优势是每年领取的年金能以保额的5%递增,最高增长到保额的135%。
保额指首年/首月领取的金额。
60岁开始领钱,可年领或月领。
每月领的金额为年领金额的8.5%。
能保证领取20年。
身故了,还能拿到未领取完的年金。
身故赔付规则如下:
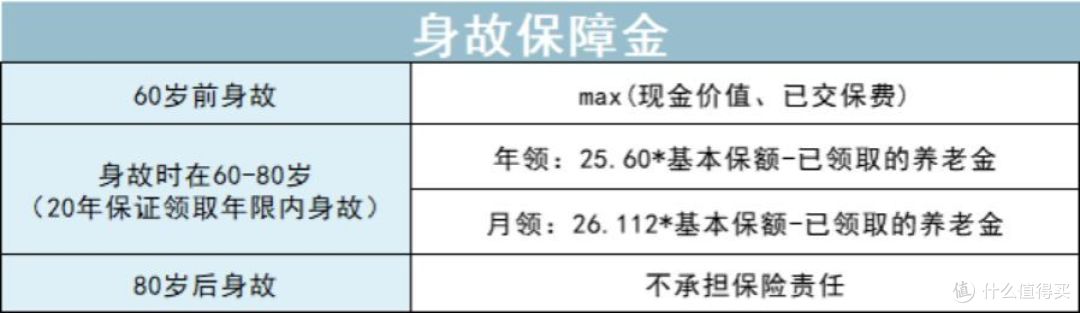
还没到领取时间身故了,现金价值和已交保费哪个大赔哪个。
比如30岁男,交5年每年交5万,总保费是25万,55岁时身故了,这时的现金价值是40多万,保险公司会把这笔钱赔给你。

80岁后身故,这时我们已经领了20年(保证领取年限),保险公司不承担责任,合同终止。
20年保证领取年限内身故的,情形会比较复杂。
举个例子,
30岁某男,每年交5万,交5年(总共保费25万),60岁开始领,第一年领30600元,后每年领取年金以5%的保额递增。
(如果是月领,每月领取2601元)
第二年领32130元;
第三年领33660元;
……
70岁的时候,领41310元,
70岁后,保额不再递增,每年领41310元,一直领到人去世。

如果在70岁的时候身故了,这时已经领了11年的年金,总共领了411570元,身故能拿到的身故保险金是:
25.60*基本保额-已领取的养老金=371790元
如果85岁时身故了,这时总共领了26年的年金,我们算下这时它的真实IRR是多少:
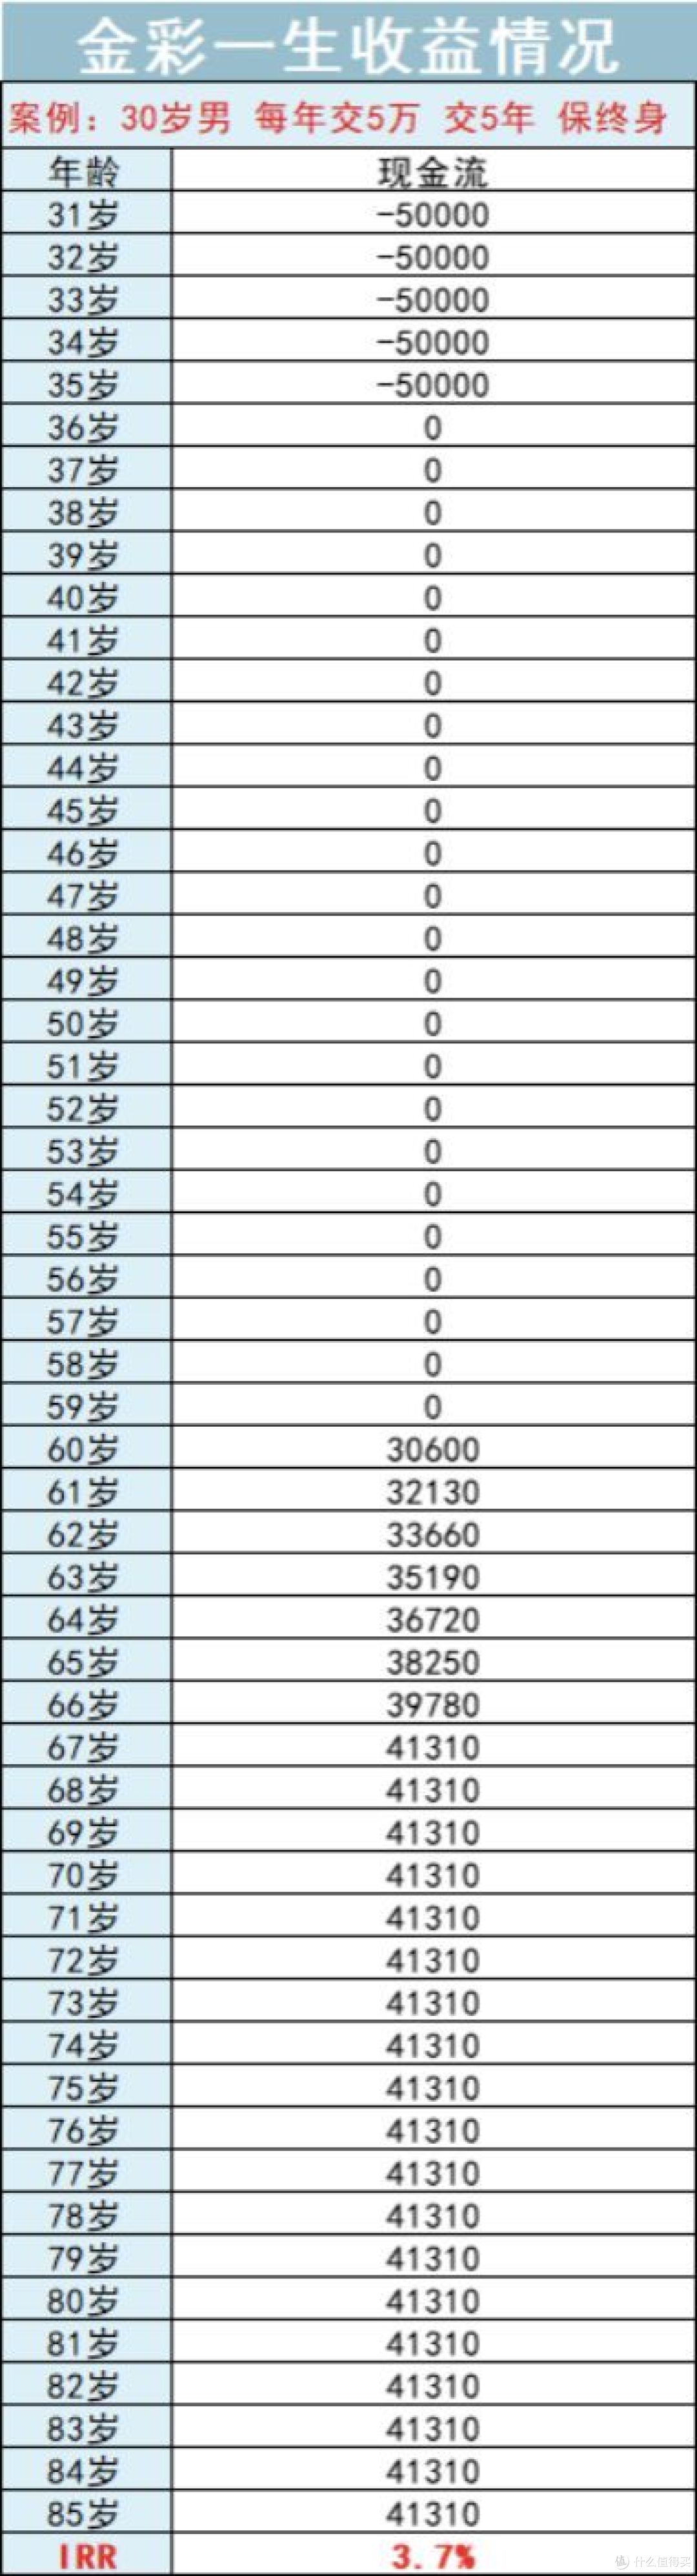
活到85岁的实际收益率是4%,总共领了103万,活得越久,收益会越高。
还可以选保到80岁,满期可以领一笔“祝寿金”,男性可领祝寿金为10.68倍基本保额;女性可领祝寿金为13.01倍基本保额。
男性可领10.68*30600=326808元;
女性可领13.01*30600=398106元。
80岁满期合同结束。
保终身,没有额外的祝寿金。
这个产品设计就是人活得越久,领取的年金越多,适合想一直领钱到死的朋友。
如果担心自己活不了这么久,
选它的80岁保障也不错。
(2)北京京福颐年
京福颐年由北京人寿承保的产品,也是少数不多4.025%预定率的产品,保终身,它的前期收益高。
最早55岁就可以领取,适合想早点领钱的人。
可年领或月领,
每年领取固定保额,每月领取金额为年领金额的8.5%。
同样保证领取20年。
身故赔付就简单了:
年领=(20-已领取的年金期数)×基本保额
月领=(240-已领取的年金期数)×8.5%×基本保额
把剩下没领完的年金补给你。
同样假设30岁男缴费5年,每年交5万,年领,约定60岁开始领取,第一年领39100元,第二年39100元……
能一直领到去世。
相比金彩一生,前六年京福颐年领的年金更多。
从第七年开始,金彩一生领的更多。
两者是这样一个关系:

假设75岁身故,已经领了16年的年金,属于20年保证领取期限内身故,保险公司会给一笔身故保障金。
也就是(20-16)*39100元,15.64万。
(3)光大光明一生
光大永明的光明一生整体收益会略低那么点点,前期领取比较高,它的优势是可以低门槛入住养老社区。

年领、月领的规则和京福颐年相同,身故保障金和金彩一生的赔付规则相同,同样保证领取20年,不多说。
以30岁男性,每年交10万,交3年为例,
我们看看这三款产品的收益情况:

相对光明一生,金彩一生和京福颐年的收益明显要好一点,京福颐年前期收益比较高,金彩一生后期收益比较高。
活得越长,收益越高。
以金彩一生为例,
活到80岁,实际收益率是3.31,但如果活到90岁,实际收益率接近4%,活得越久,领取的年金越多。
(4)养多多(保证领取版)&如意享(七金版)
这两个年金险虽然不是我们重点推荐的产品,但本身都不错,我会简单介绍下。
养多多保证领取版:
实际收益不低,比光大一生还要好一点,保证20年领取,领取的规则和京福颐年基本是一样的。
30岁男,每年交10万,交3年,每年能领取46700元:

如意享七金版:
这款年金的收益优势不明显,尤其是前期收益很低,但每年领取的年金会以保额的7%递增,
越到后期,收益变得非常高。
它的优势是25年保证领取。
同样30岁男每年交10万,交3年,60岁才领15859块,但到了80岁时,已经可以领61369块了。

前期收益虽然不高,但保证领取25年,只要活得够久,后期收益很高,整体来说还是很有竞争力的一款年金险。
但如果想早点多拿钱,就不适合。
买年金险,不建议大家太冲动了。
买保险,先考虑眼前的风险;
再考虑这种长寿、教育的风险。
有需求,但也得有预算才行,需求要和实际预算相匹配,所以对于普通家庭我一般都不建议买年金险。
但如果有这个能力的话,
又想安稳领钱,说实话,年金险是当前市场真不多的选择了。
现在还能卖4.025%利率的产品,抓紧吧。
以上。
保险信息不对称非常严重,十买九坑,购买前仔细阅读下面的攻略可以让你少花几万块冤枉钱。
保险长篇总结:
全网高性价比产品测评+全网最全选购攻略:
常见疾病购买指南:
保险避坑指南:
保险退保指南:









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案