











8
5
#我与保险#家庭最具性价比的保险配置方案
2017-09-18 17:26:01
20点赞
243收藏
24评论
小编注:文章来自#我与保险#征稿活动,随着人们的保险意识增强,不少值友都已买过大大小小的保险。分享你跟保险的故事,不限险种,谈谈选择理由,考量维度,当然如果你是专业的保险从业者,分享一些常人不知道的保险知识也是极好的。金币周边好礼等你来赢。

先说一下本文的观点:重疾险和意外险必买,医疗险和寿险视个人情况购买。按重要程度和购买顺序是:重疾险》意外险》医疗险=寿险。一个家庭一年的总保费最好不要超过家庭收入的十分之一。
首先要说下购买保险的理念:很多人觉得保险没必要买,那些意外和疾病不会发生在他们的身上。其实购买保险的本质不是为了致富,而是不让疾病和意外致穷。个人认为除了以下3类人,其余的人都应该买1种以上的保险。第1类是钱多的花不完的人,这些人的资产足以应付昂贵的医疗费用和不能工作造成的经济损失,比如马云或者红透娱乐圈的小鲜肉。第2类是温饱都不能解决的人,这些人是对未发生的意外考虑再多也没用。第3类就是80岁以上的老人和已经重病的人,因为已经没有保险产品可以买了。
本人之前在保险公司从事IT工作多年,对保险虽不能说专业,但至少也了解不少。这篇文章也是根据与保险公司同事的交流经验和本人实际的购买方案展开的。
一般家庭人员包括夫妻,小孩和老人。我建议的保险购买顺序是先大人,再小孩,最后老人。家庭成员购买方案:大人(重疾险和意外险必买,医疗险和寿险可买),小孩(重疾险和意外险必买,医疗险可买),老人(意外险必买,防癌险可买)。
首先说下为什么先给大人买,再给老人小孩买。因为大人是家庭的主要经济收入来源,作为家庭顶梁柱必须要有保险。小孩次之,一是因为小孩的保费便宜,二是小孩身体没什么病,购买保险门槛低,报障高。最后给老人买是因为一方面老人一般都会有些病,保险产品会对年纪和身体情况有限制,老人购买保险的费用高,门槛高,打个比方:如果有3高,重疾险和医疗险就没门了,就算老人身体健康但是年纪超过60岁,交的保费基本就和保额一样了,还不如把钱用来理财好,当然如果年纪超过80,基本上没有保险产品可以买了。
以上的理念相信对保险稍有了解的都知道,我这边主要是想教大家如何配置最具性价比(最省钱)的保险方案,可能还会有更好的方案,但是没有最好,只有最适合的。
(一)大人的保险方案
重疾险和意外险必买,为什么?重疾险是金字塔的底部,也就是保命的。谈到重疾一般都会觉得基本半条命没了,其实事实就是这样,购买重疾险就是为了保命的,比如购买30万保额的重疾险,只要确诊,保险公司就立马给你30万,这30万你可以用来治病,如果觉得这病没希望了,你可以留给亲人,也可以自己随意的花。之前保险公司公司有过统计,一般重疾的医疗花费,比如癌症是10万到50万,我相信对一般普通家庭不算小数目。关于重疾险,我的建议是大人购买终身重疾+定期重疾(如果30岁的人,配置30到50万终身重疾+20到50万的定期重疾),定期的重疾至少要保到60岁,最好能保到70岁,毕竟接下来退休都要65岁了,这样等于60/70岁前保额50-100万,60/70岁后保额30-50万。也就是说没退休前得重病,有50到100万可以用来治病,剩下得钱用来养老,毕竟得了重病再去工作已经有心无力了。退休后的重病有30到50万用来治病,毕竟这时候房贷什么都还清了,这钱看病也够了,没有经济负担。
意外险为什么也必买?一是便宜,二是保额高。300-500元,保额可以达到100万,什么意思?意外死亡,陪你100万,现在自驾车很多,万一发生车祸,断了几根骨头,最轻的10级伤残,陪你100除以10,也就是10万。多划算。
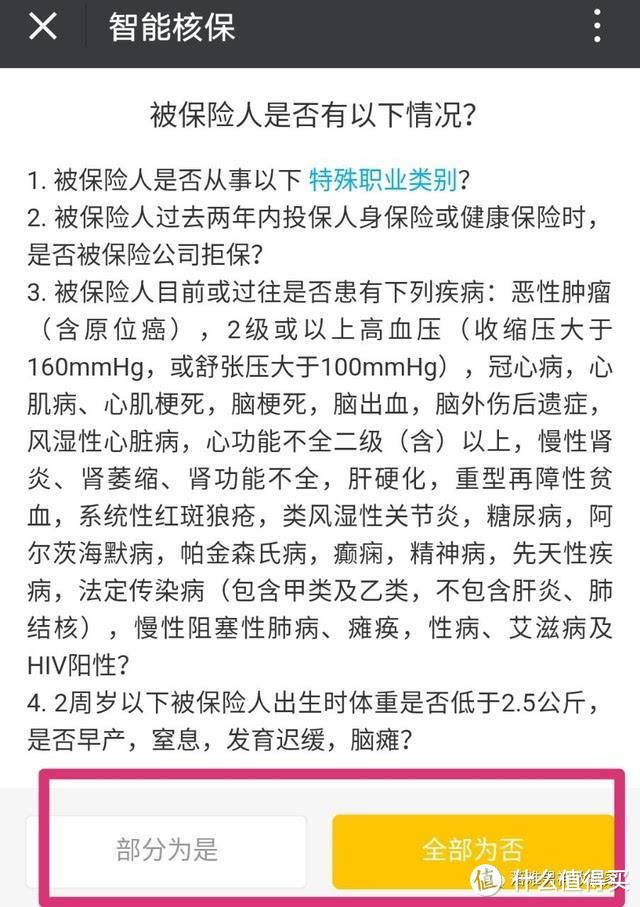
有了重疾险和意外险,我觉得大人基本有报障了,至少不会因为意外和疾病导致家庭入不敷出。但是如果加上医疗险和寿险更加完美,为什么?一是现在看病贵,看个感冒几百,验个血几百,如果稍微严重点,看病看穷不是不可能,最近2年医疗险兴起,以前贵的要死的医疗险,现在30岁的成人也就300多保1年,保额可以达到100万,甚至更多。当然医疗险也有缺点,一是对投保时的身体健康要求高,不能有三高等,甚至连甲状腺结节,子宫肌瘤都不行,二就是不保证续保,万一过个5,6年这个产品理赔率高,保险公司亏了有可能停售,这时候如果再去换其他公司的产品,你确定自己的身体还是很健康的吗?再说下寿险,这个产品很简单,死了才赔,本人觉得适合有房贷,或者家庭的经济顶梁柱,买不买看你自己情况,如果觉得家里没有你的收入就活不下去了,就要买。
我的建议是重疾险要早买,20到30岁买最好,保费便宜,身体又健康。等过了30岁,身体就有小毛小病了。过了40岁保费会贵很多,而且不一定能通过投保健康告知。我自己的配置是50万终生重疾+30万定期重疾+100万意外险+医疗险。总保费1年大概1万,定期加终生重疾险的方案,做到高保额和高性价比(保费低)。
(二)小孩的保险方案
小孩的保险方案很简单:定期重疾+意外+医疗。为什么是定期重疾不是终生?通货膨胀嘛,想当年读书的时候,上海20万一套房,现在都涨到500万了。现在给小孩买50万的重疾,等到他60岁,估计差不多现在1万的价值。而且保险产品一直更新换代,现在的癌症,可能10年20年后都能治,但也可能多出其他的新病,所以现在报障的疾病并不能报障几十年后的疾病。等小孩长大,到了20几岁买终生重疾也不迟。意外险不多说了,便宜保额高。至于医疗险,大家都知道小孩看病比大人贵。
(三)老人的保险方案
其实适合老人的保险已经很少了,保险产品对年龄和身体情况都有限制,前面说了,80岁以上基本没有可以买的产品,60岁以上建议买的也就意外险和防癌险。就算身体健康,60岁以上购买重疾险,会出现保费和保额倒置,保费很贵,还不如留着理财。所以如果要为老人买保险,一是意外险,因为年纪大了,容易发生摔倒等意外。二是防癌险,这个年纪有三高很正常,已经不能买重疾和医疗险了,但是防癌险还可以买,60岁购买最多保20年,保额最高20万,保险公司对60岁以上的报障时间和保额都有限制,保费2到3千一年,消费型的保险。
我家里老人刚退休,都买了意外险。保额不高,但是包含3万社保外意外医疗费用,什么意思?去年老人摔倒,手掌骨折,医生说装进口钢板好,但是需要自费2万多,有这保险没事,大胆和医生说“装进口的”。意外险产品包含意外医疗的很多,但绝大部分是只能报销社保内用药。如果要包含社保外的意外险产品,保费会贵很多。本来打算给他们买防癌险,但是产品健康告知对甲状腺结节和2级高血压有限制,被拦在投保门槛外。
最后想说一下,本文重点不是介绍哪些保险产品最好最有性价比,而是希望大家知道该怎么给家庭成员配置最合理最具性较比的保险方案。毕竟保额和保费是成正比的,保额当然越多越好,但是每年的保费也是必需考虑的,保额不在高,够用就好。毕竟保险的作用是:不会因为意外和疾病致穷,而不是致富。
这是我关于保险的第一篇文章,接下来打算写关于如何选择重疾险产品,医疗险产品的文章,就看大家的反响了,哈哈。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案