










9
31
新能源车续保,没出险为啥还涨了?
2026-10-30 11:29:18
0点赞
0收藏
0评论
11月一到,续保报价短信就开始轮番轰炸。我这台电车开到第五年,每年这个时候,车主群里最热闹的话题都是同一个:“一年没出过一次险,续保怎么还贵了?”
跟贴的人不少。有人说报价贵了一千多,也有人说问了一圈反而降了。同一个规则,两种结果,我把今年的车险新规和行业数据翻了一遍,发现答案比"保险公司抢钱"要具体得多。
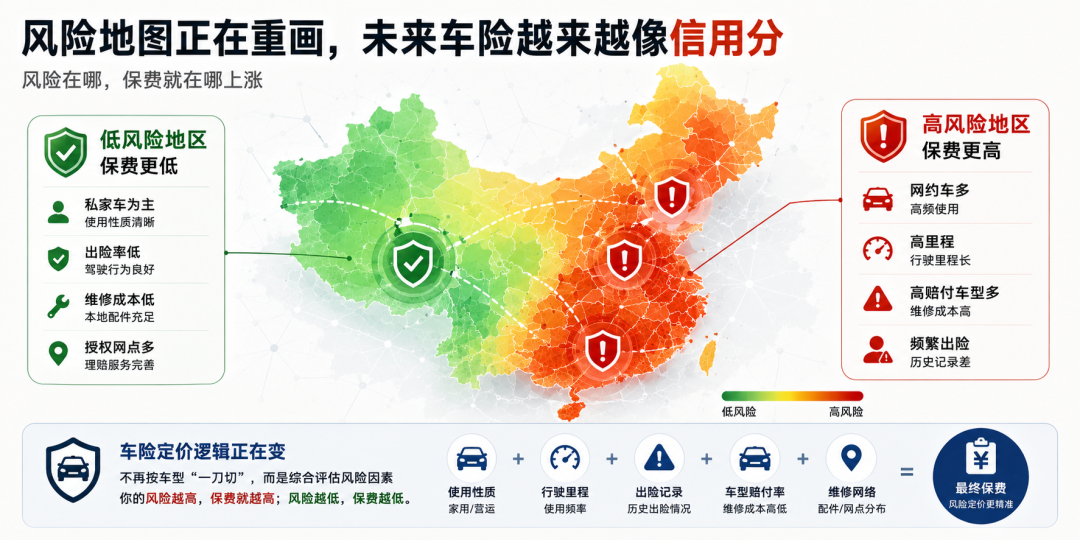
没出险的折扣,只是四个系数之一
商业险保费大致等于:基准保费 × 无赔款优待系数(NCD) × 交通违法系数 × 自主定价系数。
"没出险打折"只影响 NCD 这一项。基准保费跟车型绑定,看的是这款车在全行业的赔付率和维修成本。如果你所在的车系今年整体赔付高,哪怕你个人记录干净,基准价也会水涨船高。
今年3月,新能源车险的自主定价系数区间从 [0.6, 1.4] 扩围到 [0.55, 1.45],保险公司打折可以更低,上浮也能更狠。直接结果就是:记录好的车主理论上最多能再便宜8%左右,而高风险车主和高风险车型,会被上限充分计价。
所以"集体涨价"这个说法并不准确,真实情况是风险被拆开单独定价了,同一款车,不同人的走向可能完全相反。
保险公司为什么扛不住
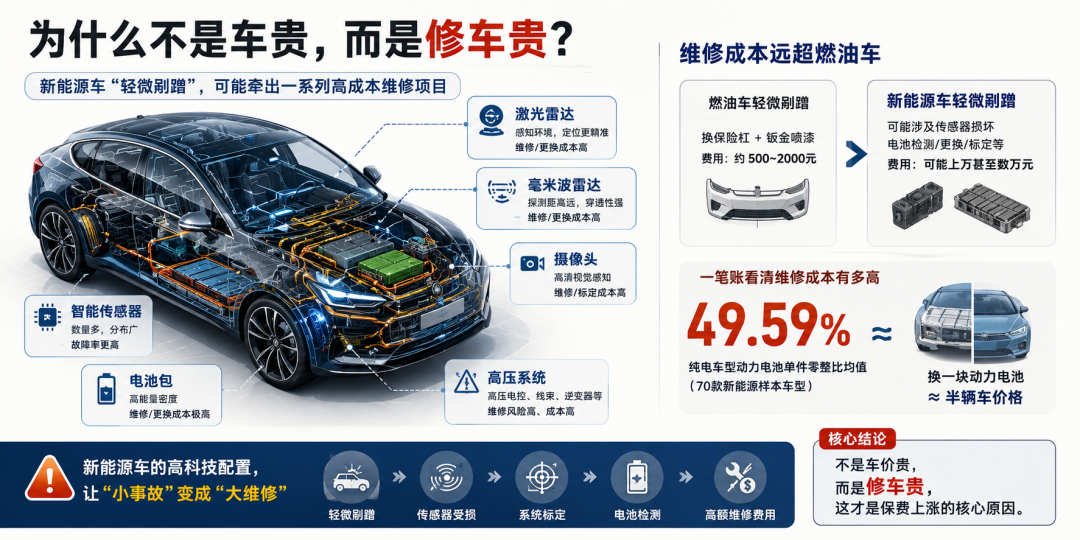
中国精算师协会披露过一组数据:新能源车的车均风险成本约是燃油车的2.2倍,但保费只有燃油车的1.7倍。中间这道口子,主要漏在维修上。
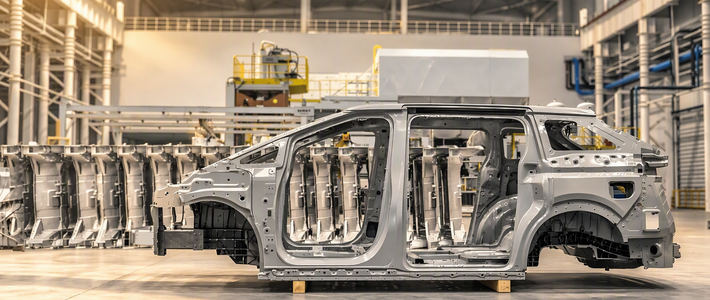
中保研的零整比研究里,纯电车型动力电池的单件零整比均值接近50%——换一块电池,平均相当于半台车的价钱。再加上一体化压铸车身、嵌在保险杠里的激光雷达和摄像头,燃油车的小剐蹭是钣金喷漆,电车的小剐蹭经常变成换总成加传感器标定。新能源车的出险率也比燃油车高出约10个百分点,加速快、首购新手占比高,数字不会说谎。
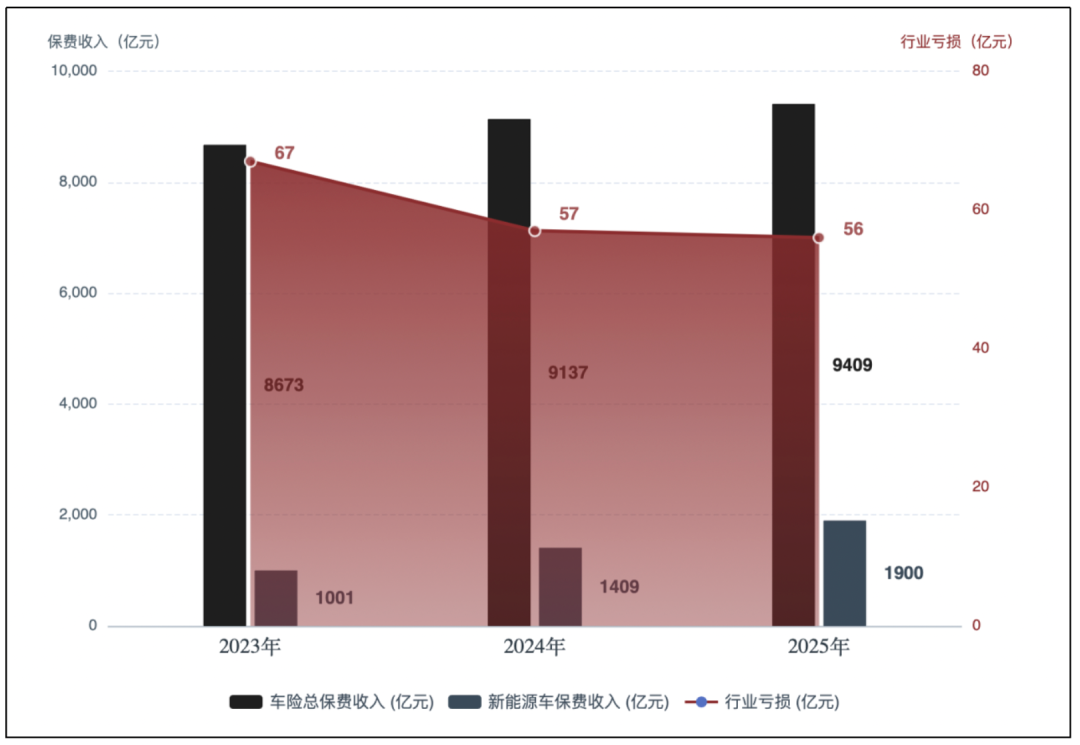
行业层面,2025年新能源车险承保依然是亏的,亏损规模在五六十亿元量级,赔付率超过100%的车系有140多个。保一辆亏一辆的局面下,费率收紧并不意外。
续保前值得做的三件事
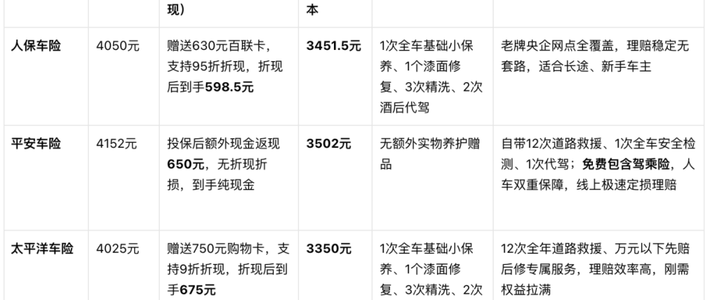
一是提前比价,至少问三家。定价系数扩围之后,各家公司的报价差距被拉大了。同样险种同样保额,报价差几百到一千都常见。到期前半个月就开始问,别被催单的话术推着走。
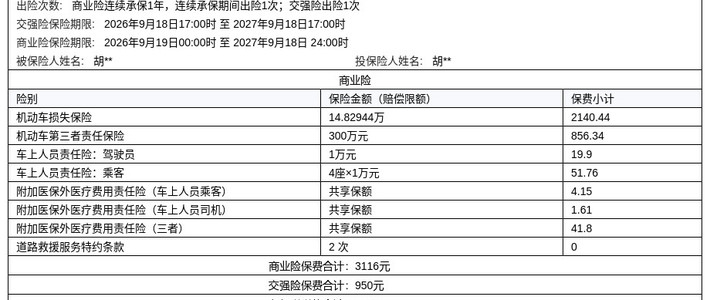
二是把险种配精简。交强险必须买;车损险现在默认含三电、自燃、涉水,对电车是最关键的一份,别因为车开了几年就想省掉,电池维修费跟车龄没关系;三者险保额300万在今天不算高;医保外医疗费用责任险一年几十到一百多块,建议加上,三者险不赔医保外用药。驾乘意外险看家里载人频率决定,划痕险可以舍弃。
三是掂量小额理赔值不值。几百块的剐蹭,自费修可能比走保险划算——出一次险,影响的是明年的NCD系数,还可能影响保险公司对你的整体风险判断。大事故当然要走保险,那才是保费该发挥作用的时刻。
另外,开换电车型的车友可以问问"车电分离"投保方案,电池不计入车损保额,保费能低一截。
我的判断
说实话,新能源车保险便宜的时代,大概率是一去不返了。准备买电车的朋友,建议把保险预算按每年比同价位油车多一两千来规划,这是维修成本的现状决定的,不是哪家保险公司使坏。好消息是分层定价对稳当人是友好的:不出险、少违章、里程正常,续保完全可能一年比一年便宜。
还有一条线值得盯着:北京已经开始试点智能网联新能源汽车的专属商业保险,把辅助驾驶工作期间的事故责任纳入保障。这套东西一旦推开,"智驾出了事谁赔"才算有了保险层面的答案。后面有进展,我再跟进。
内容由AI生成