













21
27
想拿10万提前还房贷?我先算了三笔账:利差、方式、个税
2026-10-22 22:13:46
0点赞
2收藏
0评论
十月中,工资加上年底前的一笔结款到账,我家卡里余额好不容易攒到了10万。老婆第一反应:拿去提前还房贷,月供减一减,看着就松快。我差点在预约页面点了"确认",手停住了——这笔钱不小,但我说不清"还进去"和"留着"到底哪个更划算。
我是老周,家里那个管钱的人。我的老规矩:遇到新问题,先把它算一遍。这次算完,是三笔账加一条线。

第一笔:利差账——这笔钱一年"替银行赚"多少
我家房贷是2022年底办下来的,首套,本金100万,30年等额本息。这几年调整下来,当前执行利率3.2%,重定价日是每年1月1日,到下个重定价日之前不会变。
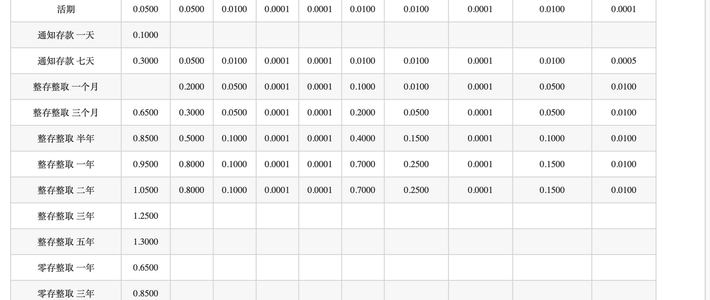
另一边的标尺,是这笔钱不还、留在银行能有多少。国有大行的挂牌利率,2025年5月调降后至今没再动(新浪财经2026-10-11、北京日报2026-03-12报道口径):活期0.05%,1年期0.95%,3年期1.25%,5年期1.30%。央行发布会转述口径里,2026年6月新发生定期存款加权平均利率只有1.28%(新浪财经2026-10-11报道)。
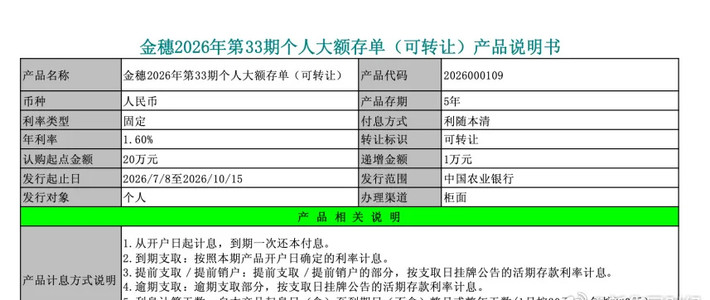
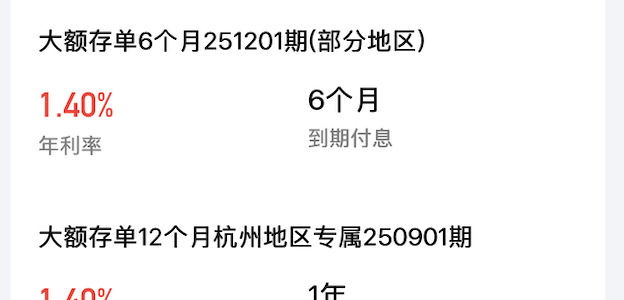
再放两个参照:今年7月起大行重新上架的5年期大额存单,最高1.60%(新浪财经2026-10-11);每月10-19日发行的储蓄国债,8月那期3年期1.63%、5年期1.70%(金融界2026-08-11)。LPR上次调整还是2025年5月20日,到8月20日报价已连续15个月按兵不动,1年期3.0%、5年期以上3.5%(每日经济新闻2026-07-20、今日头条2026-09-05报道口径)。
利差账用10万本金乘利差就出来了:
存3年定存1.25%:一年利息1250元,比欠银行的钱少收1950元;
买1.60%的存单:一年1600元,少收1600元;
买1.63%的国债:一年1630元,少收1570元。

要不要赌LPR继续降或触底反弹?我不知道,也不猜。这笔账只算眼前固定的数:对我家,这10万放在任何低波动存法里,跑不赢我付出去的贷款利息。第一笔账方向有了:还比留划算。但先别急着还——坑在第二笔。
第二笔:方式账——同样还10万,两种结果差近7万
这里我有翻车史。2024年我第一次还了5万,手机银行预约页面只让我选金额,"减少月供"还是"缩短年限"两个勾选项我根本没注意到。直到这次把还款计划表调出来对着两种算法算了一遍才知道:同样一笔钱,两种方式,省出来的利息能差出几万块。

按我家口径算(示例本金100万、30年、等额本息、执行利率3.2%,已还46期,本金余额约91.9万,剩余应付利息约43.9万):
还款方式 | 变化 | 剩余期限省息 |
|---|---|---|
还10万、减少月供 | 月供约4325元降到约3854元,每月省471元 | 约4.8万 |
还10万、缩短年限 | 月供不动,期限缩掉约50期(4年2个月) | 约11.6万 |
两种选法差约6.8万。道理很简单:缩短年限砍掉的是"大本金还在滚利息"的尾部年份;减少月供只是把每月现金压力卸下来,省下的利息少一大截。月供压力大、孩子教育支出在前头的,减月供;现金流稳、就想把利息压到最低的,缩年限。预约时务必把方式勾选项看一眼,别让默认替你决定。

第三笔:资格账——还清,可能亏掉一笔长期的钱
算完前两笔,我一度动过念头:干脆攒钱把91.9万全部结清。翻到个税这条才刹车:《个人所得税专项附加扣除暂行办法》(国发〔2018〕41号)规定,首套住房贷款利息按每月1000元定额扣除,最长不超过240个月,且一个人只能享受一次。我家从2023年1月开始填报,到今年已用掉46个月,"电池"里还剩194个月。

按我家10%的边际税率算(每档税率不同,个税App里能查到自己那一档;公式:剩余月份×1000×你的税率),这194个月约值19400元。提前部分还款,贷款还在,扣除继续填;一旦结清,这个资格就终身清零。第三笔账结论:可以还,别还清。
一条线:应急金线
三笔账之外,最后一道关不是数学,是运气。这大半年我收藏了不止一篇"提前还贷后悔"的帖子:有写邻居把30万全砸进房贷,开年老爸住院,自费部分将近10万,银行卡里凑不出5万的(微信公众号"半生蹉跎何时鸣"2026-03-31);也有复盘说"有人庆幸有人后悔,差别就在掏没掏空家底"(今日头条2026-10-02)。钱还进贷款就取不出来了,省利息是长跑,急事是今天就要用钱。
我家的线:6个月刚性支出留在活期和通知存款里——月供4325元加日常刚性开支,凑整6万,这是保命钱,不动。
带走的计算器
打开提前还款页面前,按顺序算四条:
利差线:你的合同执行利率,对比这笔钱放3-5年期低波动存法的收益,只算确定的数;
方式账:把"减月供"和"缩年限"两个数都算出来再勾,别让默认项替你决定;
资格账:首套房贷利息扣除还剩几个月,剩得多,别结清;
底线:还完到手现金≥6个月家庭刚性支出。
四条全过,再还不迟;有一条卡住,这笔账就不是这个算法。
最后说结果:这10万,我家还4万、选缩短年限——按上面的口径,期限少还约21个月,总利息省下近5万,个税扣除资格一分没丢,另外6万留在应急线里没动。老婆后来看到"差6.8万"那一栏,说幸亏你手停了一下。
我是老周,这是我替自己家算的账,我的选择≠普遍建议:每家合同利率、税率档位、现金流都不一样,拿这支计算器,把自己的数字填进去再拍板。
内容由AI生成