








7
5
宝宝重疾险怎么买——选购原则、产品评测
2017-10-29 16:28:28
27点赞
272收藏
30评论
每一个宝宝的降生都是一个家庭最幸福的事情,宝宝的保障也是宝爸宝妈最为关心的事,很多家庭都会在宝宝降生后给宝宝买保险,给宝宝一份保障,重疾险是大多家庭都会选择的保障,那么,该如何给孩子买重疾险呢?小诺今天就给大家讲讲宝宝重疾险的注意事项、选购原则以及产品评测~
1.保额怎么选?
考虑到重疾险的保障意义,买重疾险的第一要素就是:保额要足。如果你的预算只够买20万保额、保终身的产品,和50万保额、保20年的产品,果断选择后者,或者买一年一保高保额的产品更加合适。
从原则上说,孩子的重疾险,保额至少要覆盖常见重疾的治疗、康复、护理费用,最好还能覆盖父母中收入较低者的年收入,因为要辞职照顾孩子。
以少儿常见重疾白血病为例,其治疗费用一般30-100万,治疗周期一般2~3年;假如父母中年收入较低者是10万左右,那么孩子的重疾险保额至少40-50万,如果预算允许,可以买到50-100万。
2.保障范围要包括哪些?
和成人的一样,少儿重疾险也都包含保监会规定的这6种重大疾病:恶性肿瘤、急性心肌梗塞、脑中风后遗症、冠状动脉搭桥术、重大器官移植术或造血干细胞移植术、终末期肾病,此外保险公司还会增加一些常见的重疾种类,通常达到40种以上就够用了。
但除此之外,买少儿重疾险还要注意保障范围是否包含以下责任,按重要性排名。
(1)儿童特定重疾
有一些重疾是少儿时期常发的,给孩子买重疾险时可以挑选附加保障儿童特定重疾的,比如白血病、脑肿瘤、严重川崎病、重症手足口病、严重幼年型类风湿关节炎等,能够得到更全面的保障。此外,有的少儿重疾险还会对某几种少儿特疾(比如白血病)给予额外赔付,也是加强保障的做法之一。
(2)轻症责任
为什么要包含轻症责任呢?因为大家健康意识越来越高,几乎每年都会给孩子体检,所以很多大病在早期就会被发现。这本身是好事,但是却不能达到保险中重疾的理赔标准,也就无法理赔,那早期的治疗费用就只能自己承担。
轻症责任其实是降低了重大疾病的理赔门槛。比如发生率高、死亡率高的恶性肿瘤,在重疾的定义里面,原位癌、慢性淋巴细胞白血病、皮肤癌等都不在理赔范围内。因为原位癌没有转移的特点,一般几万元的治疗费用就能治愈。
而轻症责任把极早期恶性肿瘤或恶性病变包含进去之后,早期发现癌症也能获得赔偿,皆大欢喜。
轻症责任的要注意赔付次数和赔付比例,可能赔付1次也可能赔付多次。赔付比例通常在保额的20%-30%,还要注意是额外赔付还是提前赔付,前者不占用总保额,后者则要从总保额中扣除。
比如林女士给孩子买了一份50万的重疾险,含轻症责任(额外赔付20%基本保额),如果发生了轻症风险,按合同赔付10万元,如果以后再发生重疾理赔,则50万保额不受影响。
(3)身故责任
目前市场上针对儿童的寿险比较少,很多保险公司的重疾产品就增加了身故责任,相当于附加了寿险。
但是要注意,很多重疾险的身故责任仅仅是返还已交保费或赔偿保单现金价值,并不会赔付保额,所以身故责任意义不大。另外,保监会有规定对10岁以下未成年人的身故赔偿不能超过20万,10-18周岁的不能超过50万。
3.保费怎么定?
重疾险的保费和被保人年龄有很大关系,通常孩子的重疾险保费都在几百块到两三千,保费高低还和保额大小、保险类型(消费型or返还型)、保障期限(定期or终身)以及保障范围密切相关。
建议家庭年保费支出在家庭年收入的5%-15%,孩子的保费不超过家庭年收入的5%。
4.保费豁免
保费豁免分为投保人豁免和被保人豁免,前者就是当父母为投保人时,其中一人身故或全残,则保费豁免,避免了家庭变故导致无力承担后续保费的情况发生;后者就是被保人罹患轻症,则理赔后后续保费豁免。
由于轻症的治愈率比较高,保费豁免是非常实用的,也防止了后续承保压力大。
5.消费型还是返还型?
如果想要保额高、保费低的高杠杆率产品,我建议你选消费型产品,往往同样的保障范围下,消费型产品比返还型产品价位要低很多。以某公司少儿重疾险为例,0岁男孩、10万的保障额度来对比:
方案一:返还型重疾产品,每年需交保费1720元,连续缴费8年,共缴纳保费13760元,22岁时一次性返还保费的116.6%,即16044.16元。
方案二:消费型重疾产品,。每年交保费200元,连续缴费22年,共缴纳保费4400元。每年省下来1520元可用来购买银行理财产品,连续购买8年,按照年预期回报5%计算,22年后总收益26255.18元。
显然消费型产品更划算。
但是,对于目前保费预算充足,没有理财习惯的朋友,以防家庭发生变故,想要给孩子存一笔钱,等他成年后使用,那么可以考虑返还型重疾险,相当于“强制储蓄”。
6.保定期还是保终身?
通常重疾险越早买越便宜,保障期越长越好,省去了体检和年纪大不能续保的麻烦。但是,对于少儿重疾险来说,我更推荐短期和中长期,不推荐保终身。
一方面少儿常见重疾和成人有很多区别,手足口病、川崎病大人不会得,老年痴呆小孩子也不可能得,所以保终身并不合适,而且保费较高。
另一方面,保险产品更新换代快,相信20年后购买新的产品,选择空间会很多,而且保障会更完善。所以我建议选择20-30年的保障期,保到孩子成年即可,到时孩子有了一定的经济基础,可以自己选择更合适的产品。
有的少儿重疾产品对3岁以下的幼儿健康要求比较严格,比如早产的宝宝就会被排除在外,这种情况可以先买一年期的定期重疾产品,保费更便宜,保障范围差不多;等孩子3岁之后再买中长期产品即可。
7.等待期
等待期是指合同生效后的一段时间内,即使发生了保险事故,也不能获得保险赔偿。一般情况下,重疾险的等待期在30-180天。
对于一份几十年的保障来说,等待期是1个月还是6个月好像差别都不大。但是对于购买一年期产品的朋友来说,就要尽量选择等待期短的产品,才能尽快获得保障。一般续保时就不再有等待期了。
产品评测
一、儿童重疾险的种类
二、返还型保险产品分析
三、消费型保险产品分析
四、总结
一、儿童重疾险的种类
首先说明一下,儿童可以购买的重疾险包括两类:
1、儿童和成人均可以购买的重疾险产品,这类产品选购标准和成人重疾险是一样的。
这类产品保障责任齐全,保障病种也比较多,保险期间一般可保至终身,预算充足的家长可以直接一步到位购买充足。
2、仅支持投保未成人儿童,投保年龄一般18周岁以下的产品。
这类少儿重疾险产品保障相对简单,病种主要保障儿童多发的重大疾病,但通常保费也相对较低。预算不那么充足的家长,可以和成人重疾险组合购买。今天我们主要看看这一类产品。
少儿重疾险产品和成人重疾险类似,也分为返还型和消费型两种产品形态。
返还型少儿重疾险一般在18岁以后可以返还已交保费,作为孩子教育金或婚嫁金的补充,有一定的储蓄功能,保费相对较高;
消费型少儿重疾产品和成人消费型重疾产品类似,到期之后保险合同终止,不返还保费,保费相对较高。
二、返还型保险产品分析
首先来看一下返还型产品,目前市场上热销的返还型重疾险产品,我们一起看一下:
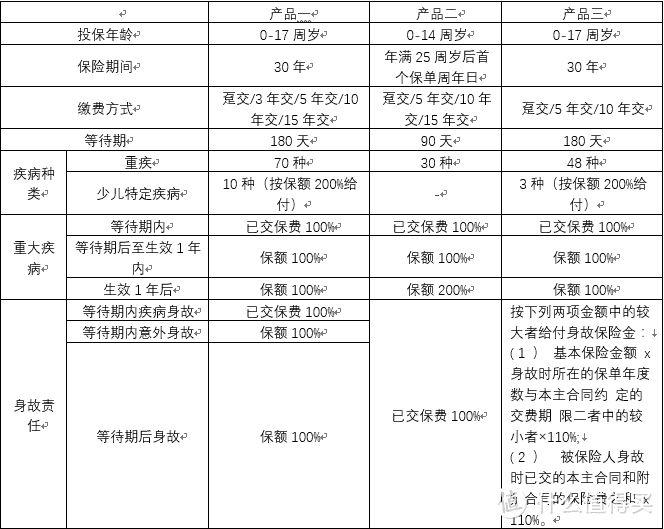
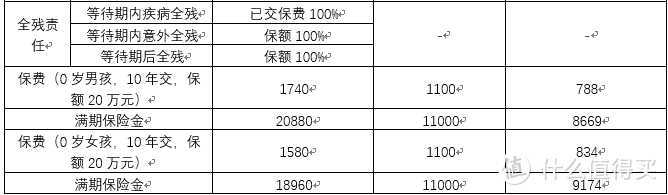
从纯保障的角度,显然是产品一最强,不仅比其他两款产品多出了全残责任,而且从病种保障的角度,不仅保障病种数量最多,而且有十种特定双倍给付,其中保障意义较好的病种包括包括白血病、疾病或外伤所致智力障碍、严重幼年型类风湿性关节炎等。
另外产品一的返还比例也是最高的,达到保费的120%,产品三是大约110%,产品二是100%。
次优选择是产品三,虽然保障相比产品一略逊一筹,但是也有3种特定儿童重疾双倍赔付(包括白血病),返还比例也不错。关键是保费最便宜,杠杆率最高。
而相比之下产品二就显得比较中庸了,没有什么亮点。唯一的亮点是保险期间至25周岁,满期金领取年龄较早,而二十多岁至三十岁也基本是一生中重大疾病发病率最低的时期,这个年龄段满期金领取早更有意义。
另外提醒大家的一点就是,产品一的保费水平已经接近于成人重疾险产品同样年龄段的保费,虽然考虑到可以返还,还要不要用这个价格购买一款少儿重疾险,也是需要考虑的。
三、消费型保险产品分析
下面我们再来看一下消费型产品:
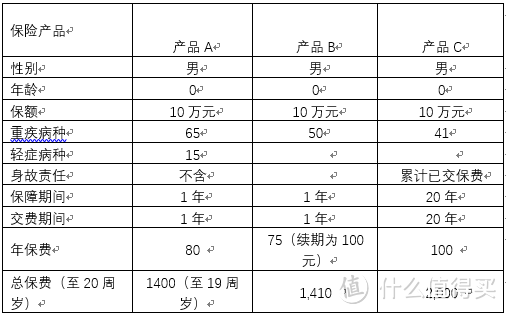
这里说明一下,产品C,虽然不是专属少儿重大疾病保险,但是因为这款产品支持保险期间为20年,所以未成年人也可以购买用于承保少儿重疾(包含42种大病,保障完全够用)。
从保障角度看,产品A显然是最好的,少儿重疾保到19周岁,总保费才1400元,竟然包含了65种重疾和15种轻症,保障相当不错了。
但是从杠杆率来看,性价比最高的其实是产品C,因为这款产品从次年开始保额上升到2倍,第3年开始上升到3倍!也就是说总保费是2000元,其实是30万元的保额!几乎和产品一1年的保费差不多了。
四、总结
所以我们的结论是,如果你希望在孩子还小的时候把家庭的预算留给爸爸妈妈购买保险(从收入替代的角度这样做完全必要),那么完全可以给孩子购买类似产品C这样的消费型保险。也许等孩子长大了家庭预算充足,那个时候也许产品也更加升级换代了,我们再从容的选择一款好的产品。






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案