



















29
38
自动转存按哪天利率算?我核完挂牌表,到期前只办3件事
2026-10-24 03:34:59
0点赞
0收藏
0评论
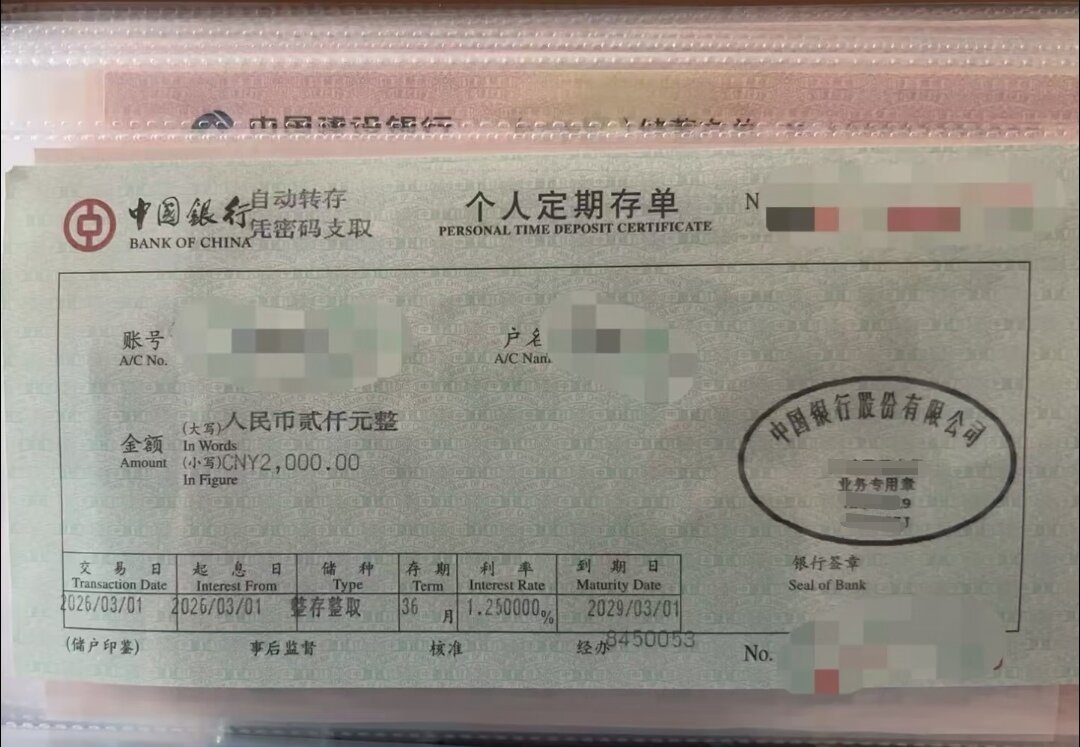
我家里两笔定存,一笔20万三年期是2023年10月办的,中旬刚到期;另一笔35万存的时候我特意叮嘱"到期别动"。上周末核对利息,我才发现自己对"自动转存"这四个字理解错了整整一个周期。
先说规则:转存按哪天的利率,不是我存钱那天的
我去柜台办这笔20万时,工作人员问过要不要开通到期自动转存。当时图省心,勾了。上个月到期后打开APP,确实显示"已转存",本息合并、期限还是三年——问题出在利率上。
我把银行的计息说明翻了个底朝天,又对了八月份一篇专门拆转存规则的科普贴,结论就三句话:
到期当日,银行把本金和利息合并,作为新一期的本金;
转存期限沿用你当初选的期限,三年存单转存后还是锁三年;
执行利率按转存当天银行的挂牌利率,不是你当初存钱时的高利率。
也就是说,“自动转存"不是"延续旧合同”,而是一笔按当天新价重新成交的存款。我到期时对照的六大国有行整存整取挂牌价如下(2026年10月口径):
品种 | 挂牌利率 |
|---|---|
活期 | 0.05% |
三个月 | 0.65% |
半年 | 0.85% |
一年 | 0.95% |
两年 | 1.05% |
三年 | 1.25% |
五年 | 1.30% |
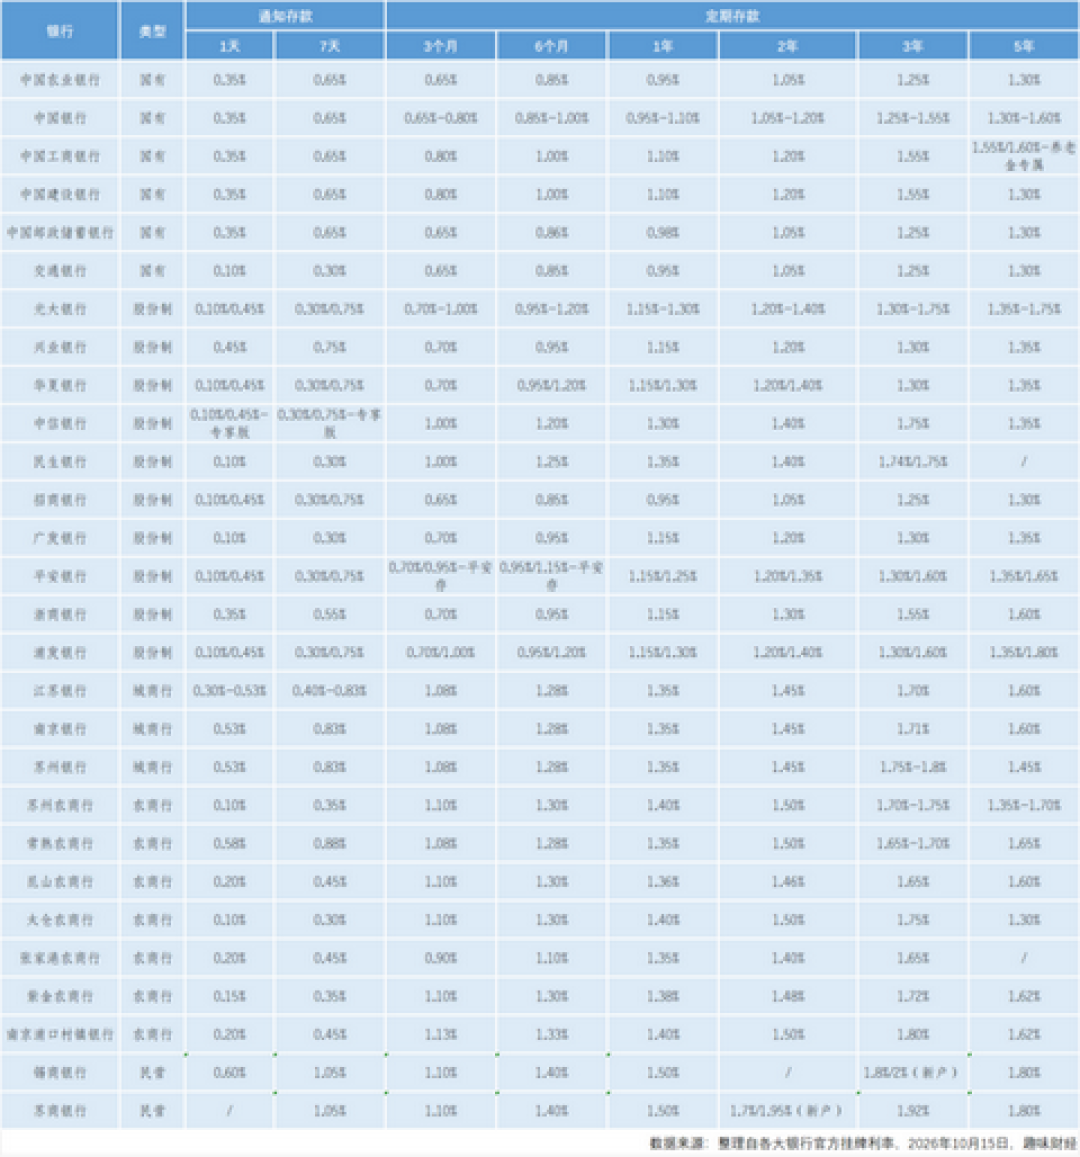
小银行会高一截,但降息同样没停过:今年3月11日统计,官宣下调挂牌利率的银行已超过20家,新疆银行3年、5年期降到1.35%;第一财经记者5月走访多家中小银行,三年期普遍降到1.95%附近、最低的到了1.25%;知乎上月还有文章标题直接写"大行1.25%、小行1.92%,存款利率差这么大该怎么选"。挂牌价一年一改的年份,"反正银行帮我续着"这个假设的代价最高。"高一点"的前提,也是你去核转存当天那家行的挂牌价,不是听柜台上个月的说法。
我算的账:转存"不亏"三个字,骗了我两轮
先算我家这笔。20万转存后三年每年利息200000×1.25%=2500元。这个数本身不算"亏",因为到期重存也是1.25%。真正的坑在两个我原来想都没想过的地方。
第一坑:到期那几天,利率早就不是我的了。 我原来以为转存和重存的区别只是"跑不跑腿"。对照规则才发现,我在2023年锁的利率,在到期转存那一刻就已经清零。今年三月一篇金融科普给过同构的例子:2024年存10万三年期2.1%,2026年到期转存只剩1.25%,同样10万每年利息少拿850元,三年差2550元。利率一路往下走的年份,"默认转存"就是默认接受下一轮低价。
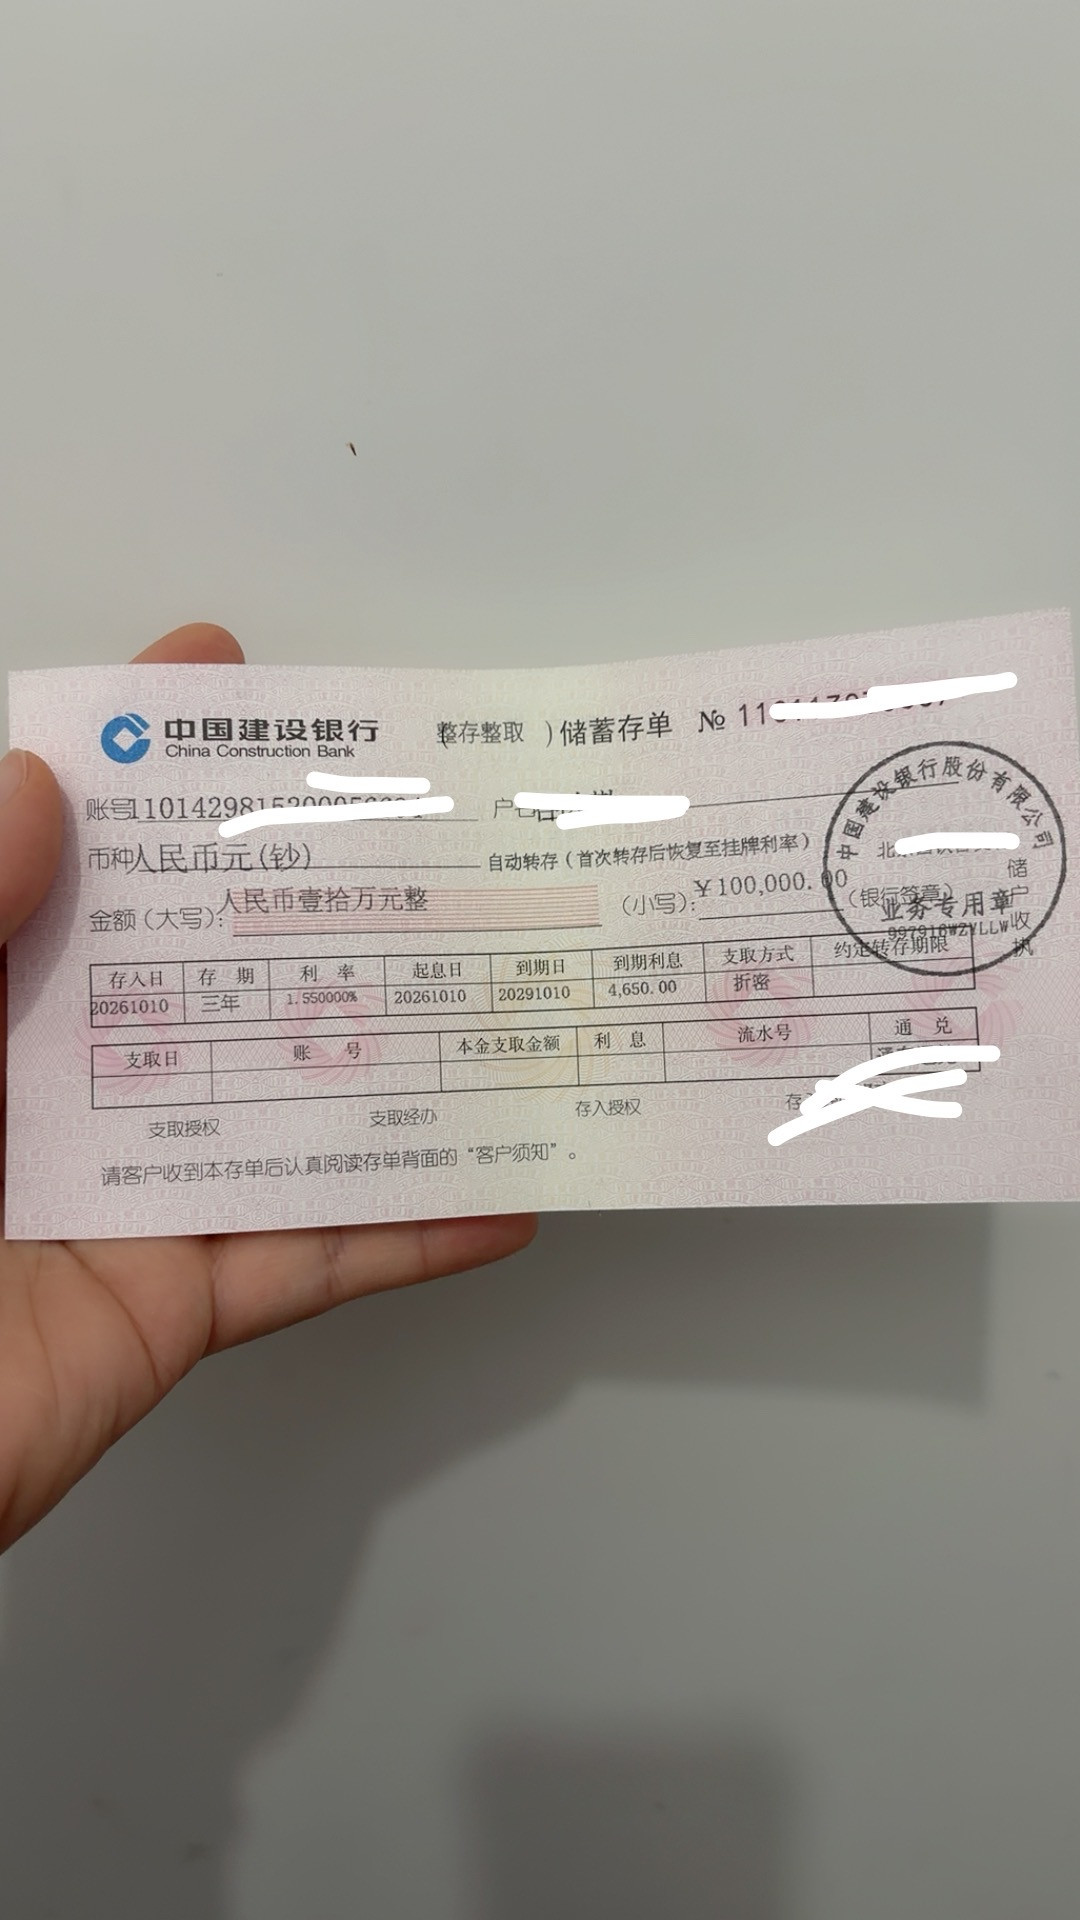
第二坑,是我自己摔的。 另一笔35万我自以为聪明,存的时候没开转存,想着"到期再说"。结果十月中旬到期那天我忘了——钱到期没转存,就静静趴在活期里,按0.05%计息。直到这个月对账才看见,整整趴了一个月。这笔账很好算:35万挂活期一个月利息350000×0.05%÷12=14.58元;如果到期当天转成三年定存,一个月利息350000×1.25%÷12=364.58元。一个月白丢350元,还是我这种天天记账的人犯的错。
第三个细节差点让我操作反了。 明年夏天要给娃的房间做次翻新,预算6万,本来在这20万里面。我最初的方案是转存时全存三年"把利率锁住",老婆拦了一句:中途取出来用算谁的?我去查了提前支取的规则——提前支取部分一律按支取日活期利率0.05%计息,没有靠档计息。6万块如果在三年期里存到一半要取,半年利息60000×0.05%÷12×6=15元;而如果到期时我就把它拆出来单独存一年,半年利息60000×0.95%÷12×6=285元。差了270元不算大,但规则摆在那:转存只帮你不空跑,不帮你对期限。锁错期限的代价,比差几个BP大得多。
可带走的工具:到期前只做三件事
这轮对账之后,我把处理动作压成了三步,都是到期前能做的:
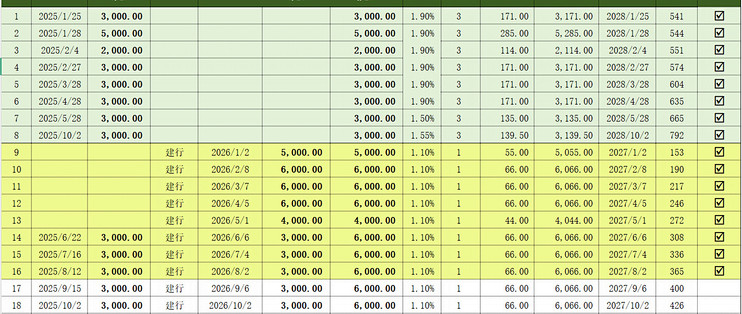
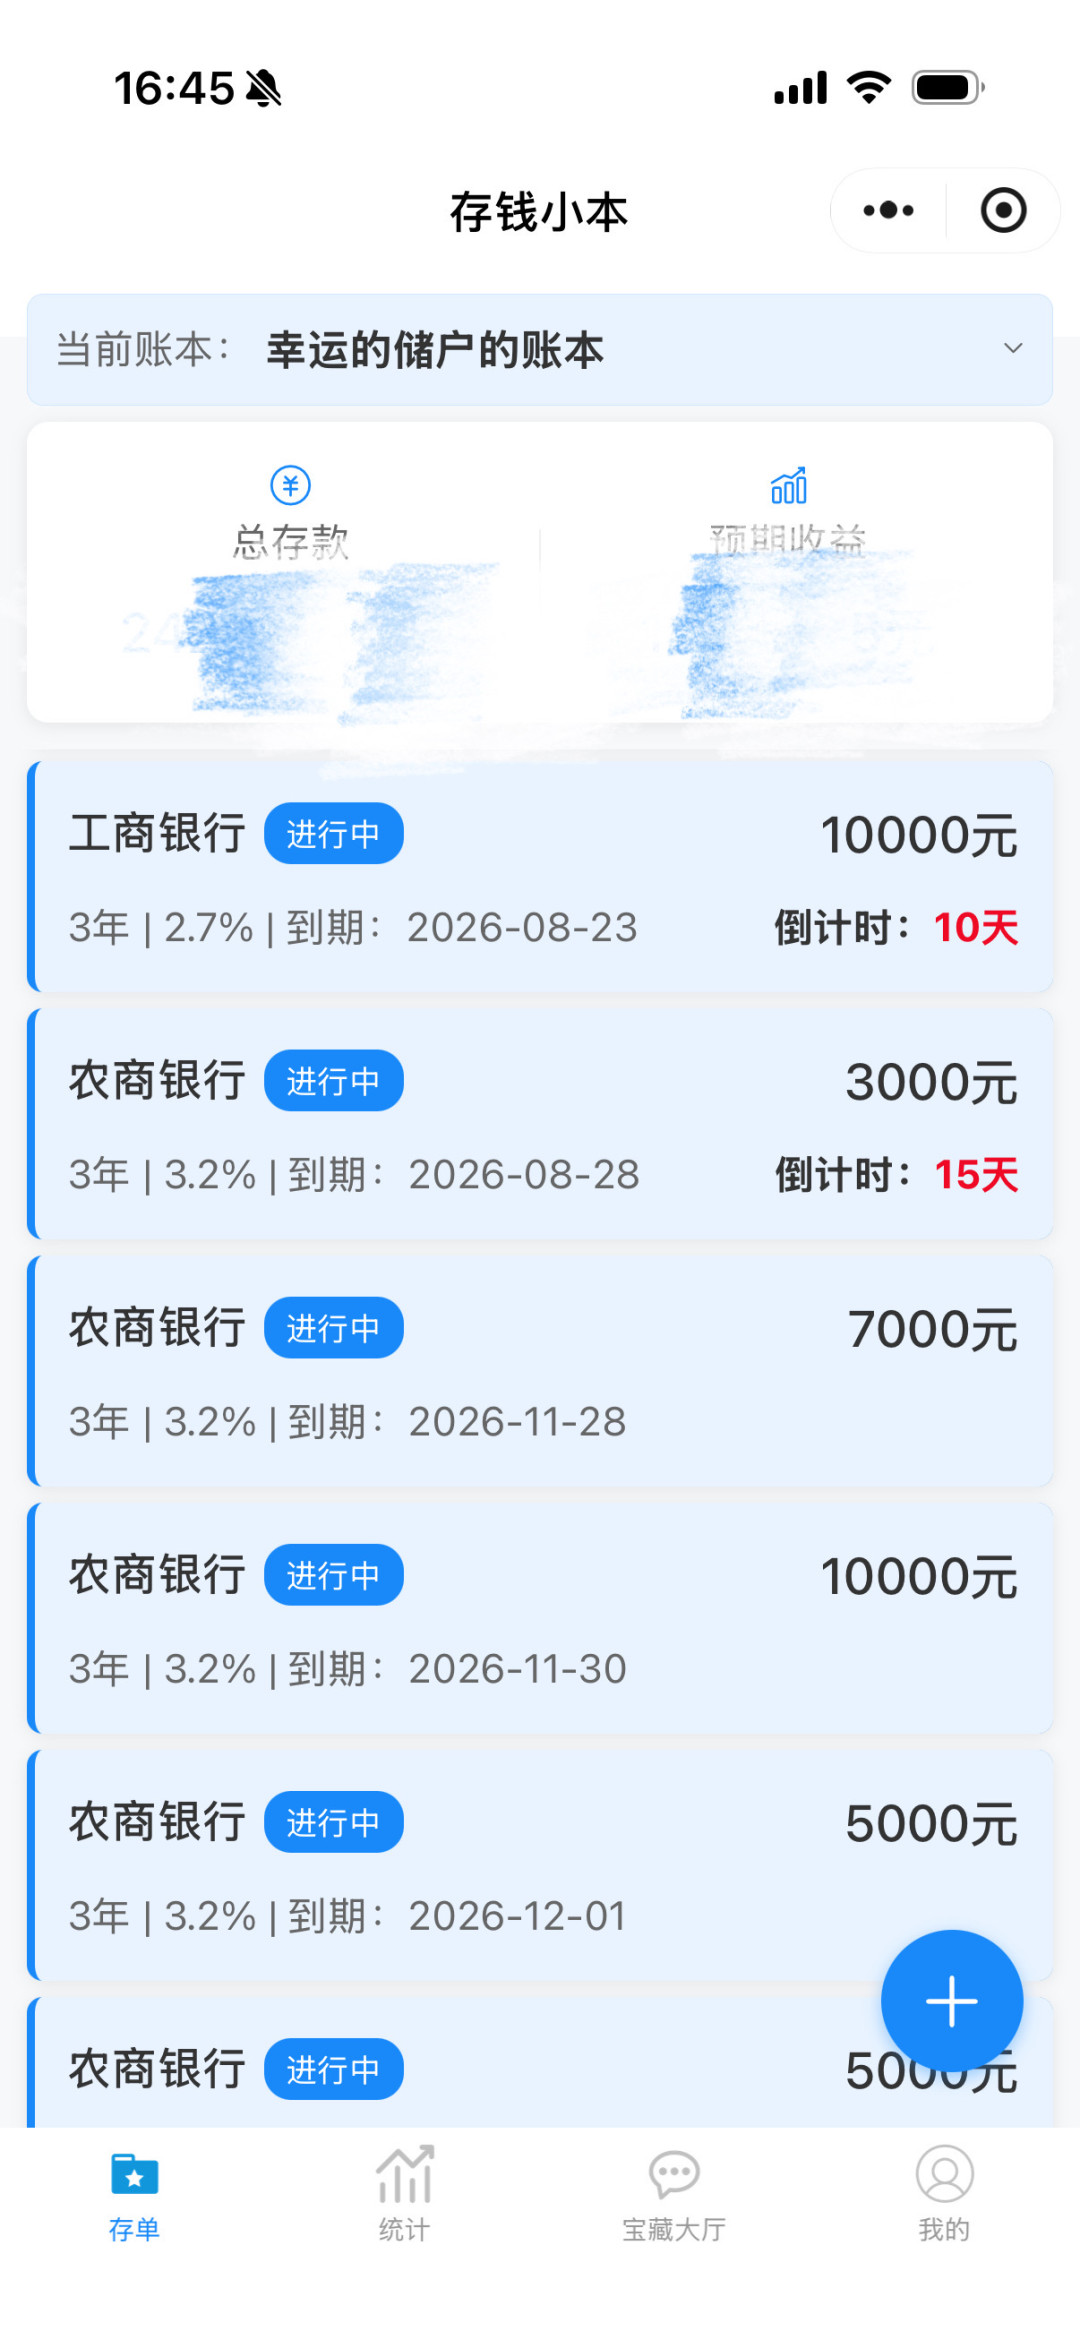
第一步,把家里所有定期到期日列出来,提前一两周设提醒。 转存的坑不在转存本身,在于"没人看日子"。到期前后3天内手动办理,来得及。
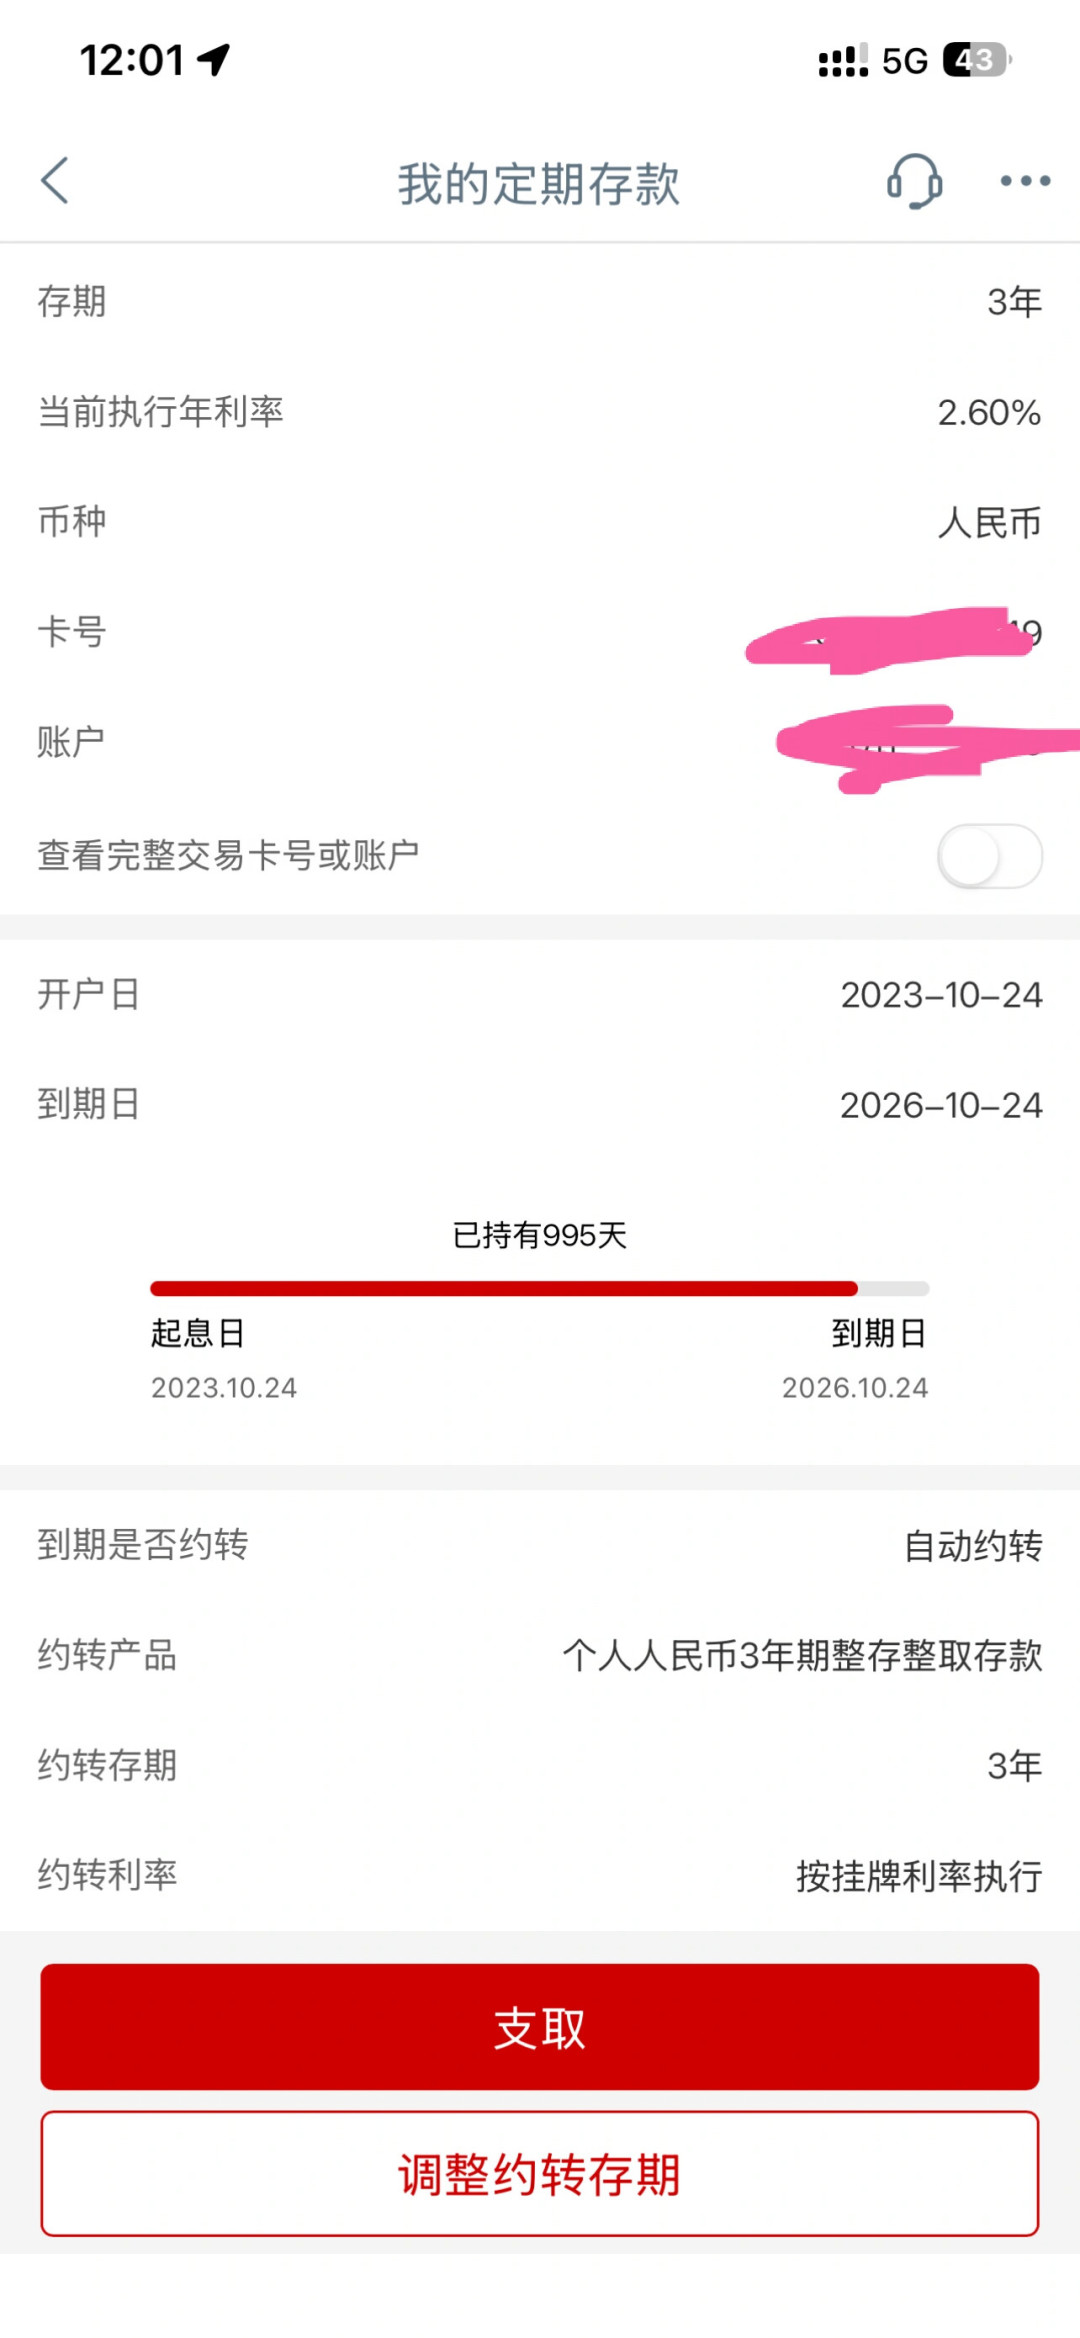
第二步,查清每笔的状态:转存开了没有。 手机银行点进定存详情页,本金、年利率、到期日、"到期是否约转"四行都摆在页面上,约转的利率规则也直接标在旁边。开了的,接受"按转存日挂牌价"这条规则;没开的,把到期日当截止日,别让钱趴活期。
第三步,到期当天对三个数再动手:当天挂牌利率、这笔钱几年不用、中途用不用。 三年不动的钱选三年;明后年要用的预算拆出来存一年以内;判断不用钱的年限,比判断利率高低重要得多。
利息差的算法就一个式子,抄下来能用到明年:
月利息差 = 金额 ×(目标定期利率 − 0.05%)÷ 12
拿它套任何一笔到期款:35万×(1.25%−0.05%)÷12=350元/月,就是我家那个月的学费。
我家的选择
这20万,到期窗口内我手动重新办了:14万三年、6万一年,翻新预算单独放,谁也不动谁;转存选项这次没勾,改成到期前14天日历提醒。那35万我把它设成了到期自动转存——对,方向反过来了:当我确认三年内用不到这笔钱,转存至少兜住了"忘记操作趴活期"这个我亲身摔过的坑。两笔钱,两个相反的设置,判断依据只有一个:这笔钱几年不用。
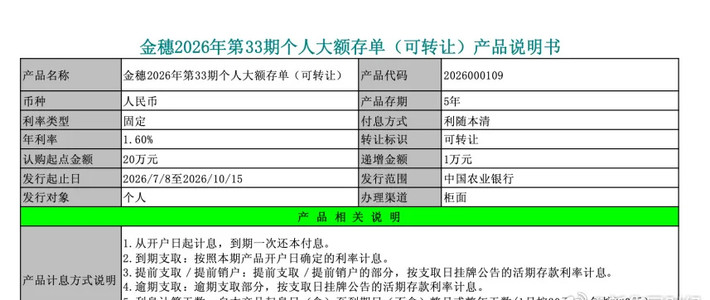
大额存单、储蓄国债这些品类要不要挪一部分过去,是另一本账,改天我单独算。
最后把这次的作业再压缩成四行,家里有定期的照这个抄:
所有定期到期日列进日历,提前14天设提醒;
逐笔查清"到期转存"开没开——开了认转存日挂牌价,没开防活期空窗;
到期当天按"这笔钱几年不用"重新选期限,要用的钱拆出来短存;
动手前用公式对一遍:月利息差=金额×(目标利率−0.05%)÷12。
老周声明:这是我替自己家算的账,政策与挂牌价以银行公告原文为准;我的选择不是普遍建议,你别照抄,对着自己家的到期表做。
内容由AI生成