
















2
4
小米狂砸17亿元下注,汽车电池自己搞, 雷军的野心藏不住了
2026-11-07 17:13:16
0点赞
0收藏
0评论
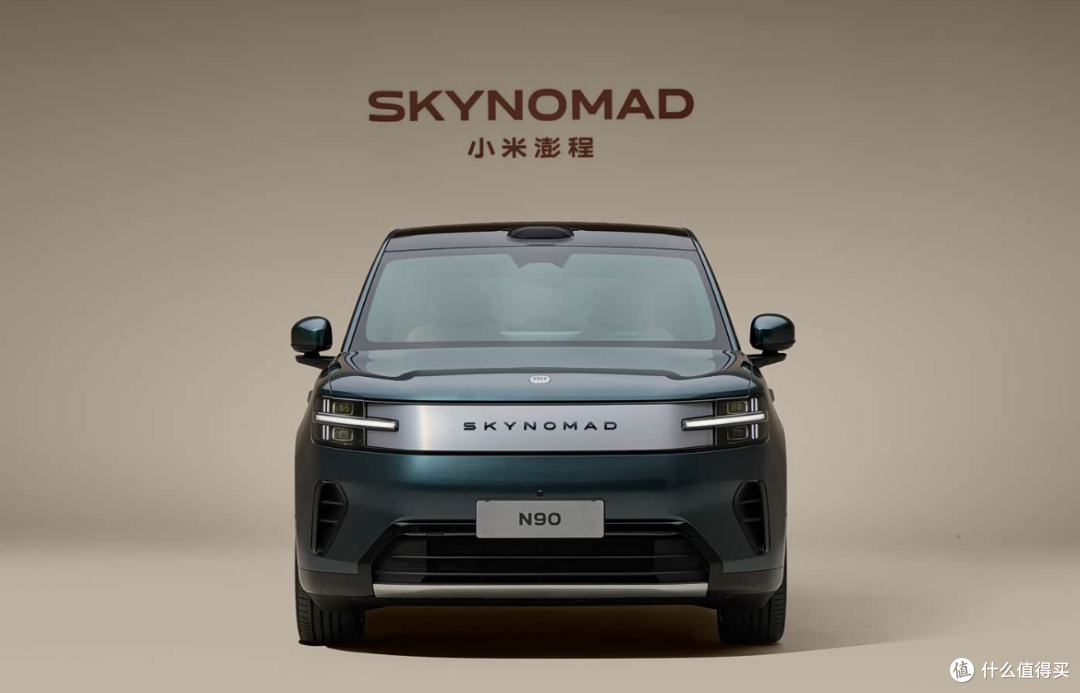
这两年,小米在造车方面的成就有目共睹,从纯电轿车 SU7 到纯电 SUV YU7,再到澎程增程系列,三大产品线覆盖不同的价位和需求。
近日,小米公布的 10 月销量成绩更是亮眼,小米汽车单月交付量突破 5 万台,刷新今年单月最高纪录,前十个月累计交付更是达到了约 34 万辆。

自从新车发布以后,小米汽车销量稳步上涨:
8月3万+、9月40015台、10月站上5万,完成三级跳,环比上涨约25%。前10个月累计交付336490台,逐月交付:3.9万、2.0万、2.1万、3.6万、3.2万、3.4万、3.1万、3.0万、4.0万、5.0万。

别忘了,增程赛道也处于下滑阶段,小米澎程系列本身处于双重不利因素的影响下,能有这个成绩,相当不容易。
小米澎程扎实实的产品力,不论是续航、空间、驾驶感受,以及整车质感,你可能在单一维度找到比澎程做得好的车,但是综合维度下来,小米澎程一定是竞争力最强的选择之一。
随着销量的增长,供应链的短板也再次放大。
小米目前还没有实现电池的完全自研,电芯制造仍要依赖第三方供应商,SU7 与 YU7 的电芯主要来自宁德时代、弗迪电池,而澎程增程系列则由欣旺达动力和中创新航提供。
这种代工模式的优点是,小米不用承担数百亿建厂投入,起步更快,但随着销量的持续走高,弊端也越来越明显。

成本控制权在合作方手里,整车利润空间被压缩;交付时间也要取决于供应商的排产节奏,较为被动;更致命的是,在新电池技术和电芯升级方面,也容易受制于人。
但从财报上看,小米二季度交付10.4 万辆,增速 28.2%,汽车 + AI 业务经营亏损 26 亿。

按照行业普遍口径,动力电池占整车成本的 三到四成 。20 万的车,光电池 6 到 8 万。今年碳酸锂跌了不少,这个比例在往下走,但最粗的一块还是它。
为了摆脱这种受制于人的被动局面,在刚过去的 10 月底,小米豪掷 17 亿元巨资正式入股欣旺达电池公司,认购其 5.34% 的股份,成为第三大股东。

排在它前面的,一个是欣旺达母公司,另一个就是理想汽车——理想之前已掏26.5亿入股,持股8.32%。两家车企合计往同一家电池公司砸了超43.5亿。

这个事情同样是很早就已经开始了。
9月小米汽车官宣,欣旺达动力是龙甲电池核心战略伙伴:小米定方案、管电池包设计与测试,欣旺达负责电芯生产、给小米搭专属产线,澎程系列新车全上这套电池。
具体来说,澎程N70 Pro版本用的就是52度欣旺达小米龙甲电池,这个版本纯电续航是270km,综合续航1351km。

当然,处于这个阶段,欣旺达和小米的合作还是起步阶段,并没有大力投入使用。因为我们看到澎程N70 Max、澎程N90系列用的还是中创新航电芯加持的龙甲电池。
这哪是简单的财务投资?说白了,就是雷军在动力电池这盘大棋上又落下一步狠棋,小米藏了很久的电池布局,算是彻底摊开给人看。
今年 4 月底,小米还成立了一家名字为北京小米景旭科技有限公司,并全资持股,其经营范围直指电池、电机制造以及汽车零部件制造等业务。这一做法意味着小米在为电池自研提前铺路,未来将逐步摆脱对第三方供应商的单一依赖。

而在此之前,小米早还深度入局了多家固态电池企业,先后投资了卫蓝新能源、赣锋锂电、法恩莱特、天目先导等,覆盖电芯、固态电解液、负极材料等关键环节。
信号很清晰:电动车的竞争早就不止看座舱、智驾,电池才是决定续航、快充、安全、成本的根基。
当然,想要实现销量持续增长,距离实现电芯的完全自研还有一段路要走。总体来看,小米汽车年初定下的全年55万台目标已经基本无望。

前10个月累计33.649万台,剩下两个月需要合计交付21.35万台,单月平均要突破10万+,以当前5万的体量来看难度极大。
但至少,从供应链上来看,不至于说在以后订单爆发后,产能分配、交货周期、原材料涨价全看供应商脸色,供货一卡壳,整车厂直接停线。










